Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розберемо, де саме бухгалтери найчастіше помиляються під час обліку кредиту за програмою «5–7–9» та які його податкові наслідки
Пільгова програма «Доступні кредити 5–7–9» часто приховує більше бухгалтерських і податкових нюансів, ніж здається на перший погляд, тому у цьому матеріалі надамо відповіді на ключові запитання:
Також покажемо готові проведення, розрахунки та практичні приклади, які можна використовувати у роботі.
Отже, розберемо конкретну ситуацію, навколо якої будемо будувати весь матеріал.
Підприємство отримало у банку довгостроковий кредит. Довгостроковий – це кредит, строк погашення якого перевищує один рік. У цьому випадку кредит отримано строком на два роки за програмою пільгового кредитування «5–7–9».
Сума кредиту – 1 200 000 грн.
Базова ставка становить 15,9% – саме вона є ринковою ставкою за таким кредитом. Водночас пільгова ставка для підприємства становить 7%.
І перше питання, з якого варто почати: чи потрібно дисконтувати такий кредит? А якщо потрібно – то за якою саме ставкою?
Для початку розберемося, як працює механізм кредитування за програмою «5–7–9».
У цій ситуації банк нараховує відсотки виходячи з базової ставки – 15,9%. Саме ця ставка є ринковою. Підприємство фактично сплачує лише 7%, а різницю між 15,9% і 7% компенсує Фонд розвитку підприємництва (див. Рис.).

Тобто банк нараховує відсотки за базовою ставкою, яка передбачена кредитним договором. Підприємство платить менше, але ця різниця нікуди не зникає – її просто покриває фонд.
І саме тут виникає головне питання: дисконтувати такий кредит чи ні?
Звернемося до стандартів бухгалтерського обліку.
Оскільки йдеться про кредиторську заборгованість, тобто зобов’язання підприємства, у пригоді стане Національне положення (стандарт) бухгалтерського обліку 11 «Зобов’язання», затверджене наказом Мінфіну від 31.01.2000 №20 (далі – НП(С)БО 11).
Відповідно до цього стандарту довгострокові зобов’язання відображають у балансі за теперішньою вартістю, тобто з урахуванням дисконтування (п. 9 НП(С)БО 11).
Також варто врахувати позицію Мінфіну, за якою ставка дисконтування має базуватися на ринковій ставці відсотка для операцій з аналогічними активами з урахуванням ризиків конкретної заборгованості.
А це означає, що у нашій ситуації для дисконтування потрібно було б брати саме ставку 15,9%. Тому що саме вона є ринковою ставкою за цим кредитом з урахуванням умов його отримання та ризиків конкретно цієї заборгованості.
І тут виникає логічний висновок: дисконтувати такий кредит формально потрібно, але практичного сенсу в цьому немає.
Чому? Тому що ставка, за якою банк кредитує підприємство, є базовою ринковою ставкою. Водночас те, що підприємство фактично сплачує відсотки за нижчою ставкою, не означає отримання додаткової вигоди без наслідків. Різницю між ринковою ставкою та ставкою, яку сплачує підприємство, компенсує держава, а для підприємства така компенсація формує дохід.
Що стосується позиції податківців, то у своїх роз’ясненнях вони й досі орієнтуються на середньорічну облікову ставку рефінансування НБУ.
Проте Мінфін не підтримує такий підхід. І це має логічне пояснення.
Облікова ставка НБУ – це ставка рефінансування банків Центральним банком, тобто НБУ. І вона жодним чином не відображає ринкову вартість запозичень для конкретного підприємства з його рівнем кредитного ризику.
Та й НП(С)БО 11 прямо вимагає ставку з урахуванням ризиків саме конкретної заборгованості.
Також варто згадати інформаційне повідомлення Мінфіну щодо ставки дисконтування довгострокової дебіторської заборгованості та довгострокових зобов’язань:
Якщо ринкову ставку відсотка визначати проблематично, можна брати ставку відсотка на можливі позики, які може отримати конкретне підприємство. Наприклад, підприємство може взяти позику (кредит) в конкретному банку і в такому випадку для визначення ставки дисконту можливо брати ставку кредиту в конкретному банку.
Тому у нашій ситуації, якщо базова ставка кредиту становить 15,9%, саме її і потрібно розглядати як ринкову ставку і брати для цілей дисконтування.
І тепер повертаємося до головного запитання: чому з одного боку довгострокові зобов’язання потрібно дисконтувати, а з іншого – кредит «5–7–9» дисконтувати не потрібно?
Відповідь проста. Якщо договірна ставка дорівнює ринковій, то дисконт не виникає.
Саме така ситуація і має місце у випадку з кредитом «5–7–9», коли базова ставка за договором становить 15,9%, тобто відповідає ринковому рівню.
Розберемо це на простому числовому Прикладі 1.
За умовами цього прикладу: 100 000 грн – кредит на два роки за ставкою 20% (є ринковою і договірною):

Нагадаємо формулу дисконтування:
PV = FV / (1 + i)n
де:
Спочатку продисконтуємо відсотки за перший рік – 20 000 грн.
Потім продисконтуємо грошовий потік другого року – ще 20 000 грн плюс повернення основної суми кредиту 100 000 грн.
Складаємо дві продисконтовані суми – і отримуємо 100 000 грн.
Тобто формально довгострокове зобов’язання ми оцінюємо за теперішньою вартістю, як цього вимагає стандарт бухобліку.
Але результат залишається таким самим, як і номінальна сума кредиту.
Чому? Тому що ставка, за якою ми дисконтуємо, дорівнює ставці, за якою фактично отримано кредит.
Отже, дисконтування виконати можна, але сенсу в ньому немає, тому що результат продисконтованої суми буде таким самим, яким був номінал.
А тепер подивимося, що було б, якби ринкова ставка була вищою за договірну (див. Приклад 2).
За умовами прикладу: 100 000 грн – кредит на два роки. За договором ставка становить 20%, але ринкова ставка вже 25%.
У такому випадку майбутні платежі ми дисконтуємо саме за ринковою ставкою – 25%.
При цьому самі грошові потоки за кредитним договором залишаються незмінними:
Тобто ми беремо фактичні платежі за договором, але приводимо їх до теперішньої вартості за ринковою ставкою:

Отже, ми дисконтуємо кредит, використовуючи ринкову ставку 25%. За кредитним договором грошові потоки становлять 20% річних від суми 100 000 грн, тобто щороку сплачуються відсотки в розмірі 20 000 грн.
Перший платіж у сумі 20 000 грн дисконтуємо під 25%. Через рік, в останній рік дії договору, позичальник має повернути тіло кредиту –100 000 грн – і сплатити ще 20 000 грн відсотків. Цей грошовий потік також дисконтуємо.
У результаті загальна теперішня вартість двох дисконтованих грошових потоків становить 92 800 грн. Різниця між номінальною сумою кредиту – 100 000 грн – і його теперішньою вартістю – 92 800 грн – становить 7200 грн.
Саме ці 7200 грн і є сумою дисконту. Для позичальника вона визнається доходом на дату первісного визнання зобов’язання, а для кредитора, навпаки, – витратами першого дня.
Тобто дисконт виникає лише тоді, коли ринкова ставка відсотка є вищою за договірну. Саме в такій ситуації дисконтування має економічний зміст і його слід проводити.
І якщо кредит «5–7–9» отримано на ринкових умовах, то орієнтуватися потрібно не на ту ставку, яку фактично сплачує підприємство – 5%, 7% чи 9%, а на базову ставку, визначену кредитним договором. Саме вона є ринковою.
Те, що підприємство платить менше, не означає, що кредит отримано на неринкових умовах. Просто різницю між ринковою та пільговою ставкою компенсує Фонд розвитку підприємництва. І саме ця компенсація буде формувати дохід підприємства, а не дисконт.
У бухгалтерському обліку компенсацію від Фонду розвитку підприємництва доцільно відображати як цільове фінансування.
Для цього використовують рахунок 48 «Цільове фінансування і цільові надходження», зокрема субрахунок 482 «Кошти з бюджету та державних цільових фондів».
Дохід визнають систематично протягом тих періодів, у яких підприємство визнає витрати, пов’язані з отриманням такого фінансування (п. 17 НП(С)БО 15 «Дохід», затвердженого наказом Мінфіну від 29.11.1999 №290 (далі – НП(С)БО 15), § 12 МСБО 20 «Облік державних грантів і розкриття інформації про державну допомогу»).
Тобто загальний принцип такий: якщо підприємство визнає витрати за відсотками, то одночасно має визнавати і дохід від компенсації.
Що стосується податку на прибуток, то дисконтування довгострокової заборгованості безпосередньо впливає на нього через формування бухгалтерського фінансового результату.
Нараховані відсотки за кредитом визнають витратами підприємства.
Важливий момент: витрати визнають не за пільговою ставкою 7%, яку фактично платить підприємство, а за базовою ставкою – 15,9%. Саме ця сума є фінансовими витратами.
А до доходів потрапляє різниця між:
Іншими словами, суму, яку компенсує Фонд розвитку підприємництва, визнають доходом підприємства.
Чи виникають тут податкові різниці?
Таке питання справді виникало на початку дії програми. Але сьогодні воно вже зняте.
Податківці неодноразово роз’яснювали, що податкові різниці у такій ситуації не виникають.
Причина в тому, що кредит, отриманий за програмою «5–7–9», не є бюджетним грантом у розумінні Податкового кодексу України (далі – ПКУ). Тому спеціальних коригувань фінансового результату тут немає.
На Прикладі 3 розглянемо, як це виглядає в обліку.

На практиці виникають додаткові питання.
Зокрема, що робити, якщо Фонд розвитку підприємництва призупинив компенсацію?
Надання компенсації відсотків за кредитом ММСП призупиняється за період (календарний місяць), у якому наявне порушення позичальником умов кредитного договору. Після усунення порушення сплату компенсації відновлюють із наступного календарного місяця.
Це заздалегідь прописаний умовний механізм, прив’язаний до поведінки самого позичальника.
Причини можуть бути різні. Наприклад, підприємство-позичальник:
Порушення договору = невиконання умови = дохід за цей період не визнають
У такому випадку порядок обліку буде іншим:
Операція | За звичайних умов | За місяць призупинення компенсації |
Нараховано відсотки | Дт 951 – Кт 684 (за базовою ставкою) | Дт 951 – Кт 684 (за базовою ставкою) |
Визнано компенсацію | Дт 684 – Кт 482; Дт 482 – Кт 718 | Не визнають – умову цільового фінансування не виконано |
Сплачено відсотки | Дт 684 – Кт 311 (лише 7%) | Дт 684 – Кт 311 (вся сума за базовою ставкою) |
Як бачимо, відсотки за кредитом, як і раніше, нараховують за базовою ставкою – 15,9%. Але дохід від компенсації вже не визнають. Оскільки дохід від цільового фінансування визнають лише тоді, коли є підтвердження, що підприємство отримає таке фінансування. Якщо фонд офіційно призупинив компенсацію через порушення умов програми, такої впевненості немає. Тому підприємство нараховує і сплачує всю суму відсотків самостійно.
Ключовий момент! За місяць призупинення підприємство фактично платить повну (базову) ринкову ставку самостійно, а не 7%
Отже, коли фонд призупиняє фінансування через невиконання умов програми, підприємство у такому випадку вже не має підтвердження, що компенсація буде отримана. Відповідно, дохід від цільового фінансування взагалі не визнає. Адже якщо умови порушені, фонд компенсацію не здійснюватиме.
Відповідь на запитання: якщо підприємство втратило компенсацію і тепер сплачує всю суму відсотків самостійно, чи потрібно дисконтувати кредит, – ні.
Чому? Тому що сама ставка за кредитом не змінилася.
Якщо базова ставка становила 15,9%, то вона і залишається ринковою ставкою.
Раніше підприємство сплачувало лише 7%, а різницю компенсував фонд.
Після призупинення компенсації підприємство просто починає сплачувати всі 15,9% самостійно, без участі третьої сторони. Тобто умови кредитування стають «ринковими».
Тобто формально довгострокове зобов’язання можна оцінити за теперішньою вартістю, як цього вимагає стандарт. Але практичного ефекту це не дасть. Позаяк ставка дисконтування дорівнює договірній ставці. А якщо договірна ставка дорівнює ринковій, дисконт дорівнює нулю.
Але можлива й інша ситуація, коли підприємство всі умови виконало, порушень немає, але сам фонд затримує виплату компенсації. І це вже зовсім інша історія.
У такому випадку право на компенсацію підприємство не втратило. Тому бухгалтерські проведення залишаються такими самими, як розглядали у Прикладі 3.
Інший момент – коли саме у такій ситуації визнавати дохід? Чи потрібно одразу визнавати дохід, якщо підприємство ще фактично не отримало кошти?
На практиці визнання доходу можна дещо відтермінувати.
Звернемося до НП(С)БО 15 «Дохід». Відповідно до п. 16 НП(С)БО 15 цільове фінансування не визнають доходом, доки немає підтвердження, що підприємство виконує умови такого фінансування.
У нашій ситуації підприємство свої умови не порушує. Проблема в іншому – немає достатньої впевненості, що компенсація дійсно буде отримана. Тобто підприємство не відмовляється від виконання умов програми, але виникає невизначеність щодо фактичного надходження коштів.
Саме тому в обліковій політиці підприємства доцільно передбачити відповідний механізм.
Наприклад, визначити:
Тобто має бути прописана та сама «чарівна фраза», яка дозволить обґрунтувати, чому дохід не визнають одночасно з витратами.
Якщо нічого спеціально не врегулювати в обліковій політиці, тоді діятиме загальне правило: підприємство одночасно визнаватиме і витрати за відсотками, і дохід від цільового фінансування.
Але на практиці затримка компенсації може тривати не один місяць. Іноді це може бути пів року або навіть більше. Тому краще заздалегідь передбачити такий порядок обліку.
На практиці під час обліку кредитів «5–7–9» найчастіше зустрічаються три помилки.
Помилка № 1. Фінансові витрати відображають у неправильній сумі
Про що йдеться? Якщо базова ставка за кредитом становить 15,9%, а підприємство фактично сплачує лише 7%, дуже часто в обліку це відображають за записом Дт 95 – Кт 684, але тільки на суму відсотків, розрахованих за ставкою 7%. І це неправильно.
Витрати за кредитом потрібно нараховувати за повною сумою відсотів – тобто за базовою ставкою 15,9%. Саме вона є ставкою за кредитним договором. А різниця між 15,9% та 7% буде доходом.
Помилка № 2. Дохід визнають не в тому періоді
Друга поширена помилка пов’язана із затримкою фінансування.
Наприклад, фонд затримав виплату компенсації. І тоді підприємство відображає дохід лише в момент фактичного отримання коштів, тобто за касовим методом. Але проблема в тому, що такий підхід часто взагалі не закріплюють в обліковій політиці. А за замовчуванням він не працює.
Тож, якщо підприємство хоче скористатися нормою НП(С)БО 15 і не визнавати дохід одразу через відсутність підтвердження отримання фінансування, це потрібно прописати в обліковій політиці.
Інакше податківці можуть розцінити таку ситуацію як заниження бухгалтерського прибутку в тому періоді, коли дохід не показали.
Помилка № 3. Безпідставне дисконтування кредиту «5–7–9»
Ідеться про це ситуації, коли підприємства без необхідності дисконтували кредит «5–7–9».
На практиці були випадки, коли підприємства зверталися до аудиторських компаній, оплачували відповідні послуги, проводили дисконтування кредиту, а через кілька років бухгалтери вже шукали спосіб повернути все назад. Тобто виправляти доходи та витрати, які виникли через таке дисконтування.
Саме тому позиція така: кредит «5–7–9» дисконтувати не потрібно, якщо базова ставка кредиту є ринковою.
Аргументи на користь цього підходу наведено вище у статті. І якщо така позиція є переконливою, її можна використовувати у практичній роботі.
Тепер повернемося до норм НП(С)БО 15, які пояснюють, чому підприємство може не визнавати дохід одразу, якщо виникла затримка компенсації від фонду. Це пункти 16 та 17:
16. Цільове фінансування не визнається доходом доти, поки не існує підтвердження того, що воно буде отримане та підприємство виконає умови щодо такого фінансування.
17. Отримане цільове фінансування (у тому числі кошти, вивільнені від оподаткування у зв’язку з наданням пільг з податку на прибуток підприємств) визнається доходом протягом тих періодів, в яких були зазнані витрати, пов’язані з виконанням умов цільового фінансування.
Тобто загальне правило зрозуміле: якщо підприємство визнає витрати за відсотками, тоді одночасно має визнавати і дохід від компенсації.
Але коли виникає затримка фінансування, маємо суперечність норм. З одного боку, пункт 17 говорить про одночасне визнання доходу і витрат. З іншого боку, пункт 16 дозволяє не визнавати дохід, якщо немає підтвердження його отримання.
Саме тому при затримці компенсації підприємство може застосувати пункт 16. Але цей підхід потрібно врегулювати в наказі про облікову політику, визначивши:
Тобто має бути доказова база, прописана в обліковій політиці, – та сама «чарівна фраза», яка дасть можливість не показувати дохід, коли в підприємства реально немає впевненості.
Адже якщо фонд не платить місяць, другий чи навіть довше, закономірно виникає питання: чи буде ця компенсація взагалі отримана?
Тепер перейдемо до єдиного податку.
ФОПи
Що буде з компенсацією відсотків за програмою «5–7–9» у єдиноподатників, зокрема у ФОПів?
Для підприємців на єдиному податку, які отримали кредит за програмою «5–7–9», є роз’яснення податківців (ІПК ДПС від 09.10.2024 №4767/ІПК/99-00-24-03-03): така компенсація відсотків не є підприємницьким доходом.
Проте таку суму, з позиції ДПС, слід оподатковувати вже як дохід звичайної фізичної особи – за загальними правилами.
Але тут на допомогу приходить ПКУ.
У підрозділі 1 розділу ХХ ПКУ є спеціальна норма – пункт 18:
18. До загального місячного (річного) оподатковуваного доходу платника податку на доходи фізичних осіб не включаються суми доходів, отриманих платником податку у вигляді часткової або повної компенсації відсоткових (процентних) ставок, яка виплачується в рамках бюджетної програми «Забезпечення функціонування Фонду розвитку підприємництва» та державної програми впровадження фінансово-кредитних механізмів забезпечення громадян житлом на умовах, визначених Кабінетом Міністрів України, а також суми коштів, отриманих платником податку на безповоротній основі від Фонду розвитку інновацій.
І ось тут виникає логічний висновок. Якщо кредит «5–7–9» підпадає під цю норму, а саме компенсацію відсотків здійснюють у межах програми Фонду розвитку підприємництва, то таку компенсацію не слід оподатковувати.
Тобто:
Єдине: якщо фізична особа все одно подає декларацію про майновий стан і доходи з інших підстав, тоді такі компенсовані відсотки можна показати як дохід, отриманий, але звільнений від оподаткування.
Юрособи
Окремих роз’яснень податкової служби саме щодо компенсації відсотків за програмою «5–7–9» для юридичних осіб – платників єдиного податку знайти не вдалося.
Тому тут питання залишається відкритим.
Але позиція щодо обліку така: є всі підстави вважати, що така компенсація не має включатися до доходу платника єдиного податку. Аргумент – підпункт 4 пункту 292.11 ПКУ:
292.11. До складу доходу, визначеного цією статтею, не включаються:
<…>
4) суми коштів цільового призначення, що надійшли від Пенсійного фонду та інших фондів загальнообов’язкового державного соціального страхування, з бюджетів або державних цільових фондів, у тому числі в межах державних або місцевих програм;
Саме на цю норму можна спиратися у випадку з компенсацією від Фонду розвитку підприємництва. Тобто таку суму можна не включати до доходу платника єдиного податку і, відповідно, не відображати у декларації.
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Читайте більше:
Кредити «5–7–9»: особливості обліку
Як в бухобліку відобразити отриманий кредит за програмою «5-7-9%»
Облік компенсації відсотків за кредитом 5-7-9: як правильно провести операції у бухобліку
Кредит 5-7-9: як закрити рік, якщо держава не профінансувала за 4 квартал
Дисконтування дебіторської і кредиторської заборгованостей: формула, ставка, період
Бухгалтерський та податковий облік дисконтованої заборгованості
Облікова політика: конструктор
Облікова політика підприємства: 7 порад для ідеальності
Як облікова політика може захистити платника під час перевірки
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
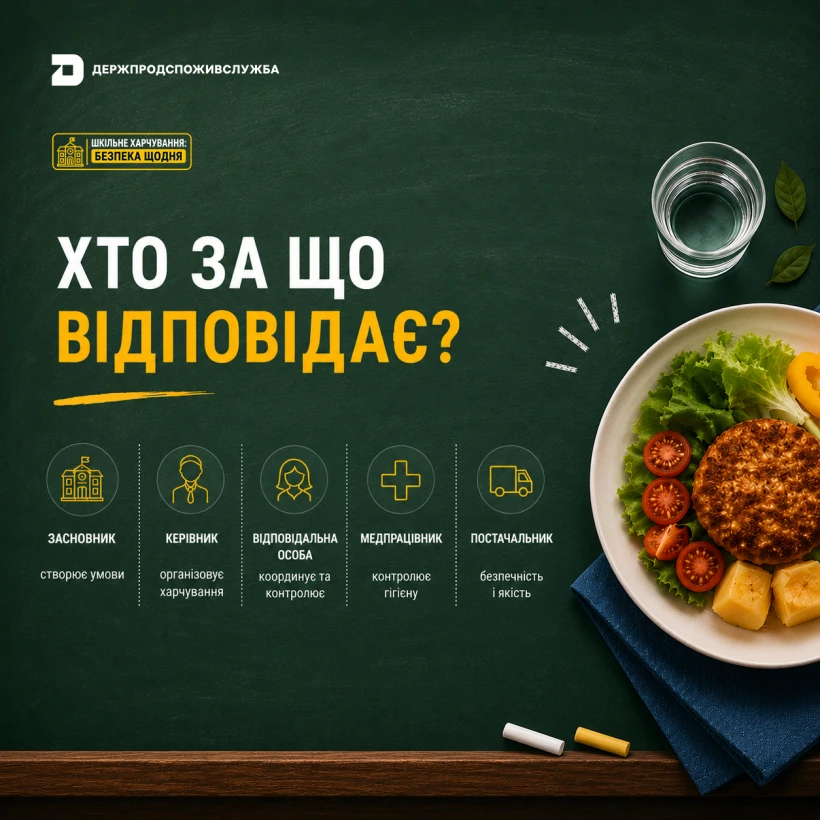
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ