Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Державна програма «Доступні кредити 5-7-9%» стала одним із головних інструментів підтримки бізнесу. У першу чергу на особливості її бухгалтерського відображення мають звернути увагу підприємці та бухгалтери: як правильно нараховувати відсотки, коли визнавати компенсацію від держави та які податкові наслідки це має. Докладніше – у матеріалі
Програму «Доступні кредити 5-7-9» уряд запровадив у 2020 році, щоб допомогти малому бізнесу залучати фінансування на вигідніших умовах (постанова КМУ від 24.01.2020 №28 «Про надання фінансової державної підтримки»).
ФОП або юридична особа може отримати позику до 50 млн грн на строк від 3 до 5 років, залежно від цілей. Процентна ставка становить 5%, 7% або 9%, і навіть може зменшуватися на 0,5% за кожне нове робоче місце, але не нижче 5%. Кошти можна використати на розвиток бізнесу:
Суть програми полягає в тому, що позичальник отримує кредит за ринковою відсотковою ставкою, але реально сплачує лише її частину. Решту відсотків компенсує держава через Фонд розвитку підприємництва. Для банку кредит залишається «звичайним» – він отримує повний дохід за ринковою ставкою. А для бізнесу він стає вигіднішим, адже держава фактично покриває частину фінансового навантаження.
Таким чином, у порівнянні зі звичайним кредитом, де весь відсоток платить позичальник, у програмі «5-7-9» частину відсотків відшкодовує бюджет. Це і є головна відмінність.
З точки зору бухгалтерського обліку:
При цьому національні стандарти прямо не зобов’язують дисконтувати такі кредити, тому більшість підприємств у практиці відображають їх без оцінки за справедливою вартістю.
З точки зору Нацстандартів бухобліку, найбільш логічним є трактування компенсації відсотків як цільового фінансування. Адже кошти, що надходять від Фонду розвитку підприємництва, мають чітке призначення – відшкодувати відсоткові витрати за кредитом. За загальним правилом, цільове фінансування не визнається доходом доти, доки:
Якщо ж компанія зобов’язана звітувати за МСФЗ, компенсація процентів розглядається як державний грант відповідно до МСБО 20. Згідно з цим стандартом,
грант – це форма державної допомоги, коли підприємство отримує ресурси в обмін на виконання певних умов, пов’язаних з його діяльністю.
Так само як і в національних стандартах, дохід за грантом не визнається, поки немає достатньої впевненості, що компанія виконає всі умови та отримає фінансування.
В українському обліку рух коштів від Фонду зазвичай фіксують на рахунку 48 «Цільове фінансування і цільові надходження» (Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затверджена наказом Мінфіну від 30.11.1999 №291). Компанії, що звітують за МСФЗ, можуть застосовувати й інші рахунки – залежно від облікової політики.
Особливість програми «5-7-9» у бухобліку полягає в тому, що відсотки за кредитом відображаються за базовою (ринковою) ставкою, а не за зниженою компенсаційною.
Усі нараховані відсотки показуються як зобов’язання перед банком:
Фактично сплачена позичальником частина відображається у складі витрат, а сума, компенсована державою, проводиться через рахунок 48 як цільове фінансування (Кт 482) і далі поступово визнається доходом.
Іноді підприємства застосовують інший підхід: компенсацію від держави показують не як дохід, а як зменшення фінансових витрат. Такий варіант теж відповідає НП(С)БО. Його перевага – у звітності відразу видно «чисту» вартість кредиту, але недолік у тому, що зникає інформація про суму отриманої державної підтримки. Тому ключове правило – обраний метод потрібно обов’язково закріпити в обліковій політиці і застосовувати його послідовно.
Інвестиційний кредит – це цільовий кредит, який банк надає підприємству не для поточних витрат (зарплата, оренда, оборотні кошти), а саме для придбання або створення довгострокових активів: будівель, обладнання, техніки, модернізації виробництва.
Відсотки за кредитом у більшості випадків визнаються фінансовими витратами у періоді їх нарахування (п. 3 НП(С)БО 31 «Фінансові витрати», затвердженого наказом Мінфіну від 28.04.2006 №415).
Якщо кредит є інвестиційним (на будівництво чи створення кваліфікаційного активу), то до введення активу в експлуатацію відсотки капіталізуються у його собівартість.
Компенсація від держави у такому разі може визнаватися зменшенням суми капіталізованих відсотків, або як дохід у момент отримання (більш формальний підхід).
У практиці найчастіше діють так: до моменту введення активу в експлуатацію – компенсація зменшує суму витрат, що капіталізуються, після введення – компенсація визнається доходом поступово, разом із нарахованими відсотками.
Облікова політика підприємства відіграє визначальну роль у тому, як у фінансовій звітності відображатиметься участь у програмі «Доступні кредити 5-7-9%». Передусім саме в ній закріплюється вибір підходу до відображення компенсації відсотків: як іншого операційного доходу чи як зменшення фінансових витрат. Обидва варіанти допускаються стандартами, однак важливо, щоб підприємство обрало свій шлях і застосовувало його послідовно.
Крім того, у політиці слід зазначити методику первісного визнання кредиту: чи відображати його за номіналом (що відповідає НП(С)БО), чи за справедливою вартістю з дисконтуванням (що відповідає вимогам МСФЗ). Також важливим є питання розкриття інформації: у яких статтях фінансової звітності показати державну підтримку та як деталізувати її у примітках.
Послідовність у застосуванні визначених правил дозволяє уникнути різночитань, забезпечує порівнянність показників між звітними періодами та формує аргументовану позицію підприємства перед аудиторами і податковими органами. Тому облікова політика фактично виступає «захисним щитом», який узаконює обраний підхід до обліку кредитів «5-7-9».
Малі підприємства та ФОП на єдиному податку здебільшого не зобов’язані вести повний бухгалтерський облік у традиційному розумінні. Підприємства - платники єдиного податку ведуть спрощений облік доходів і витрат відповідно до вимог Податкового кодексу України (далі – ПКУ) та НП(С)БО для малого бізнесу.
У малому бізнесі облік тісно пов’язаний із податковими зобов’язаннями. Для ФОП головним завданням є визначення доходу, що оподатковується єдиним податком (п. 292.1 ПКУ). При цьому витрати не відіграють ролі, за винятком платників 3-ї групи на загальній системі оподаткування з ПДВ. Для юросіб - платників єдиного податку ключовим є правильне формування доходу за касовим методом.
На відміну від підприємств на загальній системі, де часто застосовується оцінка справедливої вартості, дисконтування та резерви, для малого бізнесу характерна максимальна простота. Облік здійснюється переважно за фактичними витратами чи надходженнями, без складних методологічних процедур.
Хоча облікова політика обов’язкова і для малого бізнесу, її зміст значно вужчий. Підприємства на єдиному податку зазвичай не формують складних положень щодо фінансових інструментів чи оцінкових зобов’язань, а зосереджуються на елементарних правилах відображення доходів, витрат і основних засобів.
Для малого бізнесу на спрощеній системі облік має допоміжний характер і зводиться до податкового виміру доходів. Водночас юридичні особи мають вести фінансову звітність у скороченому форматі, що дозволяє забезпечити прозорість діяльності та відповідність вимогам законодавства.
Щоб уникнути помилок, підприємству варто:
Читайте більше:
Як в бухобліку відобразити отриманий кредит за програмою «5-7-9%»
Повернення помилково списаної комісії банку: чи включати до доходів єдинника
Облік компенсації відсотків за кредитом 5-7-9: як правильно провести операції у бухобліку
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
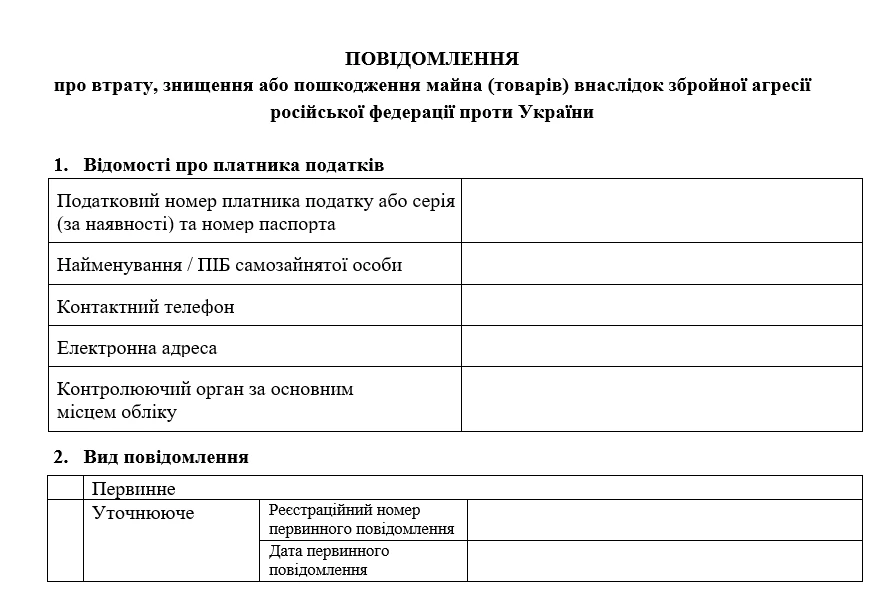
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
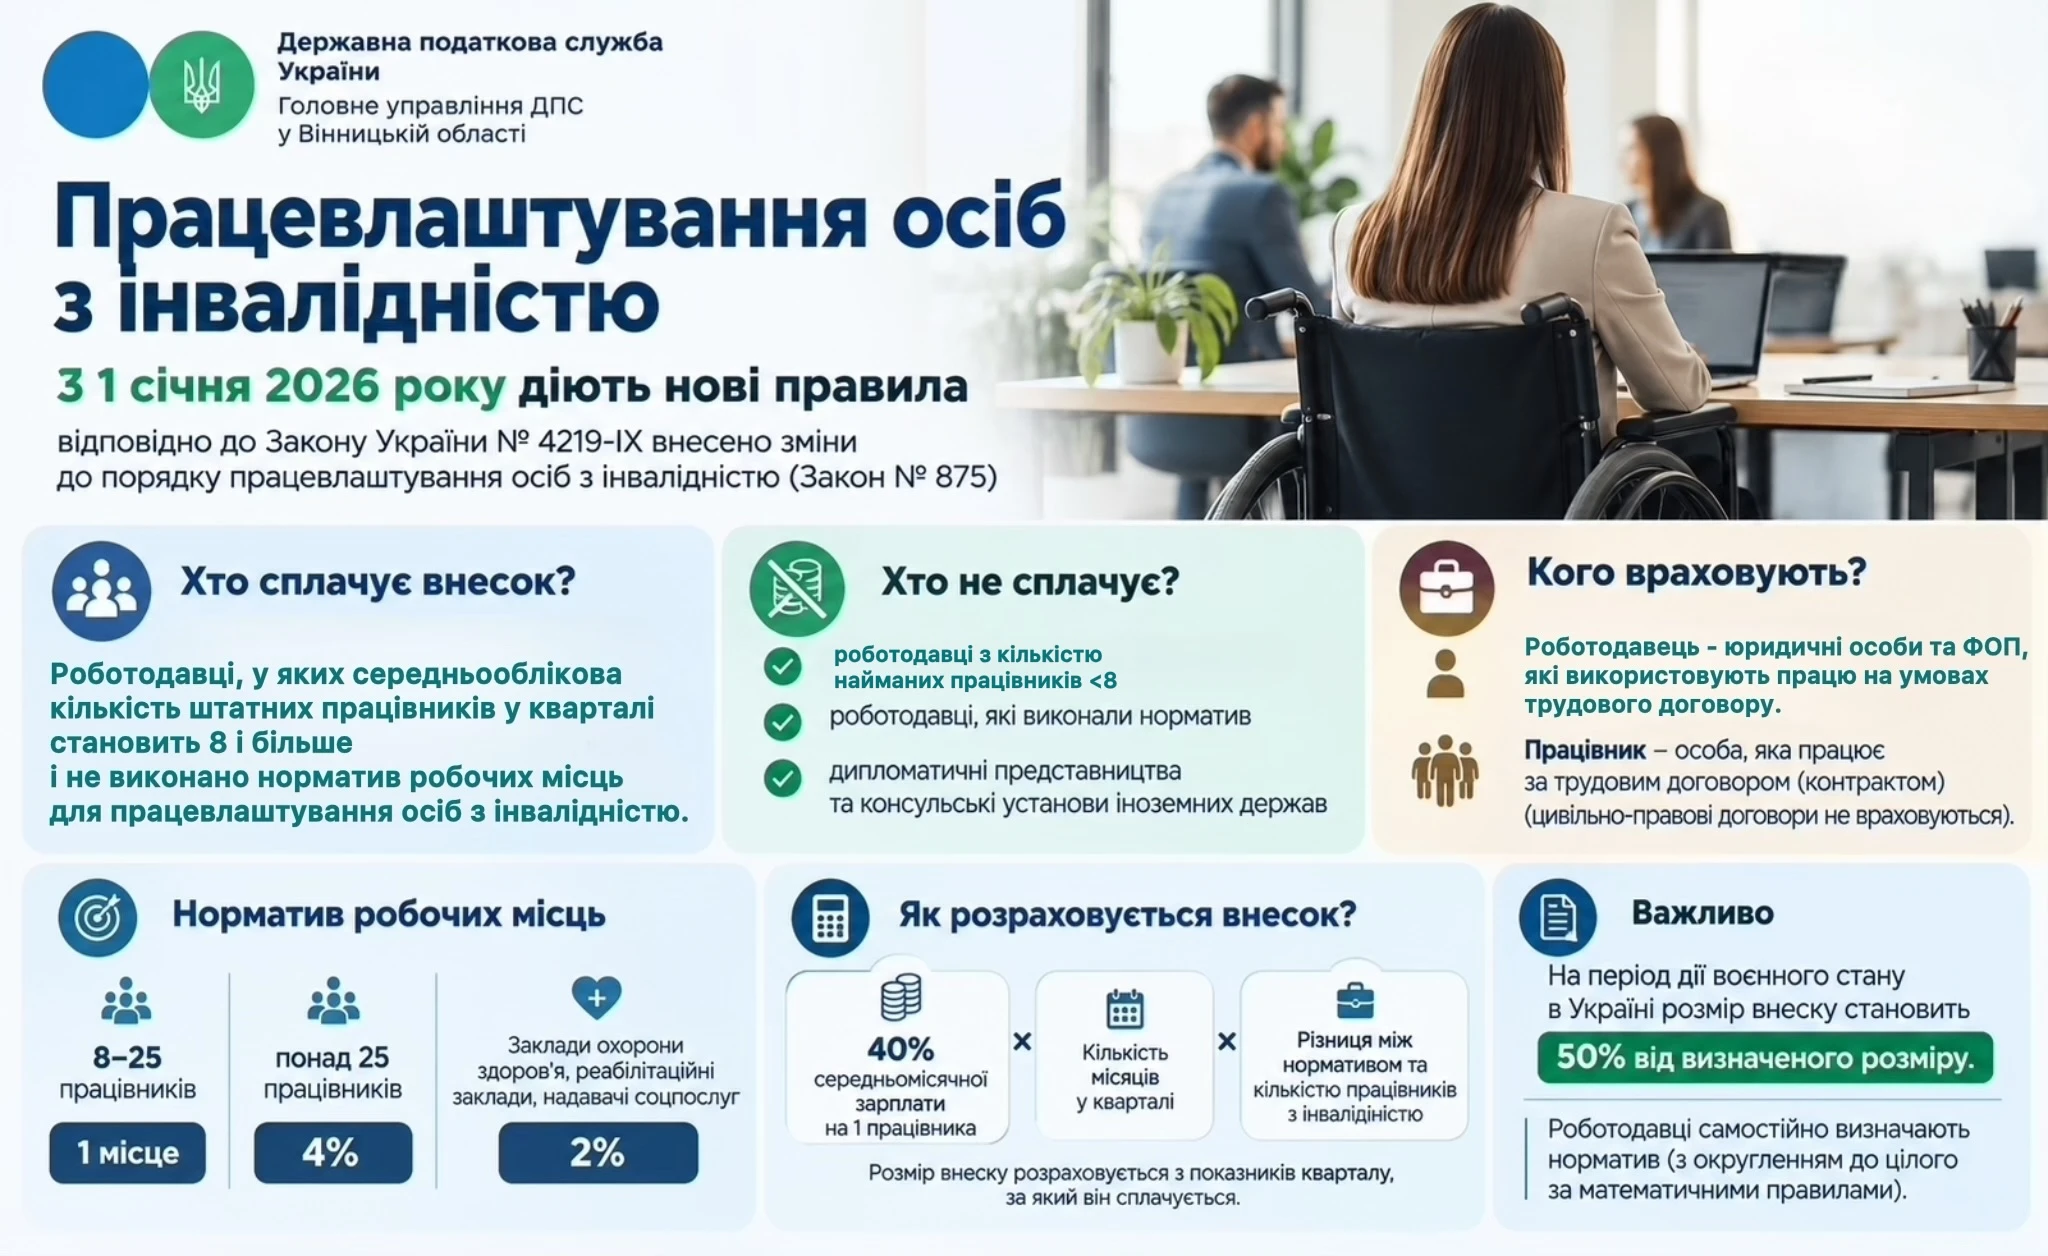
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат