

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ПДВ
30.07.2026
Коли анулюють реєстрацію платника ПДВ: усі підстави та порядок у 2026 році
Статус платника ПДВ не є безстроковим і може бути анульований як за ініціативою самого платника, так і за рішенням податкового органу. Податковий кодекс визначає вичерпний перелік підстав для виключення з Реєстру платників ПДВ, а також порядок і дати, з яких таке анулювання набирає чинності. В окремих випадках скасування реєстрації відбувається автоматично на підставі відомостей із державних реєстрів, без подання заяви. Водночас, якщо підстав для анулювання немає, ДПС зобов'язана надати вмотивовану письмову відмову
Реєстрація платника ПДВ діє до дати анулювання реєстрації платника податку, яка проводиться шляхом виключення з реєстру платників податку і відбувається у разі якщо:
- будь-яка особа, зареєстрована як платник податку протягом попередніх 12 місяців, подала заяву про анулювання реєстрації, якщо загальна вартість оподатковуваних товарів / послуг, що надаються такою особою, за останні 12 календарних місяців була меншою від 1000000 грн, за умови сплати суми податкових зобов’язань у випадках, визначених цим розділом;
- будь-яка особа, зареєстрована як платник податку, прийняла рішення про припинення та затвердила ліквідаційний баланс, передавальний акт або розподільчий баланс відповідно до законодавства за умови сплати суми податкових зобов’язань із податку у випадках, визначених цим розділом;
- будь-яка особа, зареєстрована як платник податку, реєструється як платник єдиного податку, умова сплати якого не передбачає сплати ПДВ;
- особа, зареєстрована як платник податку, протягом 12 послідовних податкових місяців не подає контролюючому органу декларації з ПДВ та / або подає таку декларацію (податковий розрахунок), яка (який) свідчить про відсутність постачання/придбання товарів/послуг, здійснених з метою формування податкового зобов’язання чи податкового кредиту;
- установчі документи будь-якої особи, зареєстрованої як платник податку, визнані рішенням суду недійсними;
- господарським судом винесено ухвалу про ліквідацію юридичної особи – банкрута;
- платник податку ліквідується за рішенням суду (фізична особа позбувається статусу суб’єкта господарювання) або особу звільнено від сплати податку чи її податкову реєстрацію анульовано (скасовано, визнано недійсною) за рішенням суду;
- фізична особа, зареєстрована як платник податку, померла, її оголошено померлою, визнано недієздатною або безвісно відсутньою, обмежено її цивільну дієздатність;
- припинено дію договору про спільну діяльність, договору управління майном, угоди про розподіл продукції (для платників податку, зазначених у пп. 4, 5 і 8 п. 180.1 Податкового кодексу України, далі – ПКУ) або закінчився строк, на який утворено особу, зареєстровану як платник податку (п. 184.1 ПКУ).
Анулювання здійснюється за заявою платника податку або за самостійним рішенням відповідного контролюючого органу
Якщо щодо особи, зареєстрованої платником податку до ЄДР,
- внесено запис про державну реєстрацію припинення юридичної особи (крім перетворення) або підприємницької діяльності ФОП
- якщо до реєстру платників єдиного податку внесено запис про застосування спрощеної системи оподаткування, що не передбачає сплати ПДВ,
анулювання реєстрації проводиться контролюючим органом автоматично на підставі відповідних відомостей, отриманих згідно із Законом України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань» або за даними реєстру платників єдиного податку.
Анулювання реєстрації здійснюється на дату:
- подання заяви платником податку або прийняття рішення контролюючим органом про анулювання реєстрації;
- зазначену в судовому рішенні;
- припинення дії договору про спільну діяльність, договору управління майном, угоди про розподіл продукції або закінчення строку, на який утворено особу, зареєстровану як платник податку;
- що передує дню втрати особою статусу платника ПДВ;
- державної реєстрації припинення юридичної особи або підприємницької діяльності ФОП.
При цьому датою анулювання реєстрації платника податку визначається дата, що настала раніше
Чи може ДПС не скасувати статус платника ПДВ
У разі відсутності законних підстав для анулювання реєстрації контролюючий орган протягом 10 календарних днів після надходження заяви платника податку про анулювання реєстрації подає такому платникові податку вмотивовану письмову відмову в анулюванні реєстрації з поясненнями із зазначеного питання (п. 184.4 ПКУ).
Контролюючий орган, який прийняв самостійне рішення про анулювання реєстрації платника податку, зобов’язаний письмово повідомити особу протягом трьох робочих днів після дня анулювання такої реєстрації (п. 184.10 ПКУ).
Джерело: ДПС
Читайте більше:
Анулювання реєстрації платником ПДВ: підстави та процедура
Перехід ФОП на єдиний податок (3 група): чи можна відмовитися від ПДВ
ФОПу, що отримав більше 1 млн. грн анулювали статус платника ЄП: що з ПДВ
ФОП з ЄП перейшов на загальну систему: коли реєструватися платником ПДВ
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Податкова та фінзвітність
14.09.2026
Податкова декларація з плати за землю: порядок подання і заповнення
Декларація із плати за землю подається на вибір платника або раз на рік або кожного місяця. У цій статті розглянемо, хто має подавати таку декларацію, а хто звільнений від її подання, в який спосіб подати та як заповнити декларацію

Інвентаризація
14.09.2026
Делегування права підпису касових ордерів та особливості інвентаризації каси
У матеріалі розглядаються три ключові питання ведення касових операцій відповідно до Положення НБУ №148: можливість делегування права підпису касових ордерів іншим працівникам (окрім головного бухгалтера) за наказом керівника із дотриманням вимог щодо матеріальної відповідальності; порядок здачі готівкової виручки в банк нештатними працівниками через договори аутстафінгу (лізингу) персоналу із ліцензованих компаній; а також обов’язковість застосування затвердженої форми акта інвентаризації готівки (Додаток 7 до Положення №148) під час проведення будь-яких щомісячних або позапланових ревізій каси, а не лише річних
Військовий облік
14.09.2026
У Резерв+ застарілі дані: що можна виправити онлайн, а коли звертатись до ТЦК у 202 році
У Резерв+ можна самостійно змінити лише окремі персональні дані, тоді як більшість відомостей надходить із реєстру «Оберіг» та інших державних реєстрів. Якщо в застосунку відображається стара адреса, неправильна інформація про освіту, стан здоров’я чи інші неактуальні відомості, їх потрібно виправляти через відповідну установу, зокрема ТЦК та СП. Для цього можуть знадобитися документи, що підтверджують актуальні дані
ФОП
14.09.2026
Завищення доходу в декларації ФОП 2 групи: чи потрібно та як виправити у 2026 році
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?
ІТ, Дія Сіті, Дефенс Сіті
14.09.2026
Сумісник на 0,5 ставки у резидента «Дія Сіті»: чи можна застосовувати ПДФО 5% та пільгове ЄСВ
Режим «Дія Сіті» передбачає особливі правила оподаткування виплат працівникам, зокрема застосування ставки ПДФО 5% до зарплати за трудовим договором. При цьому робота спеціаліста за зовнішнім сумісництвом на 0,5 ставки та фактичний розмір його місячної винагороди самі по собі не позбавляють компанію права на пільгове оподаткування. Аналогічно, для ЄСВ резидент «Дія Сіті» за дотримання встановлених законом критеріїв нараховує внесок у розмірі мінімального страхового внеску за кожну застраховану особу
Відстрочки, ВЛК
14.09.2026
Автопродовження відстрочки не відбулось: у 2026 році необхідно звертатись у ЦНАП
Автоматичне продовження відстрочки від мобілізації працює лише за умови, що всі необхідні дані містяться та коректно відображаються у державних реєстрах. Найчастіше проблеми виникають у багатодітних батьків, осіб, які доглядають за родичами, або громадян, чиї рідні мають інвалідність. Якщо система не підтверджує право на відстрочку автоматично, громадянину доведеться звертатися до ЦНАПу з підтвердними документами
Ліцензії та дозволи
14.09.2026
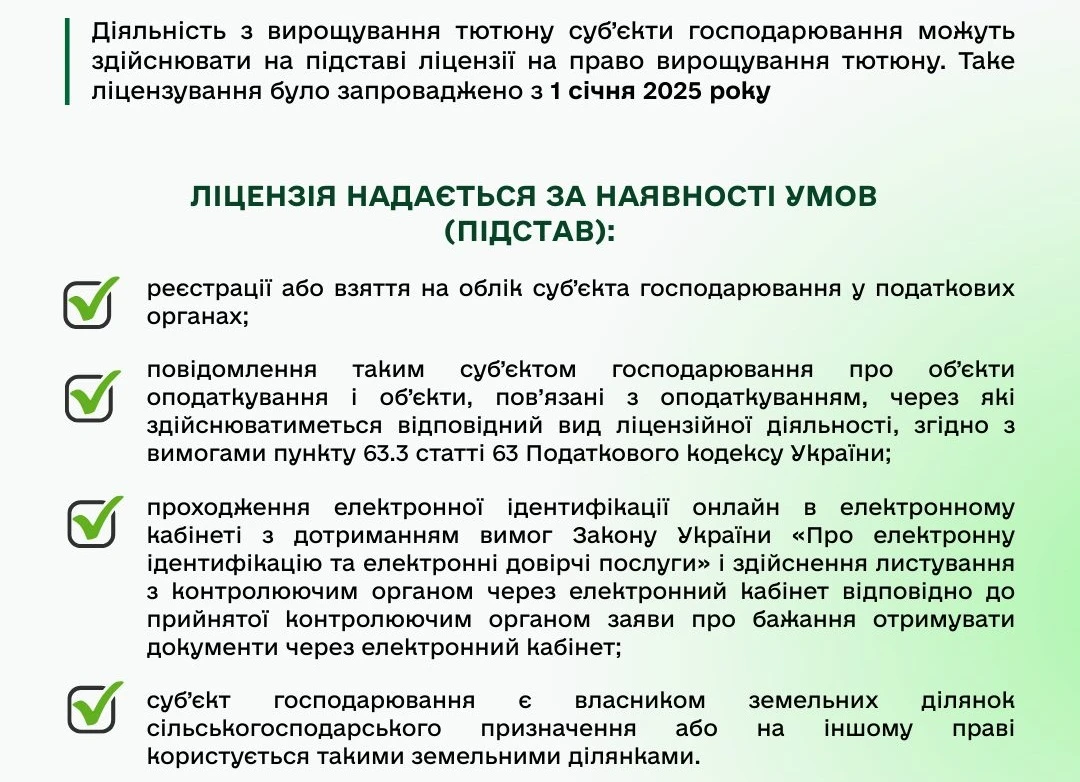
Вирощування тютюну та обіг тютюнової сировини: чи потрібна ліцензія у 2026 році
Суб’єкт господарювання, який планує здійснювати діяльність з вирощування тютюну та реалізовувати тютюнову сировину іншому суб’єктові господарювання повинен отримати ліцензію на право вирощування тютюну
ІТ, Дія Сіті, Дефенс Сіті
14.09.2026
ПДФО з лікарняних штатних працівників і гіг-контрактера: коди сплати у 2026 році
Для резидентів Дія Сіті діє окремий код класифікації доходів бюджету для сплати ПДФО із доходів спеціалістів – 11011200. Водночас під час виплати лікарняних важливо враховувати статус отримувача та джерело фінансування виплати. Для лікарняних штатного працівника за перші п’ять календарних днів, які оплачуються роботодавцем, застосовується відповідний код залежно від виду доходу. Окремо визначається код для ПДФО з лікарняних гіг-контрактера, якщо виплата починаючи з шостого дня здійснюється за рахунок коштів Пенсійного фонду України
Лікарняні та декретні
14.09.2026
Поранення через атаку дроном у 2026 році: чи вважається травма виробничою та як діяти роботодавцю?
Працівник у робочий час отримав осколкове поранення середньої тяжкості після атаки дроном. Було надано медичну допомогу працівниками швидкої допомоги. Але через добу стан працівника погіршився, у лікарні були виявлені ускладнення, які потребують хірургічного втручання. Оформили лікарняний. Чи буде травма вважатись виробничою? Які повинні бути дії роботодавця?
ПДВ
14.09.2026
Відображення аркуша коригування до митної декларації у декларації з ПДВ: дата виписки чи реєстрації у 2026 році
Розрахунок (аркуш) коригування до митної декларації включати до податкового кредиту у декларації з ПДВ за датою виписки чи за датою реєстрації, якщо дата виписки – 24.02.2026, а дата реєстрації – 21.07.2026?
Судова практика
14.09.2026
Втрата довір’я не дорівнює особистій неприязні: коли можна звільнити працівника за п. 2 ч. 1 ст. 41 КЗпП
Верховний Суд звернув увагу, що для звільнення за п. 2 ч. 1 ст. 41 КЗпП недостатньо самої нестачі чи суб’єктивної втрати довір’я роботодавця – потрібно встановити конкретні винні дії працівника та їхній зв’язок із довіреними цінностями. Водночас у справі № 126/1682/24 від 19 серпня 2026 року ВС не визнав звільнення законним чи незаконним остаточно: постанову апеляційного суду скасовано, а справу направлено на новий розгляд
ФОП
14.09.2026
Реєстрація ФОП і податки: що важливо знати на старті в 2026 році
З моменту взяття на облік ФОП вважається таким, що перебуває на загальній системі оподаткування, якщо не подав заяву про обрання спрощеної. Для 1-ї та 2-ї груп єдиного податку діє правило з 1-го числа наступного місяця, тоді як платником єдиного податку 3-ї або 4-ї групи ФОП стає з дня державної реєстрації
ПДВ
14.09.2026
У звітному місяці не було постачань, але отримано аванс: яку ПН має скласти продавець
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
Основні засоби, МНМА
14.09.2026
Консервація ОЗ на 1 рік: чи призупиняється прискорена податкова амортизація
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Податкова та фінзвітність
14.09.2026
Продаж корпоративних прав і розірвання договору: як відобразити операцію у Ф1
ДПС пояснила, що дохід від операції з корпоративними правами виникає з моменту переходу права власності на них – незалежно від фактичного отримання продавцем коштів. Тому операцію відображають у додатку Ф1 до річної декларації за той рік, у якому відбувся перехід права власності, а фінансовий результат визначають окремо за кожним інвестиційним активом
Заробітна плата
14.09.2026
У Держпродспоживслужбі близько 6000 вакансій: ФРУ підтримує підвищення оплати праці
Федерація роботодавців України підтримує проєкт постанови, яким пропонується на період воєнного стану та шість місяців після його припинення чи скасування застосовувати до посадових окладів окремих фахівців Держпродспоживслужби додатковий коригуючий коефіцієнт у розмірі до 1,5. У ФРУ зазначають, що в службі наразі не заповнено близько 6000 вакансій, а фінансування підвищених виплат пропонується забезпечити, зокрема, за рахунок коштів спецфонду держбюджету від платних адмінпослуг
Витрати діяльності
14.09.2026
1 млн грн готівкою: чи підтверджує договір витрати на придбання корпоративних прав
ДПС пояснила, що договір купівлі-продажу корпоративних прав підтверджує факт їх придбання та договірну вартість, але сам по собі не підтверджує фактично понесені витрати. Для врахування 1 млн грн у вартості інвестиційного активу потрібні документи, що засвідчують проведення розрахунку
Заробітна плата
14.09.2026
Додаток Д1 до Податкового розрахунку 2026: 8 прикладів заповнення
Як заповнювати Додаток Д1 до нового Податкового розрахунку у 2026 році? Розглядаємо 8 практичних ситуацій: відпустка за свій рахунок, сумісництво та суміщення, звільнення і повторне прийняття, інвалідність, мобілізація, компенсація за відпустку, премія колишньому працівнику та лікарняні
ІТ, Дія Сіті, Дефенс Сіті
14.09.2026
Дія Сіті та Дефенс Сіті: чи можна одночасно мати 2 статуси для цілей оподаткування
Податківці пояснили, що підприємство може одночасно мати статуси резидента Дія Сіті та Дефенс Сіті, але не може застосовувати передбачене для Дефенс Сіті звільнення від податку на прибуток. Водночас, за позицією ДПС, воно зберігає можливість застосовувати особливий режим оподаткування як резидент Дія Сіті та виплачувати дивіденди засновникам-фізособам за відповідними правилами