Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Заробітна плата
16.06.2026
Мінімальна зарплата – 2027: нові суми ЄСВ, штрафів і податків для ФОП
Мінімальна зарплата в Україні може зрости вже з 1 січня 2027 року до 9 546 грн. Саме такий орієнтир заклав Мінфін у бюджетних прогнозах на 2027–2029 роки. На перший погляд, підвищення мінімалки виглядає як хороша новина для працівників. Але насправді зміни торкнуться значно ширшого кола людей. Разом із мінімальною зарплатою автоматично зростуть ЄСВ, трудові штрафи, ліміти доходу для ФОП, ставки єдиного податку та військового збору. Тож хто виграє від підвищення, а кому доведеться платити більше розберемось далі
- Головні показники для бухгалтера: МЗП, прожитковий мінімум, ЄСВ, ЄП
- Мінімалка 2027–2029: що пропонує Мінфін
- Скільки працівник реально отримає на руки у 2027 році
- ЄСВ зросте для всіх
- Індексацію зарплат можуть обнулити
- Хороша новина для ФОП: ліміти доходу зростуть
- ФОП доведеться платити більше податків
- Розмір добових у 2027 році: що зміниться
- Що змінює новий прожитковий мінімум – 2027
- Благодійна допомога без податків стане більшою
- Мінімальні аліменти у 2027 році: на скільки зростуть виплати на дітей
- Висновки
Головні показники для бухгалтера: МЗП, прожитковий мінімум, ЄСВ, ЄП
Мінфін уже окреслив фінансові орієнтири на найближчі три роки. У листі від 17.04.2026 року №04110-08-6/10858 відомство надало головним розпорядникам бюджетних коштів ключові показники, які враховуватимуть під час формування бюджету на 2027–2029 роки.
Серед них – прогнозні розміри мінімальної зарплати, прожиткового мінімуму, посадового окладу за 1-м тарифним розрядом ЄТС, а також нові правила індексації зарплат. Але підвищення мінімалки означає не лише додаткові доходи для працівників. Це автоматичний запуск цілого ланцюга змін, які вплинуть на роботодавців, ФОП, бухгалтерів і навіть на розмір штрафів від контролюючих органів.
Розберемо скільки насправді коштуватиме це підвищення бізнесу та що реально відчує працівник у власному гаманці.
Мінімалка 2027–2029: що пропонує Мінфін
Поки що це лише прогнозні показники, але саме на них уже орієнтуються під час розрахунку майбутніх бюджетних рішень. Отже, згідно з прогнозами Мінфіну, мінімальна зарплата може становити:
- з 1 січня 2027 року – 9 546 гривень;
- з 1 січня 2028 року – 10 377 гривень;
- з 1 січня 2029 року – 11 114 гривень.
МЗП і розмір посадового окладу працівника І тарифного розряду ЄТС
Показники | Розмір, грн | |
2026 рік | 2027 рік (прогнозований) | |
Мінімальна заробітна плата (МЗП) | 8 647 | 9 546 |
Розмір посадового окладу працівника І тарифного розряду ЄТС | 3 470 | 3 819 |
Скільки працівник реально отримає на руки у 2027 році
Якщо мінімальну зарплату встановлять на рівні 9 546 гривень, то після сплати податків працівник фактично отримає близько 7 350 гривень.
Із зарплати буде утримано:
- ПДФО 18% – 1 718 гривень;
- військовий збір 5% – 477 гривень.
Після утримання податків працівник із мінімальною зарплатою фактично отримає близько 7350 гривень. Тобто майже 2200 гривень буде спрямовано до бюджету у вигляді податків. Водночас роботодавцю такий працівник коштуватиме ще дорожче, адже додатково потрібно сплатити ЄСВ.
ЄСВ зросте для всіх
Разом із мінімалкою збільшиться і мінімальний страховий внесок.
У 2027 році він може становити:
- мінімальний ЄСВ – 2 100 грн на місяць;
- максимальна база нарахування ЄСВ – 190 920 гривень.;
- максимальний ЄСВ за ставкою 22% – понад 42 тисячі гривень.
Мінімальний та максимальний розмір ЄСВ
Показники | Розмір, грн | |
2026 рік | 2027 рік (прогнозований) | |
Максимальна база нарахування ЄСВ (20 розмірів МЗП) | 172 940 (8 647 х 20) | 190 920 (9 546 х 20) |
Максимальний ЄСВ (ставка ЄСВ 22%) | 38 046,80 | 42 002,40 |
Максимальний ЄСВ (ставка ЄСВ 8,41%) | 14 544,25 | 16 056,37 |
Мінімальний ЄСВ (МЗП х 22%) | 1902,34 (8647 х 22%) | 2 100,12 (9 546 х 22%) |
Це означає, що у 2027 році працівник із зарплатою 9546 гривень коштуватиме роботодавцю вже понад 11 600 гривень щомісяця без урахування інших витрат.
Тобто навіть якщо доходи не збільшаться, обов'язкові платежі для бізнесу все одно виростуть.
Неоформлений працівник може коштувати майже 100 тис. грн.
Разом із мінімальною зарплатою автоматично збільшуються і трудові штрафи.
Найбільше роботодавців може вразити штраф за неоформленого працівника – 95 460 гривень за кожну особу.
Також зростуть санкції за:
- порушення мінімальних державних гарантій в оплаті праці – 19 092 гривень за працівника;
- затримку зарплати – 28 638 гривень;
- інші порушення трудового законодавства – 9 546 гривень.
Трудові штрафи
Вид порушення | Розмір штрафу, грн | |
2026 рік | 2027 рік (прогнозований) | |
Неоформлені працівники | 86 470 за кожного працівника | 95 460 за кожного працівника |
Виплата зарплати без нарахування ЄСВ | ||
Порушення встановлених строків виплати зарплати | 25 941 | 28 638 |
Недотримання мінімальних державних гарантій в оплаті праці | 17 294 за кожного працівника | 19 092 за кожного працівника |
Інші порушення трудового законодавства | 8 647 за кожне порушення | 9 546 за кожне порушення |
Фактично кожне підвищення мінімалки автоматично підвищує й вартість помилки для роботодавця.
Індексацію зарплат можуть обнулити
Є ще одна важлива новина, яку багато хто може пропустити. У бюджетних орієнтирах передбачено, що у 2027 році індексація починатиме накопичуватися заново – з січня.
Простими словами, сума індексації, яка сформується наприкінці 2026 року, на новий рік не переноситься. Для бухгалтерів це означає фактичне «перезавантаження» індексації.
Хороша новина для ФОП: ліміти доходу зростуть
Підвищення мінімальної зарплати автоматично збільшує граничні обсяги доходу для єдинників.
У 2027 році вони можуть становити:
- І група – до 1 594 182 гривень;
- ІІ група – до 7 961 364 гривень;
- ІІІ група – до 11 140 182 гривень.
Ліміти доходів для платників єдиного податку
Група платників єдиного податку | Розмір, грн | |
2026 рік | 2027 рік (прогнозований) | |
Перша група ФОП | 1 444 049 (167 МЗП) | 1 594 182 (167 МЗП) |
Друга група ФОП | 7 211 598 (834 МЗП) | 7 961 364 (834 МЗП) |
Третя група ФОП | 10 091 049 (1167 МЗП) | 11 140 182 (1167 МЗП) |
Це дозволить частині підприємців працювати з більшими оборотами без втрати права на спрощену систему.
ФОП доведеться платити більше податків
Разом із лімітами збільшаться і платежі.
Для другої групи єдиного податку максимальна ставка податку може зрости до 1 909 гривень на місяць. Крім того, збережеться військовий збір для ФОП – 954,60 грн щомісяця.
Ставка єдиного податку для ФОП
Група платників єдиного податку | Розмір єдиного податку, грн | |
2026 рік | 2027 рік (прогнозований) | |
Перша група ФОП | 332,80 (10% від ПМ) | 367,4 (10% від ПМ) |
Друга група ФОП | 1 729,40 (20% від МЗП) | 1 909,2 (20% від МЗП) |
Третя група ФОП | 5% від доходів для неплатників ПДВ 3% від доходів для платників ПДВ | 5% від доходів для неплатників ПДВ 3% від доходів для платників ПДВ |
Тобто підвищення лімітів супроводжуватиметься й підвищенням податкового навантаження.
Розмір добових у 2027 році: що зміниться
Підвищення мінімальної зарплати вплине і на розмір добових для відряджень в межах України. Максимальна сума, яку роботодавець зможе виплачувати без додаткового оподаткування, зросте з 864,70 грн до 954,60 грн на день. Натомість для закордонних відряджень ліміт залишиться незмінним – до 80 євро на день незалежно від підвищення соціальних стандартів в Україні.
Максимальний розмір добових
Країна відрядження | Розмір, грн | |
2026 рік | 2027 рік (прогнозований) | |
Україна | 864,70 | 954,60 |
За кордон | Не більше 80 євро | Не більше 80 євро |
Що змінює новий прожитковий мінімум – 2027
Серед ключових показників, які пропонує змінити Мінфін на 2027 -2029 роки, це розмір прожиткового мінімуму. На перший погляд, ця цифра цікавить лише отримувачів соціальних виплат. Але насправді її значення набагато ширше. Саме прожитковий мінімум впливає на податкові соціальні пільги, розміри окремих видів допомоги, неоподатковувану благодійну допомогу та низку інших показників, з якими щодня працюють бухгалтери та кадровики. Відповідно до бюджетних пропозицій, у 2027 році прожитковий мінімум планують підвищити для всіх соціальних і демографічних груп населення.
Його розмір може становити для працездатних осіб – 3674 гривень. Підвищення пояснюють необхідністю врахувати прогнозовану інфляцію та зростання споживчих цін. Разом із прожитковим мінімумом автоматично змінюються податкові пільги та неоподатковувані суми допомоги.
Прожитковий мінімум
Вид прожиткового мінімуму | Розмір, грн | |
2026 рік | 2027 рік (прогнозований) | |
Прожитковий мінімум для працездатних осіб | 3 328 | 3 674 |
Інші види прожиткових мінімумів, що використовуються для розрахунку соцвиплат: | ||
| 2 817 | 3 110 |
| 3 512 | 3 877 |
| 2 595 | 2 865 |
| 3 209 | 3 543 |
Податкова соціальна пільга трохи зросте
Що стосується розміру податкової соціальної пільги. То саме тому експерти вже не перший рік говорять про поступову втрату практичного значення цього інструменту для більшості найманих працівників.
У 2027 році базова податкова соціальна пільга може становити 1837 гривень. Одночасно збільшиться і граничний дохід, який дозволяє її застосовувати, – до 5144 гривень. Втім тут є важливий нюанс. Оскільки мінімальна зарплата вже зараз значно перевищує цей поріг, скористатися податковою соціальною пільгою зможе досить обмежене коло працівників.
Податкова соціальна пільга
Показник | Розмір, грн | |
2026 рік | 2027 рік (прогнозований) | |
Податкова соціальна пільга (ПСП) | 1 664 (3328 грн х 0,5) | 1837 (3 674 х 0,5) |
Поріг на отримання ПСП | 4 660 (3328 грн х 1,4 округлених до найближчих 10 грн) | 5140 (3 674 грн х 1,4 округлених до найближчих 10 грн) |
Благодійна допомога без податків стане більшою
Завдяки підвищенню прожиткового мінімуму збільшаться і деякі неоподатковувані виплати.
Зокрема, у 2027 році нецільову благодійну допомогу можна буде надати в сумі до 5 140 гривень без сплати ПДФО та військового збору. Також зросте неоподатковуваний розмір допомоги на поховання від роботодавця – до 10 280 гривень. Це дозволить надавати більшу фінансову підтримку працівникам та їхнім родинам без додаткового податкового навантаження.
Неоподатковувані виплати у 2027 році
Види допомоги | Розрахунок | Максимальний неоподатковуваний розмір у 2027 році, грн |
Нецільова благодійна допомога | 3 674 грн × 1,4 = 5 143,60 грн → округлення до найближчих 10 грн | 5 140 |
Допомога на поховання від роботодавця | 5 140 грн × 2 | 10 280 |
Мінімальні аліменти у 2027 році: на скільки зростуть виплати на дітей
Мінімальний гарантований розмір аліментів у 2027 році також зросте, оскільки він безпосередньо залежить від прожиткового мінімуму для дітей.
Так, для дітей віком до 6 років мінімальні аліменти можуть збільшитися з 1 408,50 гривень у 2026 році до 1 555 гривень у 2027 році. Для дітей від 6 до 18 років гарантований мінімум зросте з 1 756 до 1 938,50 гривень.
А для дітей віком від 18 до 23 років, які продовжують навчання та мають право на утримання, мінімальний розмір аліментів може підвищитися з 1 664 до 1 771,50 гривень.
Таким чином, підвищення прожиткового мінімуму вплине не лише на соціальні виплати та податкові пільги, а й на розмір мінімальних аліментних зобов'язань. Це означає, що у 2027 році батькам, які сплачують аліменти у мінімально гарантованому розмірі, доведеться враховувати нові суми виплат.
Мінімальні аліменти
Категорія осіб, для яких нараховуються аліменти | Розмір аліментів за показниками, грн | |
2026 рік | 2027 рік (прогнозований) | |
Для дітей віком до 6 років | 1 408,50 (2817 грн х 0,5) | 1 555 (3 110 грн х 0,5) |
Для дітей віком від 6 до 18 років | 1 756 (3512 грн х 0,5) | 1 938,50 (3877 грн х 0,5) |
Для дітей віком від 18 до 23 років | 1 664 (3328 грн х 0,5) | 1 771,50 (3543 грн х 0,5) |
Висновки
- Підвищення мінімальної зарплати до 9 546 грн означає не лише більші доходи працівників, а й зростання витрат роботодавців. Автоматично збільшаться суми ЄСВ, трудових штрафів, добових та інших показників, прив'язаних до мінзарплати.
- ФОП отримають більші ліміти доходу, але разом із цим зростуть і обов'язкові платежі. Тому розширення можливостей для бізнесу супроводжуватиметься додатковим фінансовим навантаженням.
- Прожитковий мінімум продовжує виконувати роль ключової розрахункової величини. Саме від нього залежатимуть податкові соціальні пільги, благодійна допомога без оподаткування, аліменти та низка соціальних гарантій.
- Але фактично розмір прожиткового мінімуму залишається значно нижчим за реальні витрати домогосподарств. Тому для більшості громадян набагато важливішим є не сам розмір прожиткового мінімуму, а ті виплати, податкові пільги та соціальні гарантії, які до нього прив'язані.
Читайте більше:
Мінімальна заробітна плата у 2026 році
Прожитковий мінімум у 2026 році
Прожитковий мінімум у 2027 році
Мінімалка, прожитковий мінімум, ЄТС та індексація: бюджет – 2027
Державний нагляд
16.09.2026
З 16.09 запрацювала нова система державного контролю за ГМО та продукцією з ними
З 16.09.2026 набирає чинності новий закон, який змінює підходи до державного регулювання генетично модифікованих організмів і продукції з ГМО. Документ передбачає нову процедуру державної реєстрації, створення Державного реєстру ГМО, оновлені правила маркування, моніторингу та державного контролю

Пільги
16.09.2026
Коли не застосовується ПСП: основні обмеження для працівників у 2026 році
ПСП зменшує оподатковуваний дохід працівника, але застосовується лише до зарплати та за одним місцем її нарахування. Є випадки, коли навіть за наявності зарплати працівник не може скористатися податковою соціальною пільгою
Цільове фінансування
16.09.2026
19 400 грн на підготовку до зими: подавайте заявки до 30 жовтня
Отримати одноразову допомогу у розмірі 19 400 грн на підготовку до зими. Програма передбачає підтримку найбільш вразливих домогосподарств, зокрема сімей із дітьми, людей з інвалідністю, пенсіонерів, ВПО та багатодітних родин. Цього року допомога буде доступна не лише мешканцям приватних будинків, а й жителям багатоквартирних будинків. Очікується, що прийом заявок триватиме з 1 вересня до 30 жовтня, а виплати здійснюватимуть у міру формування списків отримувачів
Відрядження, підзвітні кошти
16.09.2026
Витрати на відрядження – 2026: що не оподатковується ПДФО та чим підтвердити витрати
Витрати на відрядження працівника не завжди є його оподатковуваним доходом: важливі вид витрат, їх зв’язок із відрядженням та наявність підтвердних документів. Без ПДФО можна компенсувати документально підтверджені витрати на проїзд, проживання, страхування та інші необхідні витрати, передбачені правилами відрядження. Водночас алкоголь, тютюнові вироби, чайові та плата за видовищні заходи мають окремі правила оподаткування. Тож перед відшкодуванням витрат на відрядження варто перевірити документи та визначити, чи включається конкретна сума до оподатковуваного доходу працівника
ПДФО
16.09.2026
Роботодавець компенсував медогляд перед працевлаштуванням: чи потрібно сплачувати податки у 2026 році
Якщо працівник самостійно оплатив профілактичний медогляд до працевлаштування, а роботодавець після прийняття на роботу компенсував ці витрати, така виплата вважається додатковим благом та оподатковується. Водночас для обов’язкового медогляду окремих категорій працівників діють інші правила: якщо витрати безпосередньо несе роботодавець, вони не включаються до оподатковуваного доходу

Перевірки, штрафи
16.09.2026
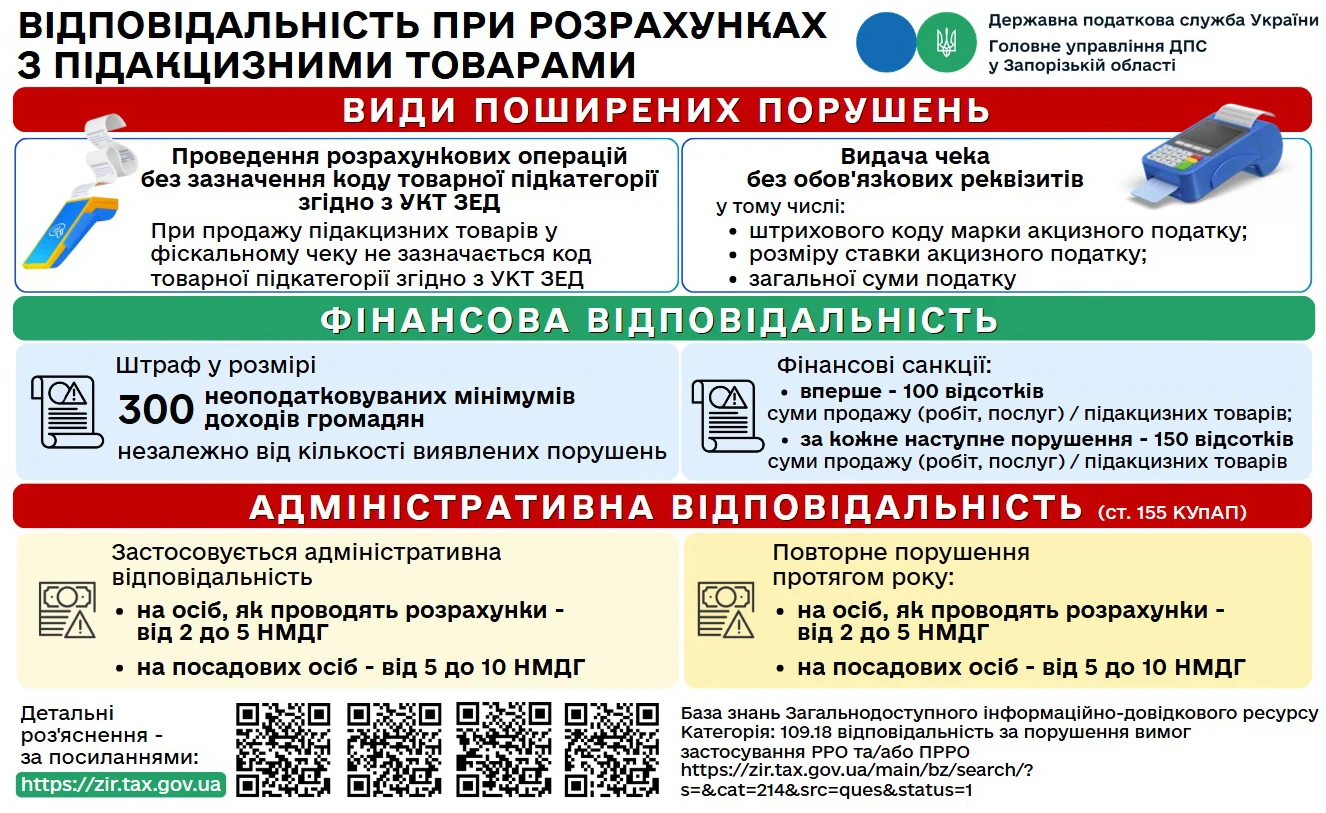
Відсутній код УКТ ЗЕД у чеку: яка відповідальність у 2026 році
Продаж підакцизних товарів в Україні вимагає суворого дотримання правил застосування РРО/ПРРО, зокрема обов’язкового програмування товарів із зазначенням коду УКТ ЗЕД, ціни та кількості. Порушення цих вимог може призвести не лише до значних фінансових санкцій, а й до адміністративної відповідальності посадових осіб
Відрядження, підзвітні кошти
16.09.2026
Працівник їде у відрядження на власному авто: які податки виникають із компенсації ПММ, – позиція ДПС
Працівник може використовувати власний автомобіль під час службового відрядження, а роботодавець – компенсувати витрати на придбані паливно-мастильні матеріали. Водночас така компенсація має податкові наслідки для працівника та підприємства. За наведеним роз’ясненням, відшкодована вартість ПММ включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором. Крім того, на суму компенсації роботодавець має нарахувати ЄСВ
Єдиний податок
16.09.2026
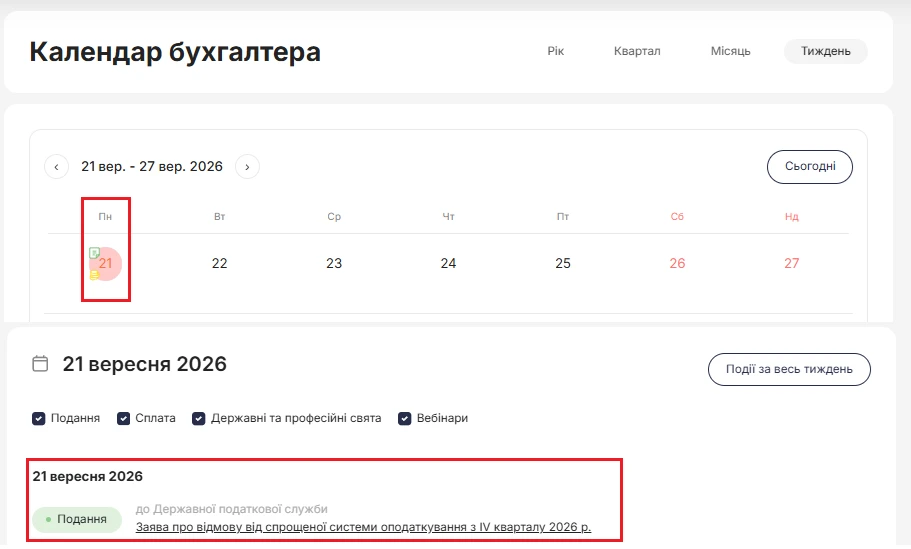
Для відмови від спрощенки подайте заяву до 21 вересня (включно) + зразки заяв
Суб’єкти господарювання, які бажають відмовитися від спрощеної системи оподаткування з 1 жовтня 2026 року, мають подати відповідну заяву до контролюючого органу не пізніше 21 вересня (включно). Заява може бути подана особисто, поштою, електронними засобами чи через державного реєстратора. Подані заяви не можна відкликати
ПДВ
16.09.2026
ПДВ після реорганізації: чи може правонаступник включити податковий кредит у 2026 році
Якщо податкова накладна / розрахунок коригування була зареєстрована постачальником в ЄРПН після реорганізації платника податку – покупця шляхом приєднання, правонаступник такого платника податку не має права на включення такої податкової накладної / розрахунку коригування до податкового кредиту
Пільги
16.09.2026
Застосування ПСП без отримання від працівника заяви: чи є відповідальність у 2026 році
Податкова соціальна пільга дозволяє зменшити суму податку на доходи фізичних осіб, утримуваного із зарплати працівника. Вона застосовується лише за одним місцем роботи та діє з моменту подання працівником відповідної заяви і підтвердних документів

Політика, економіка
16.09.2026
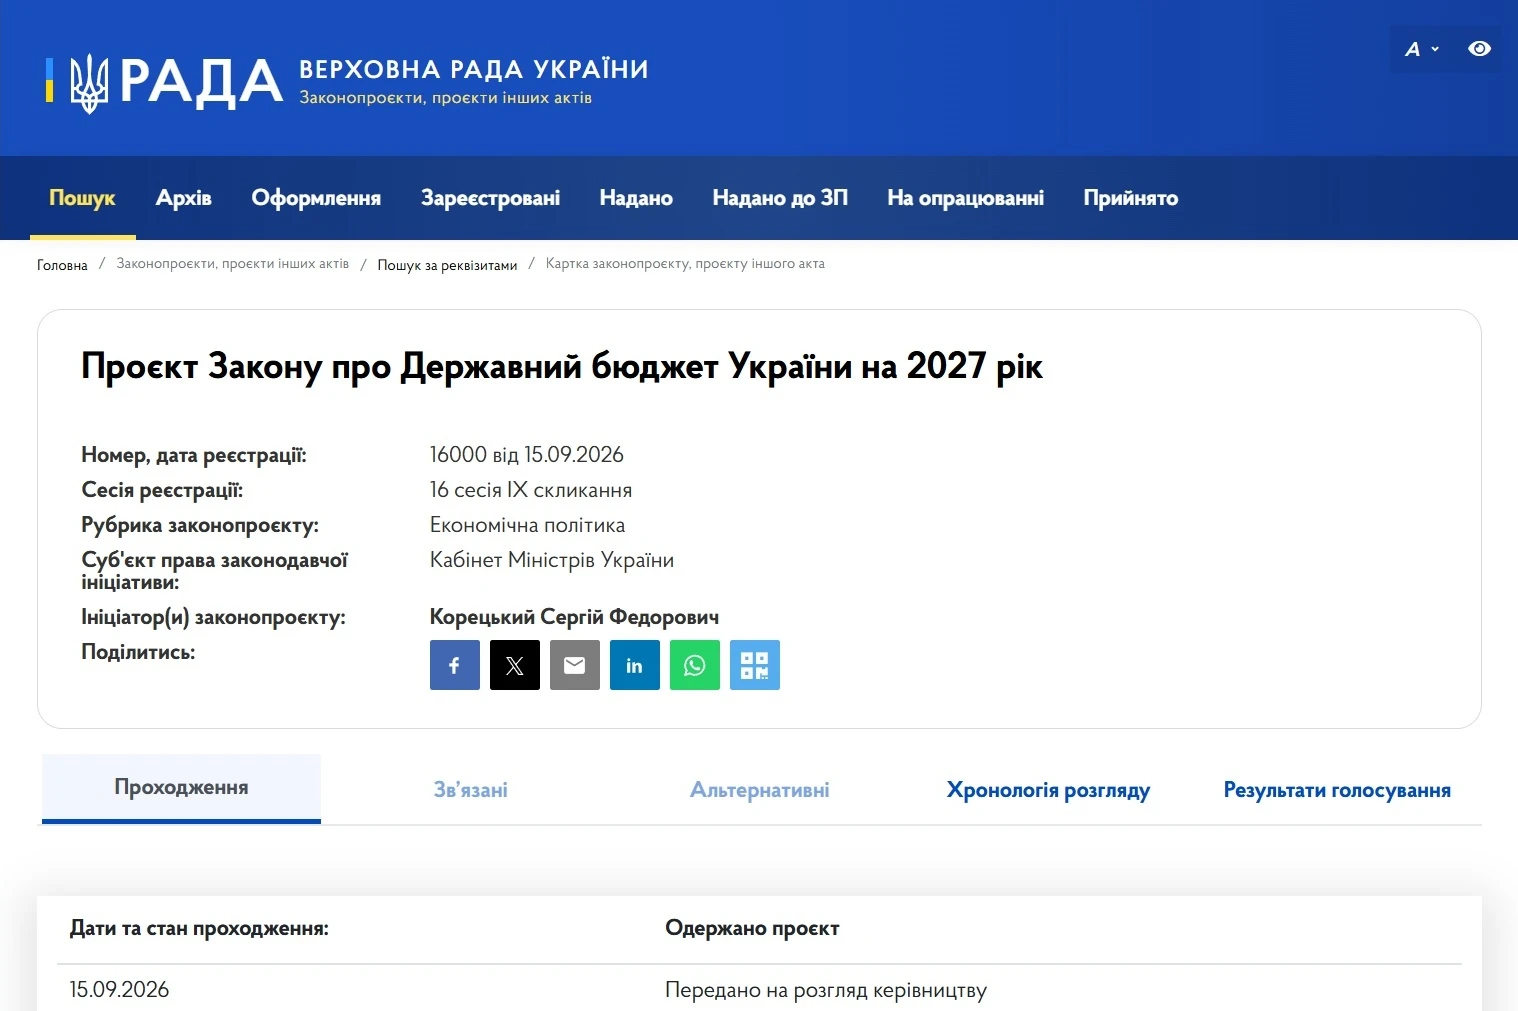
Держбюджет-2027 буде ухвалено до грудня 2026 року: етапи розгляду законопроєкту від нардепа
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Розгляд у першому читанні має відбутися не пізніше 20 жовтня, а друге читання – завершитися до 20 листопада
Бронювання, критичність
16.09.2026
Нові критерії критично важливих підприємств з 18 жовтня: вимоги для агро-, лісової та рибної галузей
Міністерство аграрної політики та продовольства України затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки в особливий період. Відповідний наказ від 02 вересня 2026 року було зареєстровано в Міністерстві юстиції України 04 вересня 2026 року за № 1210/46604. Документ набирає чинності з 18 жовтня 2026 року
ПДФО
16.09.2026
Подарунки у 2027 році: який ліміт без податків
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Податкова та фінзвітність
16.09.2026
Помилки у Податковому розрахунку: що можна виправити з типом «Звітний»
Перш ніж перейти до особливостей виправлення помилок в податковому розрахунку, потрібно розрізняти які це помилки. Адже похибка може бути як у самому звіті, так і при нарахуванні виплат працівникам. Залежно від цього і будуть способи її виправлення. Спочатку розберемо, як виправити помилку, яку допустили саме при заповнені Податкового розрахунку і яким чином її виправити, зокрема у звітній формі звітності
Державний нагляд
16.09.2026
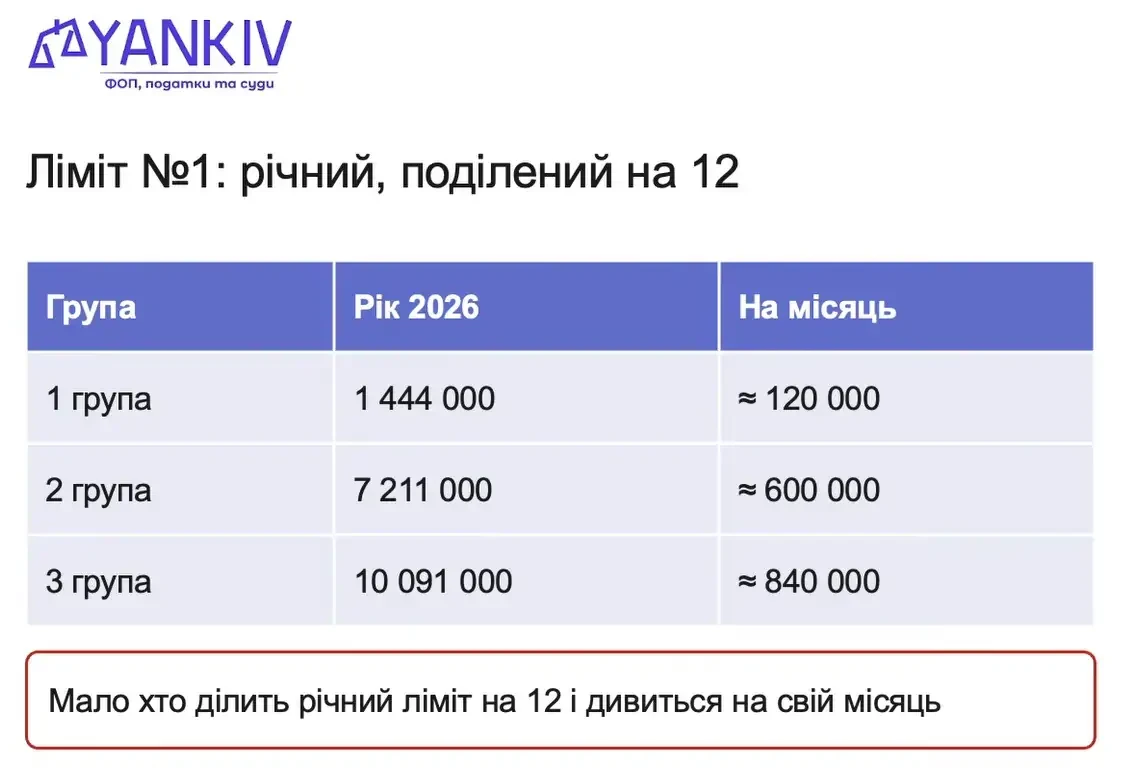
Три ліміти для ФОП у 2026 році: що контролювати, щоб не виникли проблеми з банком
Для ФОП одного лише контролю за річним лімітом доходу вже недостатньо: на проходження платежів впливають також банківські правила фінмоніторингу та історія операцій. Окремі категорії підприємців мають встановлені банками пороги автоматичного проведення платежів, а операції понад них можуть потребувати додаткового документального підтвердження. Водночас різкі зміни обороту, нетипові надходження чи відсутність документів можуть стати підставою для додаткових запитань банку
ФОП
16.09.2026
Чи дозволено використовувати КВЕД 53.20 для ФОП на спрощеній системі
Є КВЕД 53.20 «Інша поштова та кур'єрська дiяльнiсть». Коли реєструємо через Дію, то не пропускає через цей КВЕД, пише що лише для загальної системи оподаткування. Але раніше ніби був доступний. В наших старих ФОП є цей КВЕД. Його потрібно закривати тепер в наших ФОП? Чи будуть наслідки?

Готівкові кошти, розрахунки
16.09.2026
Банківські відсотки за залишок на рахунку: включати в дохід у місяці нарахування чи надходження
Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
Бронювання, критичність
16.09.2026
Галузеві та регіональні критерії для бронювання (станом на 16.09.2026)
Для збереження стабільної роботи економіки та життєзабезпечення громад під час мобілізації важливо чітко визначити, які підприємства і працівники мають залишатися на своїх робочих місцях. Саме з цією метою міністерства та обласні адміністрації затверджують галузеві й регіональні критерії для бронювання, щоб забезпечити виконання критично важливих завдань у різних сферах. Ми зібрали усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Увага: додано критерії після їх перегляду відповідно до Постанови №692!

Кадрова робота
16.09.2026
20-річний бухгалтер працевлаштовується на роботу: чи потрібен медогляд та хто його оплачує
20-річний студент працевлаштовується на посаду бухгалтера. Чи потрібно проходити обов’язковий медогляд? Якщо кандидат самостійно оплатив його вартість, то чи зобов’язаний роботодавець відшкодувати ці витрати? Чи вважається таке відшкодування додатковим благом працівника для цілей оподаткування ПДФО та військовим збором?