

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Повернулися документальні позапланові перевірки, у тому числі ті, які розпочинаються, якщо платник не надасть відповідь на законний запит податкового органу. У цій статті розглянемо, який запит податківців є правомірним, як та коли на нього відповідати
Порядок листування платників податків та ДПС визначений у ст. 42 Податкового кодексу України (далі – ПКУ). Так, платники податків, які звітують в електронній формі та / або пройшли онлайн електронну ідентифікацію в Електронному кабінеті, можуть листуватись з контролерами засобами електронного зв’язку в електронній формі. Але мають бути дотримані вимоги:
та
Платникам, які подали заяву про бажання отримувати документи через Електронний кабінет, документ надсилають в Електронний кабінет і одночасно надсилають платнику податків на його електронну адресу (адреси) інформації про вид документа, дату та час його надіслання в Електронний кабінет.
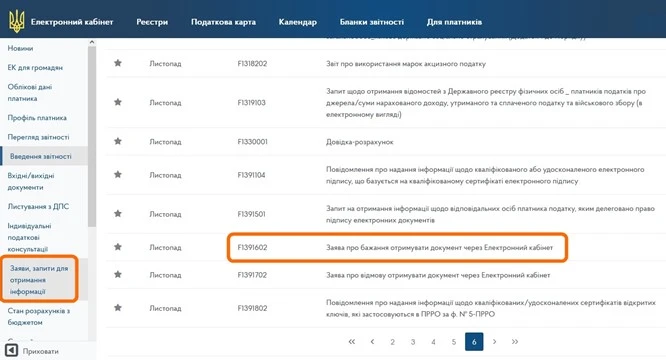
Заяву про бажання отримувати документи через Електронний кабінет подають за допомогою меню «Заяви, запити для отримання інформації» Електронного кабінету:
Верховний Суд (далі – ВС) у постанові від 04.07.2024 у справі № 520/5841/21 вказав:
передумовою використання контролюючим органом способу листування з платником податків шляхом надіслання йому документів засобами електронного зв`язку в електронній формі є подання платником податків відповідної заяви про бажання отримувати документи через Електронний кабінет. За відсутності такої заяви, контролюючий орган повинен надсилати відповідні документи платнику податків в порядку, встановленому п. 42.5 ПКУ.
Тобто, якщо платник податків не подав заяву про бажання отримувати документи через Електронний кабінет, ДПС надсилає документи за адресою (місцезнаходженням, податковою адресою) платника рекомендованим листом з повідомленням про вручення або особисто вручають платнику податків (його представнику).
Отже, якщо платник подав таку заяву, то має відповісти на законний (такий, що відповідає вимогам законодавства) електронний запит податківців. Водночас відповідно до пп. 73.3.2 ПКУ, запит вважається належним чином врученим, якщо його надіслано у порядку, визначеному ст. 42 ПКУ.
Документальну позапланову перевірку проводять на підставі наказу керівника (його заступника або уповноваженої особи) ДПС та за наявності підстав для її проведення.
Водночас наказ про проведення документальної позапланової перевірки на підставі підпунктів 78.1.1, 78.1.4 ПКУ видають, якщо на письмовий запит податківців, в якому зазначаються порушення платника, платник не відповідає протягом 15 робочих днів з дня, наступного за днем отримання запиту.
Наприклад, якщо отримали запит 18.11.2024, то відлік починається з 19.11.2024. Тож, останнім днем для подання відповіді податківцям буде 09.12.2024.
Як вже зазначали, запит вважається належним чином врученим, якщо його надіслано відповідно до ст. 42 ПКУ. Якщо запит складено з порушенням вимог, визначених абзацами першим-п’ятим п. 73.3 ПКУ, платник податків звільняється від обов’язку відповідати на такий запит (пп. 73.3.4 ПКУ).
Нагадуємо, що податківці мають право звернутися до платників податків із письмовим запитом про надання інформації (вичерпний перелік та підстави надання якої встановлено законом), необхідної для виконання покладених на податкові органи функцій, завдань та її документального підтвердження.
Такий запит повинен містити:
Як вказав ВС у постанові від 11.04.2024 у справі №815/2596/17 (далі – постанова ВС від 11.04.2024) вказані приписи ПКУ дають підстави для висновку про те, що запит органу ДПС про надання відповідної інформації платником податків, повинен визначати конкретні підстави. Тобто мають бути чітко окреслені обставини, які відповідно до п. 73.3 ПКУ є умовою, за якої податковий орган може звернутися із таким запитом. Без повідомлення вказаних фактів платник податків позбавлений об`єктивної можливості надати вмотивовані пояснення та їх документальне підтвердження.
Направлення відповідного запиту про надання пояснень та їх документального підтвердження є юридичним фактом, з настанням якого законодавець пов`язує подальшу реалізацію податковим органом свого права на проведення документальної позапланової перевірки.
Якщо виходити з практики, то на запит без переліку запитуваної інформації, все ж таки краще відповісти.
Втім, знову ж таки згадуємо вище наведену постанову ВС від 11.04.2024, де було вказано, що без повідомлення вказаних фактів платник податків позбавлений об'єктивної можливості надати вмотивовані пояснення та їх документальне підтвердження. Схожу правову позицію було висловлено ВС і у постанові від 14.05.2024 у справі №813/4007/17.
Проте платнику варто вказати, що він хотів би надати пояснення або копії відповідних документів, але відсутність переліку інформації, яку би хотів перевірити податковий орган, позбавляє платника можливості виконати свій податковий обов’язок. Адже, податковий орган має чітко вказати підстави та перелік надсилання запиту, щоб платник міг надати належні пояснення та їх документальне підтвердження, що стосуються предмету запиту.
Як було сказано вище, на запит, навіть якщо його було складено з порушенням вимог п. 73.3 ПКУ, все ж таки краще відповісти.
У відповіді потрібно вказати:
Нагадуємо, що штрафи, що передбачені п. 121.2 ПКУ, можуть бути застосовані лише та виключно якщо такий запит складено у відповідності до приписів ст. 73 ПКУ.
Зверніть увагу, що вже починається формуватися нова судова практика. Так, Запорізький окружний адміністративний суд у рішенні від 16.04.2024 у справі №280/1598/24 (рішення набрало законної сили) вказав на те, що у відповіді на запит контролюючого органу, платником не було спростовано податкову інформацію контролюючого органу щодо можливого порушення платником вимог податкового законодавства України, а навпаки підтверджено факт не реєстрації акцизних накладних. За таких обставин, суд дійшов висновку, що контролюючий орган, з огляду на зміст отриманої від платника відповіді на запит, мав право на призначення податкової перевірки на підставі приписів пп.78.1.1 ПКУ.
Щодо строків надання відповіді на запит, то вони передбачені у пп. 73.3.3 ПКУ. Є два строки для надання відповіді:
Разом із тим є один важливий момент. За пп. 20.1.14 та п. 85.4 ПКУ при проведенні перевірок, ревізори мають право отримувати у платників податків належним чином завірені копії первинних фінансово-господарських, бухгалтерських та інших документів, що свідчать про приховування (заниження) об'єктів оподаткування, несплату податків, зборів, платежів, порушення вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи. Такі копії повинні бути засвідчені підписом платника податків або його посадової особи та скріплені печаткою (за наявності).
Відповідний запит на отримання копій документів повинен бути поданий податківцями не пізніше ніж за 5 робочих днів до дати закінчення перевірки.
Якщо надасте відповідь на такий запит під час перевірки, то це може бути розцінене, як визнання провини.
Читати більше:
Коли подавати та як оформити заперечення до акта податкової перевірки
Запит ДПС: мало трудових ресурсів
Перевірки ДПС під час воєнного стану
Мораторій є, а перевірки тривають: що дозволено ДПС у 2025 році
У вас є «працівники» на ЦПД – начувайтесь: ТЦК, ДПС і Держпраці перевіряють разом
ДПС вимагає пояснити причину збитків компанії: як відповісти
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком
Евакуація має завершуватися не виїздом із небезпечної території, а фактичним поселенням людини в безпечному місці. Мінрозвитку презентувало проєкт змін до постанови КМУ №841, який передбачає попереднє резервування житла, підбір місця проживання з урахуванням потреб родини та можливість отримати допомогу навіть без документів. Також потреби евакуйованих планують оцінювати протягом першої доби в транзитному центрі, щоб уникнути повторних процедур
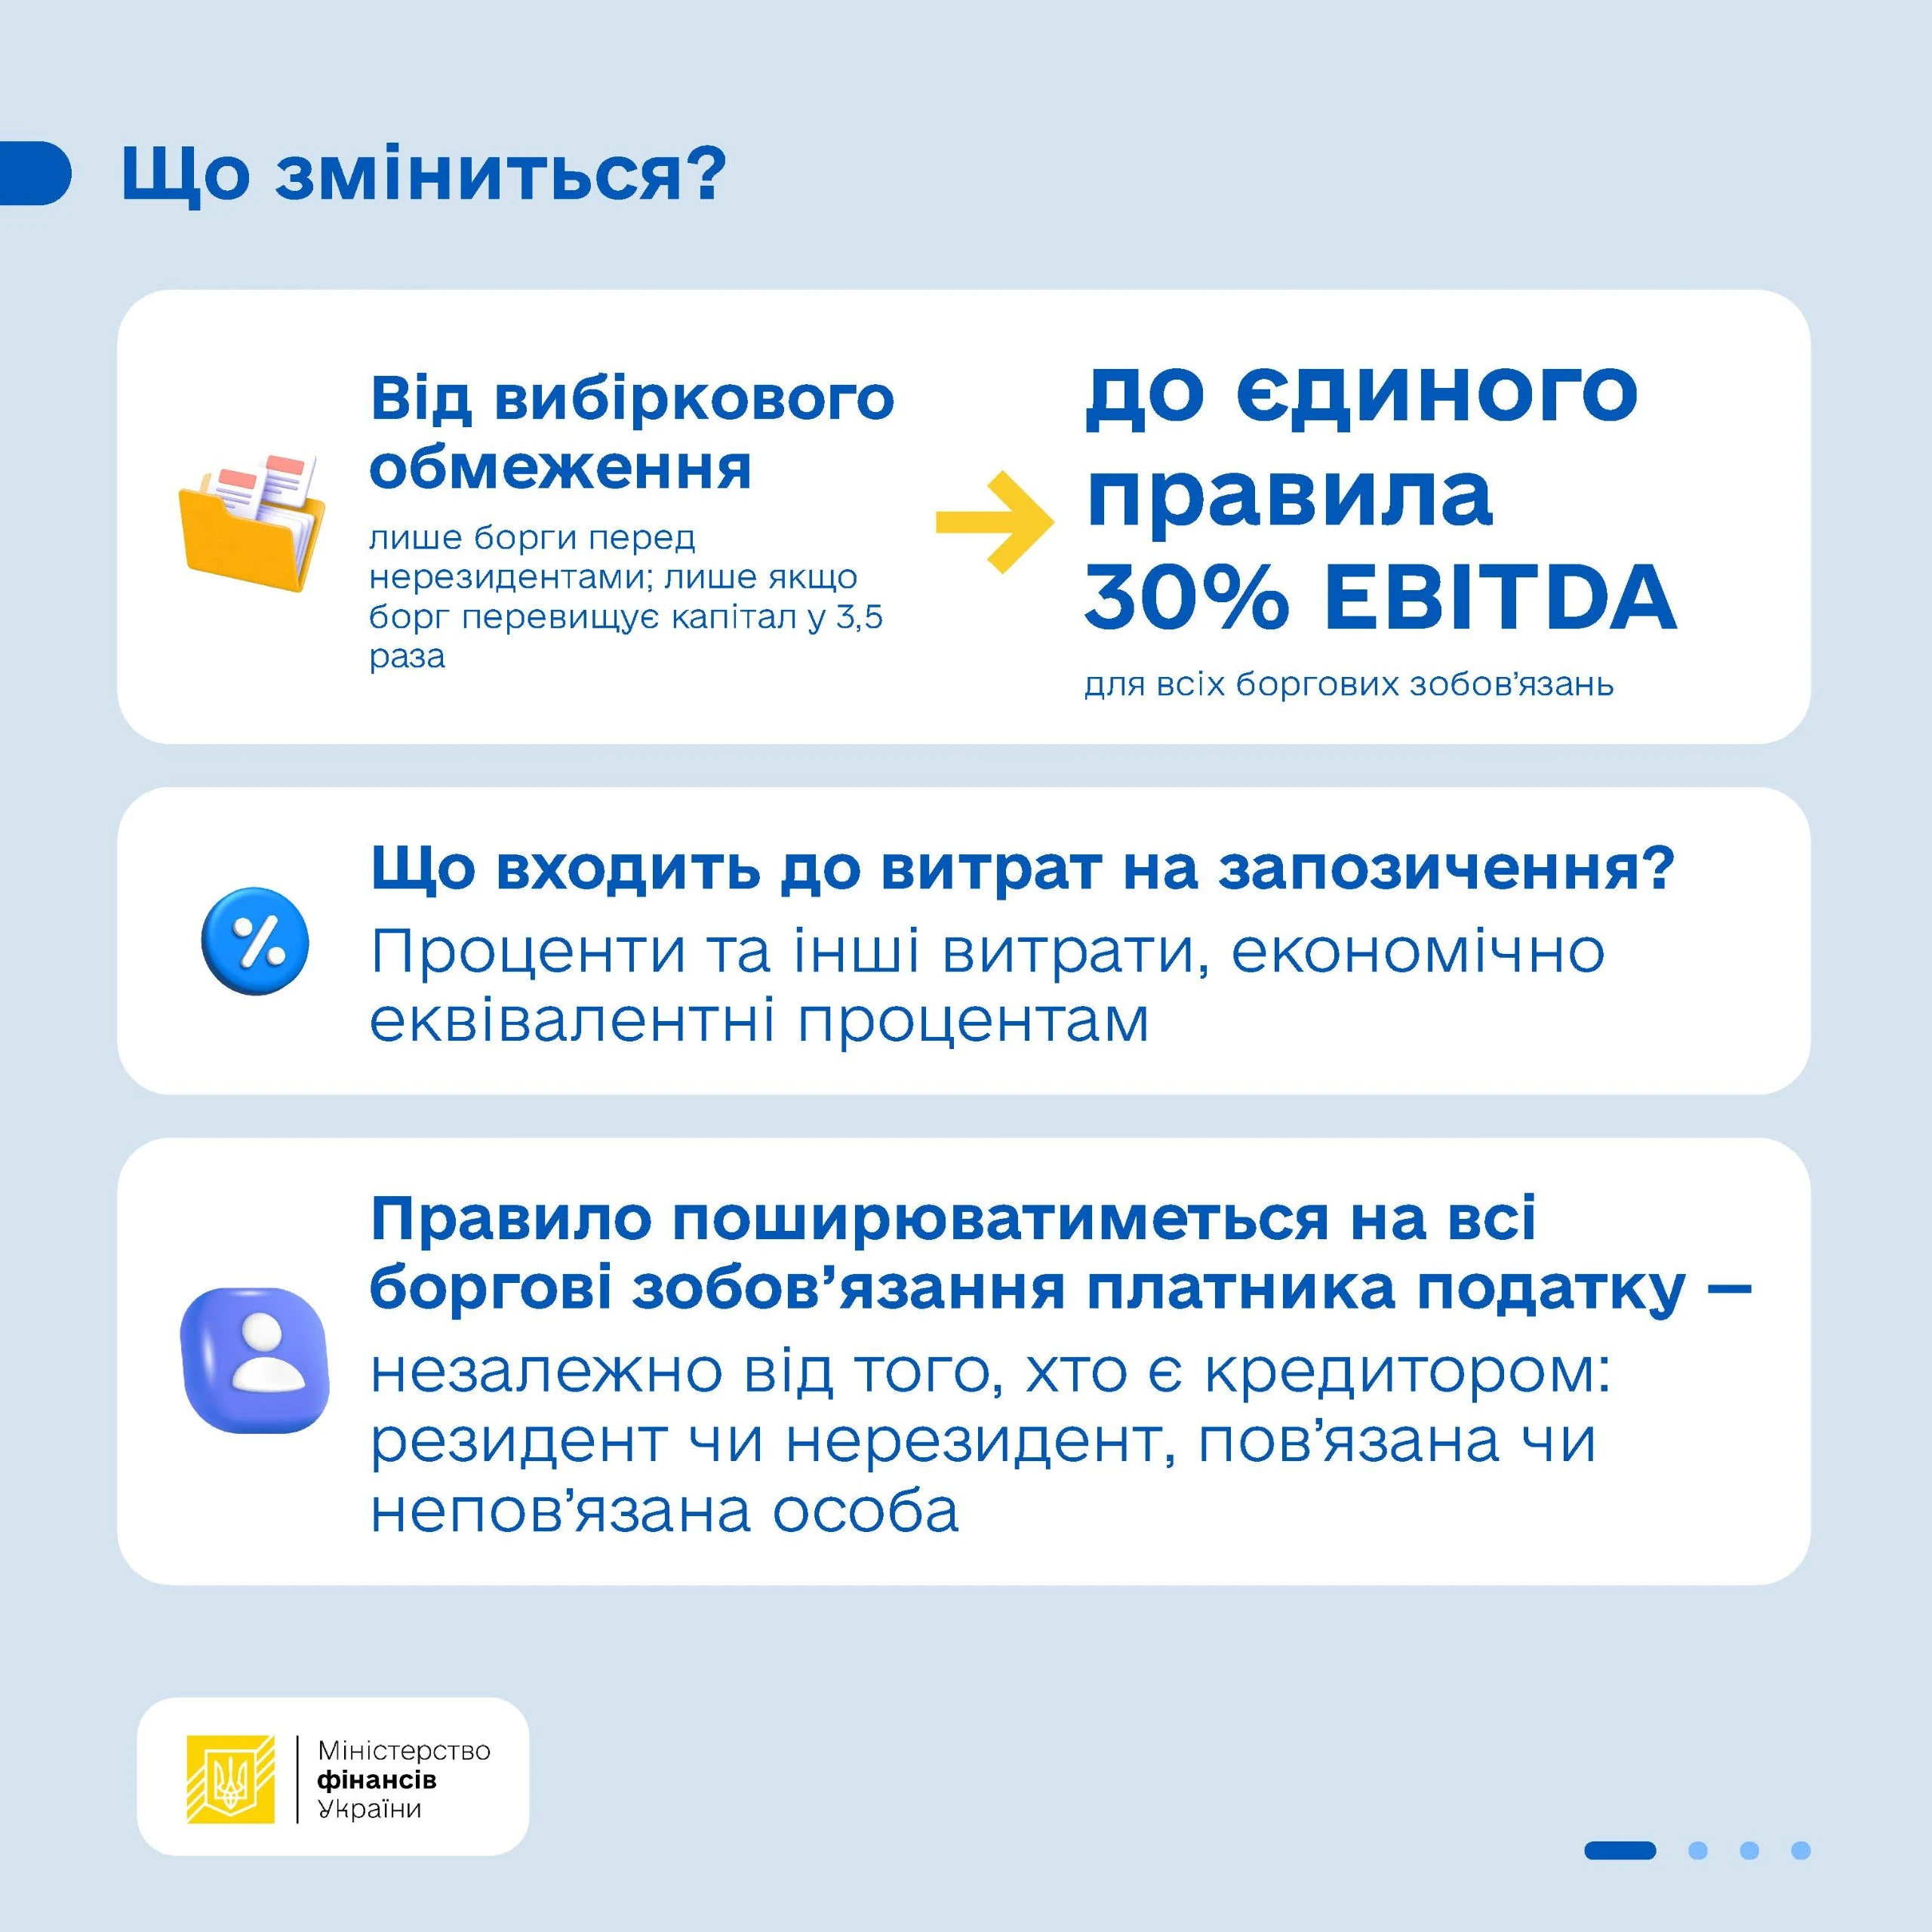
Верховна Рада прийняла за основу законопроєкт №16036 про нові правила обмеження витрат на запозичення відповідно до стандартів ЄС. Документ пропонує поширити обмеження на всі боргові зобов’язання незалежно від того, хто є кредитором, зберігши ліміт у 30% EBITDA. Водночас передбачено винятки, порогові суми та можливість перенесення неврахованих витрат на майбутні періоди. Нові правила планують застосовувати з 1 січня 2028 року
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
У Верховній Раді зареєстрували законопроєкт №16139, який стосується повноважень Національної поліції під час заходів оповіщення військовозобов’язаних. Автор документа пропонує змінити норму про можливість адміністративного затримання та доставлення громадян до ТЦК та СП, а також передбачити, що поліція може, а не зобов’язана брати участь у таких заходах
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, 13.10.2026 року депутати проголосували «за», то документ одразу направився на підпис Президенту

Юридична особа – платник єдиного податку третьої групи не звільняється від сплати земельного податку лише через факт будівництва на земельній ділянці. Пільга застосовується після введення об’єкта в експлуатацію та його використання у господарській діяльності
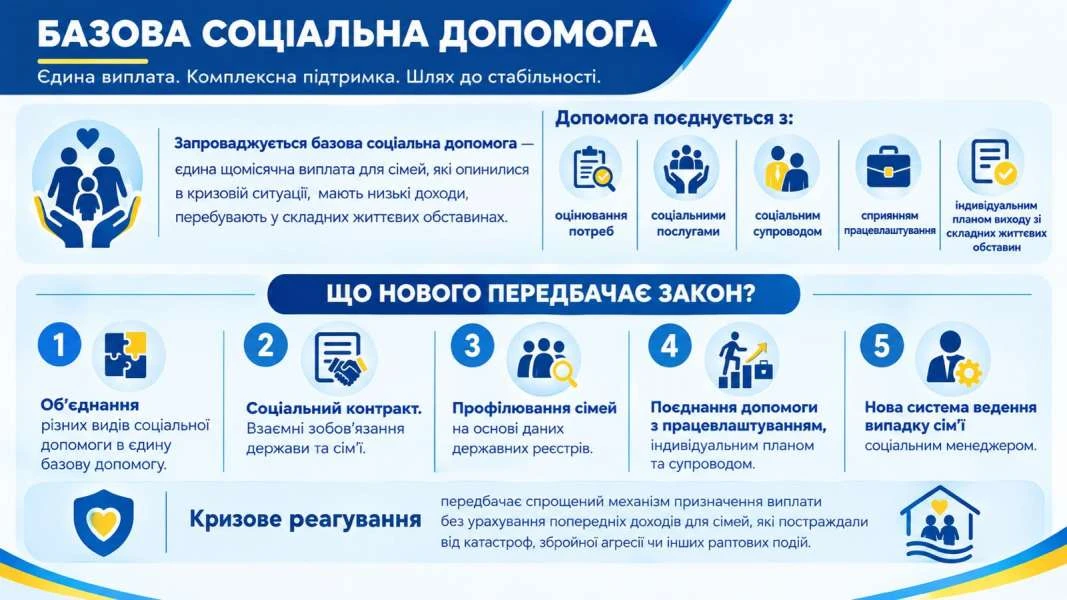
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
Правила залежать від періоду роботи: до 1 січня 2004 року стаж підтверджують документами, а після цієї дати – за даними реєстру застрахованих осіб. Розглянемо, кому можуть зарахувати подвійний стаж і як до страхового стажу враховують відпустку для догляду за дитиною до трьох років
16 вересня 2026 року Шостий апеляційний адміністративний суд визнав протиправними пункти 17 та 17-1 постанови КМУ №932, на підставі яких, зокрема, на військовий облік автоматично повертали осіб, раніше виключених із нього. Але Кабмін подав касаційну скаргу на рішення Шостого апеляційного адміністративного суду, а також подано клопотання про зупинення дії рішення суду
При поданні звіту ЄСВ ФОПом видає у квитанції 2: «Помилка: Для Податкового розрахунку з типом «Звітний» не заповнено рядок 081. Виправте помилки та надішліть документ повторно». Рядок 081 не заповнено, тому що відсутні наймані, подавали лише Додатки ФІЗ-4ДФ. Що потрібно зробити, щоб звіт був прийнятий?
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

З 1 листопада 2026 року запроваджуються нові правила електронної простежуваності підакцизних товарів та електронні марки акцизного податку. Водночас алкогольні напої, тютюнові вироби та рідини для електронних сигарет, вироблені або ввезені в Україну до цієї дати й марковані паперовими марками, можна буде продавати в роздріб до 1 травня 2028 року. Із 2 травня 2028 року такі товари підлягатимуть вилученню з обігу для нанесення електронних марок
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
При звільненні вчителя закладу загальної середньої освіти роботодавець зобов’язаний виплатити грошову компенсацію за всі невикористані дні щорічної основної відпустки. Якщо до звільнення педагогічний працівник пропрацював менше ніж 10 місяців поточного робочого року, компенсацію розраховують пропорційно до відпрацьованого часу. Для вчителів із відпусткою тривалістю 56 календарних днів розрахункова норма становить 5,6 календарного дня за кожний повний відпрацьований місяць
Порядок заповнення заяв щодо ліцензій на право роздрібної торгівлі алкогольними напоями, сидром та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах затверджений постановою КМУ від 04.04.2025 №374. Він містить детальні описи заповнення граф бланків заяв, відповідно до кожного з приводу подання – для отримання нової ліцензії, для внесення змін до відомостей, що містяться в Єдиному реєстрі ліцензіатів, для повідомлення про внесення чергового (щорічного, щоквартального) платежу за надану ліцензію, для самостійного припинення дії ліцензії, а також для отримання витягу з Реєстру. Наводимо детальну інструкцію щодо заповнення заяв
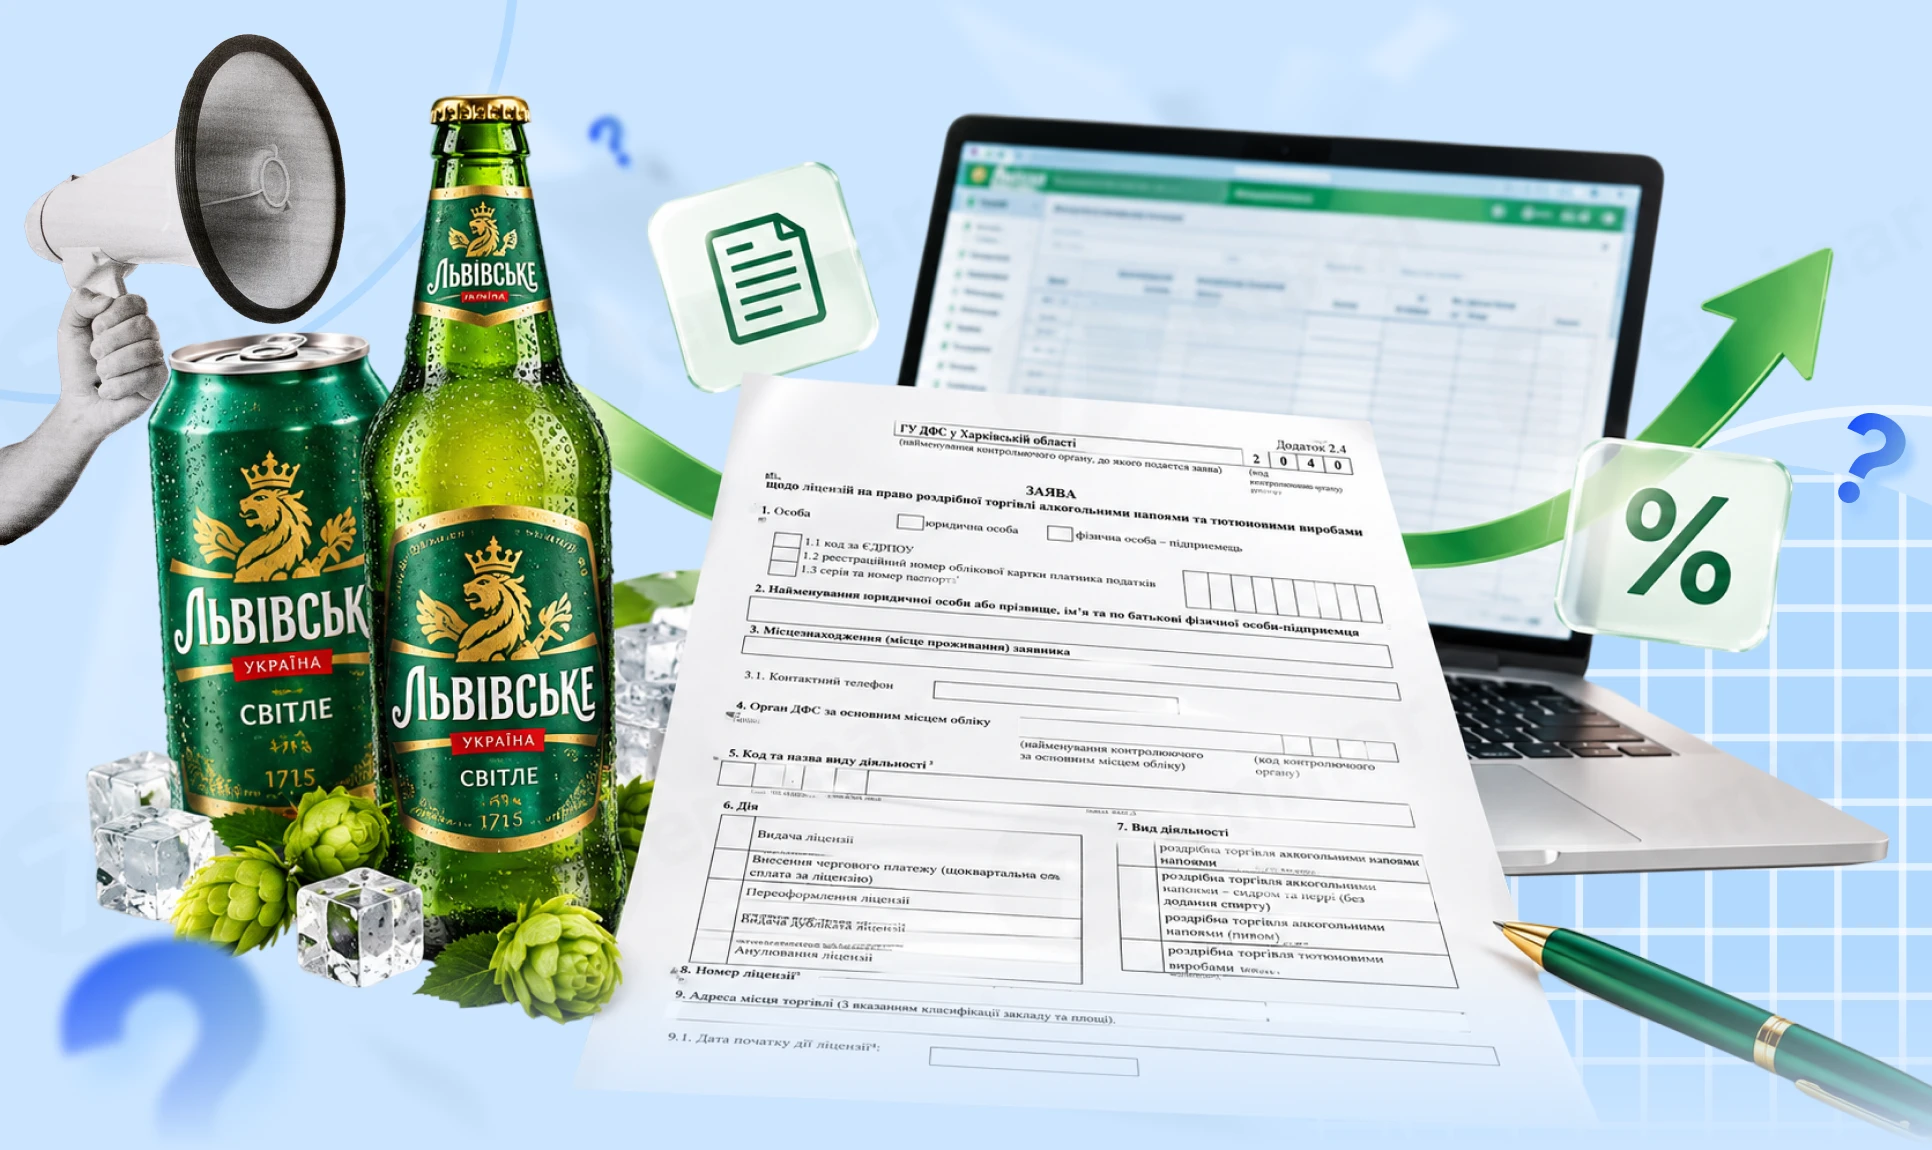
Експерт пояснив, хто має право отримати ліцензію у 2026 році, які вимоги потрібно виконати для її дії, як працює автоматичний режим ліцензування та у які строки контролюючі органи ухвалюють рішення. Окрему увагу приділено розмірам і строкам сплати ліцензійних платежів у 2026 році, типовим помилкам при їх сплаті, підставам для зупинення або анулювання ліцензії, а також можливості її повторного отримання
ДПС пояснила, чи може новий керівник підписати накладні, датовані періодом до його призначення, та які умови перевіряє податкова під час реєстрації. Ключове значення має не лише чинність КЕП, а й наявність у посадової або уповноваженої особи права підписувати відповідні документи