Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Звітування за 1 квартал 2026 року добігає кінця, і цей квартал ФОП точно запам'ятають надовго. Квартальна об'єднана звітність принесла підприємцям чимало запитань: чекати нову квартальну форму чи подавати місячні звіти, як виправити помилки, якщо система не приймає «Звітну нову», чи потрібна нульова звітність, якщо не було виплат, і чи треба звітувати за квітень місячною формою. Розбираємо все по порядку
Роз’яснення ДПС поступово змінювались. На початку квітня податківці обережно формулювали позицію і зазначали, що ФОП та самозайняті особи за 1 квартал 2026 року «мають право подати» об’єднану звітність за місячною формою. Але вже через місяць риторика змінилась.
На сайті ДПС України з’явилось роз’яснення, яке фактично поставило крапку в дискусії щодо звітування за 1 квартал. Податківці прямо зазначили: усі ФОП та самозайняті особи «мають подати» Податковий розрахунок до 11 травня 2026 року за чинною місячною формою – окремо за січень, лютий і березень.
Отже, як бачимо, про право вже не йдеться – тепер позиція ДПС звучить саме як обов’язок подати квартальну звітність за місячними формами. Тому всім ФОП, які до останнього чекали нову квартальну форму, потрібно терміново подати місячні Податкові розрахунки, адже стало зрозуміло: чекати нову форму вже не варто – система працює за старими правилами.
При цьому податківці запевняють, що якщо об’єднана звітність за місячними формами буде подана вчасно – то штрафів не буде. Якщо ж до 11 травня звітність не буде подана, тоді слід очікувати на штраф 1020,00 грн відповідно до п. 119.1 Податкового кодексу України.
Водночас важливо врахувати один важливий момент:
Об’єднана звітність подається лише за ті місяці, в яких були показники для заповнення. Якщо нарахувань і виплат не було, то «нульова» об’єднана звітність не подається
Такий підхід прямо передбачений п. 1 розд. ІІ Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4, де зазначено, що Податковий розрахунок подається лише у разі нарахування доходів платнику податку протягом звітного періоду. Тому якщо у ФОП немає найманих працівників, а також не було виплат іншим фізичним особам чи ФОП, то звіти з нульовими показниками подавати не потрібно.
До речі, на Бухгалтерській платформі є курс, на якому ми розбираємо всі питання для ФОП на практичних прикладах. Переходьте за посиланням – там усе для полегшення щоденної роботи
Звісно, що у процесі звітування не обійшлось без помилок, і для ФОП почався новий «квест» – як їх тепер виправити.
Ми всі пам’ятаємо, що до закінчення граничного строку подання звітності помилки можна виправити через подання «Звітного нового» Розрахунку. Саме так багато ФОП і намагалися діяти, але система такі звіти не приймала – в квитанції 2 з’являлось повідомлення, що строк для подання «Звітного нового» вже минув.
Це пов’язано з тим, що програмне забезпечення ДПС залишилось налаштованим на стару логіку подання звітності, де контроль здійснюється помісячно. Тому навіть попри те, що для ФОП граничний строк подання квартального розрахунку ще не настав (11.05.2026), система технічно не приймала «Звітні нові» розрахунки.
Отже, альтернативи фактично немає – і єдиним доступним варіантом виправлення помилок за 1 квартал 2026 року є подання Податкового розрахунку з типом форми «Уточнюючий», навіть якщо помилки виправляються до 11 травня. При цьому уточнюючий звіт подається окремо за кожен період, в якому була допущена помилка.
Тому тим ФОП, які допустили помилки у звітності, радимо їх виправити за діючою місячною формою, поки вона ще застосовується.
З помилками розібралися – тепер переходимо до наступного питання, яке зараз масово виникає у багатьох ФОП:
Чи потрібно й надалі подавати звітність у місячному форматі та звітувати за квітень до 20 травня?
Одразу хочемо заспокоїти всіх ФОП – подавати окрему місячну звітність за квітень не потрібно. Місячний формат був лише тимчасовим рішенням для 1 кварталу 2026 року через те, що нова квартальна форма не встигла запрацювати вчасно. Тому податківці дозволили звітувати за старими правилами.
Далі діє загальний порядок: ФОП подають об’єднану звітність поквартально. Тому наступну звітність потрібно буде подавати вже за 2 квартал 2026 року за новою квартальною формою.
А як же лікарняні, декретні та пенсії – спитаєте ви. Як бути з ними?
Податкова у своєму роз’ясненні дозволила застосування місячної форми лише для 1 кварталу, і про наступні місяці вже не згадувала.
Тому на нашу думку, не варто подавати місячні розрахунки лише для того, щоб отримати лікарняні або оформити пенсію.
Лікарняні та декретні можна розраховувати за даними бухгалтерського обліку. А в заяві-розрахунку, яка буде подаватись до ПФУ, можна вказати причину розбіжності: «звітність подана не за всі місяці розрахункового періоду» та додати розрахунок лікарняних.
Щодо пенсій, то вони призначаються за даними Реєстру застрахованих осіб. А після того, як квартальна звітність буде подана, пенсію мають перерахувати з дати її призначення.
Ну і на останок саме цікаве питання:
Коли ж з’явиться нова квартальна звітність?
Міністерство фінансів України оприлюднило проєкт нової квартальної форми і найближчим часом планує передати його на державну реєстрацію до Мін’юсту. У Мін’юсту на розгляд і реєстрацію передбачено один місяць, тому маємо надію, що наступний раз ми будем вже звітувати за новою квартальною формою.
Читайте більше:
Який ідентифікатор форми об’єднаної звітності для ФОП за І квартал 2026 в Електронному кабінеті
Помилки ФОП в об'єднаній звітності за січень–березень 2026: чому «Звітна нова» не працює
ФОП об’єднана звітність за 1 квартал 2026: перші офіційні роз'яснення ДПС та що робити
Нова єдина квартальна звітність ФОП: як здати без помилок
ФОП-2026: повний гайд за ставками, лімітами та правилами звітності
ФОП подав декларацію не в тому звітному періоді: чи варто ризикувати та залишити все як є
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
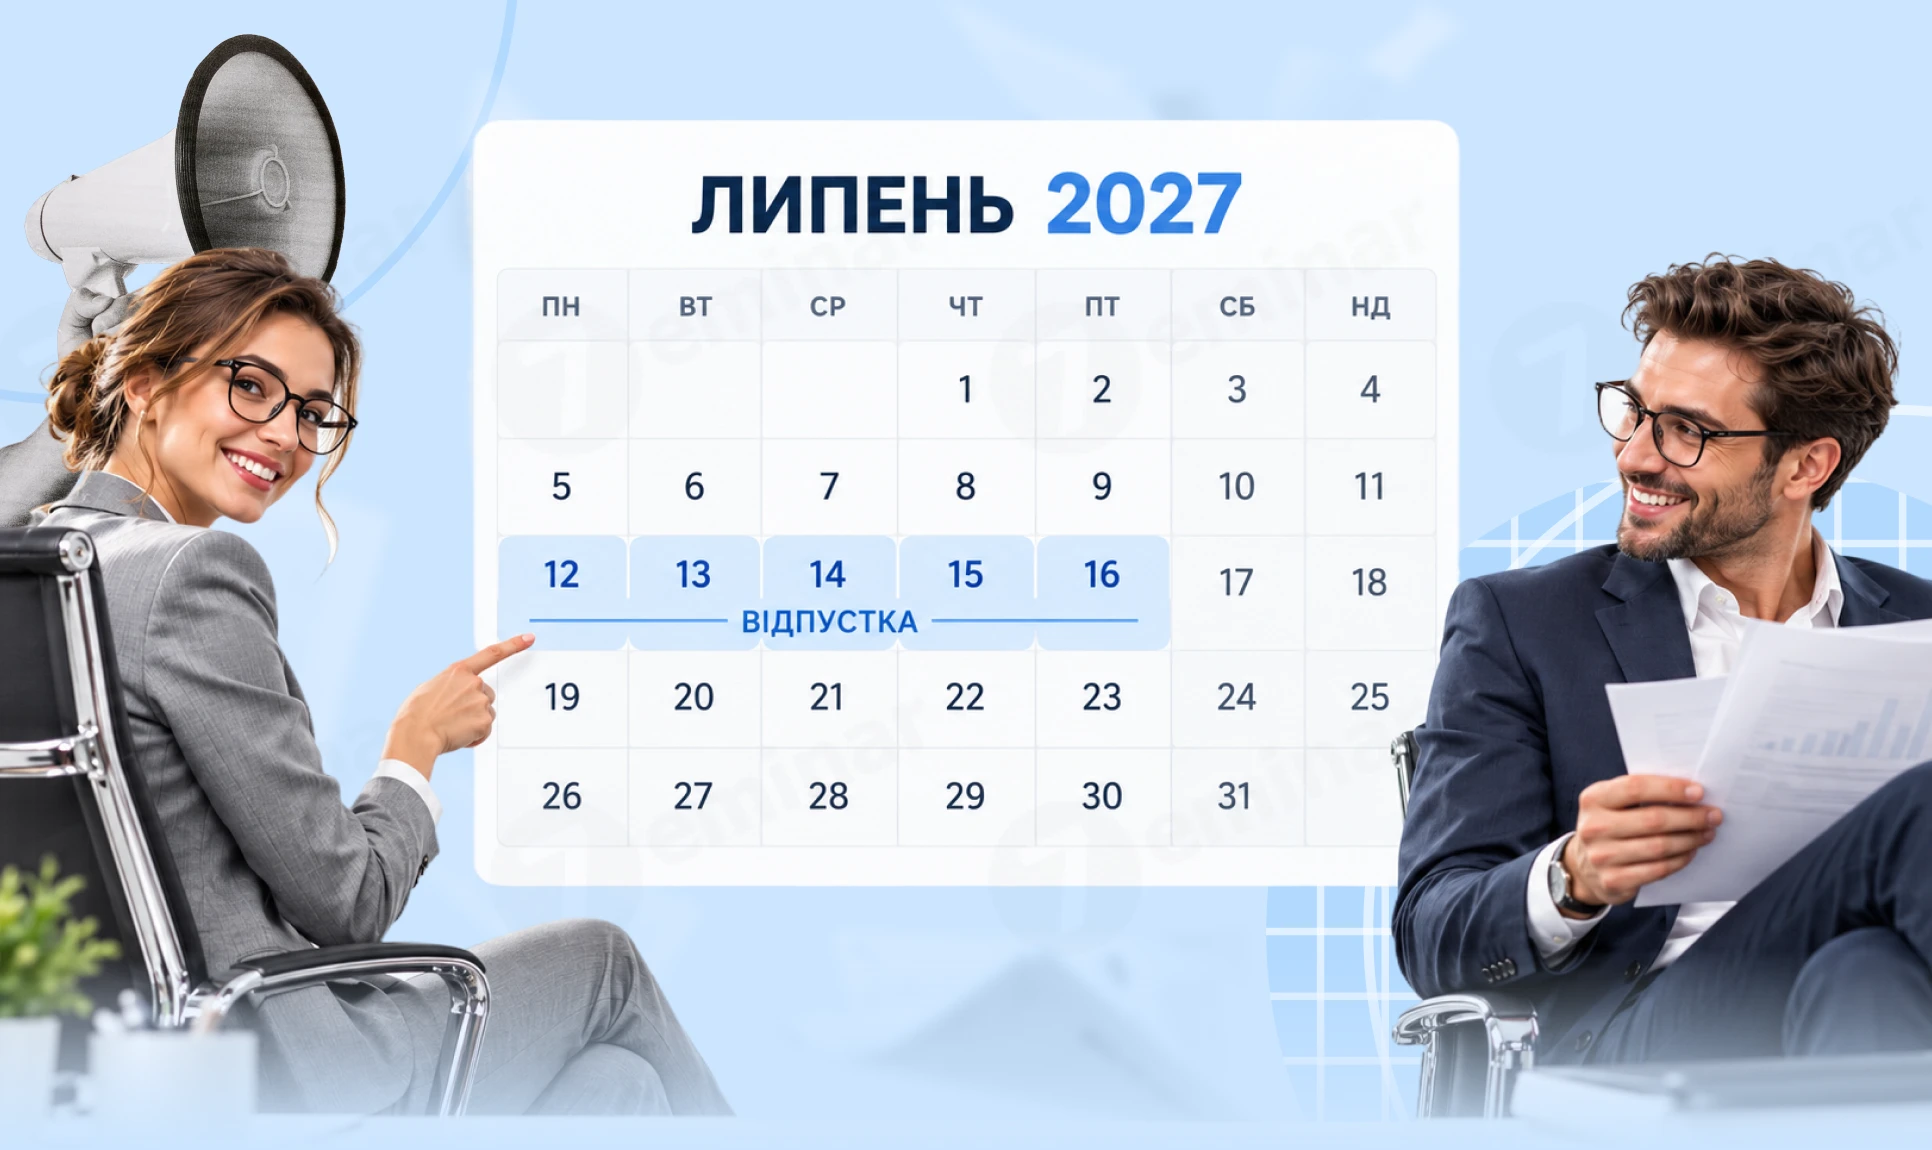
Графік відпусток це важливий внутрішній документ на кожному підприємстві. Експерт пояснив: законодавчі вимоги до оформлення графіка відпусток; строки складання графіка на 2027 рік та особливі випадки, коли його потрібно затвердити раніше; хто відповідає за складання графіка та яким чином можна збирати інформацію від працівників; відповідальність за відсутність графіка та нюанси застосування штрафів у період воєнного стану
Працівник хоче звільнитися: оформлювати звільнення за власним бажанням чи за угодою сторін? Розбираємо ключові відмінності між цими підставами, коли потрібне попередження за 2 тижні, чи можна звільнитися без відпрацювання, чи має право працівник відкликати заяву та які документи потрібно оформити роботодавцю. Окремо розглянемо особливості для строкових трудових договорів і практичні нюанси, які допоможуть уникнути помилок під час звільнення
Медичний висновок категорії «Вагітність та пологи» формують, як правило, з початку 30-го тижня вагітності, а для постраждалих внаслідок Чорнобильської катастрофи – з 27-го. Розповідаємо, у яких випадках відпустка триває 126, 140 або 180 календарних днів, а також коли частину допологової відпустки можна перенести на період після пологів
Верховний Суд пояснив, хто має доводити свою позицію у податковому спорі та коли обов’язок доказування може перейти до платника. Зокрема, якщо підприємець заперечує дані власних чеків ПРРО та посилається на технічну помилку, самих пояснень недостатньо – це потрібно підтвердити доказами
ФОП 2 група в офлайн магазині двічі зробив чеки в різні дні на 90 тис. грн. Чи діє для такого випадку термін 2 місяці для накладення адмінштрафу чи більший термін? А також якщо в різні дні, то чи вважається другий чек повторним порушенням для застосування підвищеної суми штрафу? Ще таке питання: скоріш за все прийде фактична перевірка: що саме мають право перевіряти при такій перевірці? Документи по найманим, чи дійсно сума в касі повинна співпадати з Х-зв – у ФОП же немає ліміту каси, КВЕДи, банківські виписки, куточок споживача тощо?
ФОП 2 група, зареєстрований в м. Харкові до початку бойових дій. У 2024 році перейшов в 3 групу. У 2026 році знову повернувся на 2 групу. Чи зберігається в нього пільга по військовому збору та єдиному податку? Адреса реєстрації не змінювалася.
Податковий борг може погашатися не лише за рахунок коштів платника, а й за рахунок належного йому майна з урахуванням обмежень, встановлених Податковим кодексом. Якщо коштів недостатньо, джерелом погашення може стати також дебіторська заборгованість, строк погашення якої настав. Для філій та відокремлених підрозділів передбачено окреме правило: за недостатності власного майна борг може погашатися за рахунок майна юридичної особи. Водночас ПКУ визначає перелік майна та коштів, які не можуть використовуватися для погашення податкового боргу
Одинокі матері, які виховують дитину з інвалідністю, мають право на розширену додаткову соціальну відпустку, оскільки закон передбачає сумування підстав для її надання. У такому випадку застосовується підвищена тривалість відпустки. Вона може сягати до 17 календарних днів на рік

Неоформлений працівник може створити для роботодавця одразу кілька видів відповідальності. Під час перевірки ДПС можуть виявити не лише порушення трудового законодавства, а й проблеми з ПДФО, військовим збором, ЄСВ та податковою звітністю – із різними санкціями
Податковий кодекс передбачає штрафи за порушення порядку взяття на облік, реєстрації змін або подання облікових даних до контролюючих органів. Для самозайнятих осіб базовий штраф становить 340 грн, а для юридичних осіб та окремих інших платників – 1020 грн. Якщо порушення не усунуто або аналогічне порушення вчинено повторно протягом року, суми штрафів зростають удвічі. Зокрема, відповідальність може наставати за неподання документів у встановлені строки, подання їх із помилками чи неповному обсязі, а також за ненадання відомостей про відповідальних за бухгалтерський облік і податкову звітність осіб
Майно, яке подружжя ділить після розлучення, не вважається оподатковуваним доходом, якщо воно отримане внаслідок поділу спільної сумісної власності. Тож із квартири, автомобіля чи коштів, отриманих під час такого поділу, не потрібно сплачувати ПДФО та військовий збір, а подавати декларацію лише через це також не доведеться
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
Оскільки в чоловіка і жінки, які проживають однією сім’єю без реєстрації шлюбу, не виникає прав та обов’язків подружжя, то грошові перекази між таким чоловіком та жінкою в розумінні ПКУ слід розглядати як інший дохід, який включається до загального місячного (річного) оподатковуваного доходу платника податків та оподатковується податком на доходи фізичних осіб і військовим збором на загальних підставах

Із 1 січня 2027 року батьки та інші особи, які постійно доглядають за дітьми з інвалідністю, зможуть раз на рік отримувати до двох тижнів тимчасового відпочинку від догляду. На цей період дитину має прийняти відповідний надавач соціальної послуги, щоб родина могла перепочити та відновитися. За словами голови Комітету Верховної Ради Галини Третьякової, для запуску такої послуги держава має забезпечити підготовлених фахівців, безпечні умови та належну інфраструктуру

В Україні пропонують запровадити право на інформаційний спокій – можливість не відповідати на робочі дзвінки та повідомлення у вихідні й неробочий час. Таку норму планують передбачити у проєкті нового Цивільного кодексу, разом із правом на забуття для непублічних осіб

Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк

Податкова отримує інформацію про перевізників не лише з їхньої звітності, а й із даних митниці, прикордонної служби та інших державних органів. Кожен перетин кордону транспортним засобом залишає цифровий слід, який ДПС може зіставити з податковими деклараціями, кадровими документами та обліком доходів. Саме так виявляють неоформлених водіїв, приховану готівкову виручку та заниження доходів від перевезень. Наслідками можуть стати донарахування податків, штрафи, а для платників єдиного податку – навіть втрата права на спрощену систему