

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Які можуть бути ризики з боку податкової при роботі по комісійній торгівлі, як для комітента, так і для комісіонера?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Основні ризики при комісійній торгівлі пов’язані з неправильним оформленням розрахунків, визначенням доходу та бази оподаткування.
Комісійна торгівля регулюється нормами договору комісії, за яким комісіонер діє від свого імені, але за рахунок комітента (ст. 69 Цивільного кодексу України). Саме невідповідність фактичних операцій цій моделі і є головним джерелом податкових ризиків.
Для комісіонера (особливо ФОП-єдинника) ключовий ризик – визнання розрахунків негрошовими. Якщо комісіонер утримує свою винагороду із виручки та перераховує комітенту різницю, податкові органи можуть розцінити це як зарахування зустрічних вимог (бартер), що заборонено для спрощеної системи (п. 291.6 Податкового кодексу України, далі – ПКУ). Наслідком може бути застосування ставки 15% та обов’язковий перехід на загальну систему (пп. 4 п. 298.2.3 ПКУ).
Також ризиком є неправильне визначення доходу. Для комісіонера доходом є лише комісійна винагорода, а не вся сума, отримана від покупця. Якщо обліковується вся виручка – можливі донарахування податків.
Для платників ПДВ окремим ризиком є неправильне визначення бази оподаткування. В окремих випадках (наприклад, продаж вживаних товарів від неплатників ПДВ) база визначається як комісійна винагорода (п. 189.3 ПКУ). Якщо нарахувати ПДВ на всю суму – це помилка; якщо не нарахувати взагалі – також порушення.
Для комітента ризики пов’язані з невірним відображенням доходу. Саме комітент визнає дохід від реалізації товару, а не комісіонер. Неправильне визначення дати доходу або його суми може призвести до заниження податку на прибуток (або єдиного податку).
Окремо ризик – відсутність або неналежне оформлення первинних документів. Згідно зі ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» господарські операції повинні підтверджуватися первинними документами. Якщо немає звітів комісіонера, актів, договору – витрати (комісійна винагорода) можуть бути не визнані.
Ще один ризик – перекваліфікація договору. Якщо фактично комісіонер продає товар як свій (несе ризики, сам встановлює ціну, не звітує), податкова може визнати це звичайною купівлею-продажем. Це призводить до донарахування ПДВ, податку на прибуток або єдиного податку.
Також ризиком є неправильне оформлення грошових потоків, якщо комісіонер – платник єдиного податку. Для мінімізації претензій бажано, щоб вся виручка надходила комісіонеру, він перераховує її комітенту, а комісійна винагорода сплачувалася комітентом окремо, без взаємозаліків – інакше виникає ризик порушення вимог п. 291.6 ПКУ. Хоча останнім часом податківці опублікували декілька консультацій, в яких зазначають, що самостійне утримання комісіонером комісії з виручки не є негрошовою формою, але нещодавно позиція була іншою, і тому, оскільки це питання відкрите і залежить від позиції – краще не ризикувати.
Джерело: 7еminar
Читайте більше:
Дохід комітента-єдинника: як враховувати винагороду комісіонера
Податкові ризики: які опорні показники для аналізу податкової історії платників податків
Податкова проти спекуляцій: продавців закликали не наживатися на блекаутах
Податківці інформують підприємців про податкові вимоги до роздрібної торгівлі
У Верховній Раді зареєстрували законопроєкт №16224, який пропонує розширити пільгу з ПДВ для наземних роботизованих комплексів (НРК). Звільнення від податку планують поширити не лише на готові комплекси, а й на матеріали, складові, комплектуючі та запасні частини, необхідні для їх виробництва, ремонту й обслуговування. Пільга стосуватиметься визначених операцій за умови, що кінцевими отримувачами товарів будуть відповідні силові структури, військові формування або виконавці оборонних контрактів
З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Міністерство оборони підготувало кілька версій законопроєкту про строки військової служби. Наразі документ опрацьовують усередині уряду за участю військово-політичного керівництва. Про це повідомила заступниця міністра оборони Любов Галан під час години запитань до уряду у Верховній Раді. Водночас конкретних строків подання законопроєкту до парламенту вона не назвала
Мінекономіки повідомило про перебіг перегляду критеріїв, за якими підприємства отримують статус критично важливих. Водночас нардепка Ніна Южаніна звернула увагу на питання, які досі залишаються без відповідей: наскільки змінилися критерії, скільки підприємств уже втратили критичність і які квоти бронювання діятимуть для різних категорій бізнесу. На її думку, бізнесу потрібна не лише інформація про хід перегляду, а й оцінка його реальних наслідків для підприємств і працівників
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
ФОП ніколи не подавав форму 20-ОПП. Чи потрібно зараз подавати її за всі об'єкти, починаючи з 2019 року? Якщо так, то які штрафи може накласти податкова? А якщо не подавати – то чи будуть штрафи?
Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу
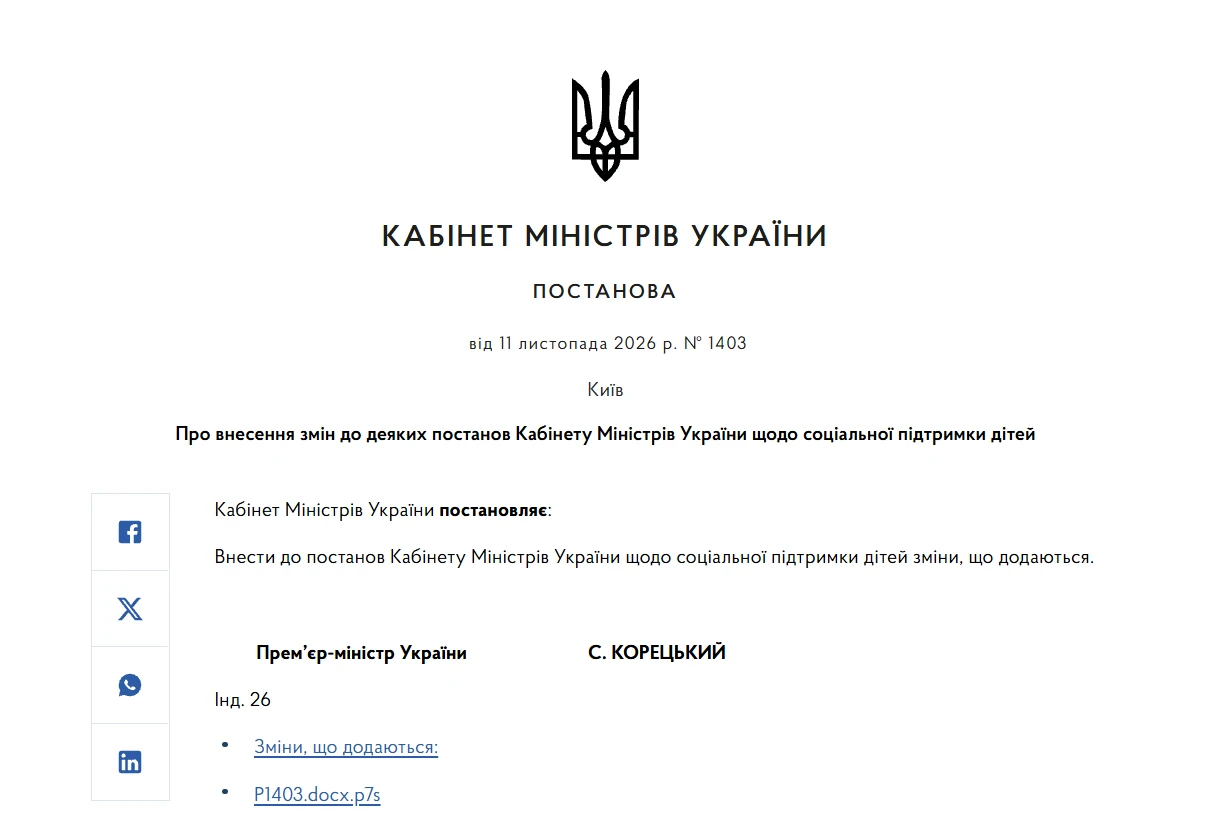
Кабмін постановою від 11.11.2026 №1403 змінив порядок фінансування програми «Пакунок школяра». Із постанови прибрали фіксовану суму допомоги – 5000 грн, однак саму виплату зберегли. З 1 січня 2027 року розмір допомоги визначатиметься законом про Державний бюджет на відповідний рік. Тож надалі сума допомоги залежатиме від бюджетних рішень
Восьмий апеляційний адміністративний суд підтвердив, що обов’язок подання інформації про наявність транспортних засобів і техніки, їх технічний стан, а також працівників, які на них працюють до ТЦК та СП є безумовним для керівників підприємств. Він не залежить ані від фактичної діяльності, ані від наявності техніки чи працівників. Навіть новостворені компанії повинні подавати звітність, у тому числі з нульовими показниками. Невиконання цього обов’язку тягне за собою адміністративну відповідальність і значні штрафи
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання
Працівник уже використав 14 календарних днів щорічної основної відпустки й хоче решту брати окремими днями з понеділка по п’ятницю, щоб не витрачати дні відпустки на вихідні. Чи можна так зробити – відповідає Держпраці
Підприємства та організації можуть виплачувати стипендії учням і студентам за договорами із закладами освіти. У 2026 році стипендія в межах 4 660 грн на місяць не оподатковується ПДФО та військовим збором, а з суми перевищення утримуються 18% ПДФО та 5% військового збору
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин
У бізнесі подарунки – це інструмент побудови партнерських відносин, але для бухгалтера кожен презент перетворюється на питання правильного обліку, оподаткування та документального оформлення. Де проходить межа між рекламою, маркетингом і власне подарунком? Які податкові наслідки має кожен із варіантів і як уникнути претензій під час перевірки? У статті розглянемо ключові правила, ризики та практичні поради, які допоможуть підприємству дарувати красиво, безпечно та у повній відповідності до законодавства