


Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Стаття розкриває юридичні та фінансові аспекти закупівлі легкового автомобіля у фізичної особи – нерезидента. У матеріалі детально розібрано три сценарії: використання корпоративної картки з урахуванням лімітів НБУ (17 500 грн або 100 000 грн), прямий валютний переказ як імпортна операція та придбання через довірену особу. Автор аналізує обмеження Постанови №18, валютне законодавство та ризики порушення трудового права при відшкодуванні витрат працівнику
ПИТАННЯ:
Підприємство планує придбати легковий автомобіль у фізособи – нерезидента. З цією метою, підприємство цікавлять наступні варіанти:
|
Варіант 1. Щодо застосування корпоративної картки з метою оплати нерезиденту – фізособі вартості автомобіля.
Формально законність його застосування передбачена п. 321 Положення про здійснення операцій із валютними цінностями, затвердженого постановою Правління НБУ від 02.01.2019 №2 (далі – Положення №2). Згідно з ним суб’єкти господарювання-резиденти (юридичні особи та фізичні особи-підприємці) мають право здійснювати розрахунки за зовнішньоекономічним договором (контрактом, угодою, іншим документом, що застосовується в міжнародній практиці та може вважатися договором) з експорту/імпорту товарів за допомогою електронного платіжного засобу, якщо операція за одним таким договором в один операційний день не перевищує незначний розмір.
Подібне правило встановлено й пп. 2 п. 109 р. Х Положення про заходи захисту та визначення порядку здійснення окремих операцій в іноземній валюті, затвердженого постановою Правління НБУ від 02.01.2019 №5 (далі – Положення №5).
Судячи з пп. 7 п. 4 р. I Положення №5 та пп. 2 п. 2 р. I Положення №2, незначний розмір валютної операції наразі встановлено на рівні 400 тис. грн (в еквіваленті за офіційним курсом гривні до іноземних валют, установленим НБУ на дату здійснення операції).
Отже, згідно з означеними нормами працівник може безготівково оплатити товар (роботу, послугу) за допомогою корпоративної картки в сумі, що не перевищує 400 тис. грн.
Проте навряд чи нерезидент – фізособа, який є продавцем автомобіля, має, наприклад, термінал, щоб здійснити таку безготівкову операцію. Тому, припускаємо, що заплатити йому за автомобіль працівник може тільки валютою, знятою з корпоративної картки.
Разом з тим, наразі встановлено обмеження щодо зняття закордоном валюти із корпоративної картки. Так, наразі пп. 1 п. 52 постанови Правління НБУ від 24.02.2022 №18 «Про роботу банківської системи в період запровадження воєнного стану» (далі – Постанова №18) забороняє видачу за межами України готівкових коштів з усіх рахунків клієнта банку, відкритих у національній валюті, окрім видачі готівкових коштів, що здійснюється з використанням, зокрема, корпоративного (бізнесового) електронного платіжного засобу в обсязі, що перевищує в еквіваленті 17500 гривень на кожні сім календарних днів.
Якщо ж мова йде про корпоративну картку, відкриту до валютного рахунку, то в такому разі спрацьовує пп. 2 п. 52 Постанови №18. Згідно з ним зняття готівки з валютних рахунків за кордоном та в Україні обмежено лімітом 100 000 грн у еквіваленті на день (без урахування комісії банку).
У запитанні не вказано вартість автомобіля. Проте припускаємо, що такої суми буде достатньо для його оплати. Через це робимо висновок, що застосування в цьому разі корпоративної платіжної картки може бути малоймовірним.
Варіант 2. Щодо перерахування валютних коштів з рахунку Підприємства на рахунок фізособи – нерезидента.
Пункт 12 Постанови №18 забороняє уповноваженим установам здійснювати торгівлю валютними цінностями (уключаючи операції за дорученням клієнтів), окрім випадків, зокрема, купівлі іноземної валюти з метою проведення переказів резидентами за операціями з імпорту товарів.
Навіть, якщо у Підприємства є на рахунку валюта, то її переказ нерезиденту можливий лише якщо йдеться, зокрема, про операцію з імпорту товарів (пп. 2 п. 14 Постанови №18).
Тобто, очевидно, щоб банк міг здійснити такий переказ йому потрібно буде надати документи, які підтверджують, що це, по суті, імпорт товарів. Про те, що це може бути за перелік документів (наприклад, договір купівлі-продажу, інвойс) доречно уточнити в обслуговуючому банку.
Варіант 3. Оформити це як придбання автомобіля працівником за дорученням Підприємства.
Як альтернативний варіант можна піти таким шляхом (хоча він теж має свої недоліки). Підприємство видає наказ про доручення працівнику (який, наприклад, є пов’язаною із Підприємством особою) придбати автомобіль закордоном. Працівник бере свою валюту (звичайно, якщо він її має) і їде з нею закордон.
Наразі дозволено вивезти без декларування суму в розмірі 10000 євро (п. 5 Положення про транскордонне переміщення валютних цінностей, затверджене постановою Правління НБУ від 02.01.2019 №3).
Після повернення працівник подає авансовий звіт із підтверджуючими таку купівлю документами. Це може бути акт чи інший документ (скажімо, інвойс), оформлений на ім’я Підприємства, в якому буде вказано який автомобіль та якої вартості було придбано.
На підставі отриманих від працівника документів Підприємство проводить йому відшкодування витрат.
Недоліки та ризики цього варіанту вбачаємо в такому.
По-перше, компенсацію витрат працівникові Підприємство може здійснити тільки в гривнях по курсу НБУ на дату затвердження авансового звіту (абз. 2 п. 19 р. III Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Мінфіну України від 13.03.98 №59). Однак працівника такий варіант може не дуже задовольнити, бо витратив він валюту, яку, очевидно, придбавав за комерційним курсом.
По-друге, відправлення працівника у відрядження без компенсації витрат, необхідних на придбання автомобіля, може бути розцінено як порушення трудового законодавства. Наприклад, Мінфін у листі від 07.11.2013 №998/13/155-13 вказував:
Незабезпечення відрядженого працівника є порушенням трудового законодавства.
Подібний висновок зроблено й в листі Мінсоцполітики від 07.11.2013 №998/13/155-13.
Тож потенційно в такому разі Підприємству може загрожувати штраф (у розмірі мінімальної зарплати) згідно зі ст. 265 Кодексу законів про працю України.
Щодо документального оформлення зауважимо, що воно в першу чергу буде залежати від обраного Підприємством варіанту. У разі застосування варіанту 1 треба буде оформляти всі класичні документи, які складають під час відрядження (наказ, авансовий звіт разом із підтверджуючими документами на автомобіль). Під час застосування варіанту 2 треба буде мати документи щодо придбання автомобіля (рахунок (інвойс), платіжне доручення тощо). Конкретний перелік документів, які в такому разі знадобляться, щоб банк провів означений платіж, варто уточнити в обслуговуючому банку.
Таким чином, проаналізувавши варіанти описані вище, доходимо до висновку, що загалом кожен із них має право на життя (тобто він законодавчо передбачений). Проте, оскільки мова йде про придбання автомобіля (тобто скоріш за все це досить таки дороговартісна покупка), то із застосуванням варіанту 1 можуть виникнути певні складнощі. Через це, з нашої точки зору, варіант 2 виглядає більш привабливішим. Проте його практичну реалізацію бажано ще узгодити з обслуговуючим банком.
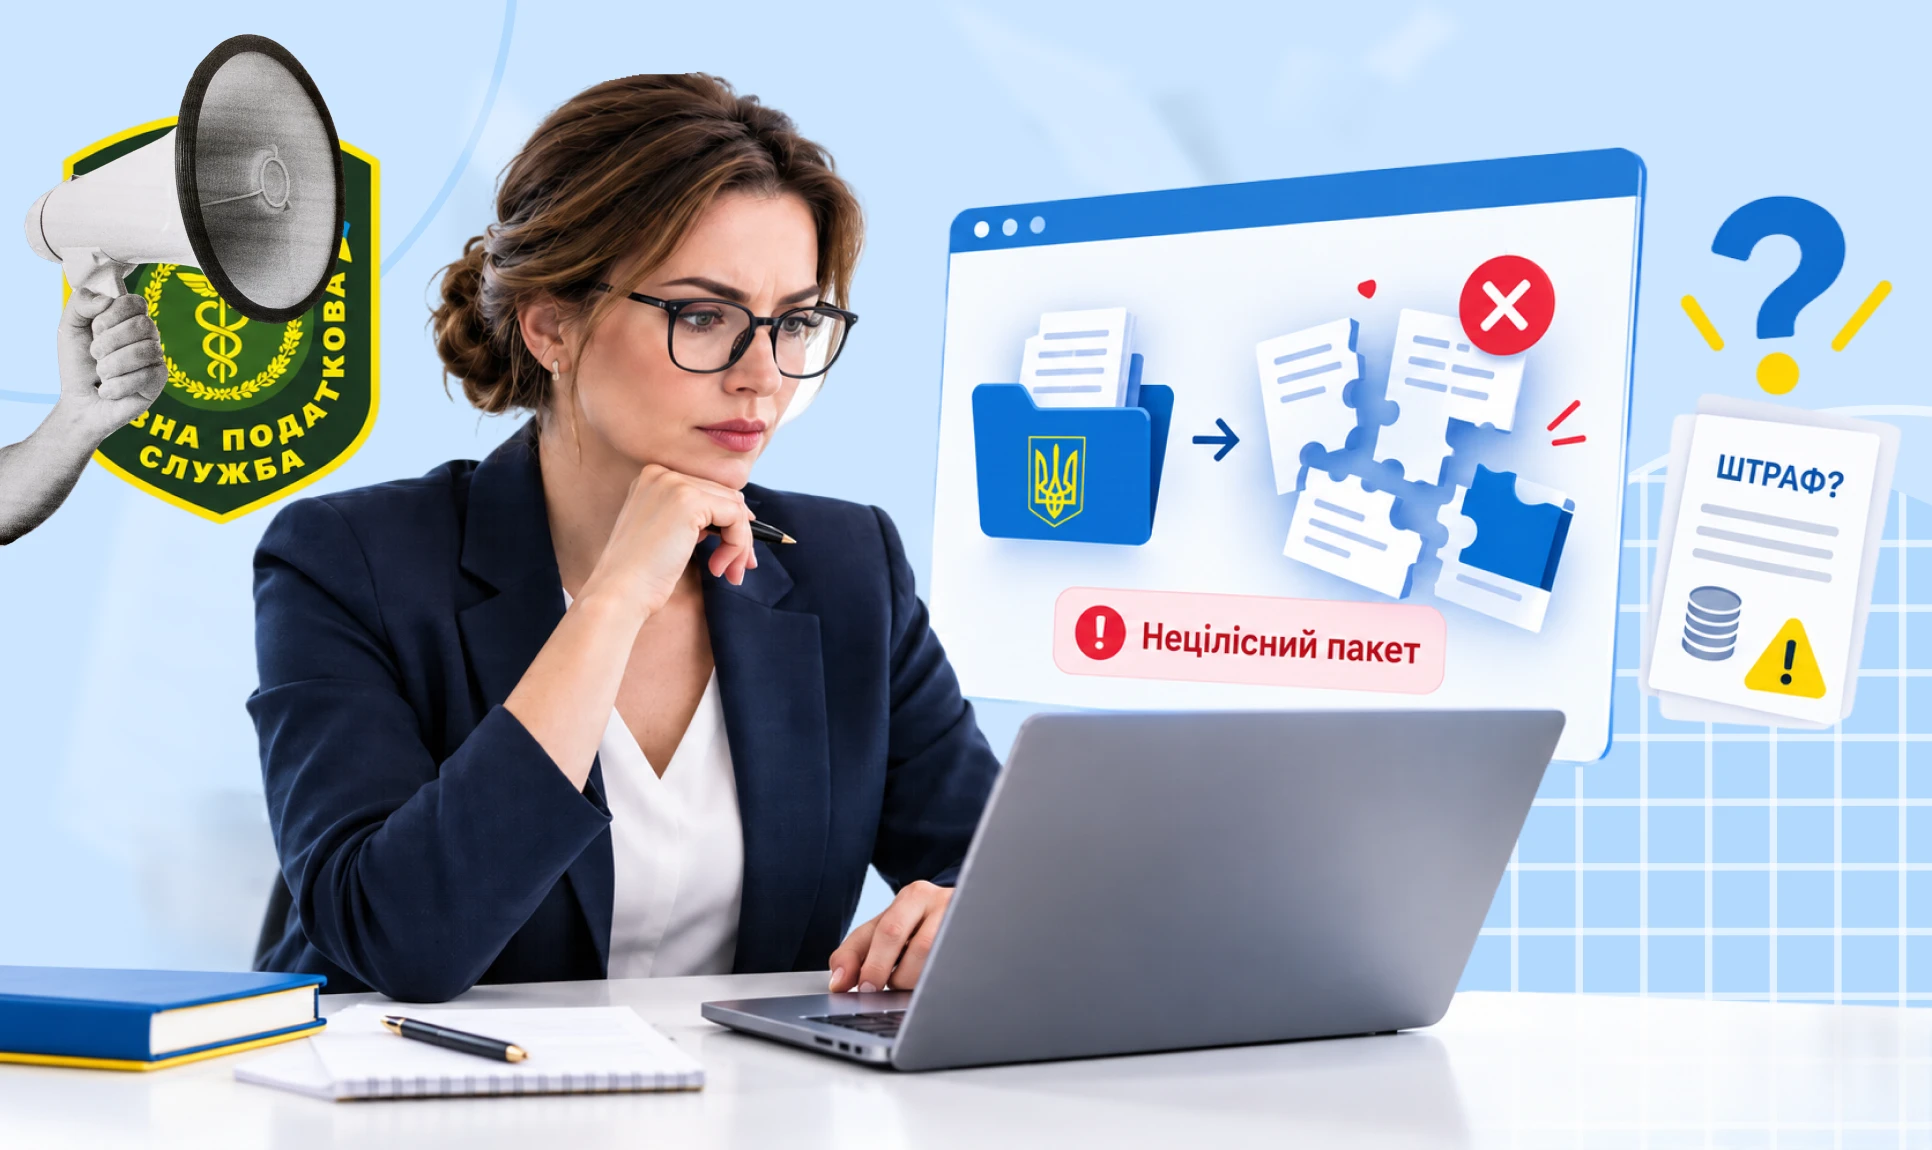
21 вересня 2026 року платники податків зіткнулися з проблемами під час подання електронної звітності за серпень. У відповідь на відправлені документи частина користувачів отримала повідомлення про неприйняття із причиною «Нецілісний пакет».Особливість ситуації в тому, що помилка виникала навіть тоді, коли платники формували звітність разом із усіма необхідними додатками одним пакетом. Проблеми стосувалися не лише декларацій з ПДВ, а й інших форм звітності, зокрема Єдиної звітності з ЄСВ, ПДФО та військового збору. Головне питання чи буде штраф залишається відкритим, проте розробник програми Medoc звернеться офіційним листом до ДПС за поясненнями та з проханням не застосовувати штрафні санкції до користувачів, які через зазначені труднощі не змогли своєчасно подати звітність. Станом на 28.09.2026 ДПС України визнала, що був збій
Припинення підприємницької діяльності ФОП не означає автоматичного припинення його податкових обов’язків, зокрема щодо звітності за найманих працівників. Якщо запис про припинення діяльності внесено до ЄДР 25.08.2026, ФОП втрачає статус підприємця саме з цієї дати. Водночас останній Податковий розрахунок за III квартал 2026 року можна подати вже після внесення відповідних відомостей до інформаційних систем ДПС – 25.08.2026 або 26.08.2026 залежно від часу надходження даних з ЄДР. Водночас чи дійсно це можливо і як це реалізовано на практиці – у роз'ясненні від експерта редакції

Під час зменшення статутного капіталу, викупу корпоративних прав або виходу учасника з товариства виплата на користь засновника – фізичної особи-нерезидента за певних умов прирівнюється до дивідендів. Це стосується частини виплати, яка зменшує нерозподілений прибуток юридичної особи. У такому разі резидент виступає податковим агентом, а до доходу застосовуються правила оподаткування дивідендів. У додатку 4ДФ до Податкового розрахунку такі виплати відображають за ознакою доходу «109»

Фізичні особи, які отримують доходи від інших громадян або іноземні доходи, мають самостійно подбати про їх декларування та сплату податків. Податкове законодавство прямо зобов’язує таких платників включити отримані суми до річного оподатковуваного доходу, подати декларацію та сплатити ПДФО

Самостійне виправлення помилок у податковій звітності – це не лише обов’язок платника, а й можливість уникнути значних фінансових санкцій. Особливо актуально це для ПДВ, де діє окремий порядок подання уточнюючих розрахунків та спеціальні правила на період воєнного стану

У статті розглянуто підстави звільнення працівника у разі його тривалої відсутності на роботі: за прогул та у зв’язку з відсутністю понад 4 місяці без інформації про причини. Експерт пояснив відмінності між цими підставами, порядок їх застосування, вимоги до документального оформлення та ключові ризики для роботодавця

Війна б’є не лише по будівлях і виробничих приміщеннях. Знищене пальне, розбита сільгосптехніка, вантажівка, яка потрапила під обстріл, резервуари для зберігання пального – усе це реальні втрати бізнесу. І тепер частина такого майна прямо включена до державної програми компенсації. Крім того, до територій підвищеного ризику додали Київ і Київську область. Розберемося, що саме змінилося для бізнесу і на що потрібно звернути увагу бухгалтеру та керівнику

Працівники з інвалідністю мають передбачені трудовим законодавством гарантії щодо режиму роботи, розірвання строкового трудового договору та збереження робочого місця під час скорочення. Зокрема, роботодавець зобов’язаний встановити неповний робочий день або тиждень на прохання працівника, а залучати його до нічних і надурочних робіт можна лише за письмовою згодою та за відсутності медичних протипоказань. Крім того, настання інвалідності або погіршення стану здоров’я може бути підставою для дострокового розірвання строкового договору. Розглянемо, які трудові гарантії передбачені для осіб з інвалідністю та за яких умов вони застосовуються

З 1 січня 2026 року в Україні запроваджено нову допомогу для догляду за дитиною «єЯсла», яка покликана підтримати батьків, що поєднують виховання дітей із професійною діяльністю. Однак чинна редакція законодавства фактично обмежила доступ до цієї виплати для ФОП та осіб, які здійснюють незалежну професійну діяльність. У відповідь у Верховній Раді зареєстровано законопроєкт №15265 та альтернативний законопроєкт №15265-1, який пропонує надати право на отримання допомоги «єЯсла» самозайнятим батькам. Ініціатива спрямована на розширення соціального захисту, підтримку жіночого підприємництва та створення рівних умов для всіх категорій працюючих батьків. За результатами розгляду Комітет ухвалив рішення: рекомендувати Верховній Раді України прийняти за основу альтернативний законопроєкт (реєстр. №15265-1), а законопроєкт (реєстр. №15265) – відхилити

Податкова служба пояснює, що у відомостях з Державного реєстру фізичних осіб буде відображатися повна інформація про всі джерела доходу. Це включає як доходи, задекларовані самостійно фізичною особою або ФОП, так і дані, подані податковими агентами

Держспецзв’язку вкотре оновила перелік програмного забезпечення та комунікаційного обладнання, забороненого до використання в Україні. Після оновлень від 28 вересня 2026 року до списку додано нові російські програмні продукти та розробників, а загальна кількість заборонених позицій уже досягла 2394. Роботодавцям, державним органам і підприємствам варто перевірити, чи не використовують вони програмне забезпечення, яке потрапило до оновленого переліку. Використання підсанкційного ПЗ може призвести до обов'язкової його заміни, а за невиконання припису – до адміністративної відповідальності

КНП, яке проводить обов’язкові медичні огляди для власних працівників у межах статутної діяльності, не втрачає статус неприбуткової організації та не порушує вимог п. 133.4 ПКУ, за позицією ДПС. Безоплатне проведення таких оглядів за рахунок ресурсів підприємства також не розглядається як розподіл доходів або прибутку серед працівників

У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині

Під час продажу товарів із частковим погашенням вартості шляхом заліку зустрічних однорідних вимог дата такого заліку сама по собі не визначає момент виникнення ПДВ-зобов’язань. Відповідно до позиції ДПС, залік зустрічних вимог не є окремою подією для цілей п. 187.1 ПКУ, оскільки кошти фактично не надходять на рахунок постачальника

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Пільгові ціни на газ для населення та виробників тепла залишаться чинними до 31 березня, тобто фактично до завершення опалювального сезону. Рішення ухвалили в умовах воєнного стану та дії мораторію на підвищення тарифів. Водночас уряд працює над подальшим удосконаленням тарифної політики та системи адресної допомоги

Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року

Пошкодження дата-центру внаслідок воєнних дій може унеможливити своєчасне виконання підприємством податкових обов’язків – від подання звітності до сплати податків і реєстрації податкових документів. Для таких випадків Податковий кодекс передбачає спеціальний механізм звільнення від відповідальності, якщо платник об’єктивно не мав можливості виконати свої обов’язки вчасно. Водночас таку неможливість необхідно підтвердити у встановленому порядку. Після пошкодження дата-центру платнику варто зафіксувати наслідки атаки, зібрати підтвердні документи та подати до ДПС заяву відповідно до вимог наказу Мінфіну №225

Перед оцифруванням паперової трудової книжки варто уважно перевірити всі записи. Помилки в ПІБ, датах, відомостях про прийняття та звільнення або відсутність необхідних реквізитів можуть ускладнити внесення даних до електронної трудової книжки. Розповідаємо, що саме перевірити та як виправити виявлені недоліки


