☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо працівник, мобілізований на військову службу, бажає повернутися до роботи після демобілізації, то роботодавець повинен звільнити працівника, який займав його посаду на період мобілізації, у день повернення мобілізованого. Згідно з законодавством, для повернення до роботи мобілізованому працівнику не потрібно подавати заяву про повернення
В який строк необхідно звільнити працівника, який працює на посаді мобілізованого працівника, який виявив бажання стати до роботи одразу після демобілізації?
Відповідно до ч. 3 ст. 119 Кодексу законів про працю України (далі –
КЗпП), за працівниками:
зберігаються місце роботи і посада на підприємстві, в установі, організації, фермерському господарстві, сільськогосподарському виробничому кооперативі незалежно від підпорядкування та форми власності і у фізичних осіб - підприємців, у яких вони працювали на час призову.
Таким працівникам здійснюється виплата грошового забезпечення за рахунок коштів Державного бюджету України відповідно до Закону України від 20.12.1991 №2011-ХІІ «Про соціальний і правовий захист військовослужбовців та членів їх сімей».
У разі якщо особу було мобілізовано на військову службу, то на його місце роботодавцем може бути прийнято іншого працівника з укладенням із ним строкового трудового договору на час перебування основного працівника на військовій службі.
Згідно з ч. 2 ст. 23 КЗпП, строковий трудовий договір укладається у випадках, коли трудові відносини не можуть бути встановлені на невизначений строк з урахуванням характеру наступної роботи, або умов її виконання, або інтересів працівника та в інших випадках, передбачених законодавчими актами.
Обов’язковою умовою строкового трудового договору є строк, на який він укладається.
Звертаємо увагу, що якщо строк не буде встановлений, то такий договір буде вважатися укладеним на невизначений строк, тобто безстроковим. Однак, визначити на який строк необхідно укласти такий трудовий договір є питанням складним.
Більш того, законодавством не передбачено написання мобілізованим працівником заяви про бажання повернення до роботи після звільнення з військової служби.
У такому випадку строковий трудовий договір можна укласти із зазначенням закінчення строку - настання конкретної події – день звільнення мобілізованого працівника з військової служби. Зазначене відповідатиме припису ч. 2 п. 7 постанови Пленуму Верховного суду України від 06.11.1992 №9 «Про практику розгляду судами трудових спорів», яким передбачено, що при укладенні трудового договору на визначений строк цей строк встановлюється погодженням сторін і може визначатись як конкретним терміном, так і часом настання певної події (наприклад, повернення на роботу працівниці з відпустки по вагітності, родах і догляду за дитиною; особи, яка звільнилась з роботи в зв’язку з призовом на дійсну строкову військову чи альтернативну службу, обранням народним депутатом чи на виборну посаду (або виконанням певного обсягу робіт).
Джерело: Федерація професійних спілок
Якщо постачальник погоджується пробачити покупцю 50% вартості знищеного нереалізованого товару, це матиме податкові наслідки для ТОВ. Для податку на прибуток прощена заборгованість може розглядатися як безоплатно наданий товар, а необхідність коригування фінансового результату залежатиме від умов, визначених ПКУ. Водночас раніше нараховані податкові зобов’язання з ПДВ залишаються, адже прощення боргу не є поверненням товару
Правила бронювання військовозобов'язаних продовжують змінюватися, і найближчим часом можливі нові корективи. Експертка з кадрових питань Галина Казначей припускала раніше, що уряд може виключити з розрахунку квоти бронювання працівників, які вже мають відстрочку від призову за іншими підставами і 12 жовтня нардеп Ярослав Железняк оприлюднив інформацію про проєкт постанови, що містить таке положення
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Авансові внески з податку на прибуток за пункти обміну валют не повертаються, навіть якщо за підсумками року сплачена сума перевищує нараховане податкове зобов’язання. Таке перевищення не можна перенести на наступний рік, зарахувати в рахунок інших податків або повернути як надміру сплачені кошти
ДПС помилково нарахувала ФОП на 2-й групі ЄП податок на нерухомість. ФОП не сплачував його протягом 6 ти місяців і податкова скасувала реєстрацію платника єдиного податку. Лист на скасування помилково нарахованого податку на нерухомість відправили, в телефонній розмові податківці сказали, що скасують це нарахування. А як повернути реєстрацію платником єдиного податку?
ФОП – платники єдиного податку 1-ї та 2-ї груп зазвичай подають декларацію раз на рік, але в окремих випадках звітувати потрібно щоквартально. Такий обов’язок виникає, зокрема, у разі перевищення граничного доходу, переходу на іншу групу або відмови від спрощеної системи. Квартальна декларація містить окремі дані про доходи, оподатковані за різними ставками, і звільняє від подання річної декларації за цей звітний рік
Документи зберігалися в архіві архівної компанії. Це сховище було знищене під час обстрілу. Документи всі знищені. Які подальші дії нашої компанії, які документи потрібно отримати?
Працівник виробництва надав посвідчення, що підтверджує статус громадянина, який проживає і працює в гірському населеному пункті. Які законодавчі вимоги та фінансово-юридичні ризики є для підприємства?
На щорічну відпустку згідно статті 47 ЗУ «Про статус і соціальний захист громадян, які постраждали внаслідок Чорнобильської катастрофи» стаж, що дає право на таку відпустку, розраховується як і на основну щорічну відпустку? Чи є відмінності?
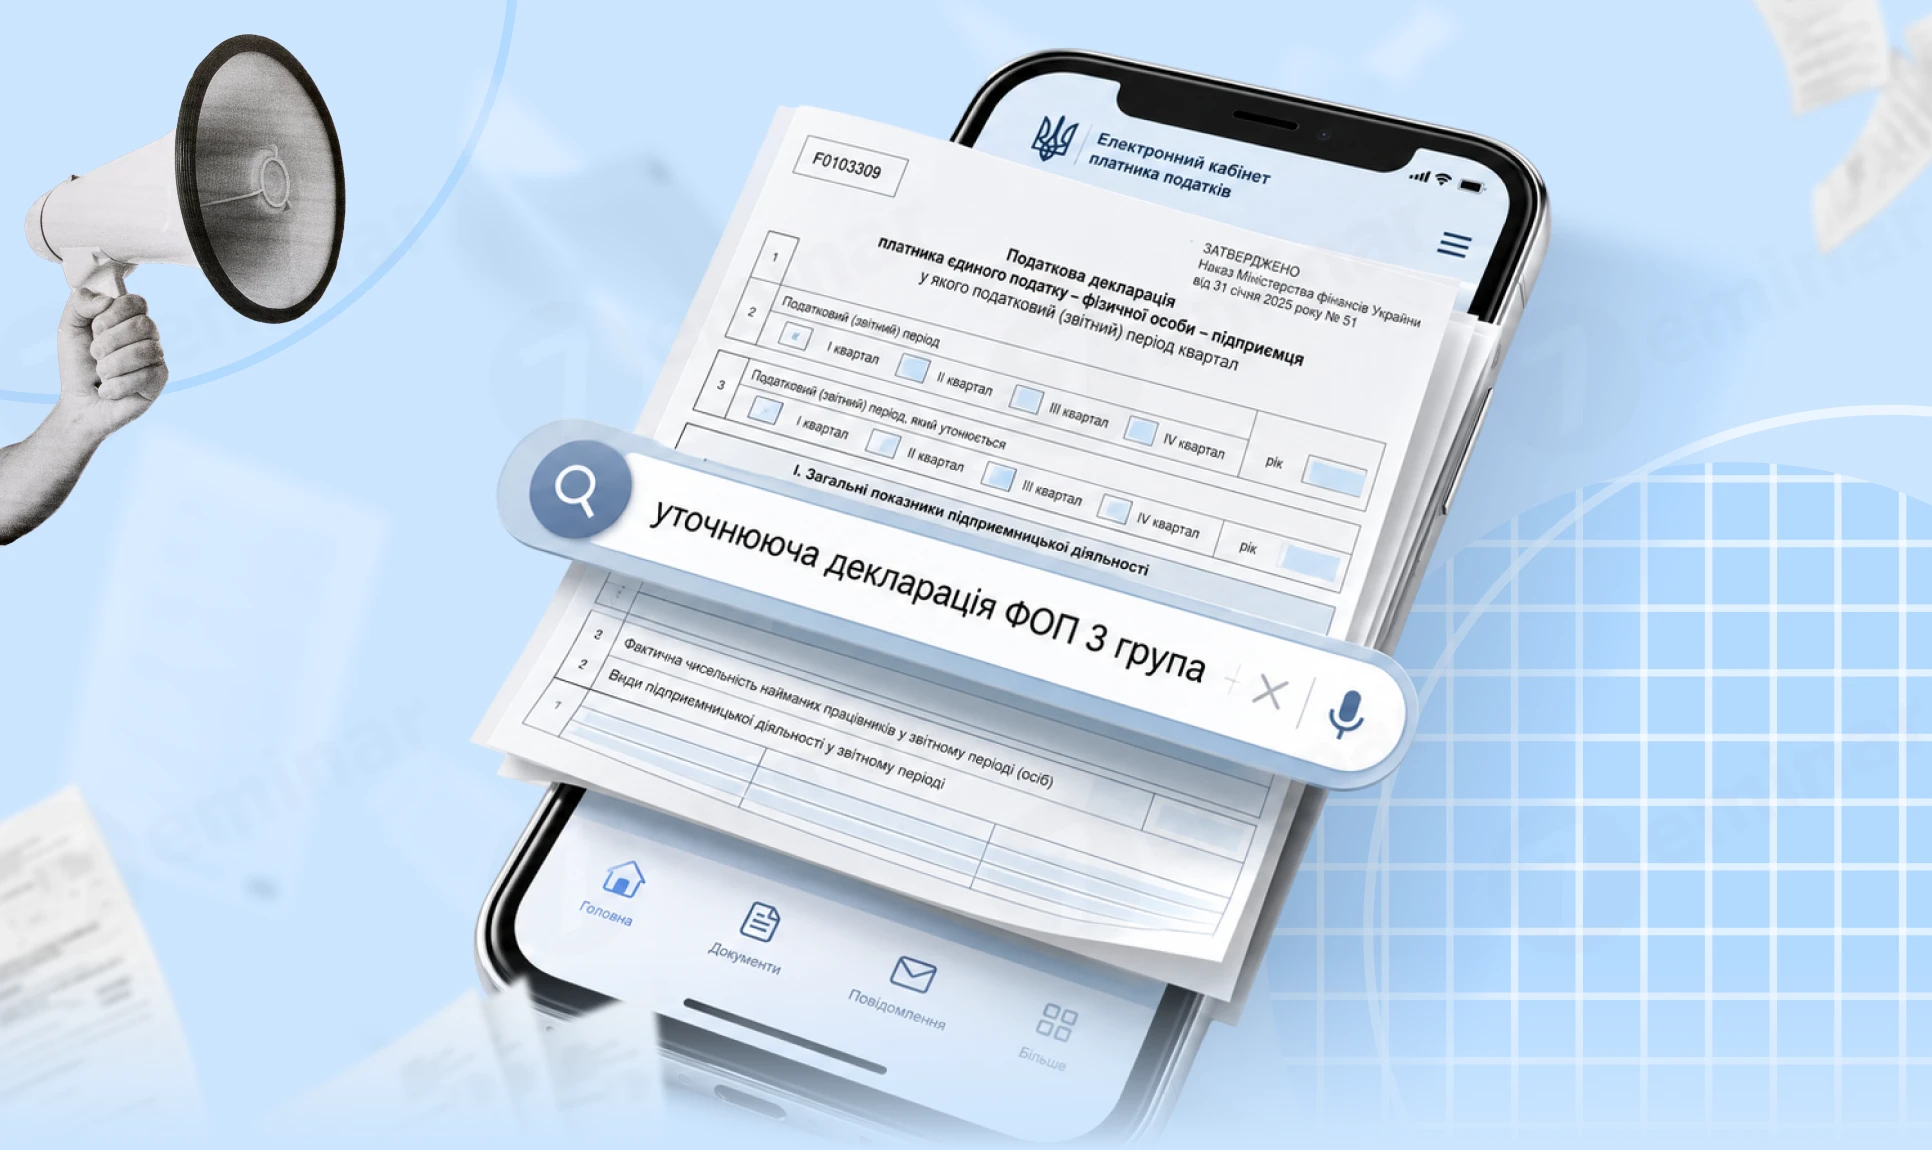
Як ФОП 3 групи єдиного податку подати уточнюючу декларацію та виправити помилки у звітності? Розглянемо ключові правила заповнення, нову позицію ДПС щодо повернення передплати, порядок коригування єдиного податку й військового збору та 4 практичні приклади з покроковими інструкціями і зразками заповнення декларацій
Роботодавець компенсує працівнику оренду квартири або сам оплачує житло? У таких випадках вартість проживання зазвичай вважається додатковим благом і оподатковується ПДФО за ставкою 18% та військовим збором – 5%. ДПС пояснила, хто має сплачувати податки, чи потрібно працівнику подавати річну декларацію та за яких умов безоплатне користування житлом може не оподатковуватися
КМУ спростив правила підтвердження трудового стажу для призначення пенсії, якщо трудова книжка втрачена, містить помилки або не має необхідних записів. Пенсійний фонд ширше використовуватиме дані державних електронних реєстрів, а за їх відсутності стаж можна буде підтвердити додатковими документами чи показами свідків. Також ПФУ зможе самостійно встановлювати належність документа особі за наявності розбіжностей в особистих даних – без обов’язкового звернення до суду
При прийнятті на роботу працівник підписав посадову інструкцію. Наразі посадові функції додалися. Як правильно додати ці функції в поточну посадову інструкцію та ознайомити працівника з нею?
Безоплатна видача ЗІЗ за встановленими нормами для виконання трудових обов’язків не вважається постачанням товарів. Однак якщо працівник не повертає засоби захисту до завершення строку використання, а роботодавець утримує їхню вартість із зарплати, підприємство має нарахувати податкові зобов’язання з ПДВ за правилами ст. 188 ПКУ
Чи потрібно складати та додавати бухгалтерську довідку як додаток до наказу про звільнення працівника, у якому йдеться про повернення (утримання) надлишково виплачених коштів за відпустку?