


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Військовий збір
23.10.2024
Старт утримання військового збору із зарплати за ставкою 5%
Утримання військового збору за новими, підвищеними ставками – питання, яке чи не найбільше цікавить як роботодавців, так і працівників останнім часом. Традиційно, ще до набуття чинності, неоднозначно виписані норми законодавчих актів породжують безліч питань. Закон № 4015, а точніше передбачені ним правила, що стосуються утримання військового збору, не став винятком. Відповіді на найбільш розповсюджені запитання – далі в публікації
- Нові ставки військового збору
- Утримання військового збору з військовослужбовців
- Початок застосування нової ставки (5%) військового збору
- Утримання військового збору з «перехідних» виплат
- Приклади утримання військового збору за ставкою 5% при застосуванні різних підходів до визначення податкового періоду
Нові ставки військового збору
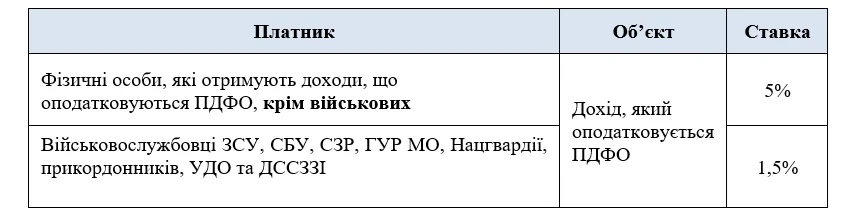
Утримання військового збору з найманих працівників не є новацією, але змінюється ставка, тепер це буде 5%. Та для окремих категорій платників залишилася ставка 1,5%. Це військовослужбовці, дохід яких оподатковується ПДФО.
Утримання військового збору з військовослужбовців
Згідно з майбутньою редакцією пп.1.3 п.161 підрозділу 10 розд. ХХ ПКУ для військовослужбовців та працівників:
- Збройних Сил,
- Служби безпеки,
- Служби зовнішньої розвідки,
- Головного управління розвідки Міністерства оборони,
- Національної гвардії,
- Державної прикордонної служби,
- Управління державної охорони,
- Державної служби спеціального зв’язку та захисту інформації,
- Державної спеціальної служби транспорту,
ставка збору становить 1,5% від об’єкта оподаткування, визначеного підпунктом 1 підпункту 1.2 цього пункту (доходи, визначені ст. 163 ПКУ).
З одного боку, для військовослужбовців дійсно для утримання військового збору передбачено ставку 1,5%. Це прямо визначено законодавством. Об'єктом оподаткування, який визначений пп. 1.2 п.1 є доходи, які визначені ст. 163 ПКУ, тобто загальний місячний (річний) оподатковуваний дохід.
Вочевидь законодавці хотіли прописати норму так, що військовослужбовець отримує грошове забезпечення і з цього грошового забезпечення буде отримуватися 1,5%. Але, якщо, наприклад, роботодавець, сплачує своєму мобілізованому працівнику якусь суму (а ця сума може бути систематична), вона в будь-якому разі буде оподатковуватися ПДФО. Тоді виникає питання щодо ставки військового збору.
Адже мобілізований працівник має статус військовослужбовця і його зарплата, яку йому сплачує роботодавець, буде включатися в загальний місячний оподатковуваний дохід. А загальний місячний оподатковуваний дохід військовослужбовця оподатковується за ставкою 1,5%. Але варто зазначити, це доволі позитивне трактування, яке може не підтримати податкова, хоча суто технічно (юридично) за нормами закону такий підхід має право на існування.
Початок застосування нової ставки (5%) військового збору
Найгучніше запитання – що робити зі ставками і коли починати утримувати 5%.
Для фізичних осіб 5% – не раніше дати опублікування закону. Поки закон не набув офіційної чинності, зі всіх виплат, навіть якщо, наприклад, виплачено відпускні до кінця жовтня, або здійснено виплату при звільненні працівника, немає підстави утримати 5%, тобто діє ставка 1,5%.
Як тільки закон набуде чинності, буде діяти ставка 5%. При цьому ризик подальшого перерахунку існує і отримати однозначну відповідь буде він застосовуватись чи ні, можна буде тільки після набуття чинності закону та появи відповідних роз’яснень ДПС.
Утримання військового збору з «перехідних» виплат
Згідно п.2 розд. ІІ Закону №4015 доходи платників військового збору – осіб, визначених п.162.1 ПКУ, нараховані за наслідками податкових періодів до набрання чинності цим Законом, оподатковуються за ставкою військового збору, що діяла до набрання чинності цим Законом, незалежно від дати їх фактичної виплати (надання), крім випадків, прямо передбачених Податковим кодексом України.
В наведеній нормі, як орієнтир для ідентифікації доходів, до яких застосовуватиметься ставка військового збору 5%, згадуються про податкові періоди.
Податковий період згідно з ПКУ – це мінімальний термін, який призначений для визначеного податку, мінімальний термін, який призначений для розрахунку бази для утримання цього податку. Відповідно до п.33.1 ПКУ встановлено, що податковим періодом визнається встановлений ПКУ період часу, з урахуванням якого відбувається обчислення та сплата окремих видів податків та зборів, тобто це той період, протягом якого і по закінченню якого встановлюється податкова база та обчислюється сума податку, яка підлягає сплаті платником податків (повідомлення ГУ ДПС у Дніпропетровській області від 19.02.2024).
Період для утримання військового збору і ПДФО – це загальний місячний річний оподатковуваний дохід.
Період «один день» не можна застосовувати у цьому випадку, хоча він теоретично він існує і передбачений ст. 34 ПКУ. І якщо виходити із того, що мінімальний податковий період – це місяць, то фраза «за наслідками податкових періодів до набрання чинності законом» буде стосуватися виключно виплат за вересень. Та все ж існує дві точки зору, які можливі до набрання чинності Закону №4015 та появи відповідних роз’яснень.
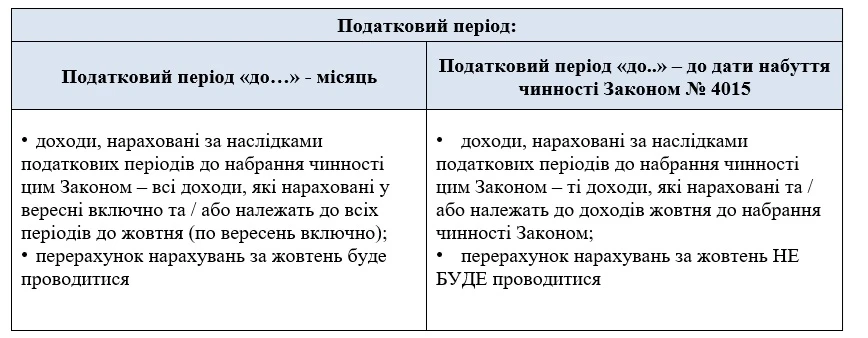
Приклади утримання військового збору за ставкою 5% при застосуванні різних підходів до визначення податкового періоду
Приклад 1. Податковий період – місяць.
Нарахована зарплата за жовтень у сумі 10000 грн та лікарняні за вересень у сумі 3000 грн.
Утримання:
- ПДФО 18% – 2340 грн ((10000 грн + 3000 грн) х грн 18%)
- ВЗ із зарплати 5 % – 500 грн (10000 грн х 5%)
- ВЗ із лікарняних 1,5% – 45 грн (3000 грн х 1,5%)
До виплати: 10115 грн = (10000 грн + 3000 грн – 2340 грн – 500 грн. – 45 грн)
Приклад 2. Податковий період – місяць
Нарахована зарплата за вересень у сумі 10000 грн та відпускні за жовтень у сумі 3000 грн.
Утримання:
- ПДФО 18% – 2340 грн ((10000 грн + 3000 грн) х 18%)
- ВЗ із зарплати 1,5 % – 150 грн (10000 грн х 1,5%)
- ВЗ із відпускних 5% – 150 грн (3000 грн х 5%)
До виплати: 10360 грн = (10000 грн + 3000 грн. – 2340 грн – 150 грн – 150 грн)
Приклад 3. Податковий період – до / після набрання чинності закону
Нарахована зарплата за жовтень у сумі 10000 грн:
- до набуття чинності Законом – 4000 грн;
- після набуття чинності Законом – 6000 грн.
Утримання:
- ПДФО 18% - 1800 грн (10000 грн х 18%)
- ВЗ із зарплати «до» – 1,5% – 60 грн (4000 х 1,5%)
- ВЗ із зарплати «після» – 5% – 300 грн (6000 грн х 5%)
- ВЗ, всього – 360 грн (60 грн + 300 грн)
Для порівняння:
- 5% ВЗ – 500 грн (10000 грн х 5%)
- 1,5% ВЗ – 150 грн. (10000 грн х 1,5%)
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Пільги
25.09.2026
Продаж майбутнього об’єкта нерухомості: коли дохід можна зменшити на витрати
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

Особи з інвалідністю
25.09.2026
З 1 жовтня роботодавці подаватимуть новий Звіт про внесок: ДПС
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада

Податкова та фінзвітність
25.09.2026
До 9 листопада подаємо оновлену декларацію з прибутку: звітуємо за новими змінами за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП
25.09.2026
Перехід ФОП на 2 групу з 1 жовтня: чому в ЕК вже у вересні стоїть нова група
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

РРО / ПРРО, фіскальні чеки
25.09.2026
Перереєстрація РРО у 2026 році: коли заяву подає платник, а коли ДПС проводить її автоматично
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично


Ліцензії та дозволи
25.09.2026
Як змінюється плата за ліцензію у 2026 році при збільшенні кількості РРО/ПРРО у точці продажу
У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

Акцизний податок
25.09.2026
ФОП торгує алкоголем в іншій громаді: чи правомірний штраф, якщо акцизну декларацію подали «не туди»
ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?


Податок на майно
25.09.2026
Немає ставки для конкретного типу нерухомості: ДПС пояснила, як визначити податок
Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»



Лікарняні та декретні
25.09.2026
Чи може «лікар стаціонару» сформувати лікарняний: інформує МОЗ
Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків


Документообіг, первинні документи
25.09.2026
Бухгалтер-аутсорсер може підписувати податкову звітність: ДПС пояснила як
Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи


ІТ, Дія Сіті, Дефенс Сіті
25.09.2026
Резидент Дія Сіті надав гіг-спеціалісту майно: що з ПДФО, ВЗ та ЄСВ
Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Військовий облік
25.09.2026
Як отримати військово-обліковий документ через Дія, якщо немає Резерв+
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Відрядження, підзвітні кошти
25.09.2026
Відрядження у вихідний день: порядок оплати та компенсації
Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Створення суб'єкта, зміни
25.09.2026
Повернення земельних ділянок учаснику при зменшенні статутного капіталу єдиноподатника: позиція ДПС
Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

