


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податковий борг
23.12.2025
Податковий борг під контролем ДПС: сценарій з поганим фіналом
Податковий борг може виникнути непомітно – навіть без «листів щастя» від податкової – але його наслідки здатні серйозно вплинути на бізнес і майно платника. У статті розбираємо, коли податкове зобов’язання стає узгодженим, як формується податковий борг, що таке податкова вимога та застава, і в якій послідовності ДПС переходить до стягнення коштів. Також пояснюємо, як вчасно виявити борг через електронні сервіси, коли доцільно оскаржувати рішення податкової та що робити, аби мінімізувати фінансові ризики.
- Коли і як виникає податковий борг: що означає «узгоджене» зобов’язання
- Чому платники дізнаються про борг запізно: роль електронних сервісів ДПС
- Податкова вимога і застава: коли починається примусове стягнення
- Як мінімізувати ризики: практичні поради платнику податків
- Висновки
Чи замислювалися ви, що відбувається з вашим майном і рахунками, якщо раптово з’являється податковий борг?
Багато платників упевнені: якщо вони ведуть бізнес, подають звітність і не отримували «листів щастя» від податкової, значить – усе під контролем. Але на практиці податковий борг може виникнути непомітно, а наслідки – стати серйозними й довгостроковими.
Коли і як виникає податковий борг: що означає «узгоджене» зобов’язання
Уявімо типову ситуацію. Підприємець або компанія подали декларацію, але через брак коштів, технічну помилку або просто людський фактор не сплатили податок у встановлений строк. Саме в цей момент, згідно з Податковим кодексом України, формується податковий борг. Закон чітко визначає: податковий борг – це узгоджене податкове зобов’язання, яке не було сплачене вчасно. І ключове тут слово – «узгоджене».
Узгоджене зобов’язання виникає у двох основних випадках. Перший – коли платник самостійно визначив суму податку в декларації. З моменту її подання податкове зобов’язання вважається узгодженим автоматично, без жодних додаткових рішень з боку податкової. Якщо така сума не сплачена в строк, борг виникає сам по собі – це може бути єдиний податок, ПДВ, військовий збір, ЄСВ чи будь-який інший платіж.
Другий випадок – коли податкове зобов’язання донараховане за результатами перевірки. Платнику виносять податкове повідомлення-рішення. Якщо він не оскаржує його в адміністративному або судовому порядку, сума також стає узгодженою. А далі – стандартний сценарій: несплата у визначені строки перетворює її на податковий борг. До боргу приєднується і пеня, нарахована за прострочення.
Важливо розуміти: борг виникає не в день, коли настав строк сплати, а наступного дня – коли цей строк минув, а кошти так і не надійшли до бюджету. Саме тому своєчасна реакція має вирішальне значення. Податковий кодекс передбачає захисний механізм – адміністративне оскарження за статтею 56. Воно дозволяє зупинити процес узгодження суми ще до завершення спору та виграти час для захисту своїх інтересів.
Чому платники дізнаються про борг запізно: роль електронних сервісів ДПС
На практиці багато платників дізнаються про податковий борг занадто пізно. Поширена помилка – чекати паперове повідомлення від податкової. Насправді борг існує в обліковій системі ДПС незалежно від того, чи бачили ви офіційний лист. Сьогодні держава зробила акцент на електронну взаємодію, і саме там слід шукати інформацію в першу чергу.
Електронний кабінет платника податків і мобільний застосунок «Моя податкова» дають повну картину: нарахування, борги, переплати, податкові повідомлення та вимоги. Саме в цих сервісах можна швидко побачити, коли виник борг, з якого податку і на якій підставі. Альтернативні способи – звернення до податкової, дзвінки на гарячу лінію чи письмові запити — потребують часу. А борг у цей період нікуди не зникає.
Податкова вимога і застава: коли починається примусове стягнення
Якщо платник не реагує, наступним етапом стає податкова вимога. І тут важливо усвідомити: це вже не просто інформаційний лист, а офіційний старт процедури стягнення. Податкова вимога містить усі ключові дані — суму боргу, підстави його виникнення, строки сплати та попередження про відповідальність. Отримати її можна електронно через кабінет або застосунок, а також поштою.
З моменту отримання податкової вимоги у платника є 30 календарних днів, щоб або сплатити борг, або розпочати процедуру оскарження. Якщо цього не зробити, пеня приєднується до боргу, а податкова отримує право переходити до наступних кроків. Саме на цьому етапі з’являється ризик податкової застави.
Податкова застава – це механізм забезпечення сплати боргу. Податковий орган має доступ до державних реєстрів і бачить, яким майном володіє платник. Враховується право власності, ліквідність майна та відповідність його вартості сумі боргу. У низці випадків платнику можуть запропонувати самостійно визначити майно для застави – зокрема, для великих платників або при оформленні розстрочення боргу на значні суми. В інших ситуаціях податкова самостійно формує опис і накладає заставу.
Важливо пам’ятати: навіть наявність податкової застави не означає негайний продаж майна. Спочатку податкова намагається стягнути кошти з рахунків. Для юридичних осіб це може відбуватися як за рішенням суду, так і в окремих випадках — без нього, шляхом інкасових доручень. Для фізичних осіб і ФОП діє інший порядок: без судового рішення інкасо не застосовується, і справа передається до виконавчої служби.
Система працює автоматизовано. Усі рахунки платника обліковуються в базах ДПС, що дозволяє швидко запускати процедури стягнення. Саме тому профілактика завжди дешевша й безпечніша, ніж боротьба з наслідками.
Як мінімізувати ризики: практичні поради платнику податків
Що варто робити платнику вже зараз?
Регулярно перевіряти свій податковий стан через електронні сервіси, не відкладати сплату боргу та враховувати, що пеня нараховується до моменту повного погашення. При оплаті часто рекомендують перераховувати суму з невеликим запасом, адже точний розмір пені визначається вже після сплати основного боргу. Також важливо пам’ятати про черговість: спочатку погашається податковий борг, і лише потім – поточні зобов’язання.
Після повного погашення боргу та пені податкова застава знімається. Податковий керуючий надсилає відповідні повідомлення до реєстрів, і майно звільняється від обтяжень. Але цей процес не миттєвий – між оплатою та фактичним зняттям застави може минути кілька днів.
Висновки
- Податковий борг може виникнути непомітно і не залежить від того, чи отримав платник паперове повідомлення від податкової, тому регулярний контроль через електронні сервіси ДПС є обов’язковим елементом фінансової безпеки на майбутнє.
- Податкова вимога – це вже не попередження, а початок процедури стягнення, і з моменту її отримання платник має обмежений час для дій: сплати боргу або адміністративного оскарження, яке дозволяє зупинити негативні наслідки.
- Податкова застава та інкасове стягнення застосовуються за чітко визначеними правилами, але автоматизовані механізми ДПС значно прискорюють ці процеси, тому зволікання лише підвищує фінансові ризики.
- Найкраща стратегія для платника – діяти на випередження: перевіряти стан розрахунків з бюджетом, своєчасно реагувати на розбіжності та вирішувати податкові питання ще до того, як вони переростуть у борг із довгостроковими наслідками для бізнесу.
Читати більше:
Нові правила для ФОП: коли податковий борг НЕ призведе до втрати «спрощенки»
Податковий борг до 3060 грн: чому він виникає
Алгоритм отримання довідки про відсутність податкового боргу
Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Судова практика
06.11.2026
ВС: чи можна перерахувати кошти підприємству з окупованої території
Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

Особи з інвалідністю
06.11.2026
Зміна адреси роботодавця: куди подавати Звіт про внесок на працевлаштування осіб з інвалідністю
У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року


Бронювання, критичність
06.11.2026
Інформація про кількість військовозобов'язаних: як контролюються ліміти для бронювання
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація
06.11.2026
Річна інвентаризація – 2026: з 1 жовтня по 31 грудня
Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу


Працевлаштування, переведення
06.11.2026
Немає наказу про прийняття на роботу: як перевірити офіційне працевлаштування
Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

РРО / ПРРО, фіскальні чеки
06.11.2026
Інтернет-торгівля та ПРРО: податківці пояснили, яку адресу вказувати
ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Акцизний податок
06.11.2026
Знищення імпортних підакцизних товарів через форс-мажор: чи можна повернути акциз
Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

Вечірній бухгалтер
06.11.2026
🎭 Рік без перевірок пропонують одні? А 17 806 бізнесів уже в планах на 2027-й. 🙋♀️ Вечірній бухгалтер від 06.11.2026
А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Податок на майно
06.11.2026
Орендна плата за землі державної і комунальної власності
Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Відпустка, відпускні
06.11.2026
Чи можна достроково припинити відпустку для догляду за дитиною, якщо роботодавець проти
Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу


Документообіг, первинні документи
06.11.2026
Підпис чи печатка: що насправді надає документу юридичної сили
Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

ПДВ
06.11.2026
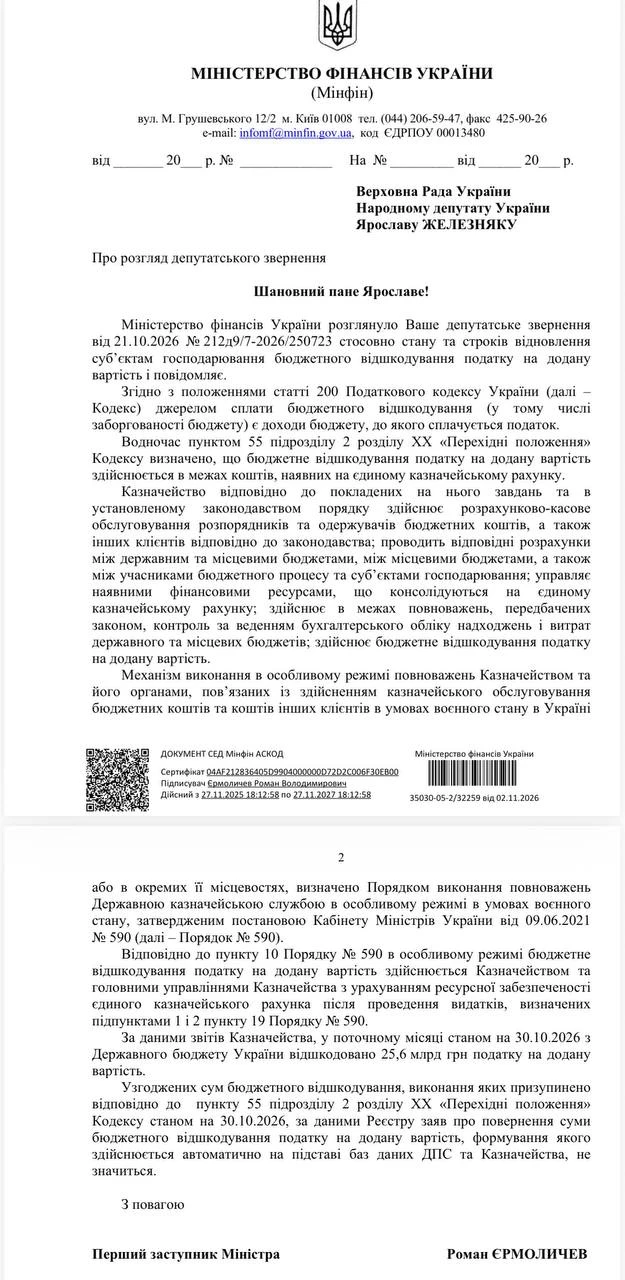
Бізнесу повернули 25,6 млрд грн ПДВ за жовтень: що буде з рештою коштів
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Інше
06.11.2026
Повернення батьків до роботи після декрету: Мінекономіки обговорить модель кар’єрного супроводу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися


ПДФО
06.11.2026
Кава, чай і вода за рахунок роботодавця: чи потрібно працівникам сплачувати податки
Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки


