

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Експерт пояснив, чому калькулювання собівартості є обов’язковим елементом обліку на виробничих підприємствах та які ризики виникають за його відсутності. Як правильно організувати процеси визначення собівартості відповідно до НП(С)БО 16, НП(С)БО 9 та Методичних рекомендацій №373, які документи мають бути оформлені, які нормативи затверджені та як усе це впливає на контроль витрат і фінансовий результат. Окрема увага приділена судовій практиці: наведені рішення, у яких фіскальні органи донараховували податки через відсутність належно оформлених первинних документів та нормативів, а також кейси, коли суди ставали на бік платника
Кожне підприємство створюється з метою отримання економічних вигід – прибутку. Для того аби розуміти й впливати на рівень бажаного прибутку, необхідно розібратись з такою економічною категорією як собівартість реалізованих товарів, продукції, робіт, послуг. Щодо собівартості товарів, то це питання регулюється НП(С)БО 9 «Запаси», затвердженому наказом Мінфіну від 20.10.1999 №246.
У цій статті ми розглянемо питання собівартості для виробничих підприємств, а зокрема:
В першу чергу хочемо звернути вашу увагу на обов’язкові норми законодавства, що регулюють питання калькулювання та обліку виробничих витрат. Тобто, це положення, дотримуватись яких зобов’язане кожне підприємство, знати які зобов’язаний кожен бухгалтер. Бухгалтерський облік є обов’язковим видом обліку, який ведеться підприємством (ч. 2 ст. 3 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»; далі – Закон про бухоблік), а підставою для бухгалтерського обліку господарських операцій є первинні документи (ч. 1 ст. 9 Закону про бухоблік). Вимоги до первинних документів викладені у вищезгаданій ст. 9 Закону про бухоблік.
Отже, звідси розуміємо що кожна господарська операція повинна бути оформлена належним чином, зокрема первинним документом, на підставі якого бухгалтер відображає в обліку ті чи інші бухгалтерські проведення та формує фінансовий результат. Господарські операції щодо виготовлення продукції, робіт, послуг можна розділити на кілька етапів:
І одним з дуже важливих пунктів є саме передача матеріалів, сировини на виробництво. Важливим з кількох аспектів: це і точність, вимірюваність та достатність переданих матеріалів, це і відсутність шахрайства та зловживань при передачі сировини, а також контроль за коректністю переданих на виробництво матеріалів та отриманої з виробництва продукції, чи виконаних робіт з використанням ТМЦ. Цей процес потребує певного внутрішньогосподарського регулювання, а саме:
Без таких основоположних технологічних документів, підприємство не може перейти зі статусу малого дрібного підприємництва до серійного виробництва – це по-перше, а по-друге, не зможе контролювати та впливати на рівень прибутку та понесені витрати.
З огляду на вищенаведені підстави, вважаємо дуже правильною та аргументованою необхідність калькулювання витрат виробничих підприємств на підставі певного виду нормативних (планових) показників.
Проте слід зауважити, що в такому випадку йдеться про калькуляцію не як первинний документ, який засвідчує здійснену господарську операцію, а саме як документ, який допомагає врегулювати питання накопичення та обліку витрат собівартості.
Окрема увага щодо поняття первинний документ і калькуляція:
Калькуляція собівартості продукції за своїм призначенням не відповідає ознакам первинного документа, щодо неї не дається розпорядження або дозвіл на проведення господарської операції, на її підставі не здійснюються бухгалтерські записи на рахунках (лист Мінфіну від 15.02.2013 № 31-08410-07/23-357/246).
Також є чіткі формулювання судових інстанцій щодо цього питання:
Чинне законодавство не містить визначення поняття «калькуляція» і відповідно не вимагає оформлення документа з такою назвою. На практиці калькуляція собівартості одиниці виготовленої продукції визначається як обчислення собівартості одиниці продукції, виконаних робіт і послуг, а також заготівельної собівартості матеріальних цінностей та засобів виробництва за елементами витрат, яка за своє суттю може бути плановою та нормативні калькуляції; що складаються за даними бухгалтерського обліку; фактичні калькуляції. Враховуючи викладене, судова колегія дійшла висновку, що калькуляція собівартості продукції за своїм призначенням не відповідає ознакам первинного бухгалтерського документа, оскільки нею не фіксуються будь-які господарські операції, розпорядження або дозвіл на проведення господарської операції (витяг з рішення Харківського апеляційного адміністративного суду від 19.12.2018 у справі №820/4830/18). |
Слід зауважити також, що неодноразово суди наголошують нам, що виробничі підприємства при калькулюванні продукції керуються Методичними рекомендаціями з формування собівартості продукції (робіт, послуг) у промисловості, які затверджені наказом Мінпромполітики від 09.07.2007 №373 (далі – Методичні рекомендації).
Ці Методичні рекомендації застосовуються для планування, ведення, обліку і калькуляції виробничої собівартості продукції, робіт і послуг промислового характеру як на промислових підприємствах, так і в непромислових організаціях, що випускають промислову продукцію, незалежно від форми власності й господарювання.
Калькулювання собівартості продукції (робіт, послуг) – сукупність прийомів і способів, що забезпечують обчислення в грошовому вираженні собівартості одиниці окремих видів виробленої підприємством продукції (робіт, послуг) у розрізі статей витрат.
Тому можна з упевненістю стверджувати, що калькулювання продукції, робіт, послуг підприємство зобов’язане здійснювати, керуючись положеннями НП(С)БО 16 «Витрати», затвердженим наказом Мінфіну від 31.12.1999 №318 (далі – НП(С)БО 16), а також положення галузевих Методичних рекомендацій. А також основою для такого калькулювання виступатимуть як документи, що уже засвідчують факт здійсненої господарської операції, так і планові, нормативні документи, які передбачають і регулюють коректність та правильність наступних виробничих процесів.
Способи калькулювання у нас перелічені як в НП(С)БО 16, так і в Методичних рекомендаціях з формування виробничої собівартості по галузям. Узагальнивши їхні положення, можна визначити наступне:
Проте не завжди на підприємстві ситуація із калькулюванням виробництва є ідеально врегульована. Коли бухгалтеру слід звернути увагу на такі недоопрацювання?
Як ж ризики для підприємства, яке не здійснює калькулювання продукції, або не має підтвердних документів в обгрунтування понесених витрат на виготовлення продукції, виконаних робіт, чи наданих послуг?
Прикро, але лише страх перед фіскальними штрафами змушує чималу кількість підприємств створювати та налагоджувати процес калькулювання продукції, робіт, послуг, та оформляти господарські операції прозорим та належним чином.
Для того, аби зрозуміти масштаб та підстави донарахувань податків та штрафних санкцій при неякісному веденні обліку, зокрема щодо калькулювання, наведемо ряд судових рішень.
Рішення №115479222 від 07.12.2023 у справі №300/1122/23 Івано-Франківського окружного адміністративного суду:
…позивач ні для проведення перевірки, ні на письмовий запит контролюючого органу, ні до завершення перевірки, так і до поданого заперечення, не надав документів на підтвердження використання сировини та матеріалів у виробництві готової продукції, норми виходу готової продукції… …У виробничих звітах та відомостях про рух готової продукції цифрові показники кількості використаних матеріалів у виробництві готової продукції та кількості виготовленої готової продукції з такої сировини та матеріалів, які складені за кожний звітний період, – не підтверджені жодним первинним документом, повністю відсутні документи щодо внутрішнього переміщення таких активів на склад та відпуск зі складу у виробництво… …норми витрат сировини і матеріалів, використовуваних ТзОВ «Ірест» при виробництві продукції, не передбачені в вище коментованому наказі, а також до перевірки не надано будь-яких інших розпорядчих документів щодо норм витрат, які підтверджують достовірність списання сировини на кожний вид готової продукції… На підставі статті 129-1 Конституції України, керуючись статтями 139, 241-246, 250 Кодексу адміністративного судочинства України, суд, – ВИРІШИВ: в задоволенні позову відмовити. |
Інше судове рішення містить ряд протилежних аргументів та доказів.
Верховний Суд в постанові від 10.06.2019 у справі №804/5840/16 вказав:
Запитувані податковим органом документи, за наслідками неподання яких контролюючий орган зробив висновок про відсутність первинних документів які підтверджують використання в господарській діяльності запасів в сумі 96153947,56 грн, як от калькуляції, лімітно-забірні картки, технологічні картки, картки розкрою тощо не є первинними бухгалтерськими документами у відповідності до вимог Закону України «Про бухгалтерський облік та фінансову звітність в Україні», у зв'язку з чим, віднесення цих документів податковим інспектором до первинних бухгалтерських документів є безпідставним. |
Восьмий апеляційний адміністративний суд у постанові від 23.11.2023 у справі №300/1563/23 пров. №А/857/13498/23:
…Подані позивачем під час перевірки первинні документи (накладні на передачу матеріалів у виробництво та відомості прийняття на склад готової продукції), з врахуванням методу оцінки вибуття запасів у виробництво та реалізацію – ФІФО, відповідають вимогам статті 9 Закону України про бухоблік, пункту 2.7 глави 2 Положення про документальне забезпечення записів в бухгалтерському обліку, затвердженому наказом Міністерства фінансів України від 24.05.1995 №88. Позов задоволено. |
Керуючись принципами бухгалтерського обліку, здоровим економічним глуздом та з метою запобігання негативних фіскальних підходів, бухгалтеру слід:
Читайте більше:
Первинні документи на підприємстві
Облікова політика підприємства: 7 порад для ідеальності
Як облікова політика може захистити платника під час перевірки
Собівартість товарів, продукції, робіт та послуг: як розрахувати, щоб уникнути штрафів
Облікова політика – сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності. Пропонуємо Вам безкоштовне рішення для полегшення завдання з підготовки документа та мінімізації податкових ризиків – Конструктор Облікова політика
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
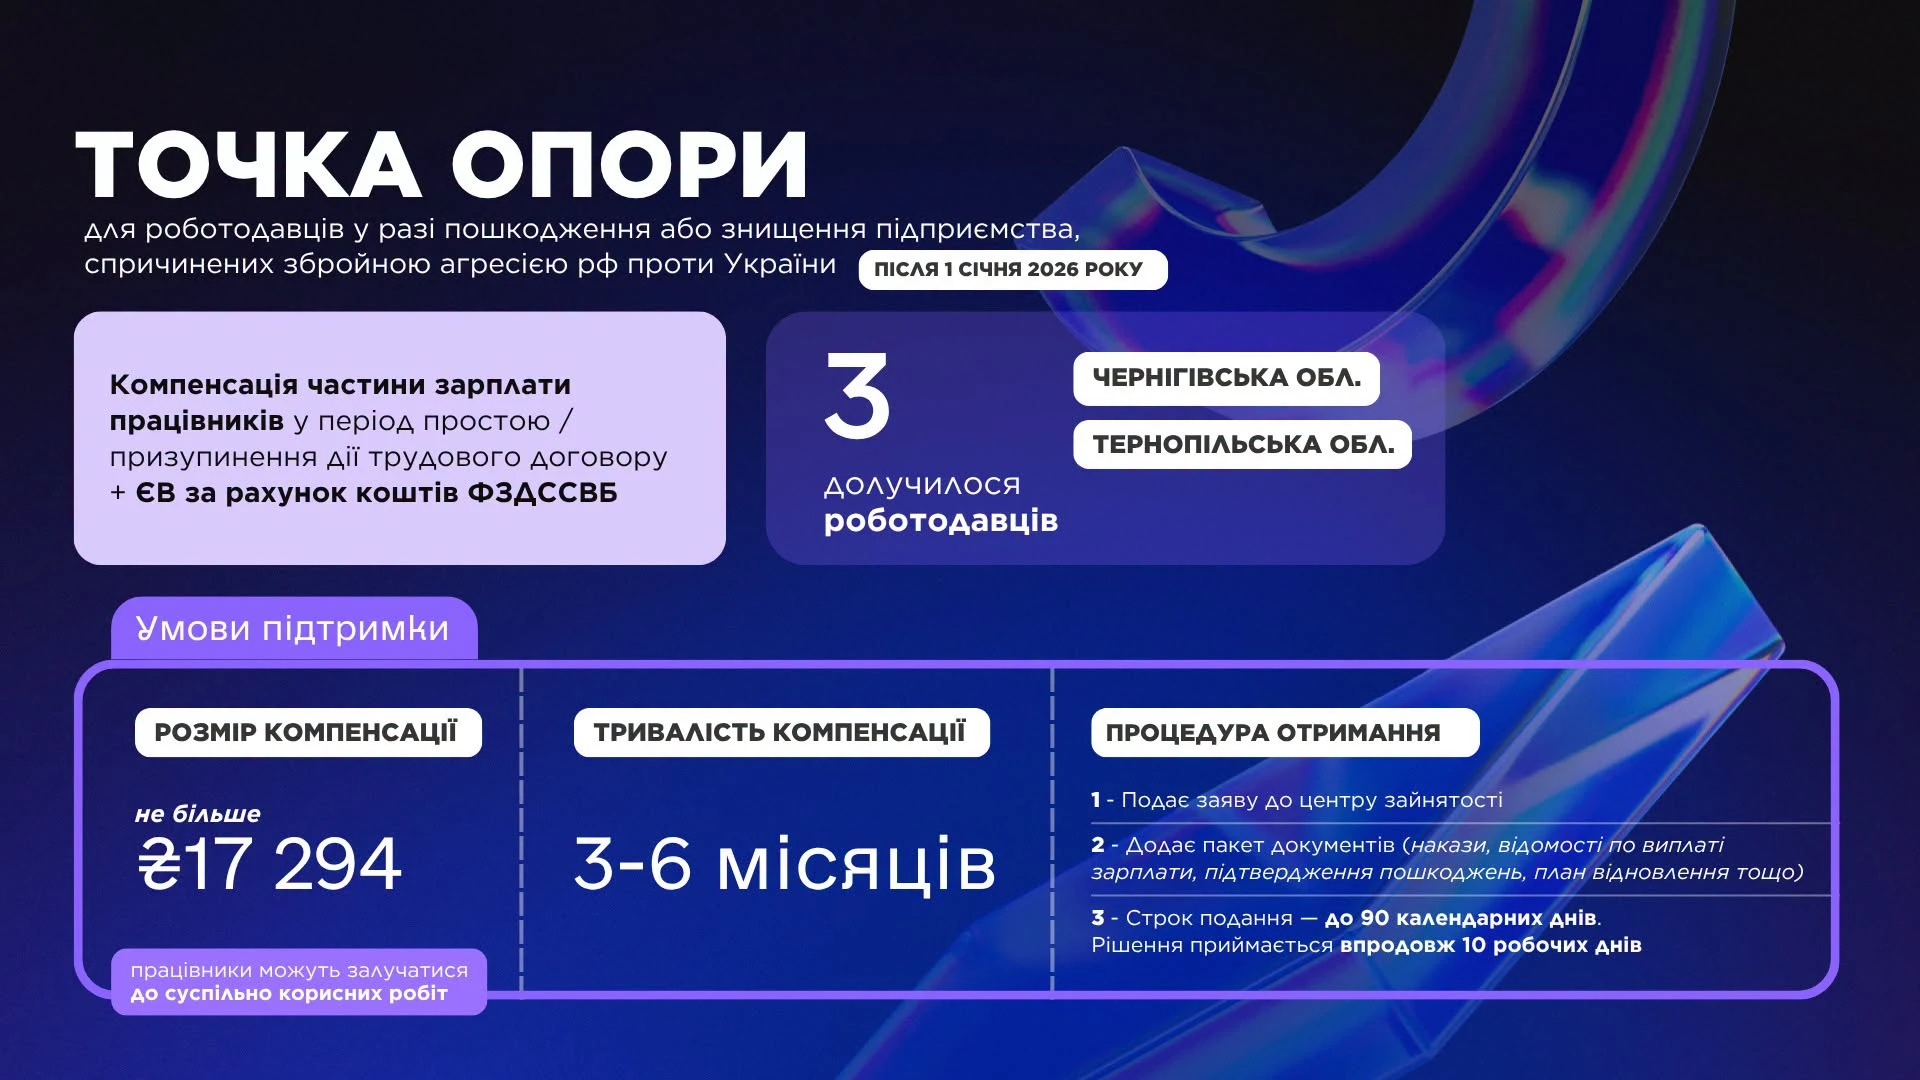
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною