☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Закон №4196 встановлює нові правила для комунальних підприємств, запроваджує трирічний перехідний період для їх реформування та поступового припинення діяльності. Мінюст роз’яснив порядок внесення змін до статутів і установчих документів, заборону на створення нових підприємств цієї форми та особливості приведення діяльності підприємств у відповідність із новим законодавством
Положення, які регулювали діяльність комунальних унітарних підприємств, містилися у статті 78 Господарського кодексу України (втратив чинність з 28 серпня 2025 року).
Натомість Законом України від 09.01.2025 №4196-IX «Про особливості регулювання діяльності юридичних осіб окремих організаційно-правових форм у перехідний період та об'єднань юридичних осіб» (далі – Закон №4196)внесені зміни до ряду законодавчих актів України, що спрямовані на:
У зв'язку з введенням в дію Закону №4196 та втратою чинності ГКУ, питання правового статусу комунальних підприємств нині регулюються:
Так, особливості діяльності комунальних унітарних підприємств встановлені статтею 60-2 Закону №280.
Слід зазначити, що положеннями Закону №4196 запроваджено перехідний період тривалістю три роки для поступового припинення функціонування юридичних осіб певних організаційно-правових форм, зокрема й комунальних підприємств. При чому встановлено заборону на створення нових юридичних осіб у певних організаційно-правових формах, зокрема у і формі комунального підприємства (ч. 1 ст. 13 Закону №4196).
Забороняється внесення змін до відомостей, зокрема про комунальні підприємства, що містяться в ЄДР, крім:
Варто звернути увагу, що відповідно до абз. 2 п. 1 ст. 17 «Прикінцеві та перехідні положення» Закону №4196:
ч. 2 ст. 13 вказаного Закону вводиться в дію через три роки та шість місяців з дня набрання чинності цим Законом (фактично після завершення перехідного періоду).
П. 11 ст. 17 «Прикінцеві та перехідні положення» Закону №4196 встановлюється, що державні та комунальні некомерційні підприємства протягом перехідного періоду, передбаченого цим Законом, замінюють у своїх найменуваннях слова «державне некомерційне підприємство» або «комунальне некомерційне підприємство» відповідно словами «державне некомерційне товариство» або «комунальне некомерційне товариство».
Також, п. 10 ст. 17 «Прикінцеві та перехідні положення» Закону №4196 встановлюється, що протягом перехідного періоду, передбаченого цим Законом, статути та внутрішні положення підприємств та їхніх правонаступників підлягають приведенню у відповідність із цим Законом.
До моменту приведення статутів та внутрішніх положень підприємств у відповідність із цим Законом вони застосовуються в частині, що не суперечить цьому Закону.
Джерело: лист Мінюсту від 06.11.2025 №160502/166548-9-25/8.4.3
Читайте більше:
Зміна адреси юрособи: коли це дозволено, а коли ні, роз’яснив Мін’юст
Автоматична зміна найменування державних і комунальних некомерційних підприємств
Уряд затвердив порядок перетворення держпідприємств у некомерційні товариства
Уряд затвердив новий порядок перетворення держпідприємств у ТОВ та акціонерні товариства
Порядок перетворення державного підприємства в державне некомерційне товариство: картки від Мін’юсту
🎂Святкуємо 7EMINAR DAY разом! Даруємо найвигідніші ціни року та сюрпризи – лише раз на рік, не пропустіть!
Працівника поновили на роботі за рішенням суду у 2025 році та виплатили середній заробіток за час вимушеного прогулу за 2021–2025 роки. Чи можна скористатися податковою знижкою за ці минулі роки або перенести раніше понесені витрати на 2026 рік?
ВРУ ухвалила в другому читанні законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Верховна Рада підтримала в другому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Верховна Рада прийняла в другому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
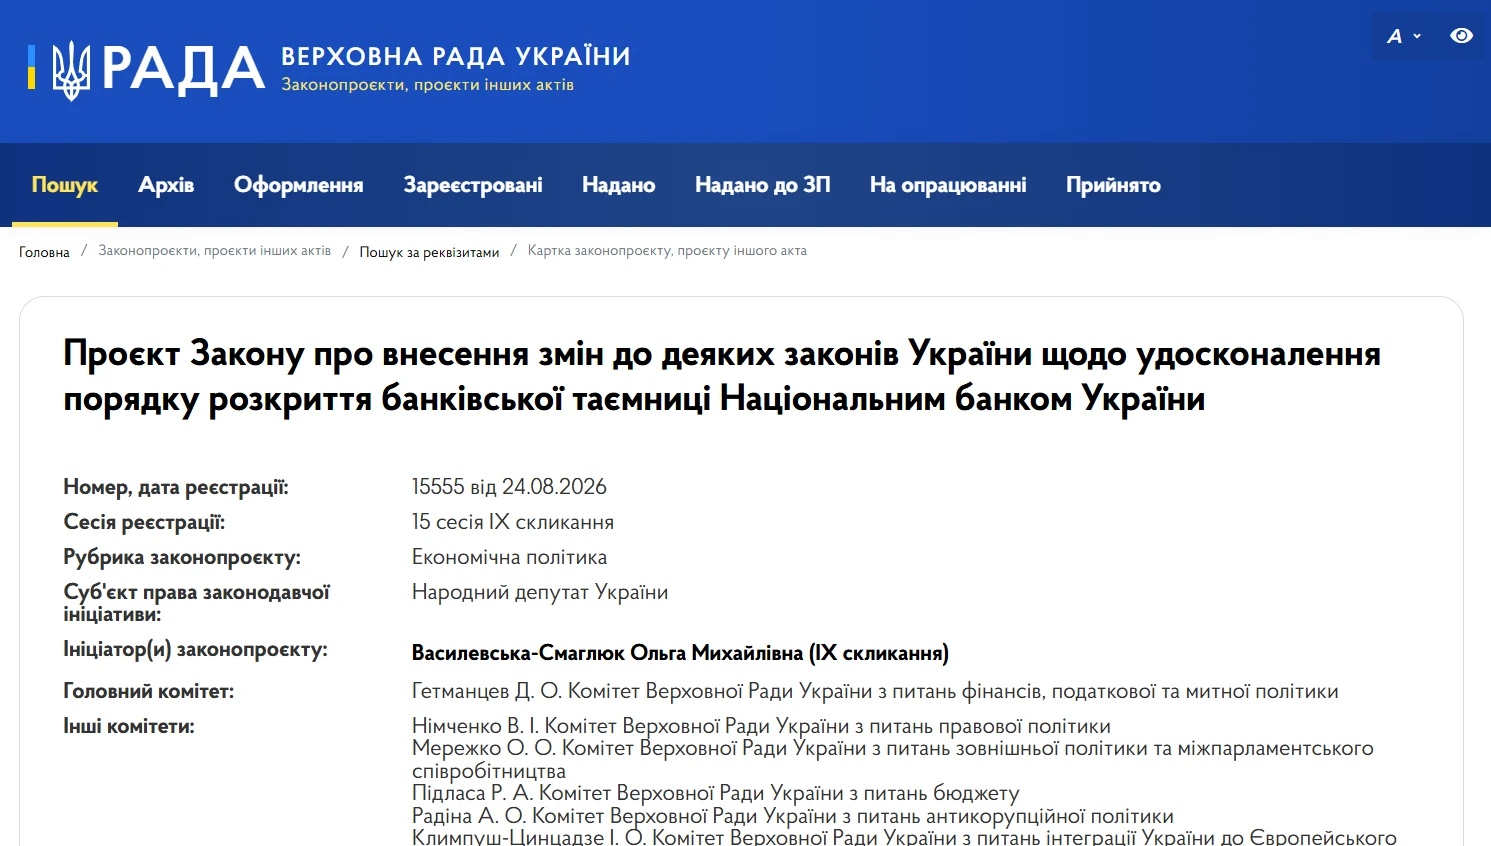
Верховна Рада 11 листопада прийняла у ІІ читанні законопроєкт №15555. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
11 листопада ВРУ ухвалила в другому читанні та в цілому законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає автоматичне попереднє заповнення податкової звітності та ПН, а також право ФОП – платників ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, пропонується підвищити поріг для проведення позапланових перевірок через декларування бюджетного відшкодування чи від’ємного значення ПДВ зі 100 тис. до 1 млн грн
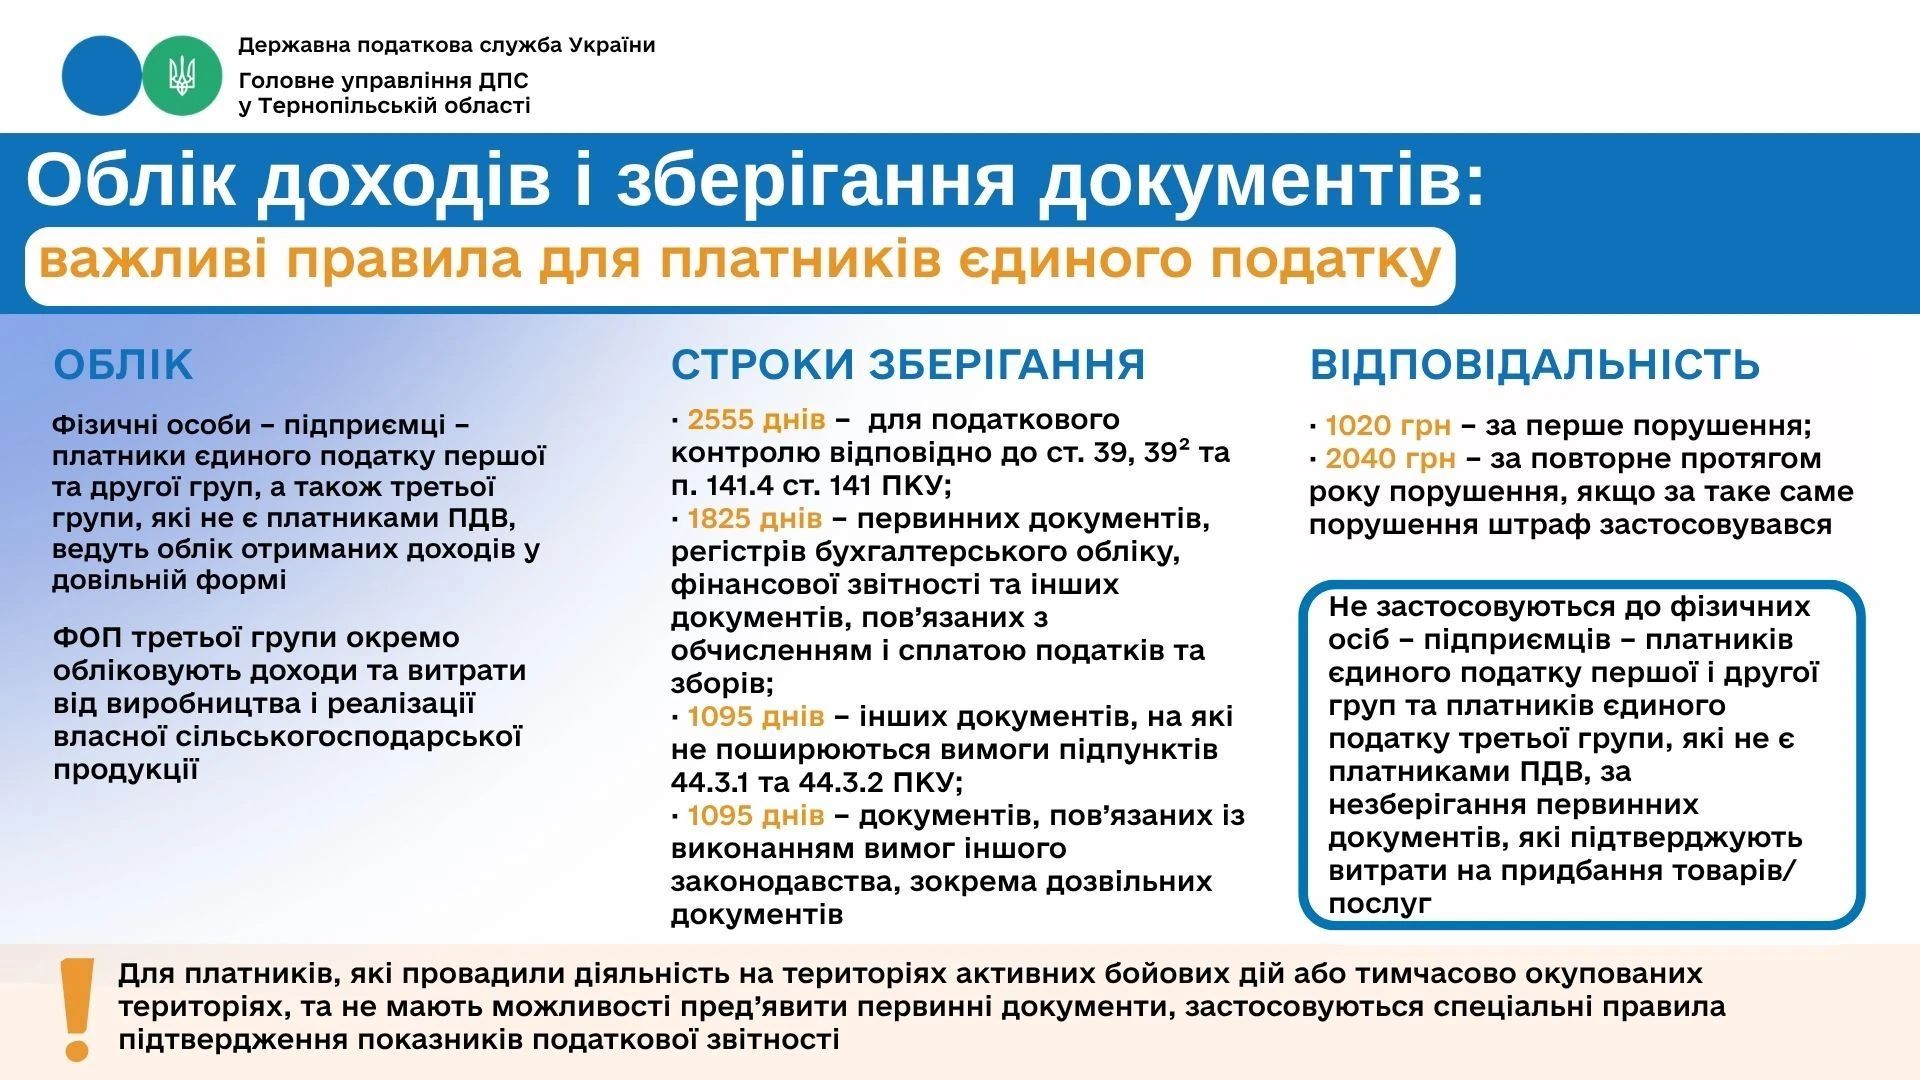
ФОП на єдиному податку 1–3 груп можуть вести облік доходів у довільній формі, але це не звільняє їх від обов’язку зберігати первинні документи. Залежно від виду документів строки зберігання становлять від 1095 до 2555 днів. За порушення правил зберігання передбачені штрафи 1020 грн, а за повторне порушення протягом року – 2040 грн. Водночас для окремих категорій спрощенців та підприємців із ТОТ і територій активних бойових дій діють винятки
Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 11 листопада було прийнято у І читанні ВРУ. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 11 листопада ВРУ прийняла законопроєкт як закон і він готується на підпис Президенту
Міністерство фінансів України підготувало зміни до низки національних положень (стандартів) бухгалтерського обліку в державному секторі. Оновлення стосуються форм фінансової звітності, зокрема НП(С)БОДС 101 «Подання фінансової звітності» та НП(С)БОДС 103 «Фінансова звітність за сегментами». Нові норми почнуть діяти з 1 січня 2027 року
Контролюючі органи невідкладно погоджують довідку-розрахунок в електронній або паперовій формі, надану платником єдиного внеску. Один примірник погодженої довідки-розрахунку в паперовій формі надається обслуговуючому надавачу платіжних послуг, другий – контролюючому органу, третій – залишається у платника єдиного внеску
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Втратили первинні документи через збройну агресію, а податкова зупинила реєстрацію ПН/РК? Навіть за відсутності оригіналів платник може надати пояснення щодо обставин втрати документів і підтвердити реальність господарської операції іншими наявними доказами. ДПС нагадує про спеціальні правила за пп. 69.28 підрозд. 10 розд. ХХ ПКУ та пояснює, які документи можна подати для розгляду питання щодо реєстрації ПН/РК
Мобілізовані ФОП 1–2 групи звільняються від сплати та звітності щодо військового збору на весь період служби – за мобілізацією, контрактом або при виконанні обов’язків за посадами штатів воєнного часу. Проте деякі підприємці продовжували сплачувати авансові внески з військового збору, не скориставшись правом на звільнення. Важливо знати, чи можна повернути ці кошти або зарахувати їх у майбутніх податкових періодах. ДПС надає роз’яснення, як діяти у таких випадках, а також коли такі суми не підлягають поверненню
Рівненська ОВА представила Координаційному центру оновлені критерії визначення підприємств критично важливими. Їх уже погодили за результатами голосування. Для більшості галузей умови залишаються без змін, а раніше ухвалені рішення про критичність продовжують діяти до завершення встановленого строку. Наступний етап – затвердження критеріїв розпорядженням начальника ОВА та державна реєстрація
Чи має право працівник звільнитися під час хвороби? Чи не втратить він право на оплату свого лікарняного, якщо припинить трудові відносини із роботодавцем? Законодавство передбачає різні сценарії залежно від підстав припинення трудових відносин. У матеріалі розглянемо можливості звільнення працівника під час його хвороби та порядок оплати тимчасової непрацездатності

ПФУ затвердив порядок узгодження недоїмки та застосування штрафів і пені за порушення правил сплати внеску на підтримку працевлаштування осіб з інвалідністю. Документ визначає, коли роботодавцям надсилатимуть вимоги про сплату боргу, як розраховуватимуть фінансові санкції та в яких випадках зупинятимуть нарахування пені
Суб’єкт господарювання, основна діяльність якого класифікується у секціях B-F КВЕД ДК 009:2010, при здійсненні ним операцій з надання в оренду частини будівлі промисловості, яка перебуває у його власності та належить до групи «Промислові та складські будівлі» (код 125) Класифікатора, визначає податкові зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки за весь об’єкт нерухомості, а не за частину, яка здається в оренду, лізинг, позичку