

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Підприємства, які сплачують податок на прибуток, мають враховувати актуальні коди бюджетної класифікації, визначені наказом Мінфіну №11. У зв’язку зі змінами, внесеними Законом №4571-IX, Державна казначейська служба відкрила нові рахунки для зарахування податку на прибуток у місті Києві. Актуальні реквізити для сплати можна отримати через Електронний кабінет платника, вебпортал ДПС або у Центрах обслуговування платників податків
За якими кодами бюджетної класифікації сплачується податок на прибуток підприємств та яким чином можна отримати інформацію про банківські реквізити для сплати цього податку до бюджету?
Наказом Мінфіну від 14.01.2011 №11 «Про бюджетну класифікацію» (зі змінами) визначено класифікацію доходів бюджету, згідно з якою встановлено коди та найменування податків та зборів.
Зокрема для сплати податку на прибуток підприємств визначені коди бюджетної класифікації:
З метою реалізації вимог Закону України від 20.08.2025 №4571-IX «Про внесення змін до Закону України про Державний бюджет України на 2025 рік» (далі – Закон №4571) Державною казначейською службою України відкриті рахунки за надходженнями до бюджету м. Києва з податку на прибуток за кодами класифікації доходів бюджету:
Інші способи отримання реквізитів рахунків
1. Електронний кабінет платника
Отримати інформацію стосовно реквізитів рахунків для сплати податку на прибуток платники мають можливість в меню «Стан розрахунків з бюджетом» приватної частини Електронного кабінету. При зверненні до зазначеного меню відображається зведена інформація станом на момент звернення, що містить інформацію по кожному виду платежу, зокрема, бюджетний рахунок на поточну дату.
2. Вебпортал ДПС
Також, отримати інформацію про реквізити рахунків, відкритих в Державній казначейській службі України для сплати платежів, платники податків можуть на офіційному вебпорталі ДПС в рубриці Рахунки для сплати платежів.
3. Центри обслуговування платників податків
Джерело: ЗІР, категорія 102.01
Читайте більше:
Нові рахунки для сплати податку на прибуток: діють з 23.09.2025
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Кабмін змінив правила доступу до укриттів у закладах освіти: постанова від 15.10.2026 № 1288 обмежує перебування сторонніх осіб у захисних спорудах дитсадків і шкіл. У дитсадках укриття призначені виключно для дітей та працівників, а під час очного навчання в школах – для учнів і вчителів. Водночас доступ інших громадян до шкільних укриттів можливий за окремим рішенням місцевої влади, за умови наявності вільної площі, розмежування приміщень і гарантування безпеки дітей. Розглянемо, хто може користуватися укриттями в закладах освіти та за яких умов допускають сторонніх осіб
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Працівниця є матеріально відповідальною особою, за нею закріплена техніка, яка під час її відсутності залишатиметься на робочому місці та не використовуватиметься. Чи зобов’язує законодавство на період декретної відпустки передати цю техніку іншій МВО, наприклад безпосередньому керівнику? Чи можна залишити майно закріпленим за працівницею до її виходу на роботу та чи виникають у такому разі ризики, зокрема щодо визнання вартості техніки додатковим благом?
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні, 22 жовтня законопроєкти було підписано Президентом і вже опубліковані. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України

Чи потрібно нараховувати ПДВ на послуги з перевезення, які надає нерезидент без постійного представництва в Україні? Відповідь залежить від правил визначення місця постачання послуг, установлених ст. 186 Податкового кодексу України
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає
Уряд пропонує змінити правила виплати пенсій і страхових виплат українцям, які виїхали з тимчасово окупованих територій та проживають на підконтрольній Україні території. Проєкт постанови передбачає скасування обов’язку повідомляти Пенсійний фонд України про неодержання пенсії від органів пенсійного забезпечення РФ. Наразі це лише проєкт документа, тож зміни ще не набрали чинності
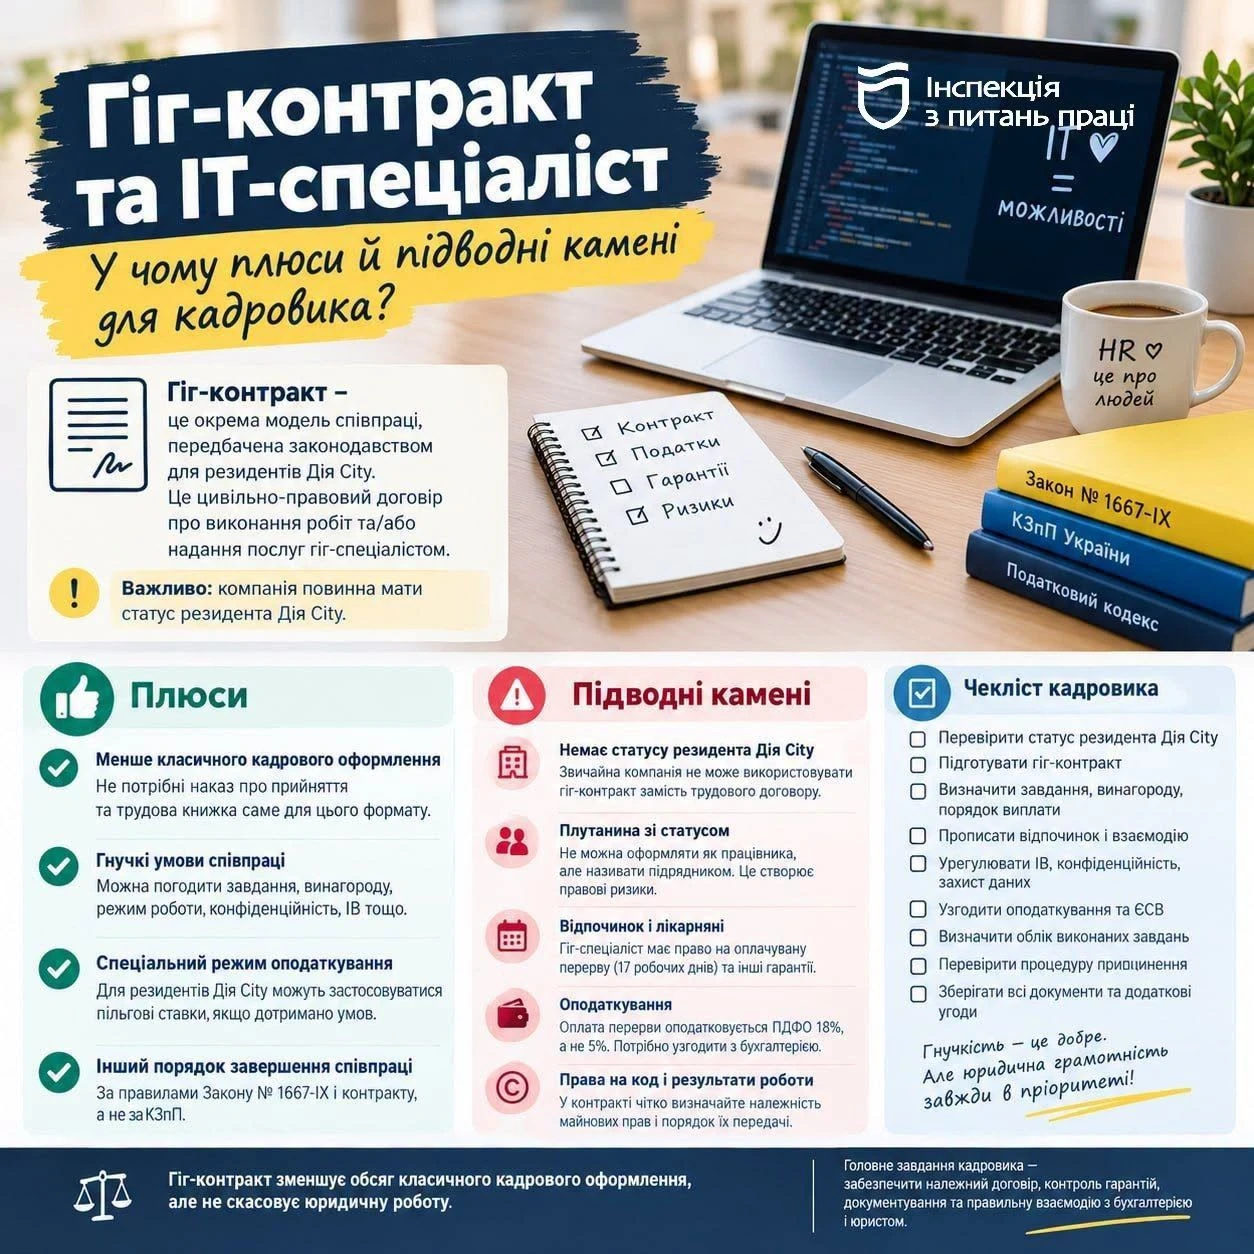
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
ДПС оновила Державний реєстр реєстраторів розрахункових операцій (РРО): наказом від 16.10.2026 № 702 затверджено нову редакцію реєстру, яка містить 203 моделі РРО. Із них 61 модель дозволена до первинної реєстрації, а для 142 моделей первинну реєстрацію заборонено. Під час вибору касового апарата підприємцям і підприємствам важливо перевірити, чи є модель у Держреєстрі та який строк її експлуатації зазначено в реєстрі. Розповідаємо, де завантажити оновлений перелік РРО та на які обмеження щодо строку використання звернути увагу
Підприємство, що ліквідується, має подати останню (ліквідаційну) декларацію з податку на прибуток за період від початку року до дати ліквідації. Таку декларацію можна подати особисто, поштою або в електронній формі, а для великих і середніх підприємств електронна форма є обов’язковою. Важливо також правильно заповнити поле 10 декларації – у ньому зазначається спеціальна позначка про подання декларації за останній звітний період
Чи можна зазначати діаметр товару в податковій накладній як «D», «d» або словом «діаметр» замість символу «Ø» із первинних документів? В ІПК від 20.10.2026 № 6153/ІПК/99-00-21-03-02 ДПС роз’яснила, що таке позначення допустиме, якщо характеристики товару збережені та дають змогу його ідентифікувати. Відмінність у позначенні діаметра сама по собі не позбавляє покупця права на податковий кредит з ПДВ, якщо податкова накладна зареєстрована в ЄРПН та дотримано інших вимог законодавства
ДПС пояснила порядок формування квитанцій №1 та №2 за результатами обробки повідомлення про прийняття працівника, домашнього працівника, укладення гіг-контракту або припинення трудового договору. Квитанцію №1 надсилає контролюючий орган після автоматизованої перевірки, а квитанція №2 формується за результатами обробки ПФУ та також надсилається через ДПС
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?