

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Податківці пояснили порядок вибору та відмови від касового методу при визначенні ПДВ-зобов’язань. Касовий метод обліку визначається у внутрішніх документах підприємства та відображається в декларації
У податківців запитали:
Яким чином платник ПДВ (підрядник та субпідрядник) може зробити вибір/відмову про застосування касового методу визначення податкових зобов’язань за операціями з виконання підрядних будівельних робіт?
У ГУ ДПС у Чернівецькій області роз’яснюють, що відповідно до п. 187.1 Податкового кодексу України (далі – ПКУ), за операціями з виконання підрядних будівельних робіт суб’єкти підприємницької діяльності (підрядники та субпідрядники) можуть застосовувати касовий метод податкового обліку відповідно до пп. 14.1.266 ПКУ.
Для застосування касового методу визначення податкових зобов’язань з ПДВ нормами ПКУ не передбачено подання до контролюючих органів будь-яких заяв чи повідомлень щодо початку застосування касового методу за власним вибором платника відповідно до вимог п. 187.1 ПКУ.
При цьому, у податковій декларації з ПДВ, починаючи зі звітного періоду, з якого платник податку почав застосовувати касовий метод, платник у відповідному полі в кінці декларації проставляє відповідну позначку
Разом з цим відповідно до п. 1.3 Методичних рекомендації щодо облікової політики підприємства, затверджених наказом Мінфіну від 27.06.2013 №635 (далі – Методрекомендації), елементом системи організації бухгалтерського обліку на підприємстві є облікова політика, яка може враховувати організаційно-правову форму підприємства, галузеві особливості економічної діяльності, обсяги виробництва тощо.
Пунктом 2.1 Методрекомендацій передбачено, що розпорядчий документ про облікову політику підприємства визначає, зокрема кількісні критерії та якісні ознаки суттєвості інформації про господарські операції, події та статті фінансової звітності.
Якщо платник податку бажає відмовитись від застосування касового методу податкового обліку, то така відмова здійснюється шляхом внесення відповідних змін до облікової політики підприємства.
У разі відмови від застосування касового методу сума податкових зобов’язань з ПДВ платника податку збільшується на суму, нараховану на вартість товарів/послуг, поставлених платником податку, але не оплачених коштами чи іншими видами компенсацій на дату переходу такого платника до звичайного режиму оподаткування
Джерело: ДПС
Читайте більше:
Спрощена податкова декларація з ПДВ: інструкція
Податкова декларація з ПДВ із додатками: інструкція заповнення
Списано кредиторську заборгованість: дії платника ПДВ, який застосовує касовий метод
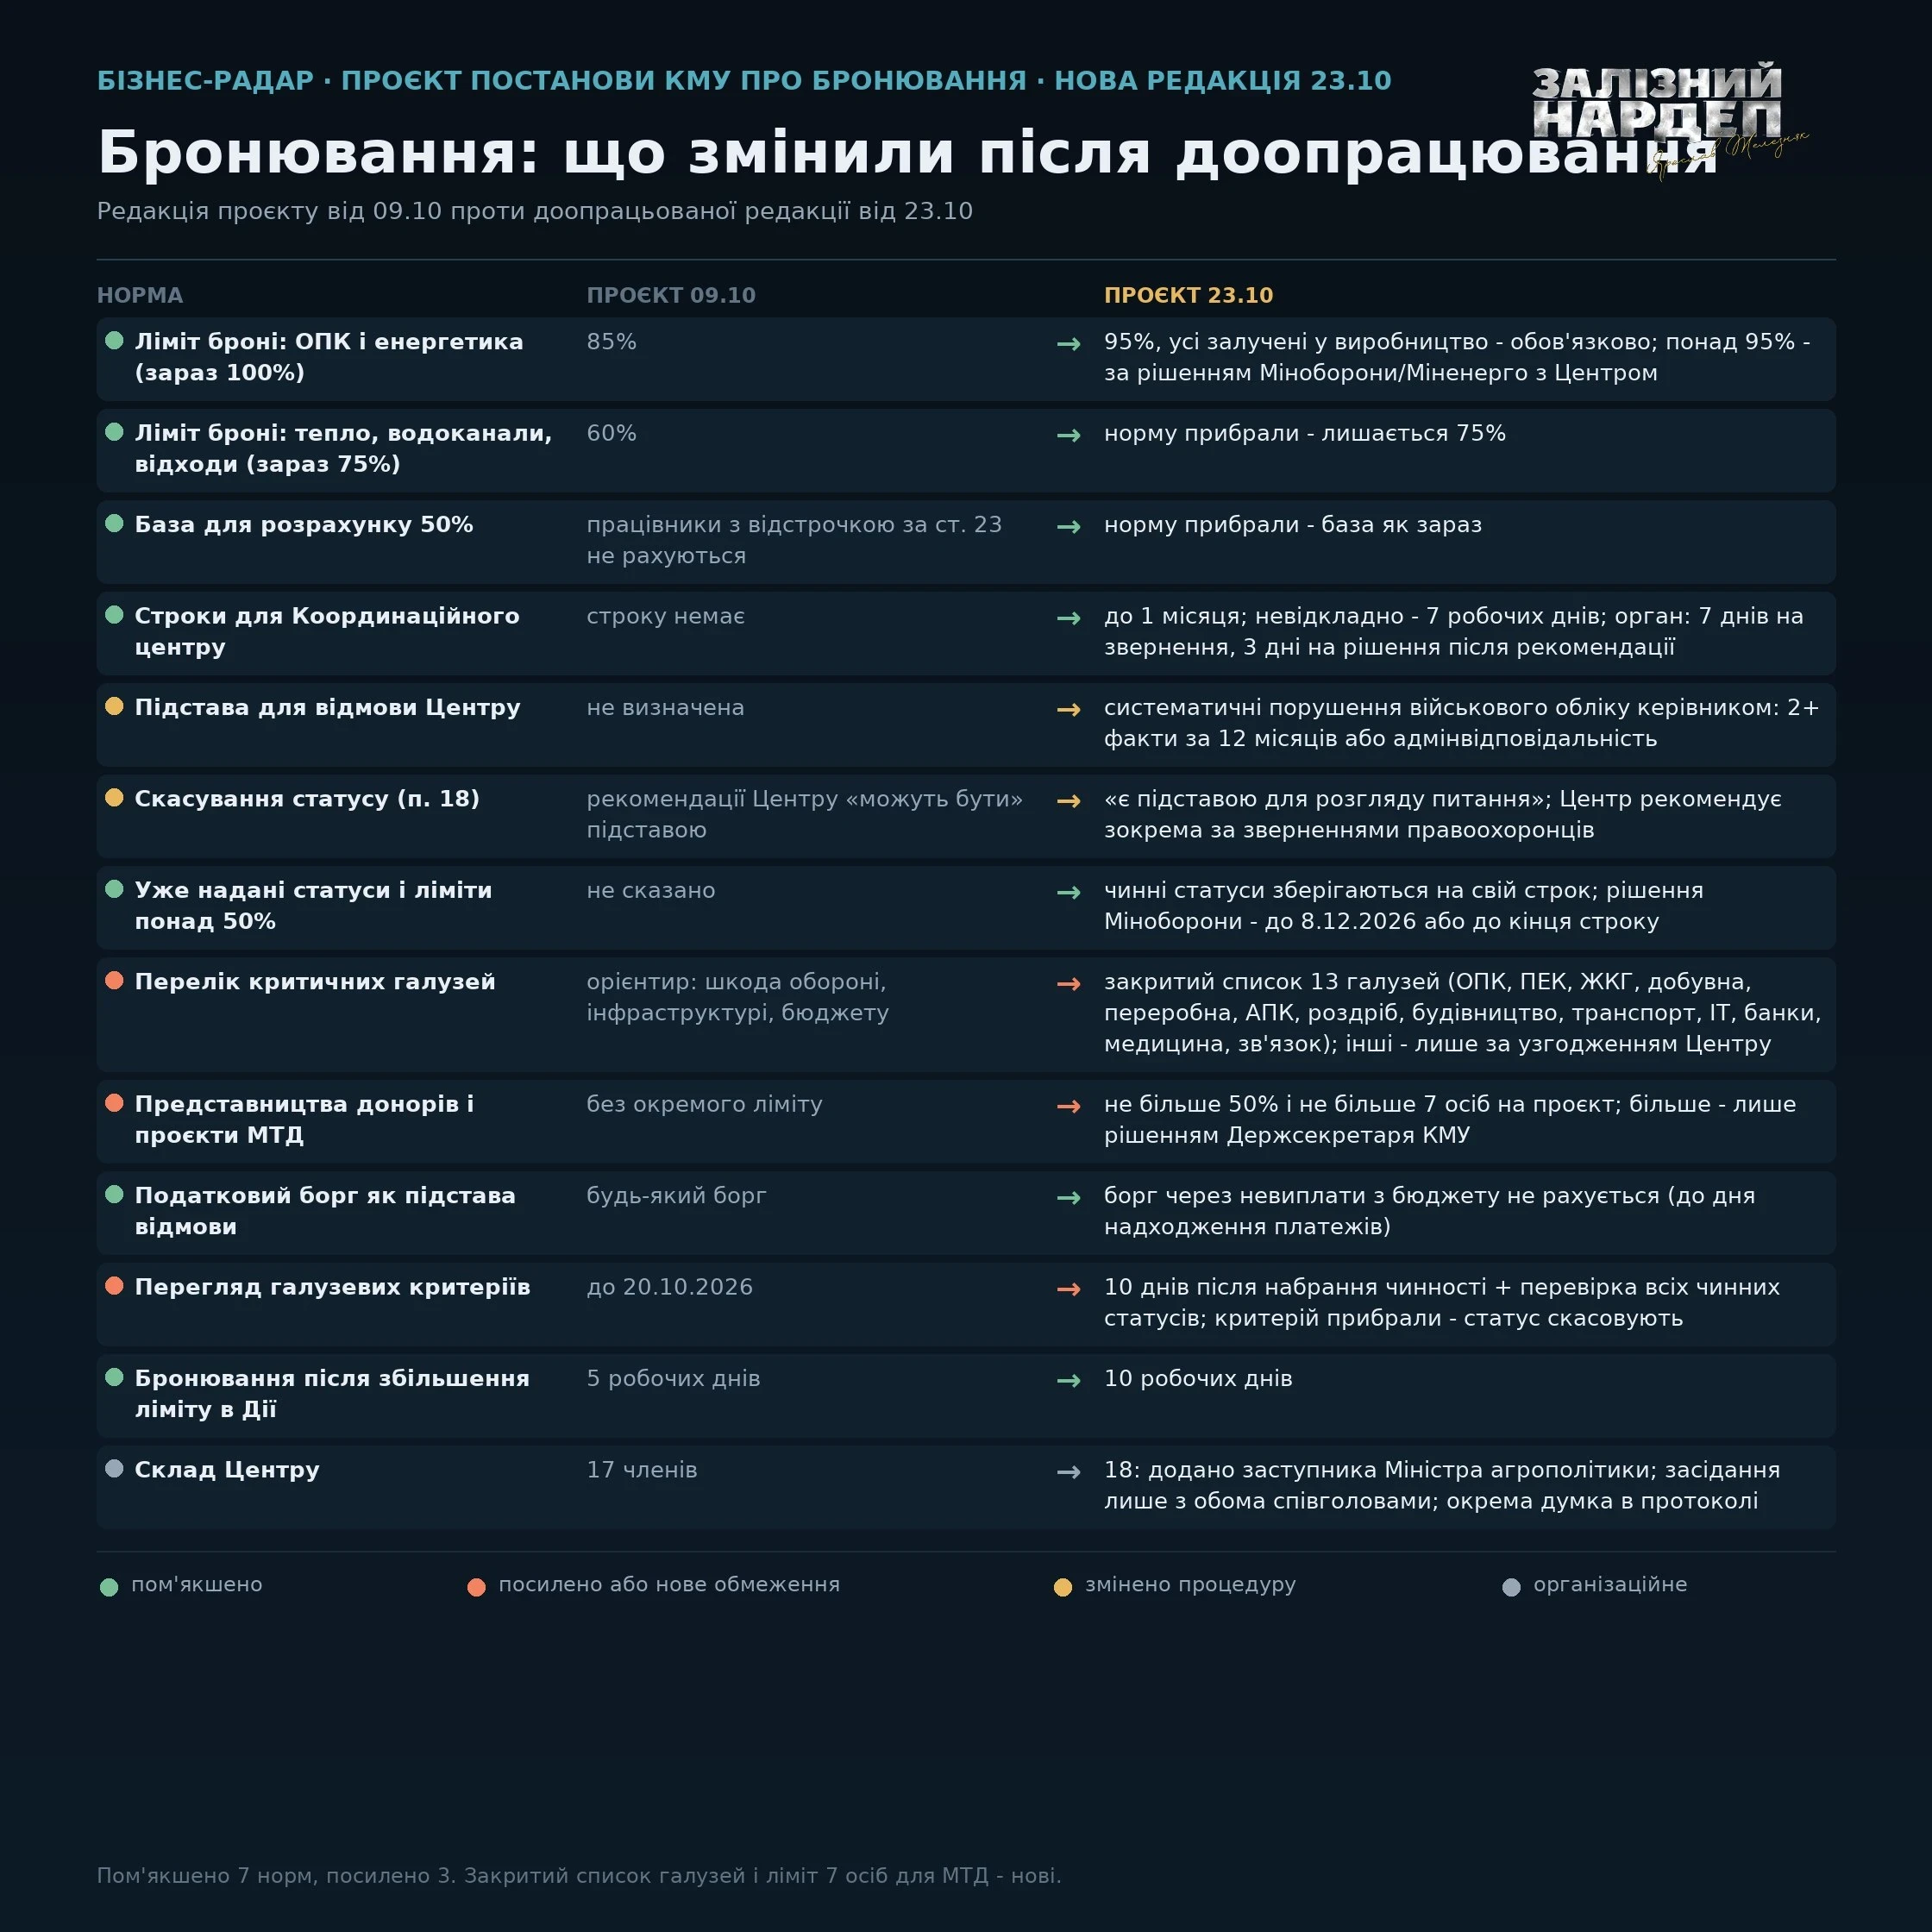
Доопрацьована редакція змін до правил бронювання та визначення критично важливих підприємств, ухвалена Урядом 23 жовтня, суттєво відрізняється від проєкту від 9 жовтня. Зокрема, граничний рівень бронювання для ОПК та енергетики підвищили з 85% до 95%, а запропоноване зниження квоти для підприємств тепло-, водопостачання та поводження з відходами прибрали. Водночас уточнили повноваження й строки роботи Координаційного центру, підстави для відмови та скасування статусу критично важливого підприємства. Розглянемо ключові відмінності двох редакцій
Податкова не може вимагати всі документи бізнесу за будь-якого контакту. Обсяг інформації, яку потрібно надати, залежить від того, чи отримали ви письмовий запит ДПС, фактична перевірка відбувається на торговій точці чи призначено документальну перевірку. Розбираємо, які документи податківці мають право вимагати на кожному етапі, як перевірити законність перевірки та коли можна відмовити в допуску інспекторів. А також – які помилки можуть призвести до штрафів або арешту майна
Якщо на підприємстві не вдасться облаштувати навіть безпечний простір до 04.12.2026, воно має припинити роботу в цьому приміщенні? Працівників кожного разу при тривозі треба виганять на вулицю?
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. Закон був опублікований 26.10.2026 в «Голос України»
Які вимоги законодавства до безпечного простору в магазині, розташованому в житловому будинку? Як і де зараз можна отримати розрахунки балансоутримувача, які підтверджують захист від уламків і вибухової хвилі (пп. 2 п. 1 постанови №1092). Хто є балансоутримувачем магазина в житловому будинку?
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Формую в ЕК Довідку розрахунок J1330001 для банку на оплату лікарняних за рахунок держави для працівника з інвалідністю. Інспектор відповідає, що викладена інформація не правдива. При формуванні вказую п. 1 чисту суму лікарняних в п. 1.2 дана сума дублюється. П 3 розраховується автоматично та дорівнює п. 4. Пункти 1,1; 2; 5 ставлю 0. № рахунку вказую соціальний. Інформація для надавача платіжних послуг вказую чисту суму лікарняних на руки, дату сплати ЄСВ, номер платіжки та сума сплаченого ЄСВ. Що може бути не достовірним?
МОЗ затвердило настанову та методичні рекомендації щодо застосування критеріїв встановлення інвалідності. Документи допоможуть експертним командам оцінювати стійкі порушення функцій організму, обмеження життєдіяльності та вплив захворювань на повсякденне функціонування людини. Водночас нові правила не означають автоматичного скасування раніше встановлених груп інвалідності
ПФУ та СПО профспілок оприлюднили проєкт постанови КМУ, якою планують суттєво оновити Порядок організації ведення Електронного реєстру листків непрацездатності. Документ передбачає нові правила обміну інформацією щодо лікування військовослужбовців, технічне осучаснення реєстру, а також приведення норм оплати лікарняних у відповідність до змін соціального законодавства
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Чи правильно формувати в одну справу накази, які мають оригінали підписаних документів у паперовій формі та накази, які є паперовою копією електронного документа, оскільки підписані в електронній формі? Тобто відбувається мікс підписання наказів в одній справі
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Оплата надурочних робіт має чіткі законодавчі правила, яких роботодавець зобов’язаний дотримуватися. Розмір виплат залежить від системи оплати праці та режиму обліку робочого часу. При цьому всі надурочні години оплачуються у підвищеному розмірі, а заміна грошової компенсації відгулом заборонена
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Військовозобов'язаний на внутрішнє звіряння не надає актуальний Резерв+. Які дії відповідальної особи та які наслідки для відповідальної особи та директора?
Нардеп Ярослав Железняк із командою готує законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків