

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Для платників акцизного податку, які реалізують пальне, важливо правильно визначити курс євро при розрахунку податкових зобов’язань. Податковий кодекс встановлює єдине правило, яке застосовується незалежно від того, чи пальне вироблене в Україні, чи імпортоване. При цьому курс НБУ фіксується на початку кварталу та не змінюється до його завершення. Саме за цим курсом визначаються суми акцизного податку у декларації
На яку дату СГ, визначені платниками акцизного податку як «особи, які реалізують пальне», розраховують офіційний курс гривні до іноземної валюти при визначенні в декларації з акцизного податку податкових зобов’язань при реалізації пального?
Податок з товарів (продукції), вироблених на митній території України, на які встановлені ставки податку в іноземній валюті:
Ставки акцизного податку на пальне встановлено у євро за 1000 літрів, приведених до t 15° C (пп. 215.3.4 ПКУ).
Отже, для визначення суми податкових зобов’язань в декларації з акцизного податку особами, визначеними пп. 212.1.15 ПКУ платниками податку, використовується офіційний курс гривні до іноземної валюти, встановлений НБУ, що діє на перший день кварталу, в якому на митній території України здійснюється реалізація пального, і залишається незмінним протягом кварталу незалежно від походження пального (виробленого на митній території України або імпортованого)
Джерело: ДПС
Читайте більше:
Акцизний податок: платники, ставки та строки сплати
Акцизний податок на пальне (паливний акциз)
Генератор на підприємстві: акцизні та ліцензійні пастки
Коли та як складати акцизну накладну на облікову різницю пального
Як правильно заповнити заявку на переміщення пального для генератора у каністрах
МОЗ затвердило настанову та методичні рекомендації щодо застосування критеріїв встановлення інвалідності. Документи допоможуть експертним командам оцінювати стійкі порушення функцій організму, обмеження життєдіяльності та вплив захворювань на повсякденне функціонування людини. Водночас нові правила не означають автоматичного скасування раніше встановлених груп інвалідності
ПФУ та СПО профспілок оприлюднили проєкт постанови КМУ, якою планують суттєво оновити Порядок організації ведення Електронного реєстру листків непрацездатності. Документ передбачає нові правила обміну інформацією щодо лікування військовослужбовців, технічне осучаснення реєстру, а також приведення норм оплати лікарняних у відповідність до змін соціального законодавства
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Чи правильно формувати в одну справу накази, які мають оригінали підписаних документів у паперовій формі та накази, які є паперовою копією електронного документа, оскільки підписані в електронній формі? Тобто відбувається мікс підписання наказів в одній справі
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Оплата надурочних робіт має чіткі законодавчі правила, яких роботодавець зобов’язаний дотримуватися. Розмір виплат залежить від системи оплати праці та режиму обліку робочого часу. При цьому всі надурочні години оплачуються у підвищеному розмірі, а заміна грошової компенсації відгулом заборонена
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
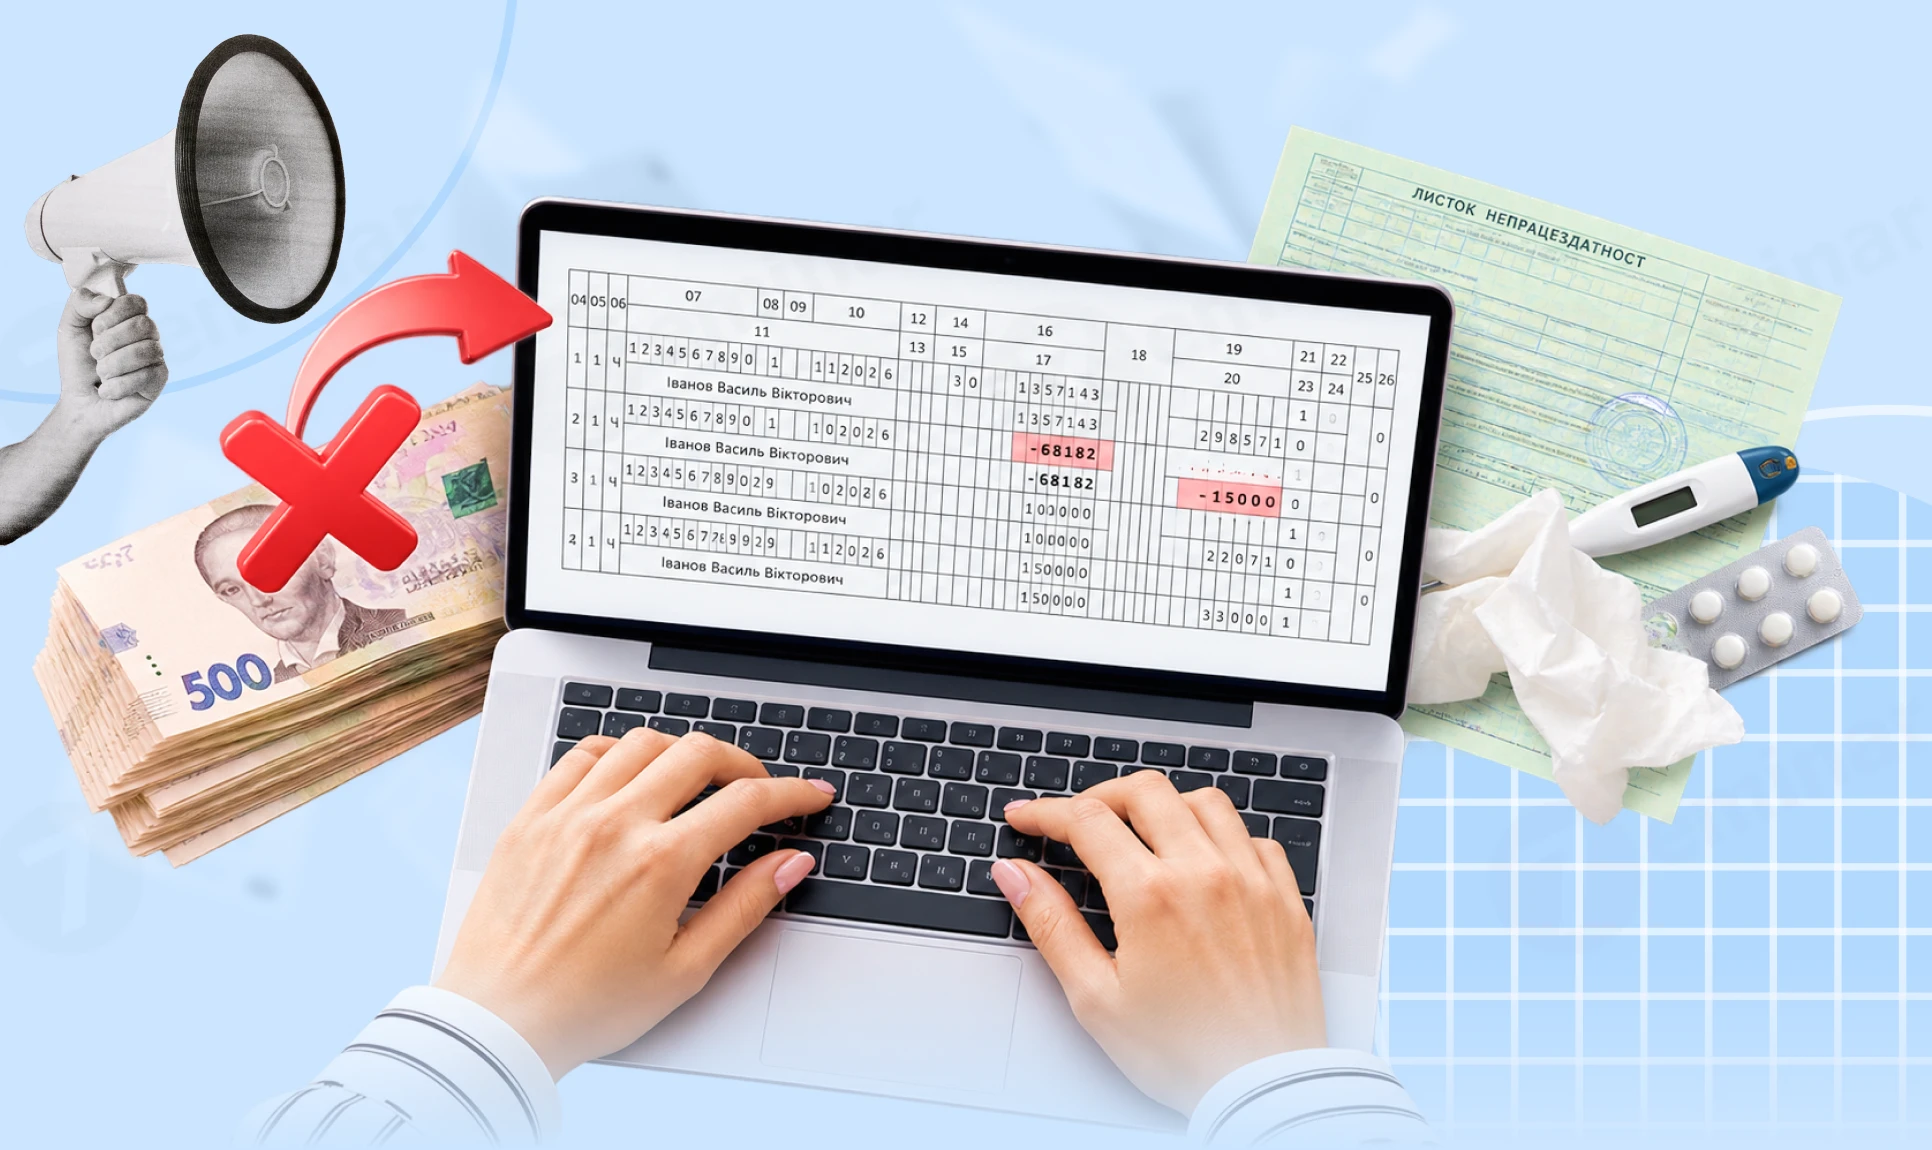
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Військовозобов'язаний на внутрішнє звіряння не надає актуальний Резерв+. Які дії відповідальної особи та які наслідки для відповідальної особи та директора?
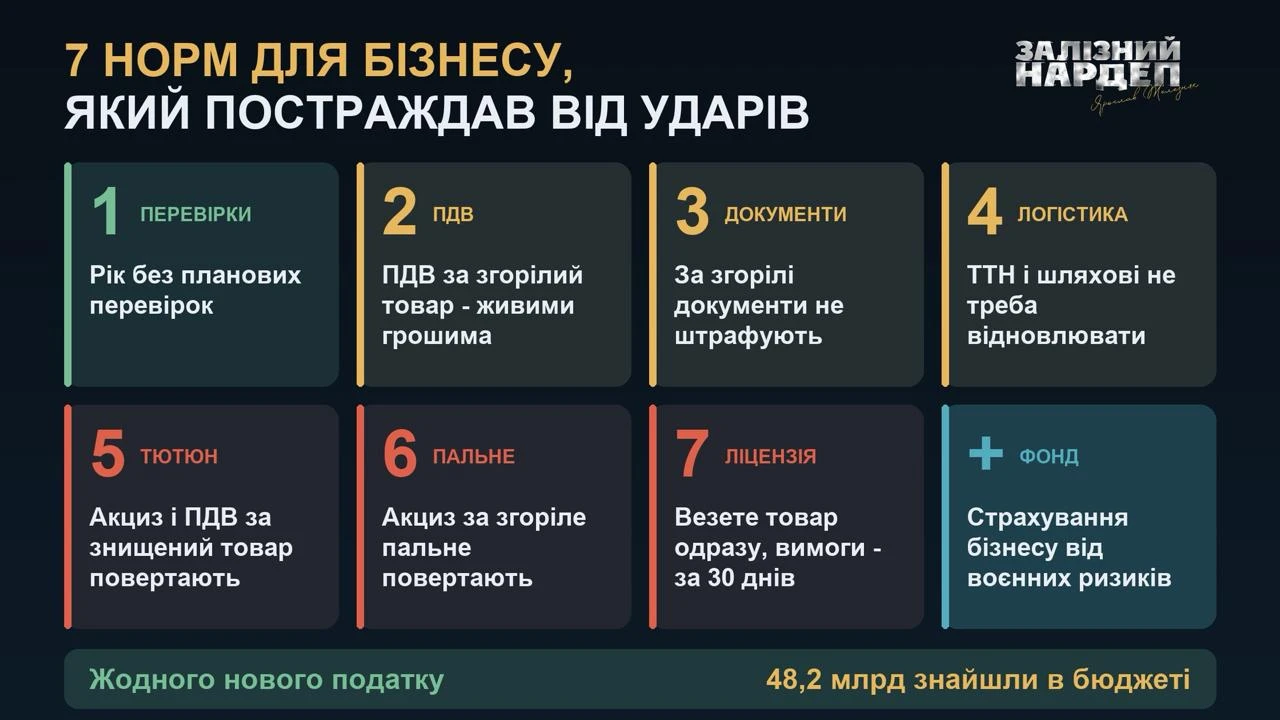
Нардеп Ярослав Железняк із командою готує законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Здійснюємо оплату за послуги із надання доступу до сервісу Cloudflare 2500 доларів США з корпоративної картки. Чи підлягає оподаткуванню така оплата, якщо провайдер є резидентом і у випадку якщо є нерезидентом? Як правильно провести по обліку та необхідні документи?
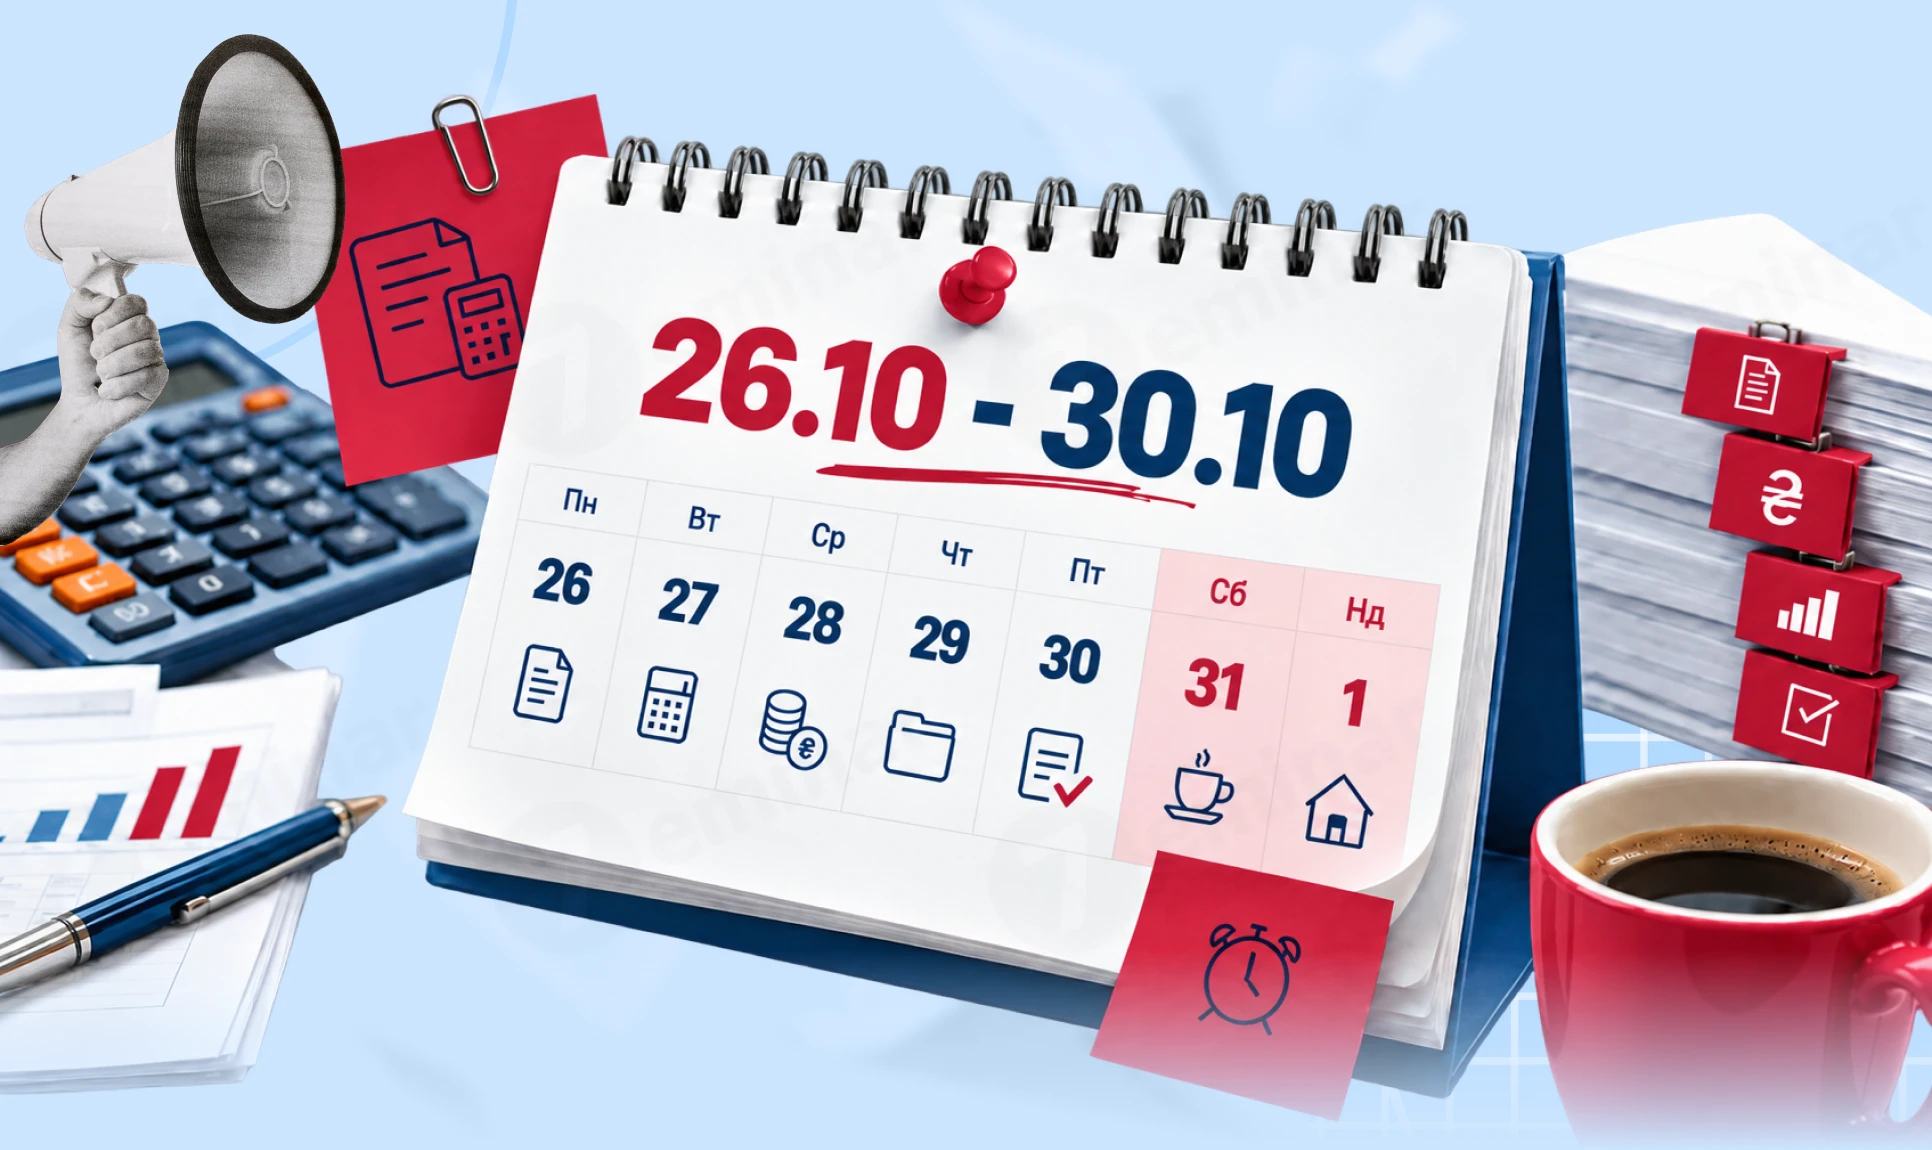
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Як скласти номенклатуру справ структурного підрозділу на 2027 рік: визначити структуру, нумерацію розділів та індекси справ, хто відповідає за підготовку документа і до якого строку його потрібно оформити. Розбираємо правила формулювання заголовків, строки зберігання документів та наводимо зразок номенклатури справ відділу діловодства
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах