☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У 2025 році роботодавці можуть скористатися трьома державними програмами компенсацій, які зменшують витрати на зарплати та ЄСВ, допомагають залучати кадри й підтримувати розвиток бізнесу. Адвокати команди Богдана Янківа розібрали умови, ризики та вигоди кожної з них
Програма №1: Цільова підтримка працевлаштування молоді (компенсація 50% МЗП)
Ця програма, що регулюється Постановою КМУ від 10.02.2023 №124 «Про затвердження Порядку надання роботодавцям компенсацій за працевлаштування зареєстрованих безробітних», створена спеціально для того, щоб мотивувати роботодавців давати шанс молодим спеціалістам без досвіду роботи. Вона пропонує швидку фінансову підтримку з простими та зрозумілими умовами.
Хто може отримати компенсацію?
Будь-який роботодавець (включно з ФОП), крім бюджетних установ, який за направленням центру зайнятості працевлаштовує зареєстрованого безробітного з однієї з пільгових категорій молоді :
Сума та умови:
Ключова умова – гарантувати зайнятість працівника на строк не менше одного року.
Програма №2: Стимулювання малого бізнесу (компенсація 100% ЄСВ)
Ця програма, що регулюється Постановою КМУ від 18.04.2023 №338 «Деякі питання надання роботодавцям компенсації єдиного внеску на загальнообов’язкове державне соціальне страхування за працевлаштування на нові робочі місця» (далі – Постанова №338), має на меті підтримати саме малий бізнес, який розширюється та створює нові робочі місця. Вона не прив’язана до віку працівника, але має значно суворіші вимоги до самого роботодавця.
Хто може отримати компенсацію?
Роботодавці, які одночасно відповідають двом ключовим критеріям:
Зверніть увагу, що ГКУ втрачає чинність з 28 серпня 2025 року. Оскільки критерій «суб’єкт малого підприємництва» для цієї програми прямо посилається на статтю 55 цього кодексу, виникає фундаментальний юридичний ризик
Хоча для бізнесу передбачено трирічний перехідний період (до 28.08.2028) для реорганізації, це не гарантує автоматичного застосування скасованих норм державними органами. Доки Кабмін не внесе зміни до Постанови №338, існує висока ймовірність, що після 28.08.2025 центри зайнятості можуть призупинити виплати через виникнення «адміністративного вакууму» – ситуації, коли у спеціаліста відсутні законні підстави для перевірки статусу роботодавця.
За кого надається компенсація?
За працевлаштування на створене нове робоче місце будь-якого зареєстрованого безробітного за направленням центру зайнятості, незалежно від його віку чи досвіду.
Сума та умови:
Розмір компенсації: 100% фактично сплаченого вами Єдиного внеску за працівника. Сума є змінною і залежить від зарплати.
Наприклад:
Обмеження – сума компенсації обмежується максимальною базою нарахування ЄСВ, яка у 2025 році становить 160 000 грн. Отже, максимальна місячна компенсація не може перевищувати 35 200 грн.
Графік виплат – компенсація виплачується за кожен непарний місяць роботи протягом двох років. Загалом 12 виплат (6 виплат у перший рік та 6 – у другий).
Ключова умова – трудовий договір з працівником має бути укладений на строк не менше двох років.
Стратегічна перевага 2025: Як залучити топ-фахівця за рахунок держави
Важливою зміною 2025 року, яка перетворює цю програму на потужний інструмент для малого бізнесу, є збільшення максимальної бази нарахування ЄСВ до 20 мінімальних зарплат, тобто до 160 000 грн. Це означає, що максимальна сума щомісячної компенсації (за кожен непарний місяць) зросла до 35 200 грн (160 000 грн × 22%).
В умовах гострого дефіциту кадрів, особливо високооплачуваних фахівців в ІТ, маркетингу чи управлінні, ця можливість дозволяє малому бізнесу запропонувати конкурентну зарплату та залучити спеціаліста, який раніше був фінансово недосяжним.
Програма №3: Заохочення створення високооплачуваних робочих місць (компенсація 50% ЄСВ)
Цей механізм, також затверджений Постановою КМУ №338, є окремою програмою, спрямованою на стимулювання створення робочих місць з конкурентною заробітною платою. Вона доступна для ширшого кола роботодавців.
Хто може отримати компенсацію?
Будь-який роботодавець (ФОП, мале, середнє, велике підприємство), крім бюджетних установ, який створює нове робоче місце.
Ключові умови: створення нового робочого місця та розмір заробітної плати. Роботодавець повинен виплачувати працівнику на новоствореному місці зарплату в розмірі не менше трьох мінімальних зарплат. У 2025 році це не менше 24 000 грн (3 × 8000 грн).
Сума та умови:
Порівняльна таблиця програм (станом на липень 2025)
Характеристика | Програма №1 | Програма №2 | Програма №3 |
Нормативний акт | Постанова КМУ №124 | Постанова КМУ №338 (Порядок для СМП) | Постанова КМУ №338 (Порядок для всіх) |
Основна мета | Сприяння зайнятості молоді | Стимулювання росту малого бізнесу | Стимулювання створення високооплачуваних місць |
Хто отримує | Усі роботодавці (крім бюджетних) | Тільки суб’єкти малого підприємництва | Усі роботодавці (крім бюджетних) |
За кого надається | Пільгові категорії молоді | Будь-який зареєстрований безробітний | Будь-який працевлаштований на нове місце |
Ключова вимога | Працевлаштування на будь-яку вакансію | Обов’язкове створення нового робочого місця | Обов’язкове створення нового робочого місця |
Вимога до ЗП | Не нижче МЗП (8000 грн) | Не нижче МЗП (8000 грн) | Не менше трьох МЗП (>24 000 грн) |
Розмір компенсації | Фіксовано: 50% МЗП (4000 грн) | 100% фактично сплаченого ЄСВ | 50% фактично сплаченого ЄСВ |
Графік виплат | 6 виплат за непарні місяці (протягом 1 року) | 12 виплат за непарні місяці (протягом 2 років) | 12 виплат щомісяця(протягом другого року) |
Фінансове навантаження | Низьке (компенсація з 1-го місяця) | Низьке (компенсація з 1-го місяця) | Високе (компенсація з 13-го місяця) |
Мін. строк договору | 1 рік | 2 роки | 2 роки |
Строк подання заяви | 2 місяці з дня працевлаштування | 2 місяці з дня працевлаштування | 45 днів після 12 місяців виплати високої ЗП |
Основний ризик | Адміністративний (взаємодія з ДСЗ) | Юридичний (скасування ГКУ з 28.08.2025) | Фінансовий (високі інвестиції, відсутність механізму заміни) |
Умови повернення коштів | Повернення при звільненні з ініціативи роботодавця АБО за угодою сторін | Повернення при звільненні з ініціативи роботодавця АБО за угодою сторін | Припинення майбутніх виплат (без повернення) |
Механізм заміни | Передбачено | Передбачено (протягом 60 днів) | Не передбачено |
Покрокова інструкція отримання компенсації
Процедура оформлення складається з кількох простих кроків, але має важливі відмінності у строках.
Крок 1: Звернення до центру зайнятості
Повідомте місцевий центр зайнятості про вакансію та ваше бажання взяти участь у програмі. Фахівці підберуть кандидатів, які відповідають вашим вимогам та критеріям програми.
Крок 2: Працевлаштування за направленням
Після співбесіди оформіть трудові відносини з обраним кандидатом. Переконайтеся, що у вас на руках є офіційне направлення від центру зайнятості на цього працівника – це обов’язкова умова для програм №1 та №2.
Крок 3: Подача документів на компенсацію
Подайте заяву встановленого зразка одним із трьох способів:
Увага! Терміни подання заяв різні:
Недотримання цих строків призведе до відмови у компенсації.
Крок 4: Отримання виплат
Після розгляду та схвалення заяви компенсація надходитиме на ваш рахунок згідно з графіком обраної програми.
Ключові вимоги до роботодавців (спільні для всіх програм)
Механізм повернення компенсаційних коштів
За цими програмами ви зобов’язані повернути всю суму отриманої компенсації, якщо працівник звільняється до закінчення встановленого строку не лише з ініціативи роботодавця (наприклад, скорочення штату, п. 1 ч. 1 ст. 40 КЗпП), а й за угодою сторін (п. 1 ч. 1 ст. 36 КЗпП). Це не «сіра зона», а пряма вимога законодавства.
Програма №3 (Високі зарплати). За цією програмою повернення вже отриманих коштів не передбачено, але у разі дострокового звільнення працівника виплата майбутніх компенсацій припиняється.
Як уникнути повернення коштів?
Законодавство передбачає механізм заміни працівника, але він діє не для всіх.
Програми №1 та №2: Якщо виникає ризик звільнення, ви можете зберегти право на компенсацію. Для цього необхідно на місце звільненого працівника працевлаштувати іншого зареєстрованого безробітного за направленням центру зайнятості. Для
Програми №2 це потрібно зробити протягом 60 календарних днів.
Програма №3: Механізм заміни працівника не передбачено. Це створює додатковий фінансовий ризик, оскільки ви інвестуєте у працівника цілий рік, і якщо він звільниться, знайти заміну та продовжити отримувати компенсацію буде неможливо.
Джерело: Команда адвокатів Богдана Янківа
ДПС оприлюднила нові довідники податкових пільг №135/1 та №135/2 (станом на 30.09.2026). У них надано перелік пільг із податку на прибуток, плати за землю, ПДВ, акцизного податку, податку на нерухомість, місцевих податків та зборів
Змішування бензину без біоетанолу з бензином, що містить біокомпоненти, за певних умов може вважатися виробництвом пального та вимагати відповідної ліцензії. За роз’ясненням ДПС, якщо обсяг добавок (присадок) до пального не перевищує 1% включно, така операція не вважається виробництвом пального за Законом № 3817. Якщо ж частка біокомпонентів перевищує 1%, змішування визнається виробництвом пального, для якого необхідно отримати ліцензію на кожне місце виробництва
Звільненим із військової служби ветеранам, які не працевлаштувалися протягом 60 днів, можуть запропонувати персональний супровід від Державної служби зайнятості. Відповідний проєкт постанови КМУ передбачає автоматичне інформування через Дію або SMS, допомогу з пошуком роботи, професійним навчанням, перекваліфікацією та започаткуванням власної справи
Чи потрібно утримувати ПДФО з доплат працівникам за роз’їзний або пересувний характер роботи? ДПС роз’яснила, що такі надбавки, передбачені трудовим або колективним договором, включаються до складу заробітної плати та оподатковуються ПДФО за ставкою 18%. Пояснюємо, чому ці виплати не звільняються від оподаткування
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
Якщо підприємство в періодах до 2025 року безоплатно надавало допомогу неприбутковим організаціям і розраховувало 4-відсоткове обмеження, під час уточнення декларації з податку на прибуток потрібно подати додаток БД. У ньому заповнюють таблиці 1 і 2, зазначаючи суму оподатковуваного прибутку, розмір ліміту та інформацію про отримувачів допомоги. Водночас показники 8-відсоткового благодійного ліміту за такі періоди не застосовуються
Розділ III Звіту №1-ОП призначений для відображення фактичних залишків продукції та товарів на кінець звітного періоду, однак ключовим є правильне розмежування їх за місцями зберігання та правом власності. У звіті потрібно показувати не лише власну (придбану) продукцію, а й товари, передані або отримані на відповідальне зберігання, із деталізацією за кожним місцем зберігання. При цьому такі залишки відображаються окремими рядками залежно від того, де саме вони знаходяться – у власних приміщеннях чи у контрагентів
Платникам рентної плати за спеціальне використання води важливо враховувати, у які звітні періоди разом із декларацією потрібно подавати дозвільні та інші підтвердні документи. Копію дозволу на спеціальне водокористування або інтегрованого довкіллєвого дозволу подають разом із першою декларацією, а надалі – у разі внесення змін до дозвільного документа. Водночас копія електронного звіту про використання води за формою №2ТП-водгосп подається разом із річною декларацією з рентної плати
Юридичні особи можуть реєструвати та видаляти термінали Starlink через портал Дія онлайн. Послуга доступна компаніям і відокремленим підрозділам, зареєстрованим у ЄДР понад рік. Для реєстрації потрібно вказати KIT-номер та UTID, а для більшості компаній діє ліміт до 10 терміналів. Критично важливі підприємства такого обмеження не мають
З 1 жовтня 2026 року змінюється практичний порядок продовження відстрочки через ЦНАП. Подати документи для продовження раніше наданої відстрочки за тією самою підставою можна буде, якщо до завершення її строку залишилося 30 календарних днів або менше. Розбираємо, коли звертатися до ЦНАПу, чим продовження відрізняється від переоформлення та які документи потрібно подати
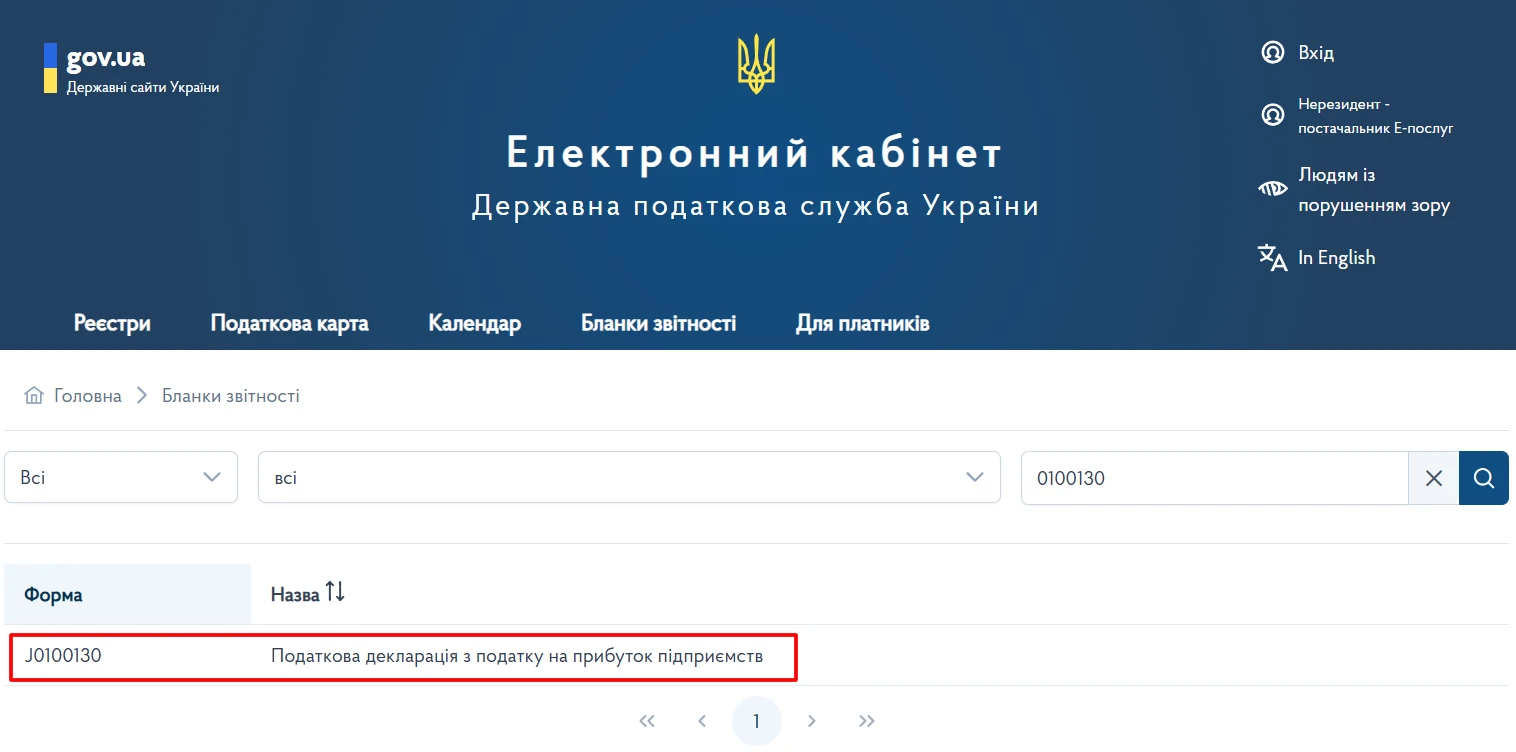
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Якщо у працівника відпустка за графіком у жовтні, а він хоче піти у листопаді: 1) якими документами це оформити? 2) яка відповідальність, якщо б він написав лише заяву на відпустку у листопаді?
Верховний Суд роз’яснив порядок стягнення заборгованості із зарплати, середнього заробітку за час вимушеного прогулу та компенсацій після реорганізації роботодавця. Суд зазначив, що такі виплати має здійснювати правонаступник, а суми в судовому рішенні визначаються у брутто-розмірі – без попереднього віднімання податків і зборів. Водночас роботодавець під час фактичної виплати повинен утримати та перерахувати передбачені законодавством податки
Із 17 липня 2026 року діють оновлені форми Податкового розрахунку для юридичних осіб та ФОП/самозайнятих. Однією з важливих змін стала нова нумерація рядків: колишній рядок 103 тепер має номер 092. Розбираємо, кого потрібно включати до цього показника та чому працівники без нарахованої у звітному періоді зарплати до рядка 092 не потрапляють
Фахівці ДПС пояснили, з якого місяця заповнює рядок 085 заголовної частини Податкового розрахунку резидент Дія Сіті (крім резидента Дія Сіті, який одночасно має статус резидента Дефенс Сіті), який набув такий статус в середині місяця
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень – розбираємо у публікації
ДЕСС оновила Перелік релігійних організацій, визнаних критично важливими для функціонування економіки: станом на 9 вересня до нього включено 11 220 юридичних осіб. Основною причиною невключення окремих організацій став неподаний або неприйнятий ДПС звіт про використання доходів за 2025 рік. Водночас частина організацій, які були у попередньому Переліку, не потрапила до нового через скориговані Мін’юстом відомості про дату їх включення до ЄДРПОУ