☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Онлайн-торгівля стає дедалі популярнішою, але ведення бізнесу без реєстрації може призвести до серйозних фінансових наслідків та блокування рахунків. Зареєструвавши ФОП, ви отримуєте не лише законний статус, але й низьке податкове навантаження, мінімальну звітність та простоту в управлінні. Основний КВЕД 47.91 забезпечує відповідність діяльності законодавству, а додаткові коди допоможуть підготуватися до розвитку бізнесу. Про всі переваги ФОП для інтернет-магазину розповіли адвокати з команди Богдана Янківа
Чи обов’язково реєструвати ФОП для онлайн-торгівлі?
Згідно з українським законодавством, будь-яка діяльність, що приносить дохід, має бути офіційно зареєстрована. Це стосується всіх форм комерційної діяльності, включаючи продаж через соціальні мережі, власні сайти або маркетплейси.
Наслідки роботи без реєстрації ФОП
Ведення підприємницької діяльності без офіційної реєстрації тягне за собою серйозні ризики та фінансові санкції.
Тип санкцій | Розмір покарання | Додаткові наслідки |
Штрафи ДПС | 17 000 – 85 000 грн | Конфіскація грошей та товарів |
Блокування рахунків | Повне блокування | Неможливість проведення операцій |
Доначислення податків | ПДФО 18% + Військовий збір 5% + ПДВ 20%* | На весь отриманий дохід |
Обмеження розвитку | Неможливість масштабування | Відмова партнерів і маркетплейсів |
*ПДВ нараховується при перевищенні доходу 1 млн грн на рік
Ці санкції не тільки створюють фінансові проблеми, але й унеможливлюють нормальний розвиток бізнесу та співпрацю з офіційними партнерами.
Переваги ФОП для інтернет-магазину
ФОП залишається найкращим стартовим варіантом для малого та середнього інтернет-бізнесу завдяки поєднанню простоти оформлення, помірних податків та гнучкості в управлінні.
Ключові переваги ФОП
Швидкість реєстрації | 10 хвилин онлайн через Дію | Негайний старт діяльності |
Податкове навантаження | 1 760 – 4 160 грн/місяць | Прогнозовані витрати |
Звітність | Мінімальна (1 раз на рік для 2 групи) | Економія часу |
Касові операції | ПРРО через смартфон за 1 хвилину | Мобільність та зручність |
Закриття ФОП | 25-35 хвилин онлайн | Простий вихід з бізнесу |
Ця простота та доступність робить ФОП ідеальним інструментом для швидкого входження в електронну комерцію.
Основний КВЕД для інтернет-торгівлі
Цей КВЕД покриває:
КВЕД 47.91 є універсальним та безпечним вибором, який захищає від претензій податкових органів щодо невідповідності видів діяльності.
Додаткові КВЕД для розширення можливостей
Хоча КВЕД 47.91 покриває основну діяльність інтернет-магазину, додаткові коди можуть знадобитися для повного покриття всіх аспектів бізнесу та майбутнього розвитку.
Рекомендовані додаткові КВЕД
КВЕД | Назва | Коли застосовувати |
46.19 | Діяльність посередників у торгівлі товарами широкого асортименту | Найпоширеніший додатковий КВЕД для інтернет-магазинів |
46.42 | Оптова торгівля одягом і взуттям | При продажу одягу та взуття оптом |
46.43 | Оптова торгівля побутовими електротоварами | Для електроніки та побутової техніки |
46.51 | Оптова торгівля комп’ютерами та ПЗ | IT-товари та програмне забезпечення |
63.12 | Веб-портали | Гібридні магазини з функціями маркетплейсу |
73.20 | Дослідження кон’юнктури ринку | Великі магазини з аналітикою продажів |
Вибір додаткових КВЕД залежить від специфіки товарів, моделі продажів та планів розвитку бізнесу.
Спеціалізовані КВЕД для різних моделей бізнесу
Обмеження КВЕД для ФОП на єдиному податку
Розглянемо заборонені види діяльності на спрощеній системі. Не всі види торгівельної діяльності дозволені для ФОП на єдиному податку. Знання цих обмежень допоможе уникнути проблем з податковими органами.
Перелік заборонених видів діяльності
Категорія | Заборонені види | Альтернатива |
Мистецтво | Продаж предметів мистецтва та антикваріату | Загальна система оподаткування |
Аукціони | Організація торгів мистецтвом | Юридична особа |
Поштові послуги | Надання поштових послуг | Кур’єрська діяльність дозволена |
Підакцизні товари | Алкоголь, тютюн, пальне | Спеціальні ліцензії |
Порушення цих обмежень може призвести до втрати права на спрощену систему оподаткування та переведення на загальну систему з підвищеними ставками податків.
Практичні рекомендації по вибору КВЕД
Правильний підхід до вибору КВЕД передбачає врахування як поточних потреб, так і планів розвитку бізнесу на перспективу.
Алгоритм вибору КВЕД для інтернет-магазину
Етап | Дії | Результат |
Базовий КВЕД | Обов’язково додати 47.91 | Покриття основної діяльності |
Аналіз асортименту | Визначити категорії товарів | Специфічні торгівельні КВЕД |
Модель продажів | Роздріб, опт, B2B, B2C | Відповідні коди торгівлі |
Плани розвитку | Майбутні напрямки діяльності | Додаткові КВЕД на перспективу |
Перевірка обмежень | Відповідність спрощеній системі | Уникнення заборонених кодів |
Цей підхід забезпечує максимальне покриття всіх видів діяльності при дотриманні вимог податкового законодавства.
Важливі принципи
Процедура додавання та зміни КВЕД
Одна з переваг системи КВЕД – можливість легко додавати нові коди або змінювати існуючі залежно від розвитку бізнесу.Способи внесення змін
Метод | Час виконання | Переваги | Обмеження |
5-10 хвилин | Зручність, швидкість | Потрібен електронний підпис | |
10-15 хвилин | Офіційний канал | Реєстрація в системі | |
ЦНАП | 1-3 дні | Особиста консультація | Потрібен візит |
Нотаріус | 1 день | Правова підтримка | Додаткові витрати |
Коли потрібно оновлювати КВЕД
Регулярний перегляд та оновлення КВЕД допомагає підтримувати відповідність фактичної діяльності зареєстрованим кодам.
Висновки та рекомендації
Відкриття ФОП для інтернет-магазину не тільки обов’язкове з точки зору законодавства, але й вигідне для розвитку бізнесу. Правильний вибір КВЕД забезпечує правову захищеність та можливості для масштабування. Основні рекомендації:
Джерело: Богдан Янків
Читайте більше:
Як правильно обрати КВЕД для ФОП та юрособи: поради від адвокатів
Як змінити (додати / видалити) КВЕД через «Дію»: інструкція для ФОП
Неправильний КВЕД - проблеми з податками та ліцензіями
Чи можна вказати КВЕД з «забороненими» видами діяльності у заяві на ЄП
Ведення діяльності за неосновним КВЕД: роз'яснення для платників ЄП
КВЕД для ФОП: як правильно обрати
Довідники:
Заборонені види діяльності (КВЕД) для 1–3 груп єдиного податку
Дозволені види діяльності (КВЕД) для ФОП 1 групи єдиного податку
Дозволені види діяльності (КВЕД) для ФОП 2 групи єдиного податку
Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Ми раніше проводили медогляди працівників, але списки до Держпраці не подавали. Протягом якого часу Держпраці може накласти штраф за таке порушення? Якщо ми цього року подамо списки належним чином у відповідні строки, для нас це спонукає перевірку Держпраці і накладання штрафу? До Держпраці потрібно подавати списки всіх працівників, чи тільки тих, які працюють зі шкідливими умовами праці?
ФОП прийняв працівника на основне місце роботи з повною ставкою, не поцікавившись його трудовою книжкою, а працівник своєю чергою не заперечував стосовно цього, хоча вже мав основне місце роботи. Це з'ясувалося лише через 3 місяці. Яка відповідальність чекає ФОПа за такі дії?
Після несвоєчасного подання об’єднаного звіту за І квартал 2026 року податківці складають на ФОП протоколи за ч. 1 ст. 163-4 КУпАП і передають матеріали до суду. На прикладах трьох судових рішень розглянемо, коли підприємцю призначають штраф, коли обмежуються усним зауваженням, а коли закривають провадження через закінчення строків притягнення до адміністративної відповідальності
ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
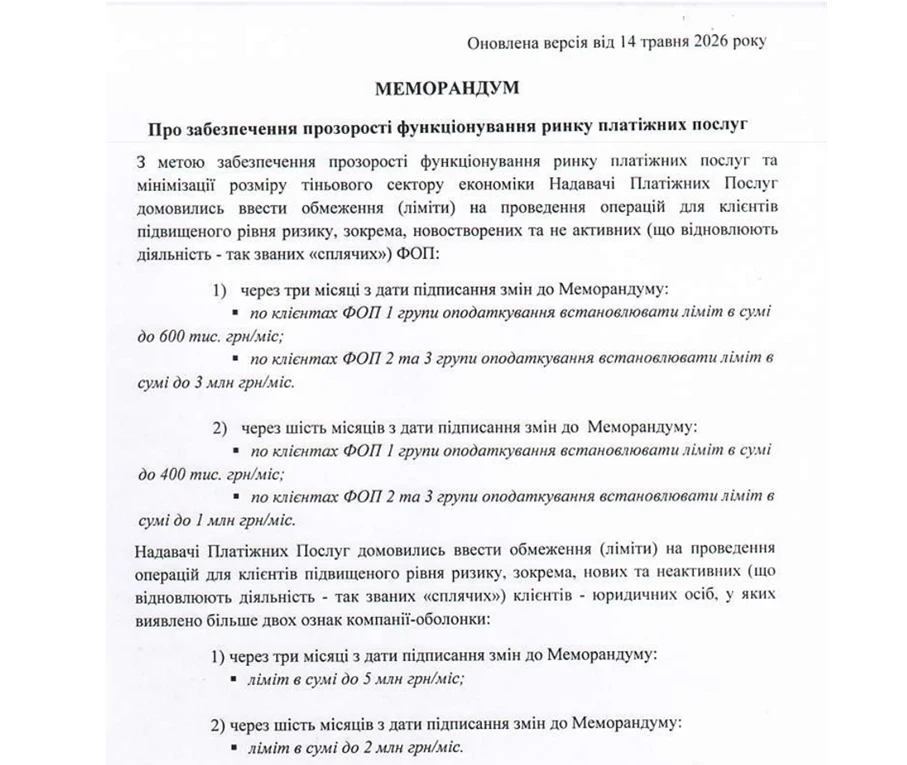
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Від початку роботи у вересні 2025 року Офіси податкових консультантів надали понад 226 тис. консультацій, з них 185,6 тис. – за січень–жовтень 2026 року. Майже 99% опитаних позитивно оцінили якість обслуговування, а мережа консультаційних пунктів наразі налічує 20 Офісів та 93 онлайн-пункти
ДПС роз’яснила, як оподатковувати орендну плату за нежитлове приміщення за жовтень 2026 року після зміни ставки ПДФО з 23 жовтня. Якщо орендодавцю – фізичній особі дохід нараховано 31 жовтня, орендар як податковий агент застосовує ставку 5% до всієї суми орендної плати, не розподіляючи її за днями користування приміщенням
ДПС роз’яснила порядок заповнення додатка 4ДФ до Розрахунку ЮО та додатка ФІЗ-4ДФ до Розрахунку ФОП/НПД щодо фізичних осіб, які через релігійні переконання відмовилися від РНОКПП. Якщо в ID-картці такої особи у відповідному полі проставлено слово «відмова», у звітності зазначають дев’ятизначний номер паспорта
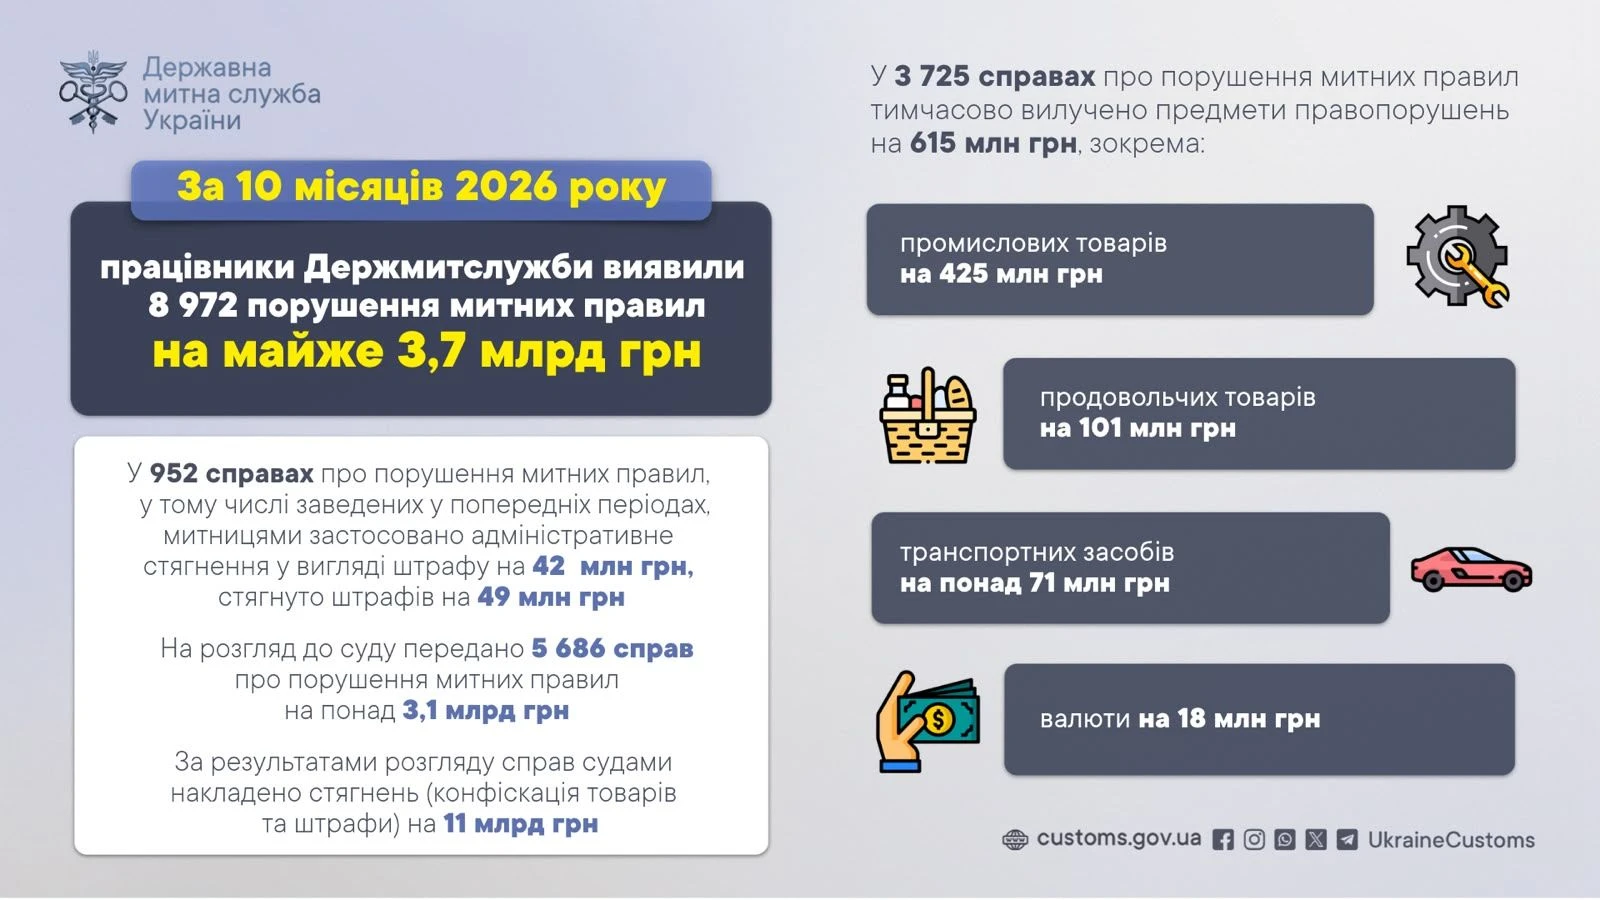
Кількість виявлених порушень митних правил збільшилася на 11% порівняно з аналогічним періодом минулого року. У 3725 справах тимчасово вилучено предмети правопорушень на 615 млн грн, а за результатами судового розгляду справ, зокрема заведених у попередні періоди, накладено стягнень на 11 млрд грн
ДПС роз’яснила, як оподатковується допомога по вагітності та пологах, отримана ФОП від Пенсійного фонду України, та чи може підприємець продовжувати роботу під час дії листка непрацездатності. Такі виплати не включаються до підприємницького доходу, не оподатковуються ПДФО та військовим збором, а здійснення господарської діяльності за умови дотримання вимог спрощеної системи не заборонено
Верховний Суд роз’яснив умови звільнення працівника за систематичне невиконання трудових обов’язків за пунктом 3 частини першої статті 40 КЗпП. Новий дисциплінарний проступок не обов’язково має бути таким самим, як попередній: достатньо чинного попереднього стягнення та нового доведеного винного порушення без поважних причин
ДПС роз’яснила, чи потрібно роботодавцю відображати в додатку 4ДФ або ФІЗ-4ДФ кошти, сплачені працівником ФОПу за послуги під час відрядження. Оскільки роботодавець лише компенсує працівнику витрати на відрядження, відображати таку оплату в зазначених додатках він не зобов’язаний
КГС ВС розглянув спір щодо оскарження рішення загальних зборів ТОВ, які уточнили дату звільнення директорки та визначили її статус до цієї дати, хоча окремого питання про відсторонення в порядку денному не було. Верховний Суд пояснив, що сама відмінність формулювань не свідчить про порушення: вирішальним є те, чи розглянули збори нове самостійне питання, яке спричинило окремі правові наслідки
ДПС роз’яснила, за якою ознакою доходу податковому агенту відображати в додатку 4ДФ до Розрахунку ЮО державну допомогу у вигляді мікрогранту на створення або розвиток бізнесу. Відповідно до Довідника ознак доходів фізичних осіб, державна допомога, яку ФОП отримує з бюджетів та фондів, відображається за ознакою доходу «157»
ДПС надала ІПК щодо сплати єдиного внеску фізичною особою – підприємцем третьої групи за період відпустки у зв’язку з вагітністю та пологами. Податківці зазначили, що відповідно до норм, які діяли до 1 жовтня 2025 року, ЄСВ із допомоги по вагітності та пологах сплачується за рахунок коштів державного бюджету, але не менше мінімального страхового внеску
НБУ спростив порядок отримання валютних ліцензій фінансовими компаніями та ломбардами для надання кредитів у гривні фізичним особам-нерезидентам. Тепер валютну ліцензію можна буде отримувати одночасно з ліцензією на фінансову діяльність або розширенням її обсягу, подавши лише додаткову заяву. Для чинних установ також передбачено перехідний спрощений порядок
Якщо протягом операційного дня платник не отримав квитанції про прийняття, неприйняття або зупинення реєстрації податкової накладної чи розрахунку коригування, він може перевірити дані в ЄРПН через Електронний кабінет. Для з’ясування причин відсутності квитанції ДПС рекомендує звернутися до Контакт-центру та детально описати ситуацію
Конституційний Суд визнав конституційною частину третю статті 119 КЗпП, але наголосив, що її зміни у 2022 році не могли бути підставою для припинення виплати суддівської винагороди мобілізованим суддям. Такі виплати регулюються виключно законом про судоустрій, а призов на військову службу не припиняє конституційного статусу судді та пов’язаних із ним гарантій. Відповідну позицію КСУ виклав у Рішенні від 04.11.2026 №14-р(ІІ)/2026