


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податок на майно
25.02.2025
Як дотримати податкове навантаження в декларації з податку на прибуток за 2024 рік
У цій статті розглянемо, як можна дотримуватися податкового навантаження з податку на прибуток. Адже кожен бухгалтер повинен працювати в межах законодавства і водночас вміти оптимізувати податкове навантаження, але важливо робити це грамотно, щоб не привернути увагу ДПС
- Податкове навантаження: де знайти показники
- Як визначити податкове навантаження з податку на прибуток підприємства
- Як коригувати податкові різниці, щоб показник податкового навантаження виглядав «правильно»
- Коли можна скористатися уточнюючою декларацією, якщо зміниться ситуація
- Висновки
Податкове навантаження: де знайти показники
ДПС аналізує підприємства на основі середнього податкового навантаження у розрізі галузей. Інформація про середні показники галузевої аналітики розміщується на сайті ДПС. Щоб подивитися цю інформацію переходимо на сторінку сайта ДПС Головна/ Діяльність/Результати діяльності і вибираємо «Окремі показники декларування податку на прибуток по галузям за певний звітний період». У запропонованому файлі потрібно обрати КВЕД свого підприємства з меню і подивитися дані в відсотках по рівню сплати податку (податковій віддачі / навантаженню).
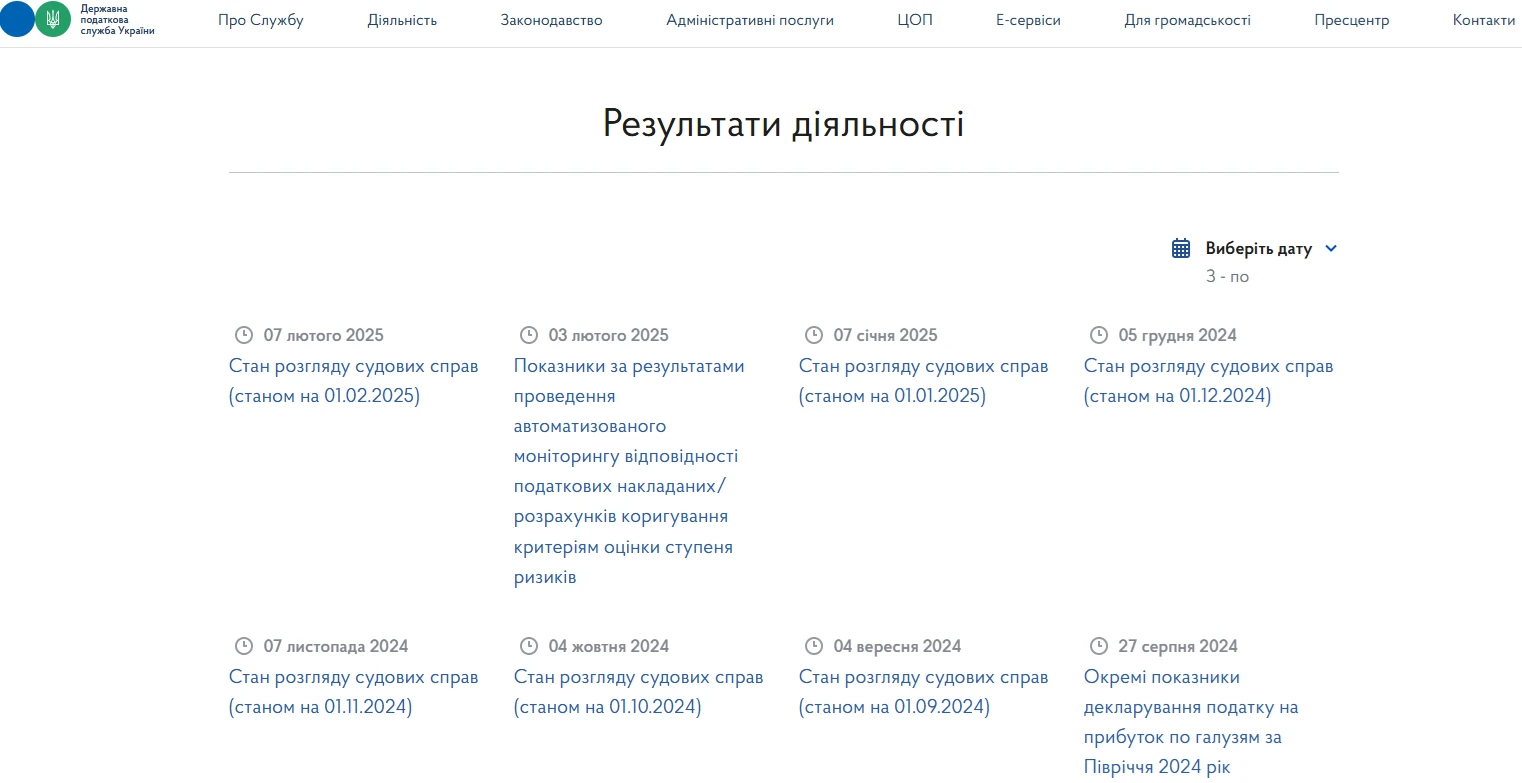
Важливо стежити за цими даними, оскільки вони оновлюються поступово: спочатку за квартал, потім за півріччя, а остаточні річні дані з’являються лише через кілька місяців після завершення звітного періоду. Отже, відхилення від середнього показника податкового навантаження по галузі може привернути увагу податківців.
Як визначити податкове навантаження з податку на прибуток підприємства
Визначається податкове навантаження через відповідні показники декларації з податку на прибуток. Рівень сплати податку на прибуток (у %) розраховується як співвідношення задекларованої до сплати суми податку на прибуток (за всіма об'єктами оподаткування) до задекларованої суми доходу від будь-якої діяльності (за вирахуванням непрямих податків), помноженого на 100.
РС (ПП) = ПнП/Д х 100, де
- ПнП (податок на прибуток) = р. 06 + р. 06.1 + р. 06.2 + р. 06.3 + р. 06.4 + р. 08 + р. 10 + р. 12 + р. 15 декларацій з прибутку;
- Д (дохід) = р. 01 декларацій з прибутку.
Отже, саме в декларації з податку на прибуток необхідно дотримуватися рівня податкового навантаження. Податок на прибуток формується із фактичних даних фінансової звітності. А показники фінансової звітності формуються із даних бухобліку. Якщо підприємство - високодохідник або малодохідник, прийняло рішення про застосування податкових різниць, то податок на прибуток (ПнП) розраховується, із застосуванням коригування фінансового результату - доходу (Д) на податкові різниці (ПР):
- ПнП= (Д+/-ПР) *18%
При цьому до оподаткування беремо фінансовий результат зі Звіту про фінансові результати.
Як коригувати податкові різниці, щоб показник податкового навантаження виглядав «правильно»
Якщо підприємство вирішило показати податкове зобов’язання з податку на прибуток на нижче середнього по галузі, то для цього необхідно спочатку визначити, яка сума податку на прибуток потрібна для забезпечення податкового навантаження.
Розглянемо цей розрахунок на прикладі.
Підприємство – малодохідник (дохід за 2024 рік не перевищив 40 млн грн) КВЕД 62.01 (розробка програмного забезпечення), за результатами 2024 року отримало бухгалтерській збиток 50 000 грн і річний дохід 39 500 000 грн. Середній показник податкового навантаження для цієї галузі по КВЕД 62.01 (за півріччя 2024 року) – 2,52% від доходу.
Середній показник податкового навантаження по галузі за 2024 рік буде відомий через декілька місяців після закінчення звітного періоду, коли ДПС опрацює всю звітну інформацію і сформує нові середні показники. Отже орієнтуємось на півріччя, але припускаємо, що показник податкового навантаження буде вищий за попередній. Припустимо, що підприємство приймає рішення показати зобов’язання з прибутку не нижче середнього по галузі, наприклад 2,6%. Для цього потрібно правильно сформувати податкові різниці, щоб забезпечити відповідне податкове навантаження.
Покажемо покроковий алгоритм розрахунку:
1. Визначаємо рівень сплати податку на прибуток:
Дохід (Д) за 2024 рік (рядок 01): 39 500 000 грн.
Податкове навантаження – 2,6 %
Необхідна сума податку на прибуток, яка забезпечить відповідне податкове навантаження (рядок 06):
- Сума ПнП = Д *2,6% = 39 500 000 × 2,6% = 1 027 000 грн.
2. Якщо у фінансовій звітності відображено збиток 50 000 грн., то для того, щоб вийти на розраховану суму сплати податку на прибуток, потрібно у Декларації з податку на прибуток за рік збільшити об'єкт оподаткування через податкові різниці на 1 027 000 грн.
3. Показуємо в додатку РІ збільшуючу податкову різницю. Для цього, потрібно відкоригувати показники в Декларації з податку на прибуток таким чином, щоб податок на прибуток у рядку 06 декларації склав 2,6% від доходу (рядок 01) декларації:
- Збиток (рядок 02) – 50 000 грн.
- Сума податкової різниці = Сума ПнП / 18% + Збиток = 1 027 000 /18% + 50 000 = 5 755 555, 56 = 5 755 556, 00 грн.
Для відображення у Декларації з податку на прибуток обираємо будь яку податкову різницю (наприклад, зменшення корисності активів, нарахування резервів тощо) і показуємо цю суму у Додатку РІ у відповідному рядку. Далі підсумовуємо Додаток РІ і отримуємо збільшуючу податкову різницю – 5 755 556, 00.
Цей показник переносимо у рядок 03 РІ Декларації з податку на прибуток.
4. Переконаймося, що показники відповідають критеріям податкового навантаження
- Дохід (рядок 01) – 39 500 000 грн.
- Збиток (рядок 02) – 50 000 грн.
- Податкова різниця (рядок 03 РІ) – 5 755 556, 00 грн.
- Визначаємо об’єкт оподаткування (рядок 06): 5 755 556,00 + (-50 000) *18% = 1 027 000 грн. – податок на прибуток до сплати.
Коли можна скористатися уточнюючою декларацією, якщо зміниться ситуація
У наступних періодах компанія може скоригувати це податкове зобов’язання, шляхом подання уточнюючої декларації. Термін подання виправлень – 1095 днів після подання звітної декларації. Розраховується цей термін наступним чином. Останній день подання декларації за 2024 рік - 03 березня 2025 року. Починаючи з наступного дня відлічуємо 1095 днів, і якщо за цей проміжок не подаємо уточнюючу декларацію, то можна вважати, що ми подарували цей податок на прибуток.
Але насправді, ми можемо використати цей відкоригований податок на прибуток у випадку коли податок на прибуток за звітний період протягом 1095 днів буде великим. Ось тут ми можемо подати уточнюючу декларацію і зняти суму тої податкової різниці, яку ми нарахували собі щоб забезпечити відповідне податкове навантаження.
Тобто, це дозволить коригувати показники у майбутньому залежно від реальних фінансових результатів.
Важливо! Для того, щоб свідомо завищити податкові зобов’язання, бухгалтер повинен узгодити це питання із власниками та керівництвом компанії, адже йдеться про фактичну сплату податків
Висновки
- Ми розглянули, варіант коригування показників декларації з податку на прибуток, за допомогою якого можна завищити податкові зобов’язання, щоб забезпечити відповідний рівень середнього податкового навантаження по галузі.
- Це дозволить зменшити ризики податкових перевірок, водночас залишаючись у межах чинного законодавства.
Готівкові кошти, розрахунки
04.11.2026
Оновлено порядок заповнення реквізиту «Призначення платежу»: наказ Мінфіну від 12.10.2026 №544
Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Особи з інвалідністю
04.11.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?



ФОП
04.11.2026
ФОПи у геймдеві: як декларувати дохід від Steam, якщо кошти надходять на рахунок одного учасника
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

Документообіг, первинні документи
04.11.2026
Які документи підтвердять зміну діяльності платника після знищення майна: ДПС
Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

Охорона праці
04.11.2026
Скасування 58 регуляторних інструментів: законопроєкт №16055 рекомендують ухвалити за основу
В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

Оренда
04.11.2026
Оренда нерухомості: як застосовувати ставку 5% ПДФО у жовтні 2026 року
З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Е-сервіс
04.11.2026
Як перевірити особу в Єдиному реєстрі боржників через ДРРП: покрокова інструкція
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Кадрова робота
04.11.2026
Е-працевлаштування, навчання та військовий облік: що нового в системі «Обрій» в коментарі від експерта
Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування

ПДФО
04.11.2026
Чайові через QR-код: чи потрібно сплачувати податки та подавати декларацію
Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
Готівкові кошти, розрахунки
04.11.2026
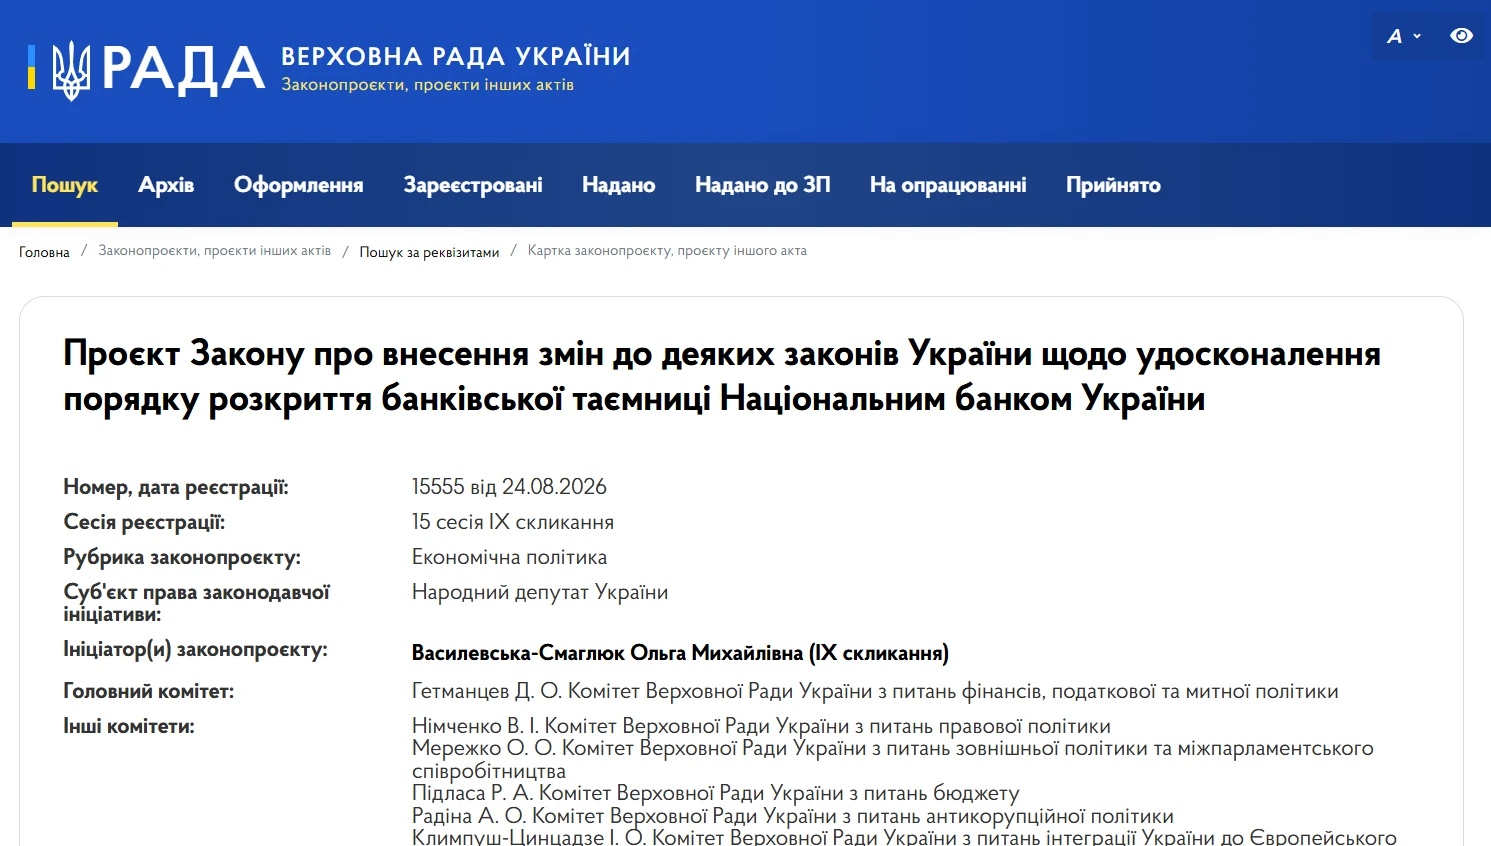
Розкриття банківської таємниці за новими правилами: законопроєкт рекомендовано Комітетом до ІІ читання
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
ФОП
04.11.2026
Чи можна подати копії первинки під час податкової перевірки ФОП у 2026: пояснює ДПС
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
Зміни у законодавстві
04.11.2026
Законопроєкт про податок для домогосподарств: рекомендовано до ухвалення ВРУ
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано
ФОП
04.11.2026
Повторна реєстрація ФОП у межах року: чи можна обрати спрощену систему та як врахувати ліміт доходів
Був ФОП у 2026 році, дохід 5 млн, 2 група. Його закрили у 2026 році та знову відкрили у 2026 році, дохід 3 млн, 2 група. Як визначити, чи є перевищення ліміту? Чи потрібно сумувати 5 млн та 3 млн?
Особи з інвалідністю
04.11.2026
Помилково заповнили рядок 091 у звіті про внесок на працевлаштування осіб з інвалідністю: чи потрібне уточнення
Помилково у звіті про нарахування обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю заповнили рядок 091. Чи потрібно подавати уточнюючий розрахунок?
Охорона праці
04.11.2026
Безпечний простір: хто має перевірити приміщення та надати висновок
Жовтий рівень повітряної загрози не означає, що бізнес може працювати без додаткових вимог до безпеки. До 4 грудня 2026 року суб’єкти господарювання мають облаштувати безпечний простір або забезпечити відповідні умови роботи. Розбираємо, хто може перевірити приміщення та який технічний висновок потрібен роботодавцю
ПДФО
04.11.2026
Законопроєкт про легалізацію ринку криптоактивів рекомендовано Комітетом до прийняття у ІІ читанні!
4 листопада 2026 року Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити в другому читанні та в цілому законопроєкт №10225-д про легалізацію ринку віртуальних активів в Україні. Документ передбачає запровадження правил роботи криптобірж, визначення повноважень регуляторів, захист інвесторів та врегулювання оподаткування операцій із криптовалютою. Якщо Рада підтримає законопроєкт, в Україні можуть з’явитися нові правила функціонування крипторинку

