Вартість ліцензій на право провадження відповідних видів діяльності у 2025 році
З 1 січня 2025 року встановлюються нові правила для суб’єктів господарювання, які займаються виробництвом і обігом спирту, алкогольних напоїв, тютюнових виробів, біоетанолу та пального. Ліцензії надаються безстроково, але сплата за них здійснюється щорічно. Важливо вчасно вносити платежі та повідомляти орган ліцензування про їх сплату, щоб уникнути можливих санкцій
З 1 січня 2025 року в Україні набрав чинності розділ VII Ліцензування Закону № 3817-IX, який регулює виробництво та обіг спирту, алкогольних напоїв, тютюнових виробів, рідин для електронних сигарет та пального. ГУ ДПС в Івано-Франківській області наголошує, що ліцензії видаються на безстроковій основі, проте плата за них справляється щорічно.
Суб’єкти господарювання мають забезпечити внесення чергової річної плати або щоквартальної частини річної плати до початку кожного наступного періоду. Після здійснення платежу необхідно повідомити орган ліцензування в паперовій або електронній формі згідно зі статтею 42 Податкового кодексу України. У повідомленні обов’язково зазначаються код класифікації доходів бюджету, сума платежу, а також номер і дата платіжної інструкції.
ГУ ДПС в Івано–Франківській області нагадує, що з 1 січня 2025 року набирає чинності розділ VII «Ліцензування» Закону України від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального».
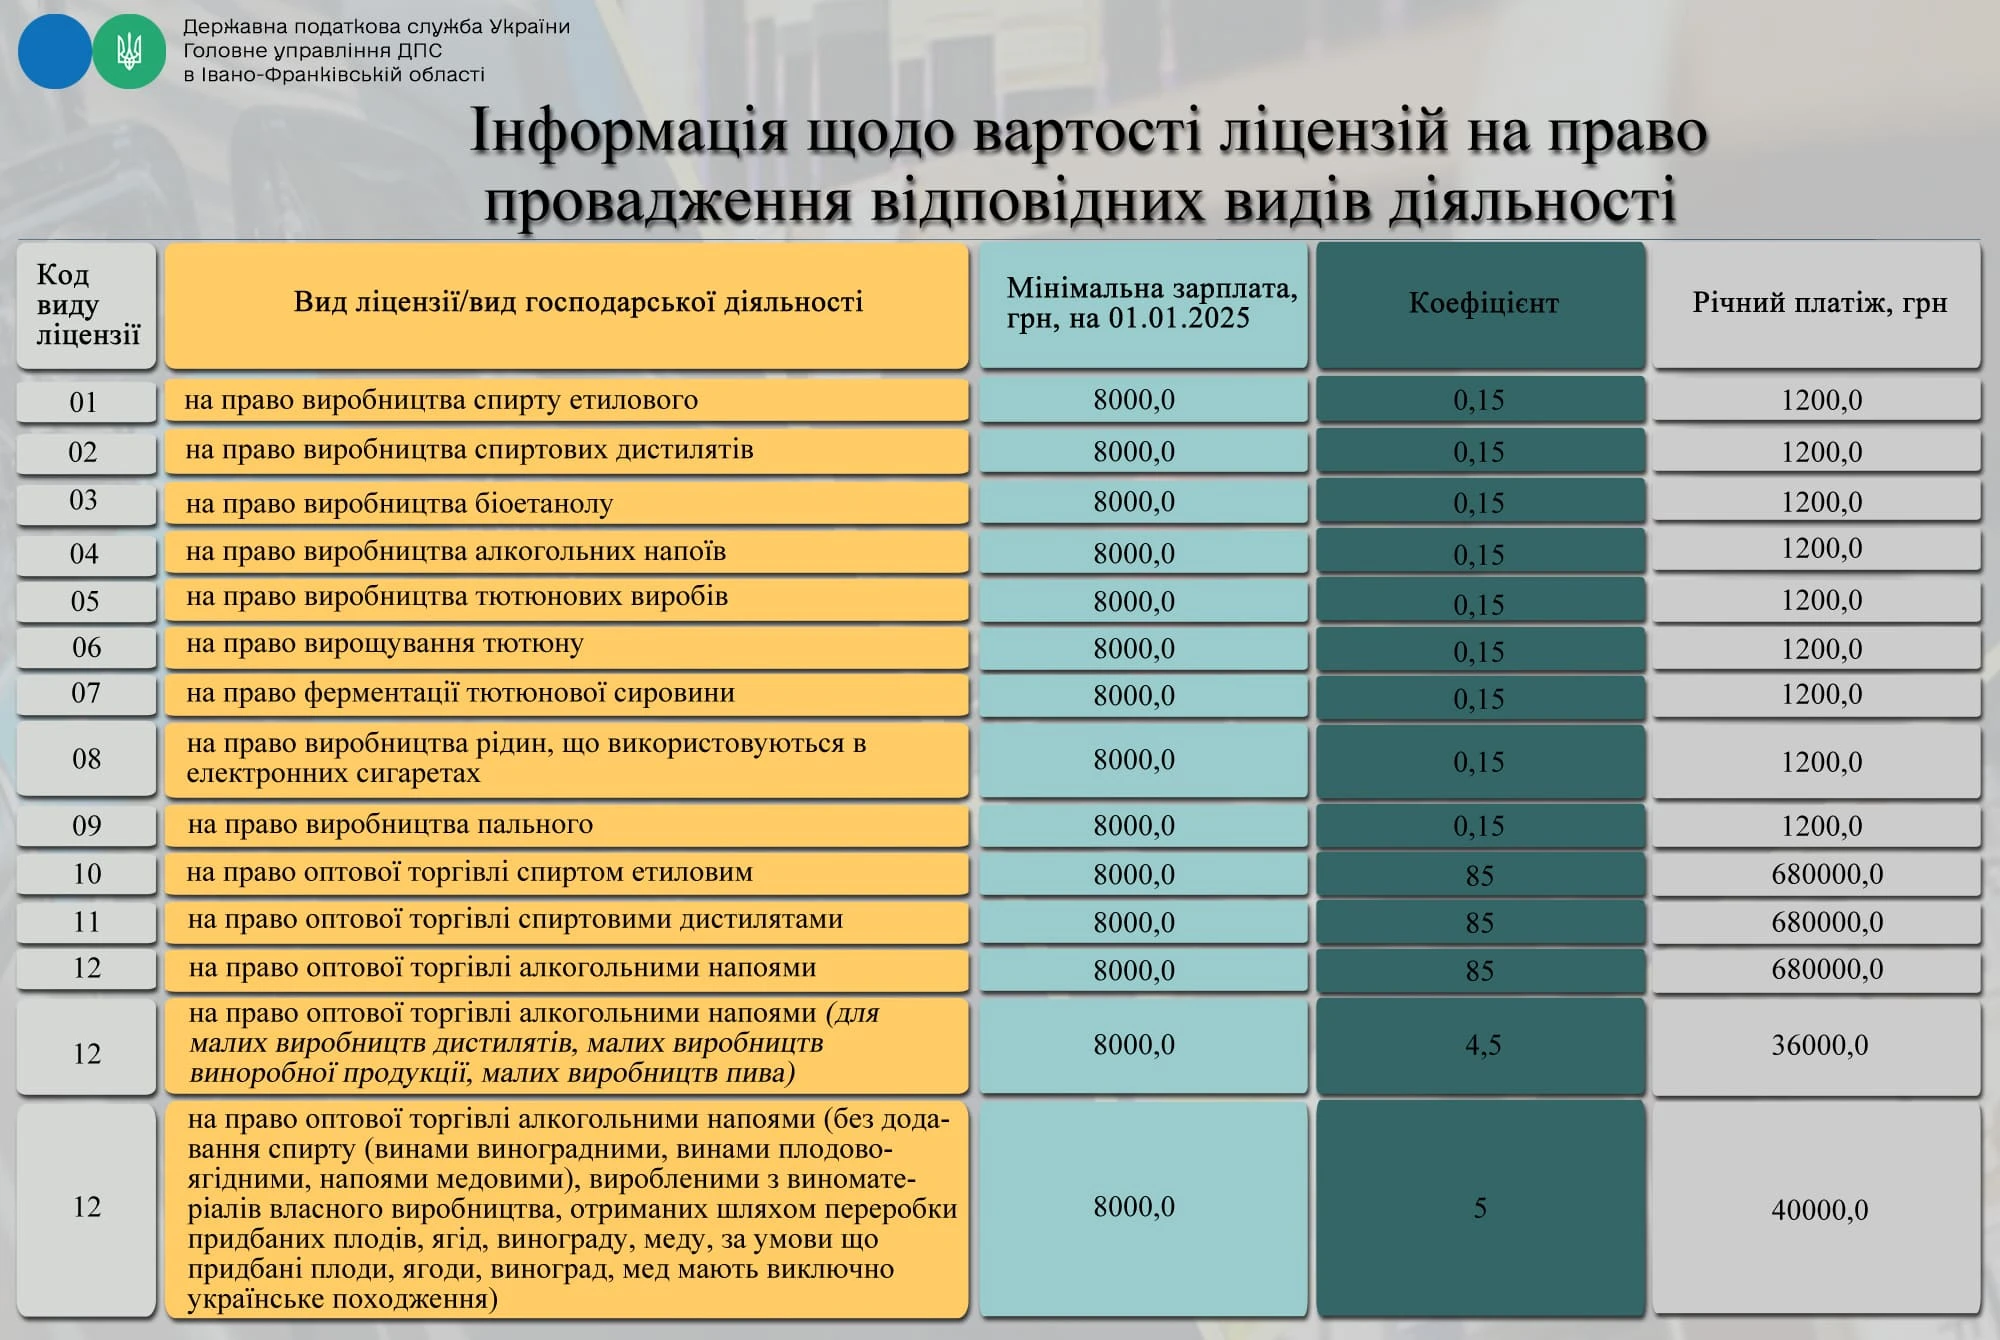
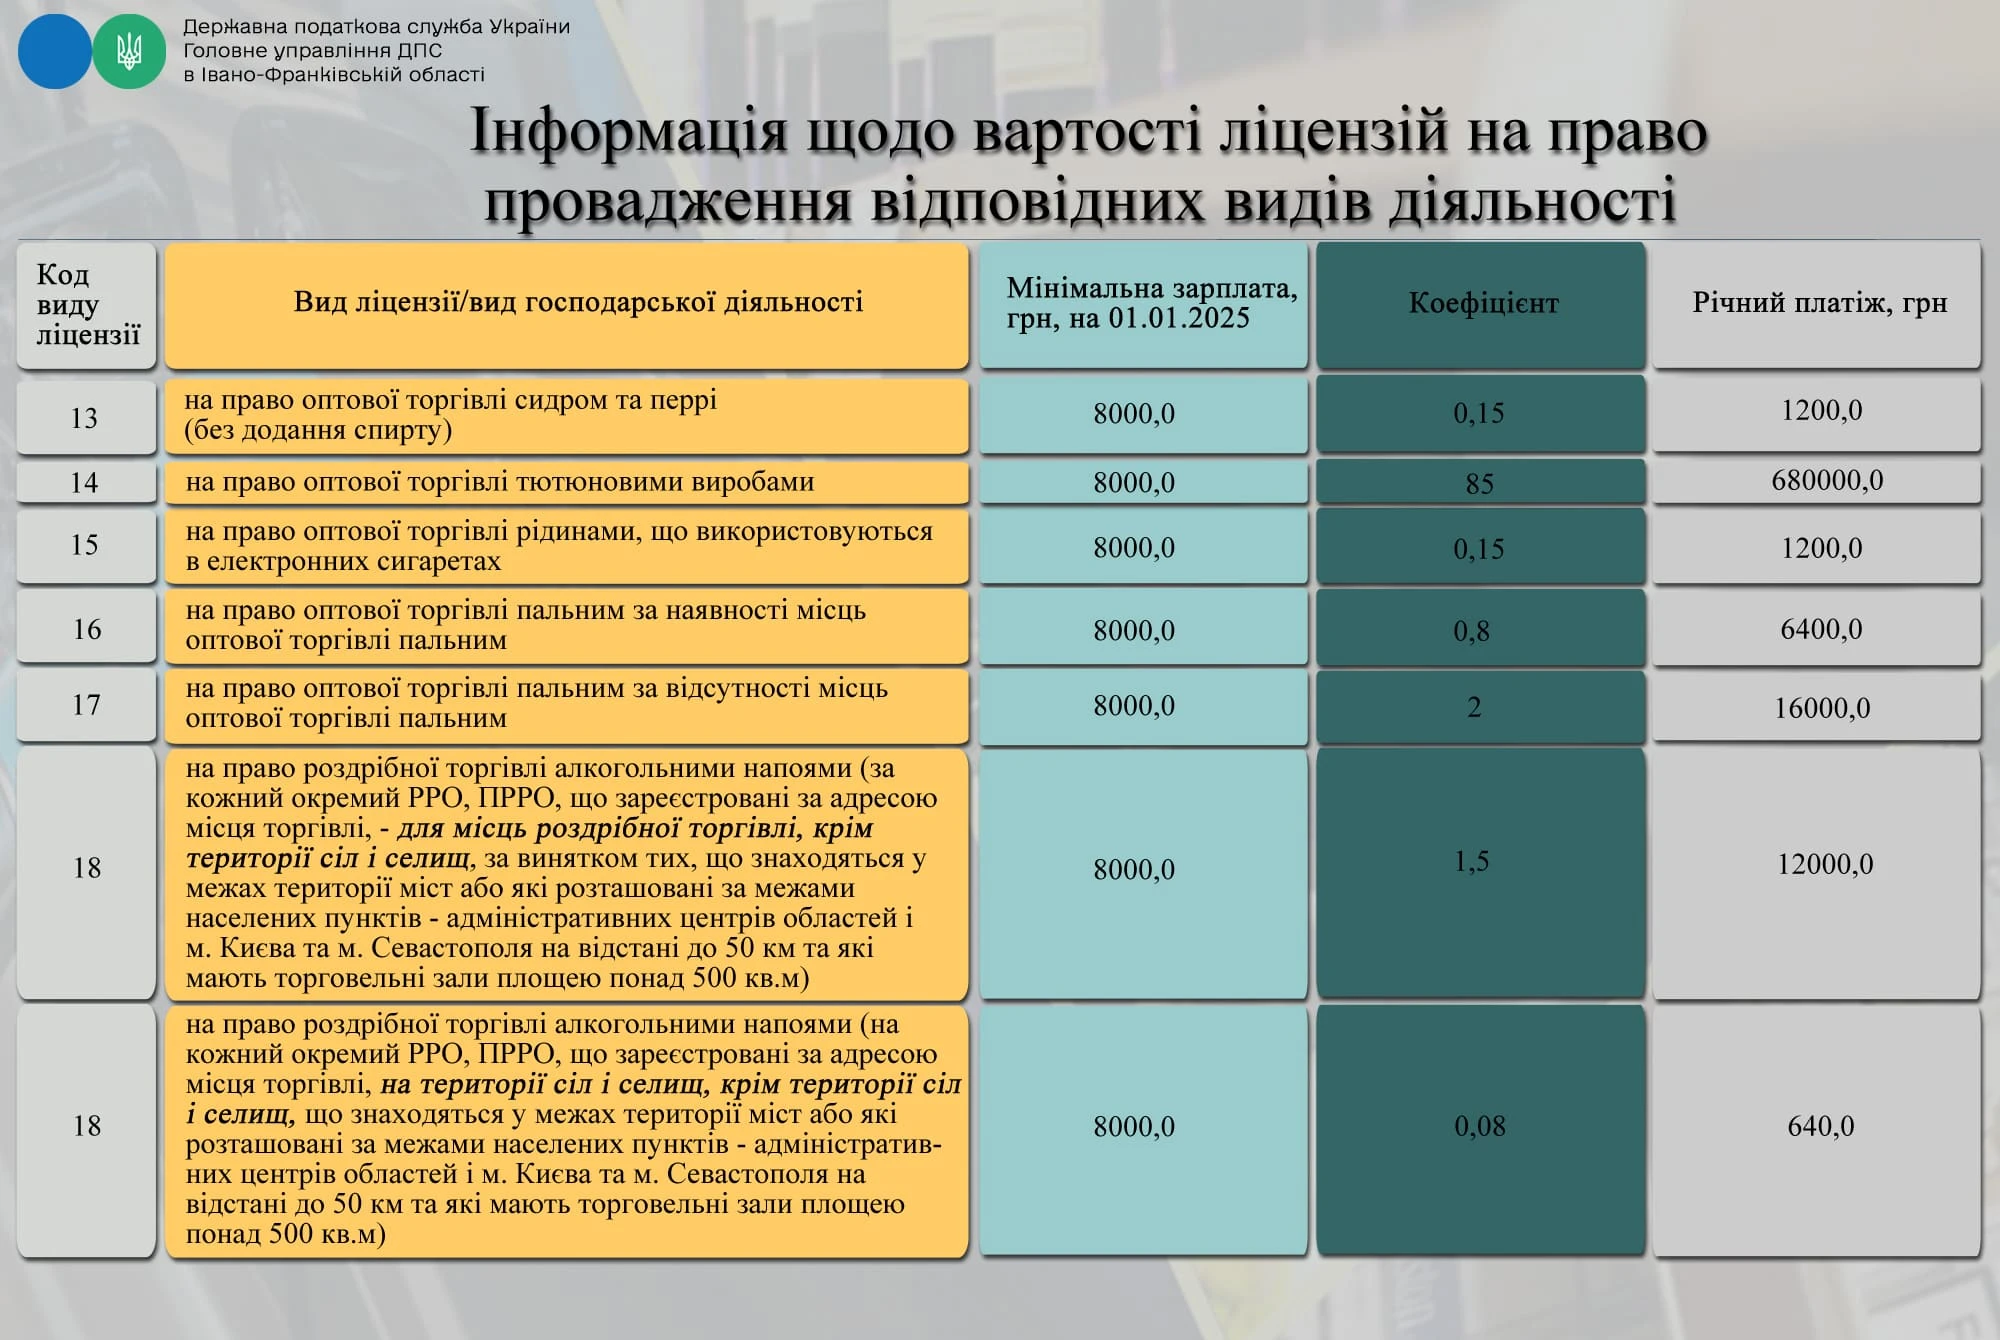
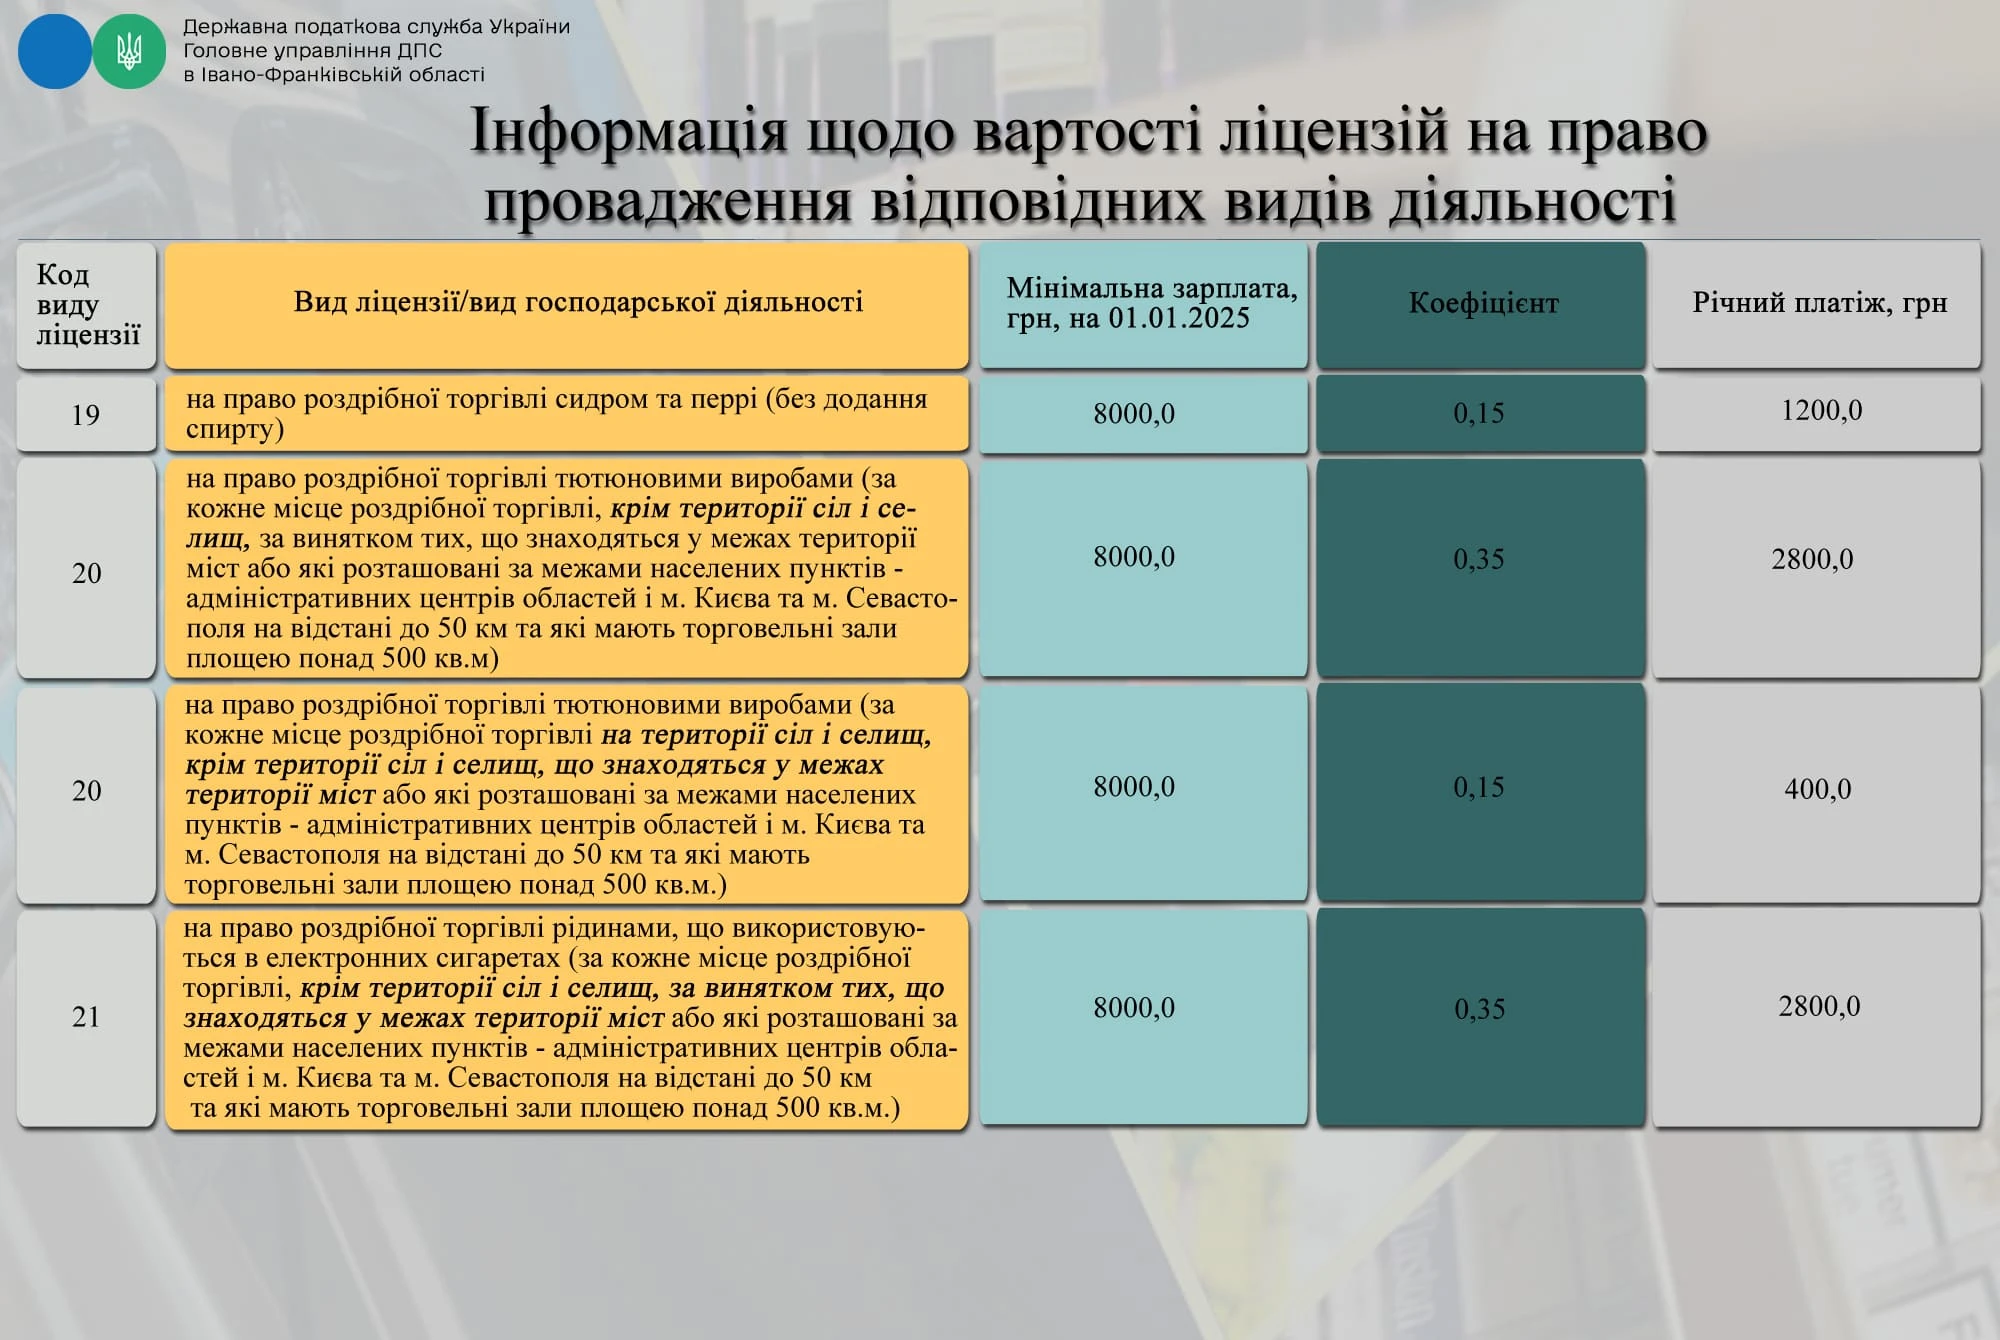
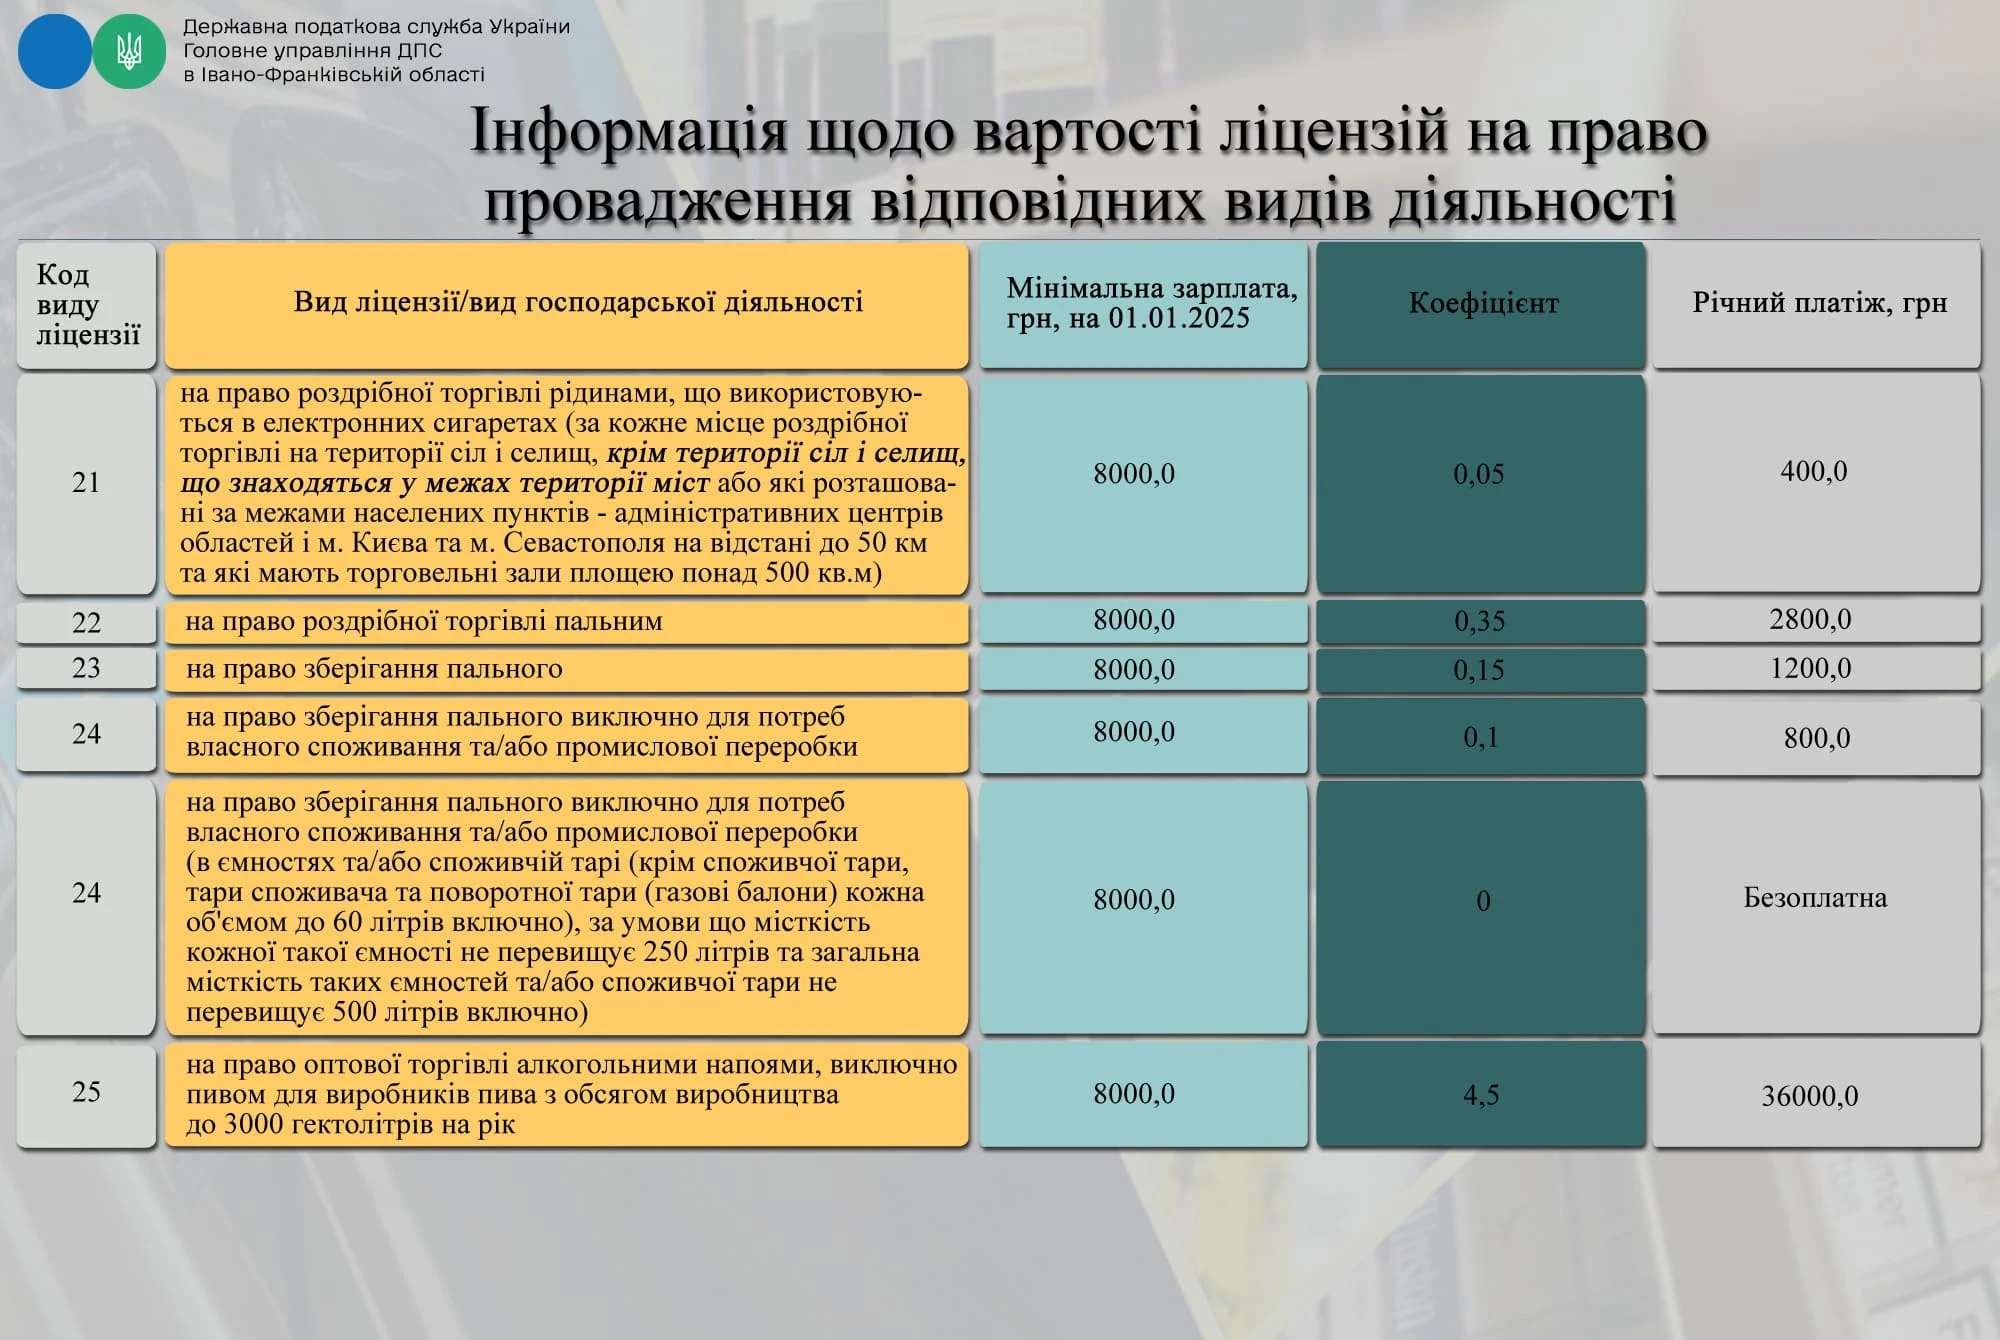
До уваги платників інформація щодо вартості ліцензій на право провадження відповідних видів діяльності, згідно з вимогами Закону № 3817-IX.
Ліцензії надаються безстроково, а плата за них справляється щорічно.
Суб’єкт господарювання зобов'язаний забезпечити сплату чергової річної плати або щоквартальної частини річної плати за надану ліцензію на право провадження відповідного виду господарської діяльності до початку кожного наступного річного (квартального) періоду та повідомити відповідний орган ліцензування про внесення чергового платежу за ліцензію в паперовій або в електронній формі у порядку, встановленому ст. 42Податкового кодексу України, із зазначенням коду класифікації доходів бюджету, суми внесеного платежу, номера і дати платіжної інструкції, що підтверджує внесення річної плати або щоквартальної частини річної плати за відповідну ліцензію.