🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Для бухгалтера салону краси облік використаних матеріалів може виявитись складним процесом. Щоб уникнути розбіжностей в обліку, необхідно встановити чіткі норми списання витратних матеріалів. У статті розглянемо це питання детальніше
Матеріали в салонах краси потребують контролю. А ефективне використання матеріалів безпосередньо впливає на прибутковість салону.
Виникає питання:
Які норми використовувати для списання?
Відповідь така - кожен салон може обирати свій підхід.
Найбільш поширеним є метод нормативних витрат. Він базується на нормах, розроблених виробником продукції, або ж на власних розробках салону краси.
Давайте розглянемо обидва варіанти:
1. Списання витратних матеріалів за нормами виробника. Це найпростіший спосіб. Достатньо скористатися інформацією з інструкції до матеріалів.
Переваги. Не потребує додаткових зусиль для розробки та застосування норм списання.
Недоліки. Фактичні норми списання можуть суттєво відрізнятися від заявлених виробником (як у більшу, так і в меншу сторону)
2. Списання витратних матеріалів за власними нормами салону. Цей метод забезпечує максимальну точність, оскільки враховує специфіку роботи конкретного салону.
Переваги. Максимально точні норми витрат, що впливає на формування адекватної ціни послуг та коректний фінансовий результат діяльності.
Недоліки. Потребує значного часу для дослідження матеріалів та документування розроблених норм. Розроблені норми можуть суттєво відрізнятися від норм виробника, що може викликати додаткові питання у контролюючих органів щодо обґрунтованості віднесення вартості матеріалів на витрати (особливо для салонів на загальній системі оподаткування).
Існує також метод процентного списання, який застосовується для матеріалів, кількість яких складно визначити фактично (наприклад, лаки, мило, креми, скраби). Цей метод доцільно використовувати як доповнення до попередніх, оскільки він дозволяє врахувати витрати, які важко прив'язати до конкретної послуги.
Деякі салони списують косметику за фактичними даними інвентаризації. Кількість використаних матеріалів розраховується як: залишок на початок періоду + отримані матеріали – залишок на кінець періоду. Однак, цей підхід має суттєві недоліки:
Процес списання матеріалів починається з надання послуги клієнту.
Майстер фіксує кількість використаних матеріалів у наряді на послугу (або іншому первинному документі, наприклад, картці клієнта).
На основі цього документу клієнт оплачує послугу, а адміністратор складає журнал (відомість) витрачання препаратів та матеріалів за день.
Цей журнал разом із нарядами на послуги є підставою для списання використаних матеріалів. Форми цих документів законодавчо не встановлені, тому салон може розробити їх самостійно.
Колеги, запрошуємо до модуля 3 нашого відеокурсу під назвою «Від організації до прибутку – салон краси». На уроках даного модулю експерт детально розібрав такі питання:
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Звільнення за угодою сторін є окремою підставою припинення трудового договору, передбаченою п. 1 ч. 1 ст. 36 КЗпП. Ініціатором може виступити як працівник, так і роботодавець, але для звільнення необхідна згода обох сторін щодо припинення трудових відносин і дати звільнення. Закон не встановлює обов’язкового письмового оформлення такої домовленості, однак на практиці її доцільно зафіксувати окремою угодою. Водночас при звільненні за цією підставою не потрібно дотримуватися двотижневого строку попередження чи виплачувати вихідну допомогу, якщо інше не передбачено домовленістю або законом
У Верховній Раді зареєстровано законопроєкт №16098, який передбачає посилення адміністративної відповідальності за порушення законодавства про ціни і ціноутворення. Зокрема, пропонується збільшити штрафи за порушення порядку формування, встановлення та застосування цін і тарифів, а також за невиконання законних вимог органу цінового контролю. Окремо законопроєкт передбачає зміни до Закону №5007 щодо повноважень уповноваженого органу та приведення його положень у відповідність із чинним законодавством
Повідомлення про делегування філіям (структурним підрозділам) права складання податкових накладних (ПН) та розрахунків коригування (РК) подається платниками, у разі наявності у них філій (структурних підрозділів) разом з декларацією за перший звітний період року і надалі разом з декларацією за той звітний період, у якому відбулися зміни у переліку філій (структурних підрозділів)
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання
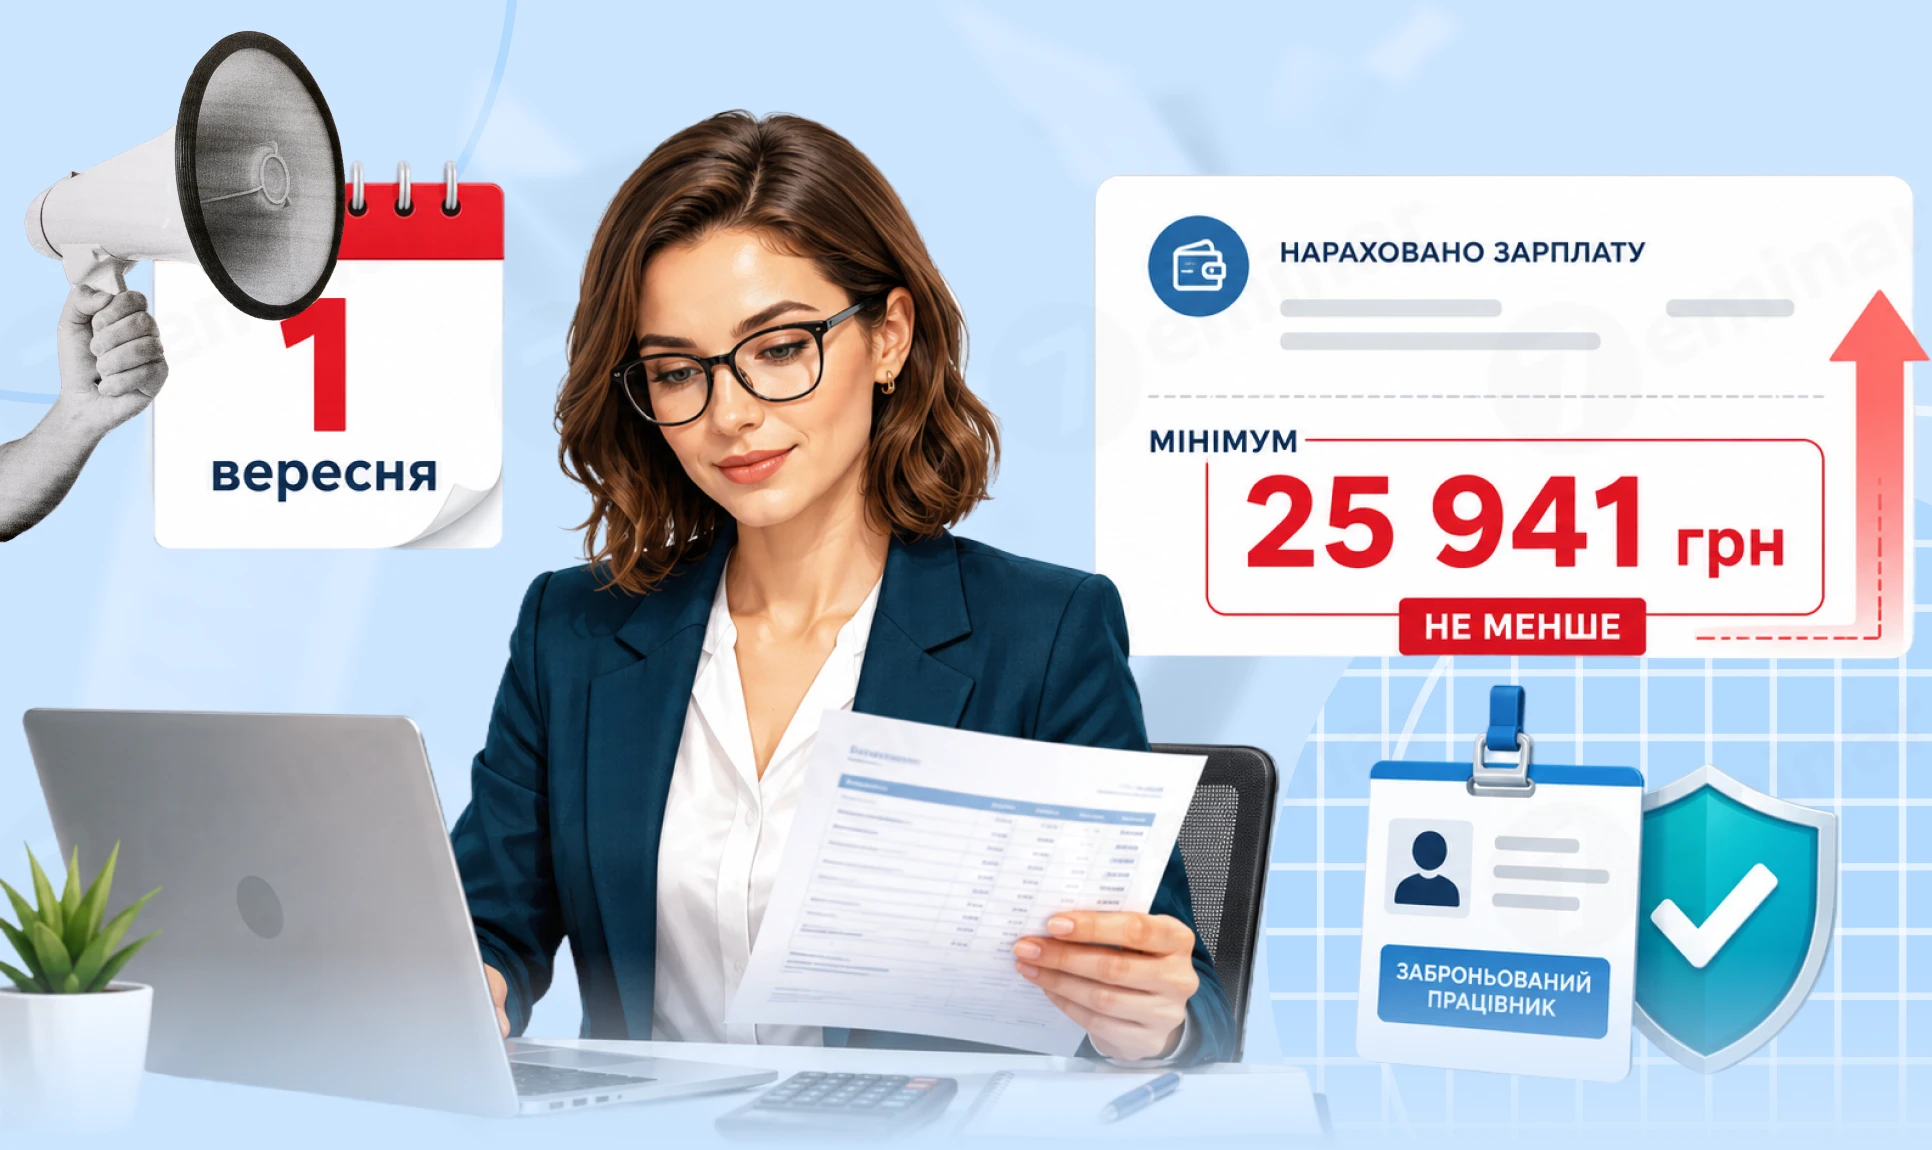
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Призначення платежу є важливою підставою для визначення походження отриманого доходу та відповідності заявленим видам діяльності, дотримання умов перебування на тій чи іншій групі платника єдиного податку. Проте для визначення класифікації отриманого доходу необхідне комплексне вивчення усіх первинних документів, якими підтверджено здійснення господарської операції
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
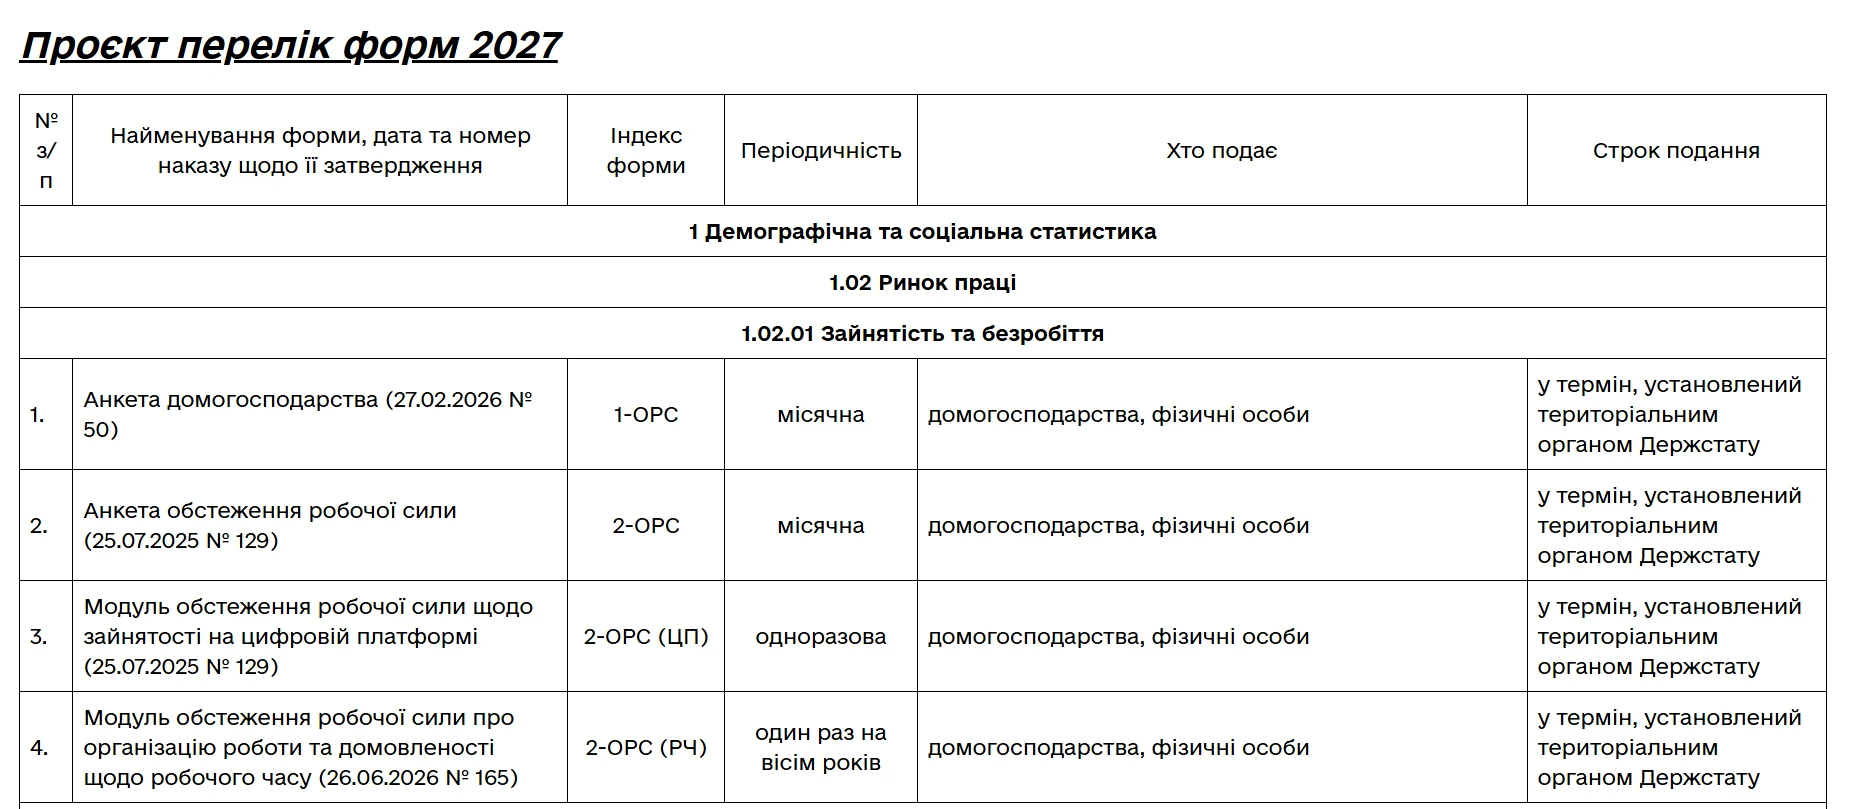
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування
ТОВ стало резидентом Дія Сіті та виконує критерій щодо середньомісячної зарплати (1200 євро). На підприємстві є працівники, чия зарплата перевищує або дорівнює 1200 євро, та працівники, чий дохід менший за 1200 євро. Чи застосовуються зменшені ставки оподаткування до всіх працівників незалежно від розміру їхньої індивідуальної зарплати?
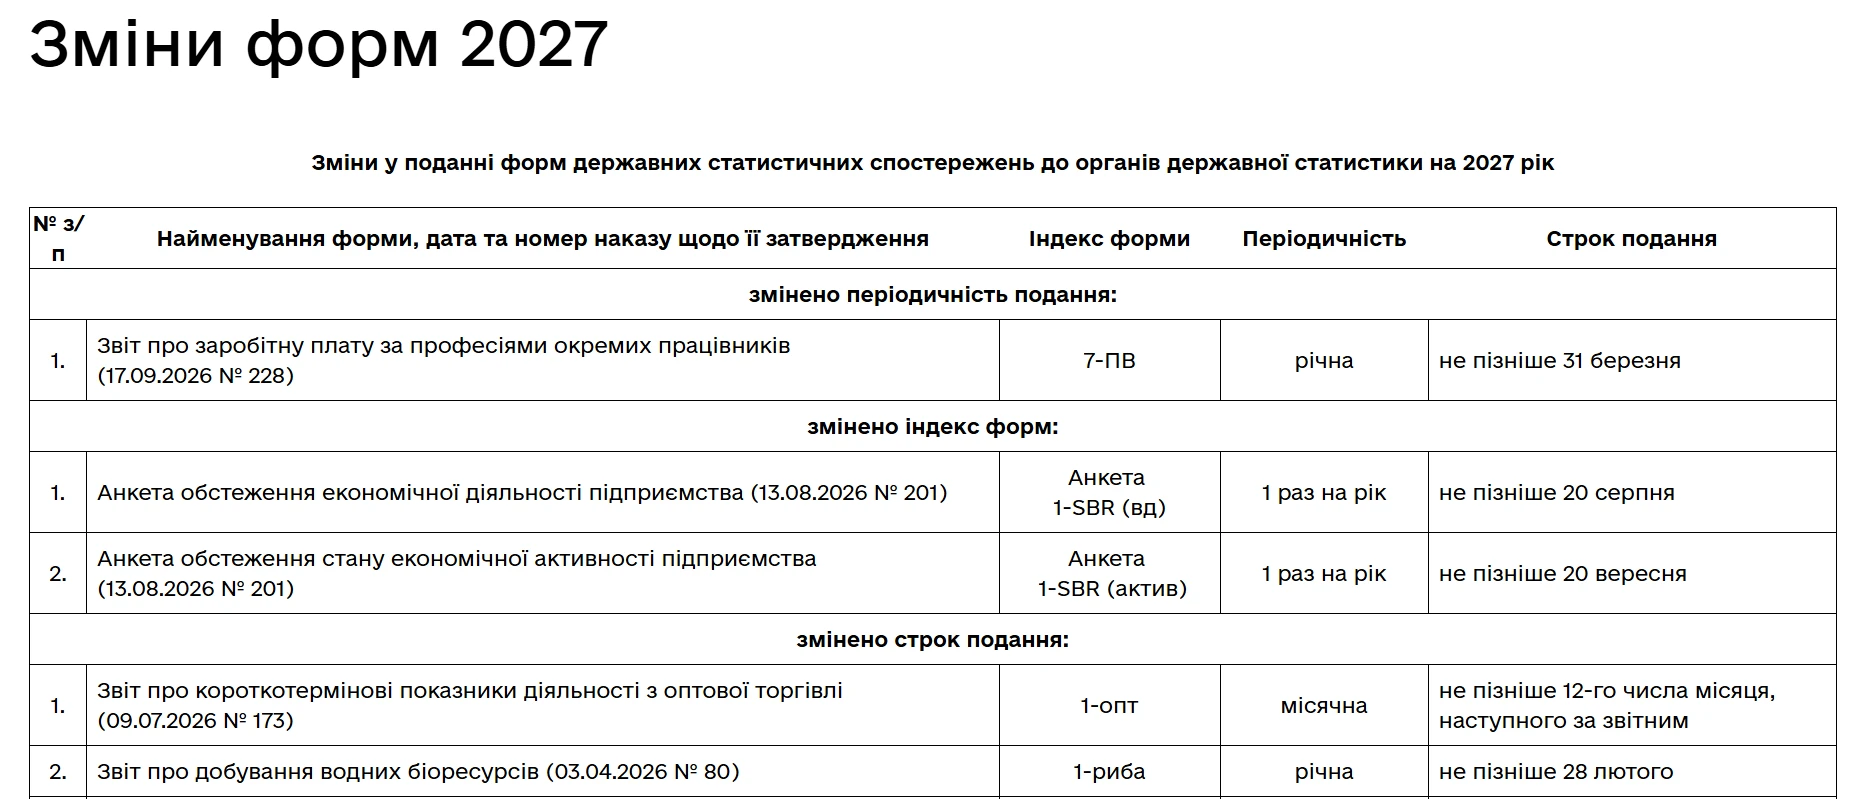
Держстат оприлюднив чергові зміни у поданні форм державних статистичних спостережень на 2027 рік. Зокрема, для окремих форм змінено періодичність або строки подання, чотири форми скасовано, натомість запроваджено вісім нових. Також оновлено 36 форм державних статистичних спостережень. Тож підприємствам варто заздалегідь перевірити, які статистичні форми вони подаватимуть у 2027 році та чи змінилися строки їх подання
Мобілізація не є відпусткою без збереження заробітної плати: за працівником продовжуються трудові відносини, а за роботодавцем зберігаються місце роботи та посада. Якщо мобілізованому працівнику роботодавець не нараховує виплат, у Додатку 1 відображаються дні перебування у трудових відносинах і нульові суми доходу та ЄСВ