
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-РСО (актив) (1 раз на рік). Також підкажемо, як заповнити Анкету обстеження стану економічної активності підприємства і що буде за її неподання
Анкету обстеження стану економічної активності підприємства за формою №1-РСО (актив) (1 раз на рік) (далі – Анкета) заповнюють та подають лише юридичні особи.
У випадку, коли є відокремлені підрозділи, Анкета міститиме інформацію в цілому по підприємству, включаючи його відокремлені підрозділи.
Анкету подають один раз на рік не пізніше 20-го вересня.
Якщо цей день припадає на вихідний або святковий день, то Анкету подають у перший робочий день після нього.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Анкету підприємства подають до територіального органу Держстату.
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу про адміністративні правопорушення (КпАП).
Так, за неподання органам статистики Анкети або подання її з недостовірними даними, не в повному обсязі, не за встановленою формою, чи із запізненням посадовим особам юрособи загрожує штраф:
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП)
Із 01.01.2025 Анкету обстеження стану економічної активності підприємства подають за формою, затвердженою наказом Держстату від 27.08.2024 №213.
Завантажити бланк:
Анкета обстеження стану економічної активності підприємства №1-РСО (актив) (1 раз на рік)
Порядок заповнення Анкети наведено у роз’ясненні Держстату від 12.01.2022 №19.1.2-12/1-22.
Анкету умовно можна поділити на дві частини: загальну та відповіді на питання.
Загальна частина містить ідентифікаційні дані респондента, які заповнюють окремими рядками:
На замітку! У цій частині вносять дві адреси: місцезнаходження (юридичну адресу) та адресу здійснення діяльності, щодо якої подають форму звітності (фактичну адресу)
У наступному блоці зазначають Код території відповідно до Кодифікатора адміністративно-територіальних одиниць та територій територіальних громад (КАТОТТГ) за юридичною адресою. Код території визначається автоматично.
Якщо у підприємства відсутні дані для заповнення анкети, то у блоці «Інформація щодо відсутності даних» проставляють спеціальну позначку «V» у відповідному прямокутнику. Також потрібно у відведеному місці зазначити одну з наведених нижче причин відсутності даних:
Далі заповнюють опитувальник, який складається з п'ять запитань. Анкета складається із запитань, окремі з яких є простими та мають варіанти відповідей «так» або «ні». На запитання з варіантами відповідей «Так» або «Ні» можливий тільки один варіант відповіді.
Увага! У відповідях на запитання форми слід надавати інформацію станом на дату заповнення Анкети щодо поточної ситуації на підприємстві
У запитанні №1 зазначають шість видів економічної діяльності, здійснюваних підприємство з 01.01.2025 до дати заповнення Анкети.
Це означає, що вносять до шести видів економічної діяльності, які здійснювало підприємство протягом зазначеного періоду, тобто діяльність з виробництва товарів або надання послуг, а саме: такі, що не повторюються.
Назву виду економічної діяльності заповнюють відповідно до Класифікації видів економічної діяльності (КВЕД-2010).
Коди видів економічної діяльності відповідно до КВЕД-2010 заповнюються автоматично.
Перший вид діяльності серед описаних відображає основний вид економічної діяльності підприємства, тобто вид економічної діяльності, на який припадає максимальна частка загальної доданої вартості (найбільший обсяг доходу з виробництва та / або реалізації продукції (товарів, робіт, послуг).
У запитанні №2 наводять показник загальної кількості працівників на підприємстві.
А саме зазначають кількість працівників на підприємстві, що включає:
Показник містить інформацію станом на дату надання інформації. Його відображають у цілих числах.
За відсутності штатних працівників та зовнішніх сумісників на підприємстві показник містить інформацію «нуль».
У запитанні №3 зазначають, кількість неоплачуваних власників, засновників підприємства та членів їхніх сімей на підприємстві.
Ідеться про інформацію щодо загальної суми кількості власників, засновників підприємства, тобто осіб, які активно беруть участь у роботі підприємства, прийнятті рішень та не одержують за це компенсацію у вигляді заробітної плати.
До цього показника не включають:
Показник містить інформацію станом на дату надання інформації. Його відображають у цілих числах та він має бути більше нуля.
Запитання №4 містить два підзапитання, відповіді на які надають у форматі «Так» або «Ні».
У відповідному прямокутнику на перше підзапитання проставляють позначку «V» у комірках «Так» або «Ні» залежно від того, чи мало підприємство станом на дату заповнення Анкети внески від нерезидентів із часткою участі 10% або більше у статутному капіталі або голоси в його управлінні, та / або одержувало внески від нерезидентів за концесійними договорами (контрактами) про спільну інвестиційну діяльність.
У відповідному прямокутнику на друге підзапитання проставляють одну позначку «V» у комірках «Так» або «Ні» залежно від того, чи мало підприємство станом на дату заповнення Анкети внески із часткою участі 10% або більше у статутному капіталі або голосів в управлінні підприємства за кордоном та / або здійснювало внески за концесійними договорами (контрактами) про спільну інвестиційну діяльність за кордон, та / або має відокремлені підрозділи за кордоном.
Нерезидентами є:
Як правило, іноземними підприємствами (нерезидентами) вважають ті підприємства, які платять податки від діяльності на користь іноземної держави.
У запитанні №5 проставляють позначку «V» у відповідному прямокутнику «Так» або «Ні» залежно від того, чи здійснювало підприємство протягом звітного року експорт-імпорт послуг з 1 січня поточного року до дати заповнення Анкети.
Підписують Анкету №1-РСО (актив) керівник або особа, відповідальна за достовірність наданої інформації із зазначенням повного імені та прізвища підписанта.
Також вказують номер телефону та електронну пошту підписанта.
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Починаючи з 1 січня 2023 року Анкету подають винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2024–2025 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для Анкети №1-РСО (актив) (1 раз на рік) передбачений код шаблону S0305203, чинний зі звіту за 2025 рік.
Шаблони та зразки документів:
Анкета обстеження стану економічної активності підприємства №1-РСО (актив) (1 раз на рік)
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
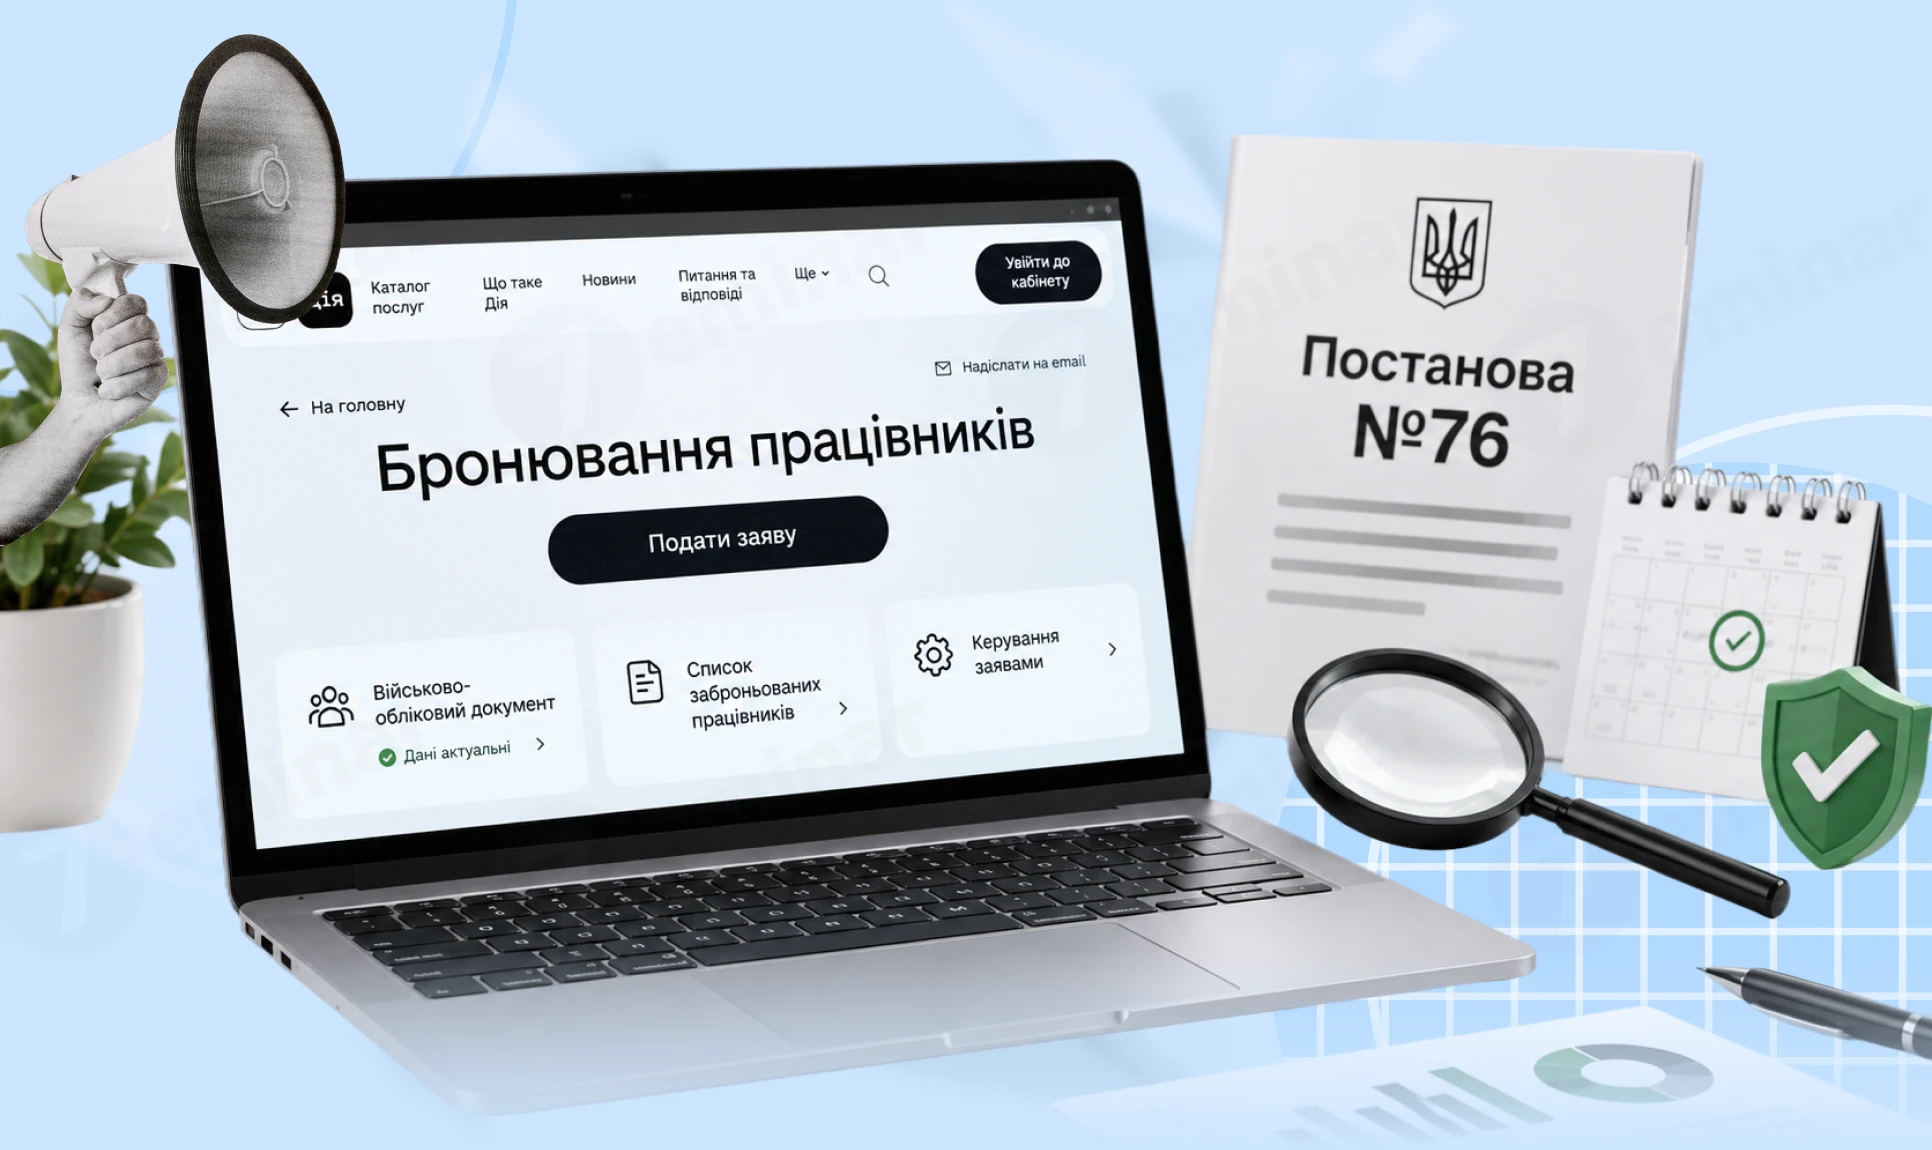
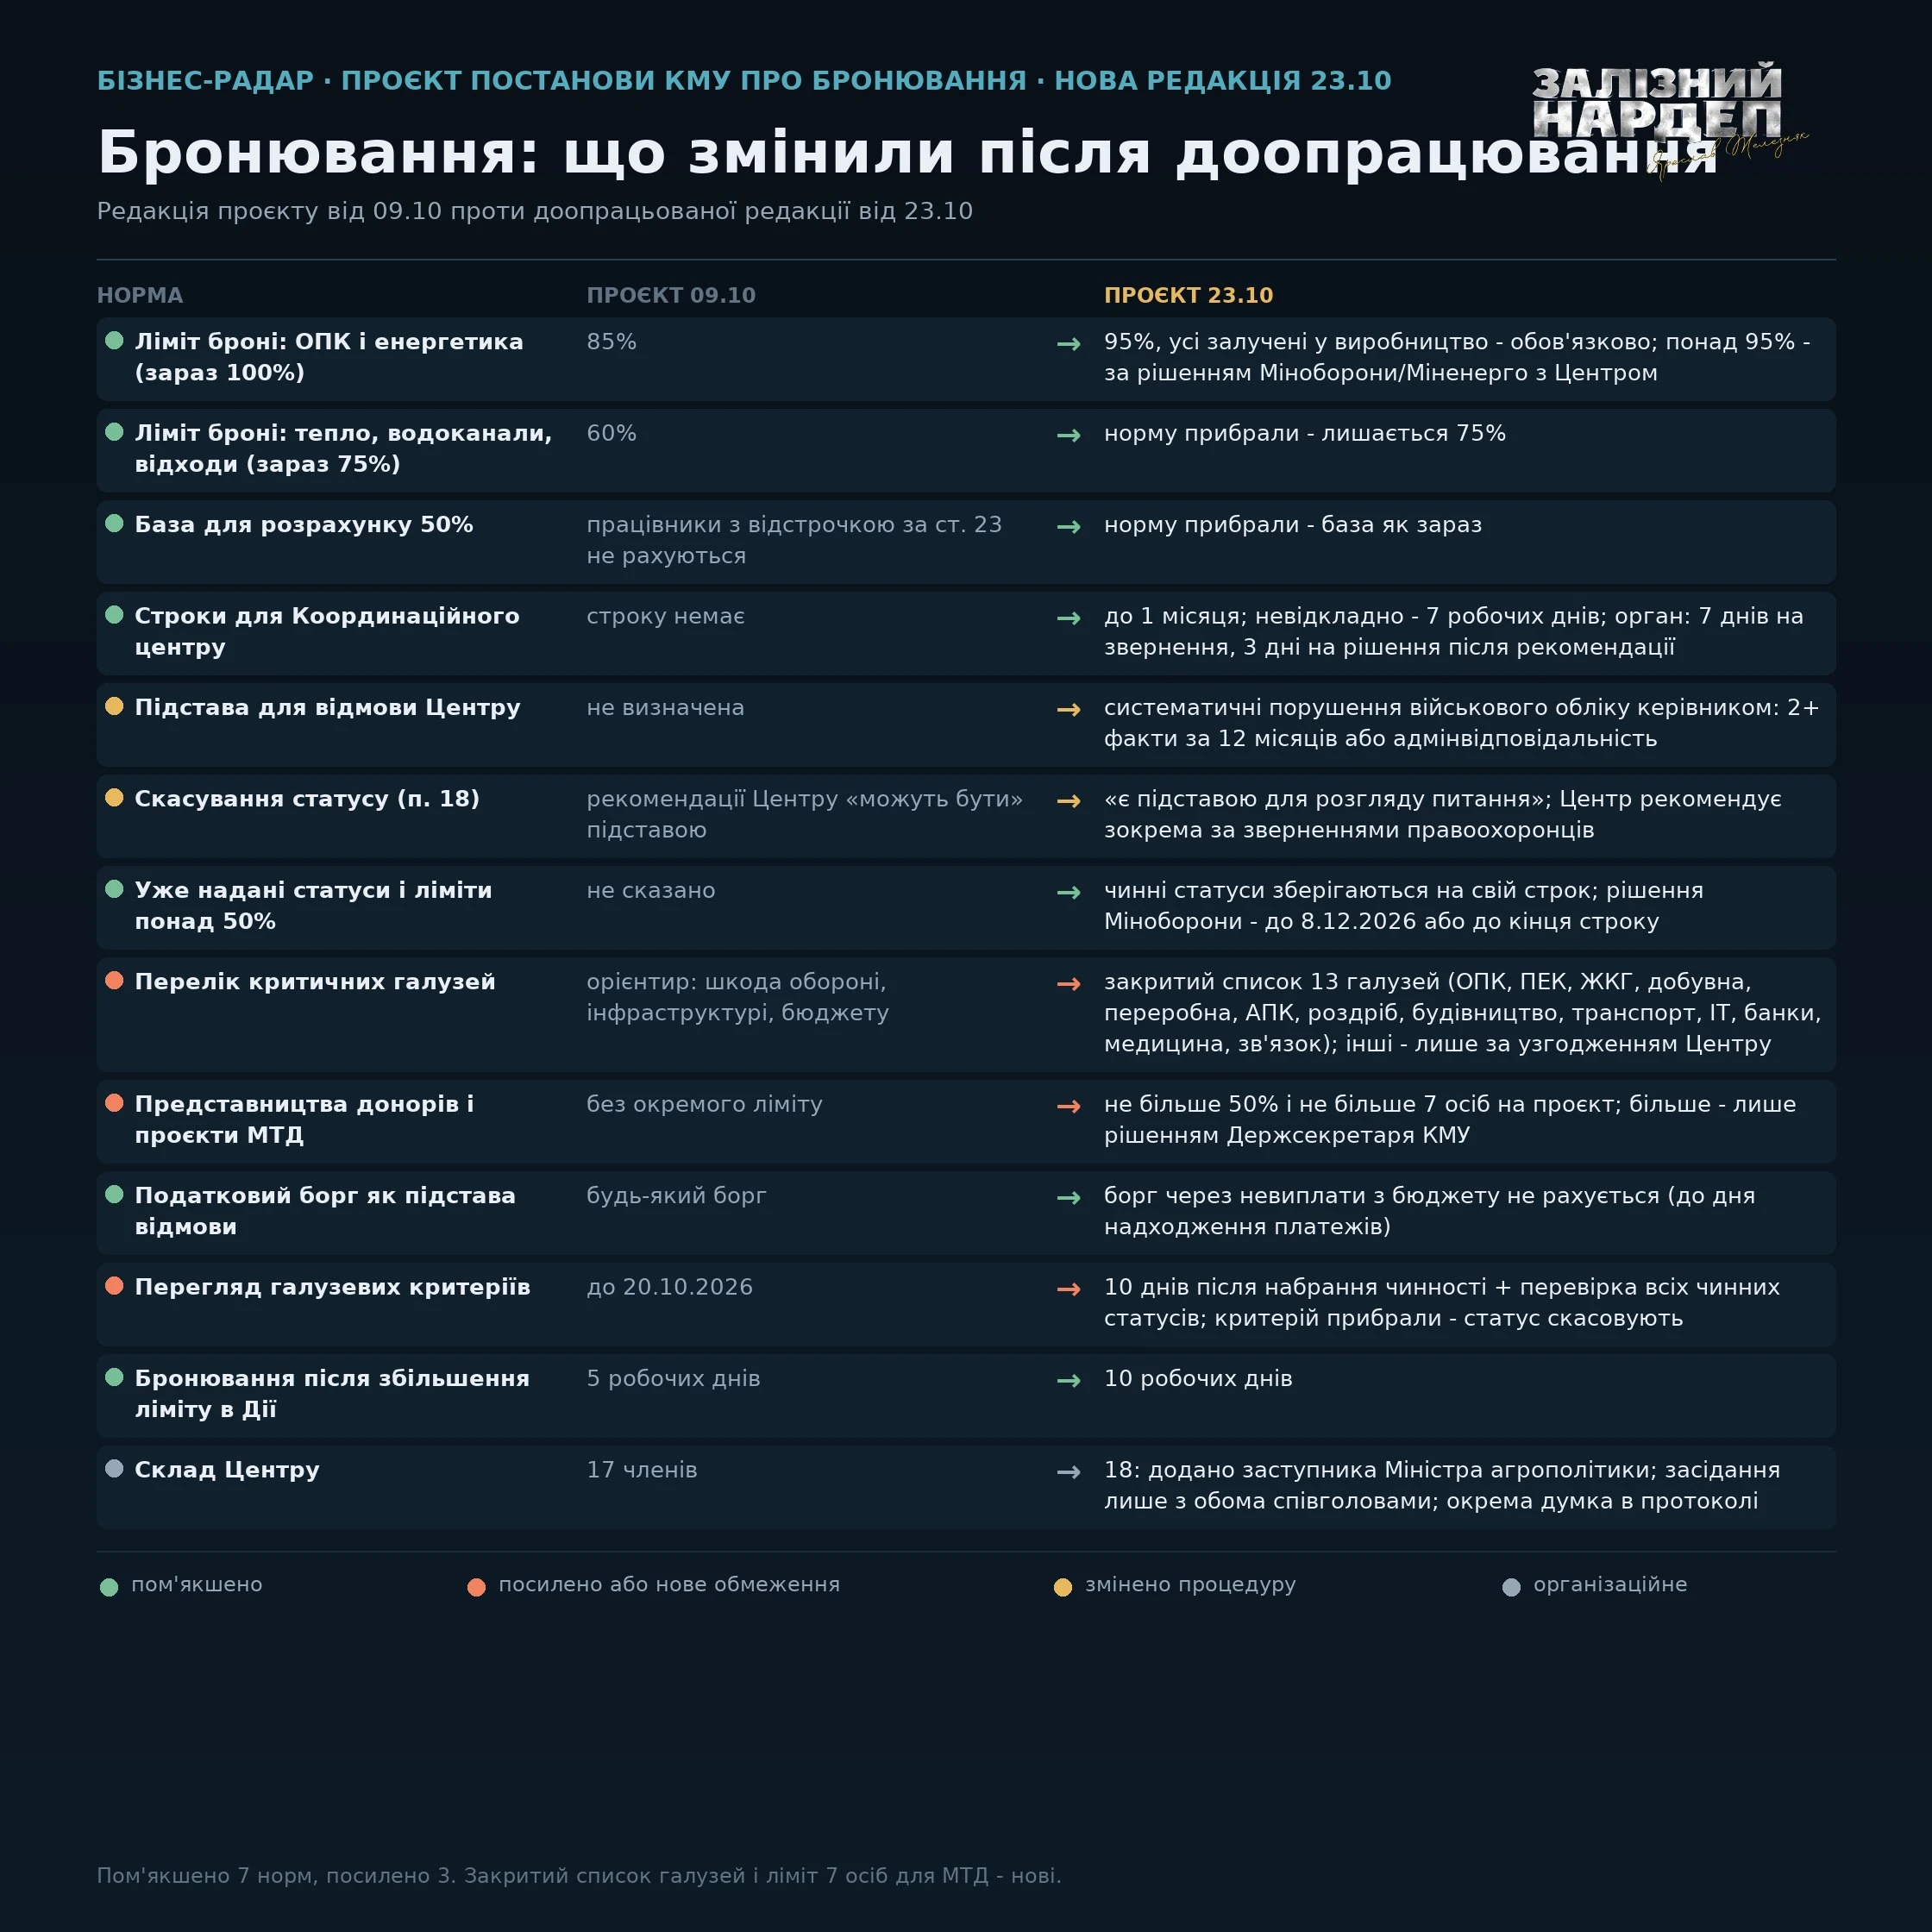
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

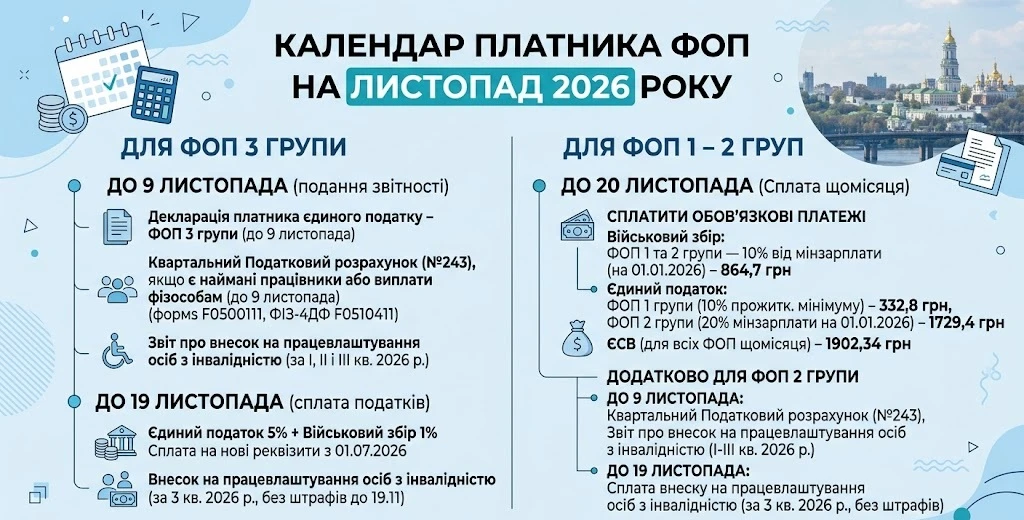
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі

До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог