
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Бізнес може отримати до 30 000 грн на генератори, інвертори та інше обладнання для резервного живлення. Але на допомогу можуть розраховувати не всі. А після отримання коштів доведеться контролювати не лише їх використання, а й збереження робочих місць. Розбираємо умови програми, строки, ризики повернення коштів та облік на практичних прикладах
Із 6 жовтня 2026 року запрацювала постанова КМУ від 30.09.2026 №1214 «Про внесення змін до постанов Кабінету Міністрів України від 21 червня 2022 р. № 738 і від 26 листопада 2025 р. № 1527» (далі – Постанова №1214). Вона внесла зміни до постанови КМУ від 21.06.2022 №738 «Деякі питання надання грантів бізнесу», зокрема доповнила її новим Порядком надання одноразової цільової інвестиційної допомоги для забезпечення енергонезалежності (далі – Порядок енергонезалежності, Порядок).
Серед можливих отримувачів допомоги окрім ФОПів тепер є юридичні особи, які належать до суб'єктів мікро- або малого підприємництва та одночасно відповідають таким вимогам:
Тож належність до малого/мікро підприємництва ще не гарантує допомогу. Підприємство повинно виконати всі критерії Порядку енергонезалежності.
Радимо прочитати статтю: «Розмірні категорії підприємств у 2026 році: мікро, мале, середнє чи велике»
Кількість працівників впливає не лише на право отримати допомогу, а й на її розмір.
Кількість працівників | Сума допомоги |
1–4 | 15 000 грн |
5–7 | 20 000 грн |
8–10 | 30 000 грн |
Пункт 5 Порядку енергонезалежності пов’язує право на допомогу з наявністю від одного до десяти найманих працівників, за кожного з яких сплачено ЄСВ у розмірі не менше мінімального страхового внеску.
Тож не слід автоматично ототожнювати кількість усіх працівників у штаті з кількістю працівників, які відповідають критерію Порядку енергонезалежності. У виконаний критерій зараховують лише тих працівників, за яких ЄСВ сплачено у мінімальному розмірі.
Справедливо зазначити, що формулювання у цій вимозі про сплату ЄСВ «за кожного» виглядає не вдало. Але вважаємо, що підхід до вимоги має бути саме такий, як ми озвучили. Тобто, до підрахунку беремо лише тих працівників, за яких сплачено ЄСВ у мінімальному розмірі.
Юридичні особи, які відповідають вимогам Порядку, можуть подати заяву через портал Дія у два етапи: з 15 до 31 жовтня та з 2 до 27 листопада 2026 року включно. На першому етапі звертаються отримувачі, які у 2026 році не отримували допомоги за попередньою програмою енергонезалежності. А так як раніше юридичні особи взагалі не мали можливості отримати таку допомогу від держави, то на першому етапі заяву можуть подавати всі юридичні особи.
На другому етапі, за наявності залишку коштів Фонду, можуть звернутися також отримувачі попередньої допомоги – ФОПи, якщо відповідають вимогам нового Порядку. Отже, листопадовий етап не призначений виключно для повторних отримувачів.
Однак Порядок енергонезалежності передбачає припинення формування заяв, зокрема, у разі вичерпання фінансування. Тож не радимо відкладати подання заяви до листопада, адже допомогу надають у межах передбачених коштів. У разі вичерпання фінансування приймання заяв можуть припинити достроково.
Допомогу за новим Порядком одному отримувачу надають лише один раз.
Для юридичних осіб передбачено зарахування допомоги на поточний рахунок зі спеціальним режимом використання, відкритий у банку.
Алгоритм отримання:
1. Визначитись із сумою допомоги відповідно до критеріїв.
1. Уточнити в банку порядок відкриття спеціального рахунка.
2. Авторизуватися на порталі Дія.
3. Сформувати заяву, зазначивши необхідні відомості та IBAN рахунка.
4. Перевірити дані, отримані з державних реєстрів.
5. Підтвердити відомості та підписати заяву електронним підписом.
Відповідність критеріям перевіряють через державні інформаційні ресурси, зокрема ДПС і ПФУ. Якщо відомості не підтверджуються, кількість працівників не відповідає вимогам або існують інші передбачені Порядком перешкоди, формування заяви припиняється.
Кошти дозволено використовувати виключно на придбання обладнання для автономного чи резервного електроживлення, зокрема:
• генераторів – дизельних, бензинових, газових або двопаливних;
• акумуляторних батарей і систем накопичення енергії;
• інверторів, зарядних пристроїв і станцій;
• джерел безперебійного живлення;
• стабілізаторів напруги, пристроїв захисту та комутації;
• кабелів, елементів підключення, щитового обладнання та комплектуючих.
Також дозволено оплачувати монтаж, підключення та налаштування такого обладнання.
Три важливі обмеження:
Допомогу потрібно використати протягом 90 календарних днів із дня її зарахування на спеціальний рахунок. Оплачувати придбання дозволено одним або кількома платежами. Невикористаний у встановлений строк залишок підлягає поверненню.
Пункт 28 Порядку енергонезалежності передбачає збереження протягом трьох місяців із дня використання допомоги кількості найманих працівників, відповідно до якої визначено суму виплати. Водночас передбачені винятки, зокрема припинення трудових відносин за ініціативою працівника та з інших підстав, що не залежать від отримувача.
ТОВ «Мрія» отримало 30 000 грн за наявності дев'яти працівників. Через місяць один із них звільнився за власним бажанням.
Таку ситуацію необхідно оцінювати з урахуванням передбачених Порядком винятків. Тож не кожне зменшення чисельності автоматично означає обов'язок повернути всю допомогу.
Допомога має цільове призначення, тому її обліковують за правилами НП(С)БО 15 «Дохід» (далі – НП(С)БО 15) із використанням рахунка 48 «Цільове фінансування і цільові надходження», зокрема субрахунка 484. Тож надходження грошей на спеціальний рахунок не означає автоматичного визнання доходу. За п. 18 НП(С)БО 15 цільове фінансування капітальних інвестицій визнають доходом протягом строку корисного використання відповідного об'єкта пропорційно нарахованій амортизації.
Генератор повністю оплачено допомогою ТОВ - неплатник ПДВ – отримало 30 000 грн та придбало генератор за 30 000 грн. Генератор обліковують як основний засіб, використовують для адміністративних потреб. Строк корисного використання – 60 місяців, ліквідаційна вартість – нуль (умовно, для спрощення розрахунку), метод амортизації – прямолінійний. За умовами прикладу генератор відповідає встановленим підприємством критеріям визнання основного засобу та використовується для адміністративних потреб.
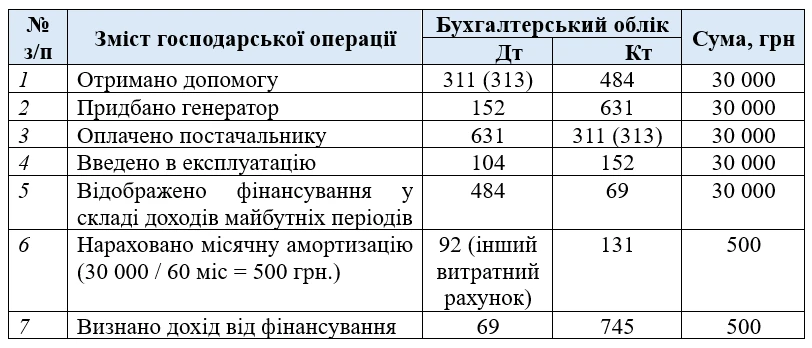
Отже, за повний місяць амортизації підприємство визнає 500 грн витрат і 500 грн доходу від цільового фінансування. За умовами прикладу ці суми взаємно компенсують вплив на бухгалтерський фінрезультат.
Підприємство - неплатник ПДВ - придбало генератор за 50 000 грн, з яких 30 000 грн – допомога, 20 000 грн – власні кошти. Строк корисного використання – 60 місяців, ліквідаційна вартість – нуль (умовно, для спрощення розрахунку).
Тобто, сума амортизації: 50 000 / 60 = 833,33 грн Оскільки допомогу отримували на 30 тис. грн, і ця сума також була перенесена на доходи майбутніх періодів (Дт 484 Кт 69), у подальшому на амортизацію та паралельно на дохід, потрапить сума: 30 000 / 60 = 500 грн.
Отже, якщо допомогою профінансовано лише частину вартості основного засобу, дохід визнають у частині, що відповідає цільовому фінансуванню, а не в сумі всієї амортизації.
Якщо придбання потребує монтажу, витрати на доведення об'єкта до стану, придатного для використання, включають до первісної вартості за НП(С)БО 7 «Основні засоби».
Водночас залежно від характеристик обладнання, строку використання та облікової політики його можуть класифікувати не лише як основний засіб, а й як інший необоротний матеріальний актив або запас. Від цього може різнитися порядок визнання витрат і доходу від цільового фінансування.
Для платників податку на прибуток отримана допомога на енергонезалежність впливає на об'єкт оподаткування за загальними правилами.
Відповідно до пп. 134.1.1 Податкового кодексу України (далі – ПКУ) об'єкт оподаткування визначають на основі бухгалтерського фінансового результату до оподаткування, скоригованого на різниці, передбачені ПКУ.
Оскільки допомога має цільове призначення, її відображають у бухгалтерському обліку за правилами НП(С)БО 15. Якщо кошти спрямовано на придбання основного засобу, дохід від цільового фінансування капітальних інвестицій визнають протягом строку корисного використання відповідного об'єкта пропорційно нарахованій амортизації (п. 18 НП(С)БО 15).
Спеціальних податкових різниць саме для допомоги на енергонезалежність, передбаченої Постановою №1214, ПКУ не встановлює. Тому суми доходів від такого цільового фінансування враховують під час визначення об'єкта оподаткування через бухгалтерський фінансовий результат.
Водночас підприємства, які застосовують податкові різниці, повинні враховувати загальні правила ст. 138 ПКУ щодо амортизації основних засобів, якщо придбане обладнання відповідає критеріям основного засобу для цілей податкового обліку.
До доходу юридичної особи - платника єдиного податку третьої групи не включають кошти цільового призначення, отримані від фондів загальнообов'язкового державного соціального страхування, з бюджетів або державних цільових фондів, зокрема в межах державних програм (пп. 4 п. 292.11 ПКУ).
За п. 3 Порядку допомогу фінансують коштами Фонду загальнообов'язкового державного соціального страхування на випадок безробіття.
Тож юридична особа - платник єдиного податку третьої групи не включає суму такої допомоги до оподатковуваного доходу за пп. 4 п. 292.11 ПКУ.
Тут слід розмежувати дві операції:
…отримання допомоги – кошти не є оплатою за постачання товарів чи послуг підприємством, саме їх надходження не утворює об'єкта оподаткування ПДВ за ст. 185 ПКУ.
…придбання обладнання – платник ПДВ має право на податковий кредит за загальними правилами ст. 198 ПКУ, зокрема за наявності зареєстрованої податкової накладної. Джерело фінансування придбання саме собою не позбавляє права на податковий кредит (додатково див. ЗІР, категорія 101.13).
ТОВ придбало генератор за 36 000 грн, зокрема ПДВ – 6 000 грн.
За виконання вимог ПКУ підприємство може відобразити податковий кредит на 6 000 грн, навіть якщо частину вартості оплачено допомогою. Якщо генератор призначений для використання в оподатковуваних операціях у межах господарської діяльності, сам факт отримання цільового фінансування не є підставою для нарахування компенсуючих зобов’язань за п. 198.5 ПКУ.
За використання обладнання в неоподатковуваних операціях або поза господарською діяльністю, спрацьовують вимоги п. 198.5 та ст. 199 ПКУ.
Також ДПС дотримується позиції:
…якщо оплата за таке обладнання буде здійснюватися не безпосередньо підприємством, а третьою особою, то у підприємства виникатиме обов’язок щодо нарахування податкових зобов’язань з ПДВ за правилами, встановленими п. 198.5 ст. 198 ПКУ (додатково див. ЗІР, категорія 101.13).
На нашу думку, цей висновок не стосується описаної ситуації, адже за п. 22 Порядку енергонезалежності, банк перераховує кошти постачальнику з рахунка юридичної особи – отримувача допомоги, а не з рахунка сторонньої третьої особи.
Окремої спеціальної форми звіту про використання допомоги для юридичних осіб Порядок не встановлює. Однак цільове використання підтверджують договори, рахунки, накладні, акти, банківські документи та документи про введення обладнання в експлуатацію.
Також потрібно зберігати кадрові документи, пов'язані з виконанням умов програми.
Важливо розрізняти:
Читайте більше:
Допомога ФОП на енергонезалежність у 2026 році: хто може отримати до 30000 грн і як подати заявку
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
До $65000 на соціальні послуги: Кабмін продовжив програму малих грантів
Зареєстрована податкова накладна не гарантує збереження права на податковий кредит, якщо платник ПДВ не врахував її у декларації. Виправити ситуацію можна протягом 365 календарних днів із дати складення податкової накладної або розрахунку коригування. Якщо пропустити цей строк, право на податковий кредит за документом буде втрачено

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Платники податків, для яких установлено особливий порядок державної реєстрації та відомості про яких не містяться в ЄДР, у разі ліквідації або реорганізації зобов’язані подати заяву за формою №8-ОПП. Зробити це можна як у паперовому вигляді, так і в електронній формі через Електронний кабінет із дотриманням вимог законодавства
Працевлаштування неповнолітніх в Україні передбачає особливі вимоги до роботодавців – від віку прийняття на роботу до тривалості робочого часу, медоглядів і відпусток. Розглянемо ключові правила працевлаштування неповнолітніх, які має знати кожен роботодавець, щоб дотриматися трудового законодавства
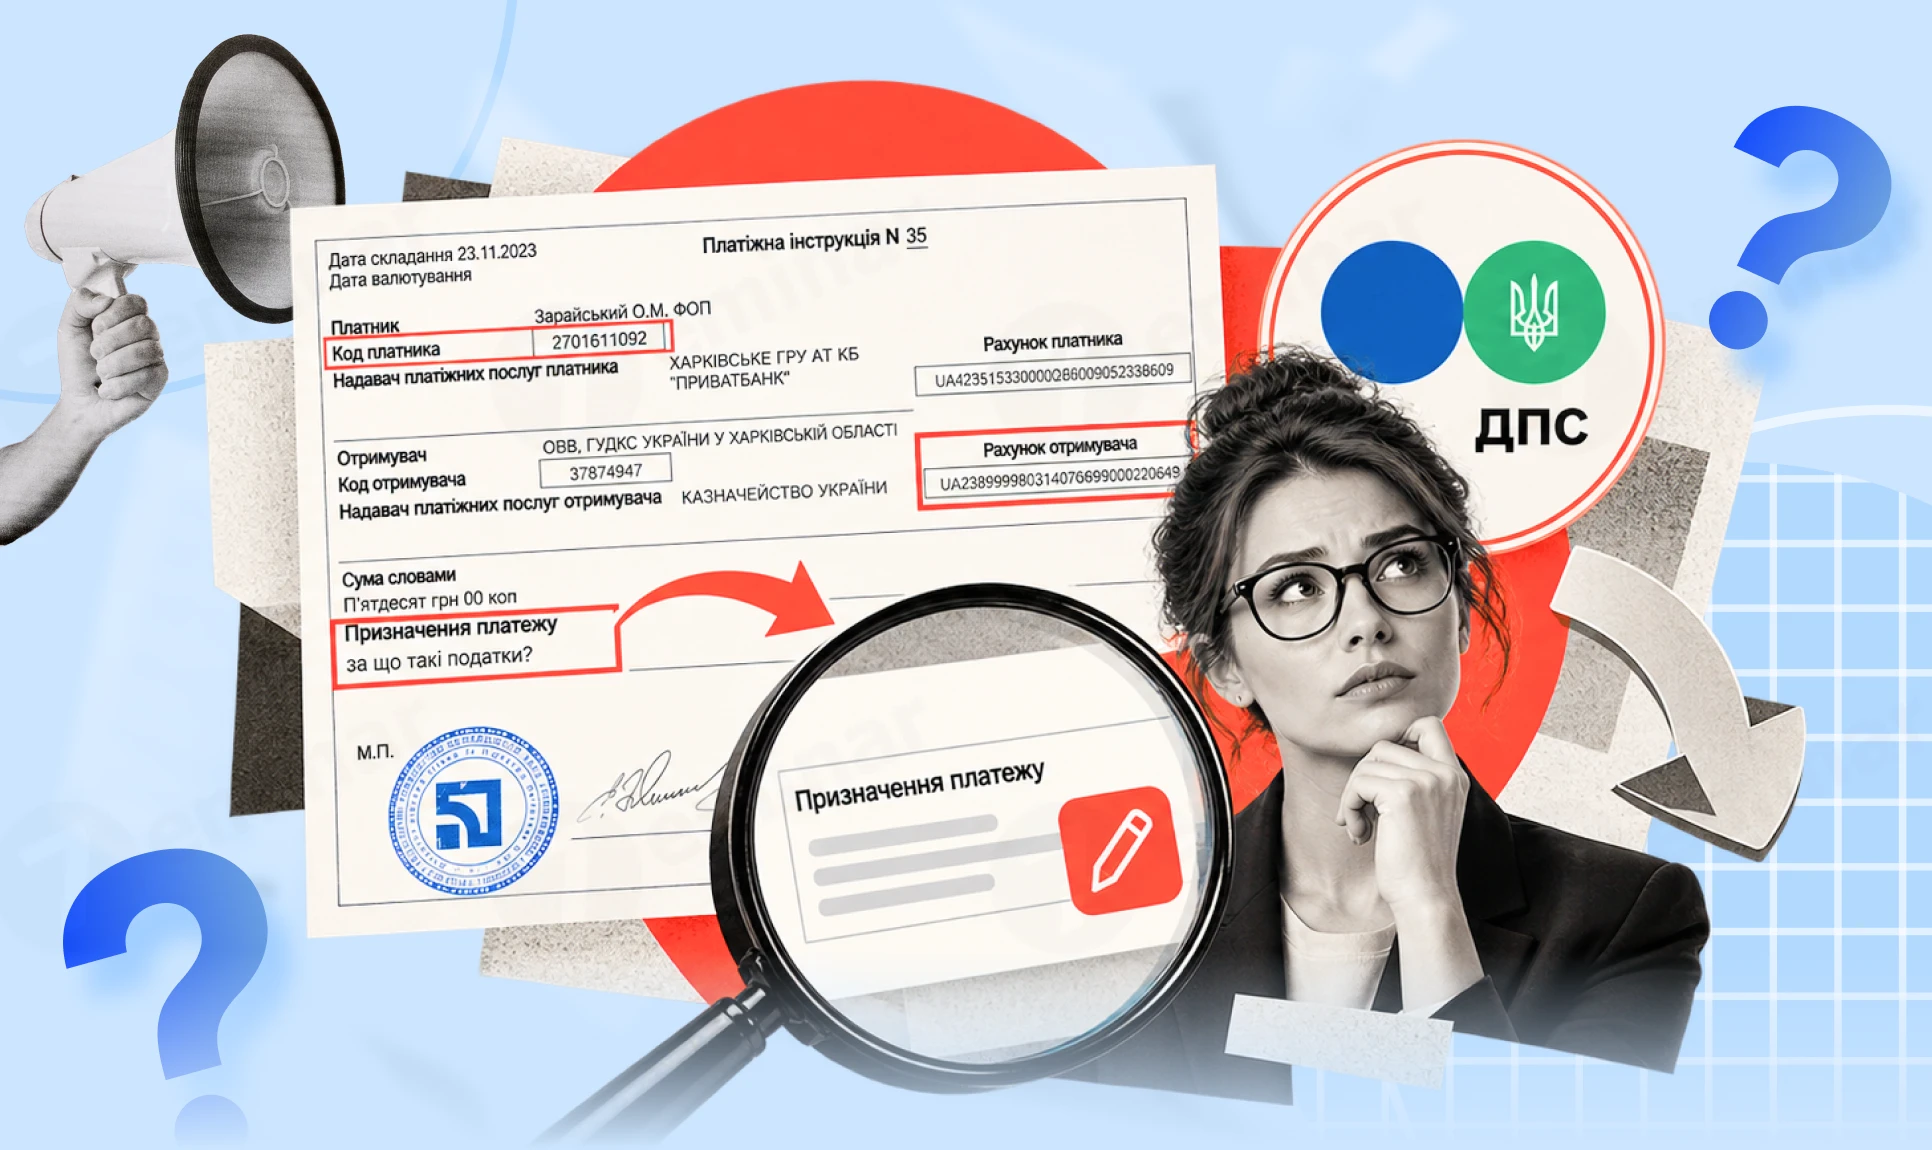
Сплатили авансовий внесок з податку на прибуток при виплаті дивідендів, але помилково зазначили код виду сплати «101» замість «125»? Державна податкова служба пояснила, чи можна змінити код за заявою платника та як зараховуються такі кошти
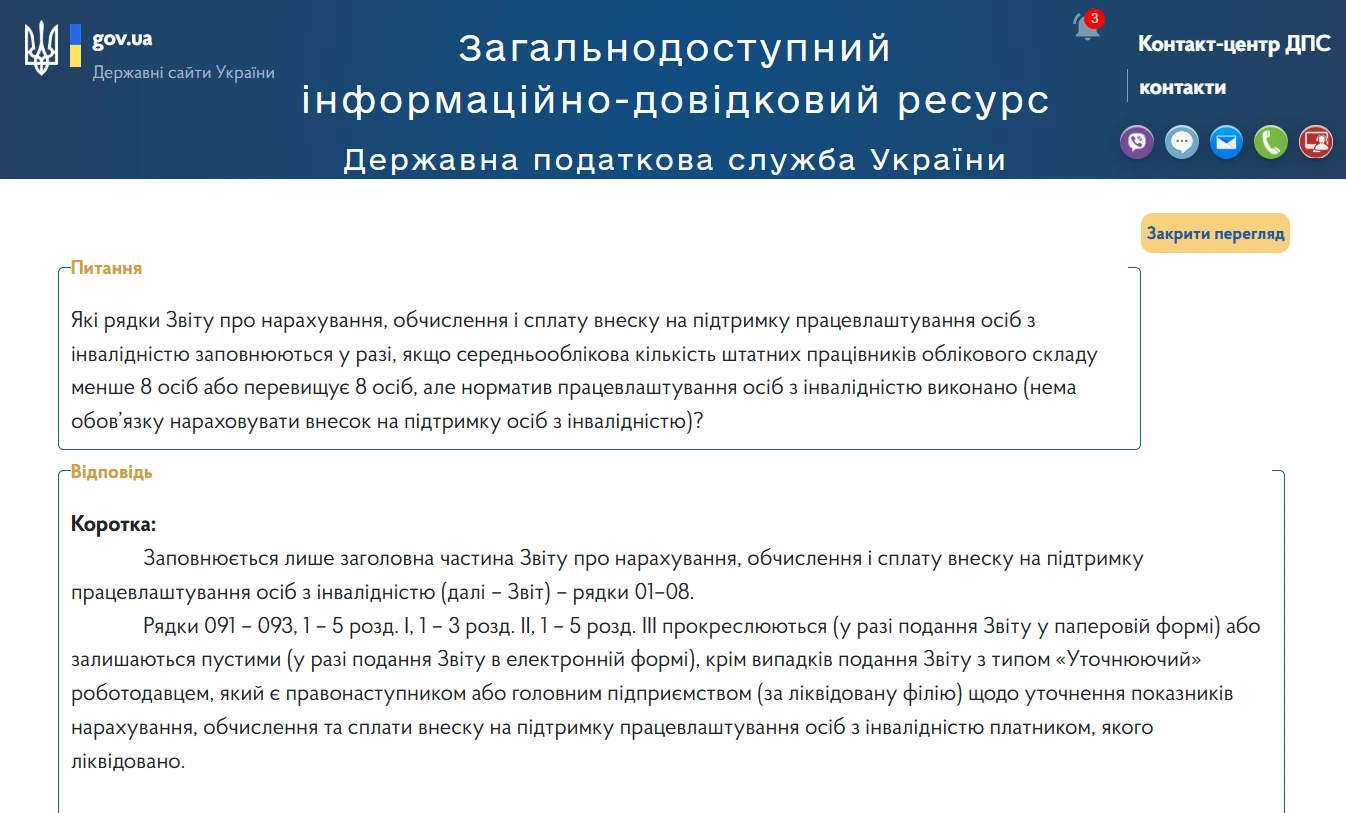
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту – рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Пільга з податку на нерухоме майно для фізичних осіб не застосовується у період, коли житло використовується для отримання доходу. Якщо об’єкт здавався в оренду лише кілька місяців, пільга втрачається саме за цей період. Починаючи з місяця передачі в оренду і до її припинення податок нараховується без урахування пільги. Для уточнення нарахувань платник може звернутися до податкової для проведення звірки
Довідки ОК-5 та ОК-7 допомагають перевірити, які відомості про зарплату, страховий стаж і сплату внесків роботодавцем відображені в державному реєстрі. За їх допомогою можна виявити відсутні дані про окремі періоди роботи, перевірити офіційно задекларований заробіток і з’ясувати, чи потребує інформація уточнення. Розповідаємо, чим відрізняються довідки ОК-5 та ОК-7, як їх отримати й що робити, якщо відомості не відповідають фактичним обставинам працевлаштування
Підприємство надає послуги пасажирам з реалізації квитків на автобуси. На підприємствах та їх території укриття не має. Працюємо під час жовтого рівня на перехідному періоді, який дала постанова КМУ №1092. Чи зможемо ми працювати, якщо не має власного укриття? Поруч є лише школи та церкви з укриттями (6-15 хв ходу). Які документи потрібно ввести на підприємство?
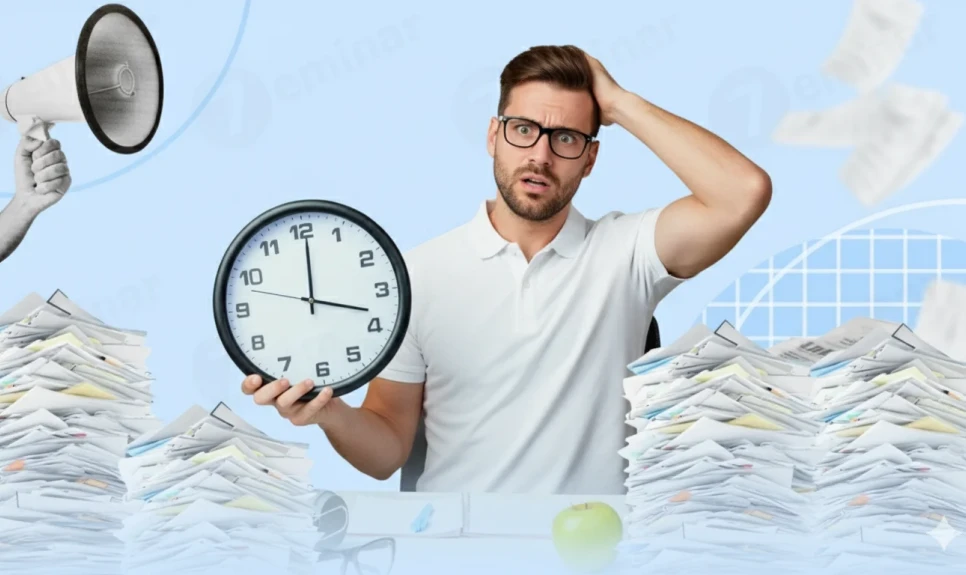
Уряд пропонує врегулювати виплату надбавок за володіння англійською мовою для окремих категорій державних службовців. Законопроєкт №16107 передбачає надбавку для осіб, які володіють англійською на рівні не нижче В2, уточнення строків запровадження мовних вимог і визначення посад, на яких необхідно використовувати англійську. Також пропонується поширити право на надбавку на держслужбовців-військовослужбовців
Як правильно оформити службове відрядження працівника, щоб уникнути претензій під час перевірок і ризику додаткового оподаткування виплачених сум? Для цього недостатньо лише видати наказ: роботодавцю потрібно обґрунтувати мету поїздки, визначити її строк, зібрати документи на підтвердження витрат і дотриматися трудових гарантій працівника. Помилки в оформленні відрядження можуть призвести до проблем із відшкодуванням витрат і визначенням їх податкового статусу. Розглянемо, які документи потрібні для оформлення відрядження, які витрати слід підтвердити та яких помилок варто уникати кадровику й бухгалтеру
Якщо працівник з інвалідністю звільняється в останній робочий день місяця (але не останній календарний день), чи враховується цей працівник для квоти по інвалідах? Наприклад, останній робочий день – 30.10.2026, а календарних днів – 31. І зворотня ситуація: якщо працівник з інвалідністю буде прийнятий на роботу 02.11.2026 – в перший робочий день, але не перший календарний день? Чи рахується він для квоти?
ФОП у 2024 році користувався «воєнною» пільгою та не сплачував ЄСВ за себе. Зараз у нього не вистачає стажу і він хоче сплатити ЄСВ за 2024 рік. Як заповнити Уточнюючий Додаток 1? Чи потрібно самостійно нараховувати пеню та показати її в Додатку 1?
Чи потрібно нараховувати ПДВ під час оприбуткування надлишків товарно-матеріальних цінностей? Відповідно до Податкового кодексу України, об’єктом оподаткування ПДВ є, зокрема, операції з постачання товарів і послуг, місце постачання яких розташоване на митній території України. Оскільки оприбуткування виявлених надлишків ТМЦ не є постачанням товарів у розумінні ПКУ, така операція не підпадає під об’єкт оподаткування ПДВ
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-опт (квартальна). Також підкажемо, як заповнити Звіт про продаж і запаси товарів (продукції) в оптовій торгівлі і що буде за його неподання
Постановою КМУ 109 введено поняття «Безпечний простір», згідно якого Міністерством оборони разом з Генеральним штабом Збройних Сил визначає показник максимального надлишкового тиску вибуху (в кілопаскалях). Де знайти цей показник? Які документи, розрахунки, перевірки у яких органах має підготувати підприємство, щоб зробити безпечний простір? Як має функціонувати безпечний простір під час відбою?Чи зобовʼязаний балансоутримувач приміщення/будівлі пускати в безпечний простір не тільки орендарів, власних працівників, а і будь-яких інших відвідувачів з вулиці під час тривоги?
Працівник надав паперову копію Витягу з рішення експертної команди (інвалід). Чи може підприємство самостійно запросити витяг в електронному PDF-файлі, наприклад у «Дії»?