

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Законопроєкт №16169 пропонує запровадити в Податковому кодексі поняття підприємницького гранту та визначити правила його оподаткування. Зокрема, гранти планують не включати до доходу ФОП на загальній системі, платників єдиного податку 1–3 груп і юридичних осіб – платників ЄП за умови цільового використання; також пропонують урегулювати оподаткування грантів для фізичних осіб та незалежних професіоналів
На сайті ВРУ опубліковано законопроєкт від 20.10.2026 №16169 «Про внесення змін до Податкового кодексу України щодо запровадження підприємницького гранту як інструменту підтримки та розвитку суб’єктів підприємницької діяльності».
Законопроєктом пропонується комплексний підхід щодо впровадження в податкове законодавство терміну та процедури обліку підприємницького гранту за принципами, аналогічними для бюджетного гранту:
Джерело: ВРУ
Звільнення від ПДВ при передачі майна: що пропонує законопроєкт №16147
Оцінка майна по-новому вже у 2027 році: законопроєкт прийнято у ІІ читанні
Рієлторів зобов’яжуть проходити атестацію: у Раді зареєстрували законопроєкт №16145
Законопроєкт №15400: 100% плати за дозволи на оборонний експорт хочуть спрямувати на потреби ЗСУ
Експлуатація кисневого обладнання в закладах охорони здоров’я потребує дотримання вимог охорони праці та пожежної безпеки, адже кисень інтенсивно підтримує горіння. Розглядаємо основні правила роботи з кисневими балонами й трубопроводами, вимоги до їх зберігання, перевірки герметичності та допуску персоналу. Окрему увагу приділено діям у разі виявлення витоку кисню або несправності обладнання
ДПС роз’яснила, чи можна відкоригувати податкову накладну на експорт окремих видів товарів, якщо РК_РЕЗ_2 уже зареєстровано в ЄРПН, а згодом до митної декларації складено аркуш коригування. Податківці нагадали, що до однієї податкової накладної в ЄРПН може бути зареєстровано лише один РК_РЕЗ_2, однак передбачено виняток для коригування ставки та нарахованої суми ПДВ
Детективи БЕБ у Київській області викрили керівника агропідприємства, який у квітні 2026 року відображав у звітності фіктивні закупівлі пшениці та ріпаку на 75,7 млн грн, безпідставно формуючи податковий кредит. За даними слідства, це призвело до ненадходження до бюджету понад 10,6 млн грн ПДВ
Інколи працівників залучають до роботи у вихідний день. Проте як в подальшому враховувати оплату за таку роботу при обчисленні середньої зарплати для відпускних, відрядження, допомоги, лікарняних / декретних? Дізнаєтесь із наступної статті
До 4 грудня 2026 року підприємства, які не мають укриттів, повинні визначитися з належним рішенням для захисту працівників. Мінекономіки нагадує, що окрему захисну споруду будувати не завжди обов’язково: у передбачених законодавством випадках можна облаштувати безпечний простір безпосередньо в будівлі
Зміна зареєстрованого, задекларованого або фактичного місця проживання не означає автоматичної втрати пільги на оплату житлово-комунальних послуг. Проте пільговик має письмово повідомити Пенсійний фонд України про зміну адреси протягом 30 днів, а для отримання пільги за фактичним місцем проживання може знадобитися документальне підтвердження. В окремих випадках право на пільгу залежить від того, чи продовжує людина проживати в певній місцевості
Платники єдиного податку – юридичні особи та ФОП – можуть отримати звільнення від нарахування та сплати орендної плати за земельні ділянки державної і комунальної власності лише у випадках, передбачених Податковим кодексом України. Зокрема, підставою може бути рішення місцевої ради про звільнення від плати за землю, але для застосування такого звільнення необхідно врахувати вимоги законодавства щодо набрання чинності рішенням та укладення додаткової угоди до договору оренди
Верховний Суд оприлюднив огляд судової практики Касаційного адміністративного суду у справах щодо охорони культурної спадщини за 2018–2026 роки. У ньому систематизовано правові позиції щодо повноважень органів влади, реєстрації та охорони пам’яток, відповідальності за порушення, а також містобудівної діяльності в історичних ареалах, охоронних зонах і на територіях об’єктів всесвітньої спадщини
УВерховній Раді зареєстрували законопроєкт №16170, який передбачає масштабне оновлення правил видачі, використання та обміну водійських посвідчень. Серед пропозицій – супроводжуване керування автомобілем категорії B із 17 років, дворічний випробувальний строк для водіїв-початківців, прирівняння мобільного посвідчення до фізичного та взаємне визнання рішень про позбавлення права керування між Україною і державами ЄС
Мін’юст спільно з науково-дослідними установами судових експертиз підготував практичну пам’ятку для підприємств, які зазнали збитків унаслідок російської агресії. У ній наведено алгоритм документування пошкоджень, збору доказів і підготовки до експертного дослідження, зокрема для оцінки знищеного майна, витрат на відновлення та упущеної вигоди
Через атаки РФ на виробничі та складські потужності тютюнової галузі Мінфін погодив позицію ДПС щодо застосування антифорстолінгових обмежень. Для суб’єктів господарювання, які одночасно виробляють та імпортують тютюнові вироби, ліміт продажу акцизних марок пропонують визначати з урахуванням сукупних обсягів реалізації продукції одного виду – сигарет, ТВЕН або тютюну
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
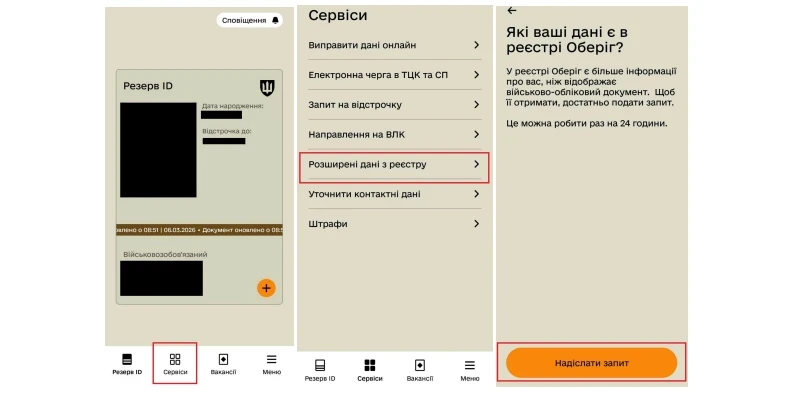
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група