


Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР РОЗПОЧАВСЯ!
ТОВ на ЗС, платник ПДВ, надає послуги оренди нежитлового приміщення іншим юридичним особам, має відповідний КВЕД 68.20. Чи потрібно подавати звіт за 3 квартал «Інформація суб`єктів господарювання, які проводять посередницьку діяльність, пов`язану з наданням послуг з оренди нерухомості (рієлторів), про укладання за їх посередництвом цивільно-правові угоди»?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
ТОВ не потрібно подавати зазначену інформацію за III квартал, оскільки воно безпосередньо здає приміщення в оренду іншим юридичним особам, а не виступає посередником.
Обов’язок подавати таку інформацію встановлено для суб’єктів господарювання, які провадять посередницьку діяльність, пов’язану з орендою нерухомості, – комерційних агентів, брокерів, рієлторів (пп. 170.1.6 Податкового кодексу України; далі – ПКУ).
Безпосереднє надання в оренду власного або орендованого майна, зокрема за КВЕД 68.20, не є посередницькою діяльністю в розумінні цієї норми.
Крім того, ця звітність призначена для контролю доходів фізичних осіб – орендодавців відповідно до ст. 170 розділу IV ПКУ.
Договори оренди, укладені безпосередньо між вашим ТОВ та іншими юридичними особами, не належать до операцій, які відображають у цій формі.
Форму «Інформація суб’єктів господарювання, які провадять посередницьку діяльність, пов’язану з наданням послуг з оренди нерухомості…» затверджено наказом Міністерства фінансів України від 13.05.2017 №497. Навіть за наявності посередницьких КВЕДів порожню форму не подають, якщо протягом звітного періоду за посередництвом суб’єкта не укладалися правочини або серед їхніх сторін не було фізичних осіб – орендодавців.
Доходи від оренди та операції з ПДВ відображають у декларації з податку на прибуток підприємств і декларації з ПДВ.
Читайте більше:
Декларування доходів: оренда майна без податкового агента
Деклараційна кампанія: особливості оподаткування доходів від оренди
ТОВ здає нерухомість в оренду: ПДВ, податок на прибуток і податкові наслідки
Відрахування із заробітної плати за невідпрацьовані дні відпустки можливі при звільненні працівника, але є винятки, коли такі відрахування не здійснюються. Винятки включають звільнення через призов на військову службу, вихід на пенсію, переведення, відмову від роботи через зміну істотних умов праці або інші причини, передбачені законодавством
ЄСПЛ надав консультативний висновок у справі щодо штрафу 63,86 млн грн за порушення правил продажу пального та алкоголю через РРО. Суд наголосив: автоматичні санкції, встановлені законом, самі по собі не суперечать Конвенції. Водночас держава має забезпечити справедливий баланс між публічним інтересом і правом особи на мирне володіння майном, а національна правова система – механізми, які не допускають непропорційного тягаря в конкретній справі
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ. 6 жовтня 2026 року на своєму засіданні Комітет рекомендував прийняти за основу та в цілому доопрацьований законопроєкт №16037-д
Роботодавці, які не належать до критично важливих підприємств, мають право працевлаштовувати військовозобов’язаних та резервістів навіть за наявності порушень правил військового обліку або статусу «у розшуку», якщо громадянин надає чинний військово-обліковий документ

Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Під час воєнного стану ВЛК проходять військовозобов’язані, добровольці, окремі категорії жінок і військовослужбовці за потреби. Направлення можна отримати як у ТЦК, так і онлайн через застосунок, а висновок комісії є чинним протягом одного року. Втім, він не означає автоматичну мобілізацію
При імпорті товарів дата виникнення податкових зобов’язань з ПДВ пов’язана з поданням митної декларації, а право на податковий кредит виникає на дату сплати ПДВ за імпортними операціями. Підтвердженням є належним чином оформлена митна декларація. Окремі правила діють і при гарантійній заміні товару: імпортер може включити сплачений ПДВ до податкового кредиту, а постачальник при поверненні неякісного товару має провести коригування та скласти нову податкову накладну
ДПС та банки постійно моніторять операції ФОП. І є певні «червоні прапорці», які можуть привернути їхню увагу та стати приводом для додаткових запитань. Для підприємця це може закінчитись отриманням запиту про надання пояснень. У статті зібрали для вас ТОП-5 практичних кейсів, які стають приводом для запитів з боку ДПС та банків. Розберемо – як діяти далі, як відповісти та як скоригувати свою роботу так, щоб взагалі не отримувати запитів
Сума стипендії, що виплачується учням, студентам, курсантам, ординаторам, аспірантам або ад’юнктам за рахунок коштів юридичної особи, не підлягає оподаткуванню ПДФО, якщо не перевищує граничного розміру, встановленого для стипендій (у 2026 році – 4660 грн). Якщо ж сума стипендії перевищує цей ліміт, надлишок підлягає оподаткуванню податком на доходи фізичних осіб за ставкою 18% та військовим збором за ставкою 5%
Помилкове або несанкціоноване зарахування коштів на рахунок ФОП-єдинника може потрапити до підприємницького доходу, навіть якщо кошти фактично не пов’язані з діяльністю ФОП. ДПС пояснює, як діяти, якщо гроші надійшли в одному звітному році, а повернулися вже в наступному, та які документи підтверджують помилкове зарахування
Чи потрібно ознайомлювати працівників із наказами про одноразову премію та зміну розміру надбавки за престижність? Так, в обох випадках роботодавець має довести відповідні накази до відома працівників під підпис із зазначенням дати. Це пов’язано як із правилами роботи з кадровими наказами, так і з обов’язком роботодавця інформувати працівників про умови оплати праці
ФОП 2 група на єдиному податку здійснює інтернет-торгівлю (основний КВЕД 47.91). Покупці сплачують за товар як по передоплаті, так і накладним платежем. Чи обов'язково в посилку з товаром вкладати паперову видаткову накладну, чи можна її направити в електронному вигляді на електронну пошту покупцю?
Працівниця, яка працює на декретному місці за строковим трудовим договором, також має право претендувати на безстрокове працевлаштування. Держпраці нагадує: роботодавець зобов’язаний повідомляти таких працівників про вакансії, що відповідають їхній кваліфікації та передбачають можливість укладення безстрокового трудового договору
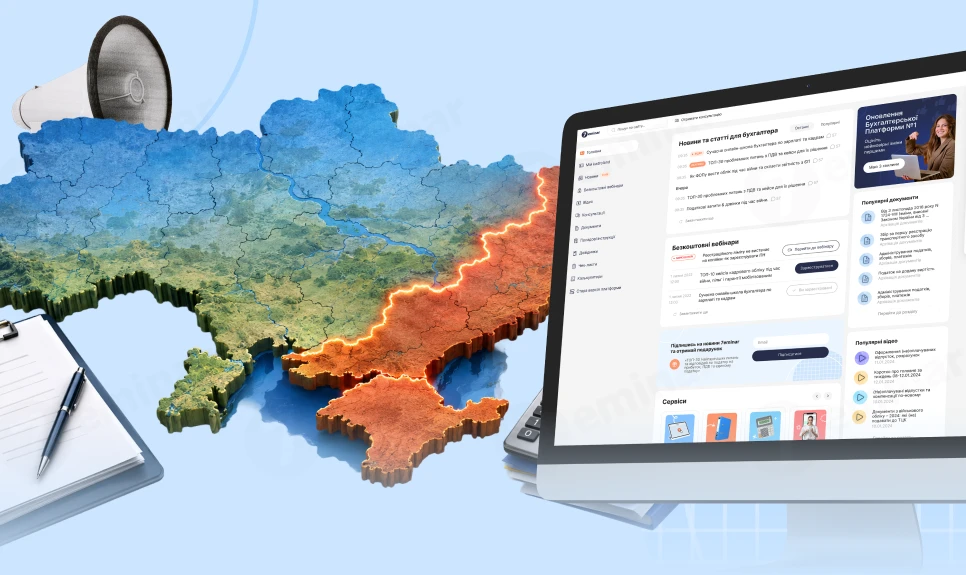
У вересні 2026 року наказом Мінрозвитку від 15.09.2026 №1984 було внесено зміни у Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, який активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Державна податкова служба надала детальні роз’яснення щодо специфіки оподаткування, нарахування єдиного внеску та звітування у ситуації, коли резиденти Дія Сіті залучають до роботи гіг-спеціалістів, які є громадянами України, але податковими резидентами Великої Британії, а послуги фактично надаються за межами України