
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Відправляємо товар через Нову пошту замовнику. Маємо видаткову накладну підписану та ТТН з Нової пошти без підписів та печаток. Чи достатньо такої ТТН для підтвердження факту перевезення? Чи є у податкової вимоги до оформлення ТТН служб поштового зв’язку?
👆 Таке питання надійшло до сервісу «AI-Консультант». Наш AI-Консультант проаналізував ситуацію та надав детальну відповідь 🤖, яку перевірили експерти редакції:
Для підтвердження перевезення через «Нову пошту» достатньо експрес-накладної цього оператора разом із вашою видатковою накладною, а вимоги до класичної ТТН за Правилами №363 на поштові відправлення не поширюються, тому податкова не може вимагати саме таку ТТН від поштового оператора.
Обґрунтування
Для автомобільних перевезень вантажів основним документом є товарно-транспортна накладна за формою, затвердженою Правилами перевезень вантажів автомобільним транспортом в Україні, затвердженими наказом Мінтрансу від 14.10.1997 № 363 (наказ № 363), але дія цих Правил не поширюється на перевезення поштових відправлень, які регулюються спеціальним законодавством у сфері поштового зв’язку (Правила № 363).
Документ «Нової пошти» фактично є експрес-накладною, а не класичною ТТН за формою додатка 7 до Правил № 363, тому до нього не застосовуються вимоги щодо реквізитів і підписів, встановлені для ТТН автомобільного перевізника; достатньо, щоб експрес-накладна містила обов’язкові реквізити первинного документа (дата, сторони, зміст операції, обсяг, підстава), що відповідає вимогам ст. 9 Закону України від 16.07.1999 № 996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (Закону про бухоблік), а факт вручення вантажу підтверджується електронними відмітками/статусами оператора.
Податкове законодавство не встановлює окремих вимог до форми чи реквізитів документів поштових операторів, а вимагає лише, щоб показники податкової звітності підтверджувалися належними первинними документами, тому для підтвердження реальності операції та руху товару достатньо сукупності документів: видаткова накладна постачальника, експрес-накладна поштового оператора, а за потреби – акт наданих послуг перевізника та платіжні документи (п. 44.1 Податкового кодексу України; ст. 9 Закону про бухоблік)
Читайте більше:
Коли перевезення йде не за планом: як акти коригування працюють в е-ТТН
Перевезення вантажів ФОПом без ТТН: ризики для витрат і податкового кредиту
Які документи мають мати нерезиденти для міжнародних перевезень: вимоги Укртрансбезпеки
Як розрахувати собівартість послуги міжнародного вантажного перевезення
Пільгові перевезення: відповіді на найпоширеніші запитання в інфографіці
Габарити в ТТН: важливі зміни для вантажних перевезень з причепом
Особова картка – це ключовий документ кадрового обліку, який роботодавці зобов’язані оформлювати на всіх працівників. Експерт пояснив: хто веде особові картки, яку форму обрати – П-2, П-2ДС чи форму держслужбовця, як правильно заповнювати кожен розділ, зокрема щодо прийняття, переведень і відпусток, скільки років потрібно зберігати особові картки та як їх архівувати
Укртрансбезпека постійно моніторить, чи дотримуються перевізники вимог для збереження статусу критично важливих для національної економіки. Якщо виявлять невідповідність критеріям або порушення правил перевезень, підприємство може втратити цей статус. Крім того, інформацію про порушення передаватимуть організаторам перевезень, які можуть розглянути питання про розірвання договорів або припинення дії дозволів
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи може колишній працівник забрати клієнтську базу роботодавця та переманювати клієнтів до власного бізнесу? Сам факт звільнення не забороняє людині продовжувати професійну діяльність, а клієнти мають право самостійно обирати, у кого отримувати послуги. Проте копіювання контактів із CRM, робочого телефону чи журналу записів і використання їх для власної реклами може порушувати вимоги щодо захисту персональних даних. Що робити роботодавцю в таких випадках та як себе захистити розповідає Держпраці
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Фізичні особи – підприємці, які отримують допомогу по вагітності та пологах, не сплачують із неї ПДФО та військовий збір. Податківці також наголосили, що така виплата не враховується як підприємницький дохід і не впливає на визначення податкових зобов'язань платника єдиного податку
Рішенням засновника директор підприємства переведена на заступника директора з виробництва. Чи потрібен наказ на переведення крім рішення для запису в трудову книжку?
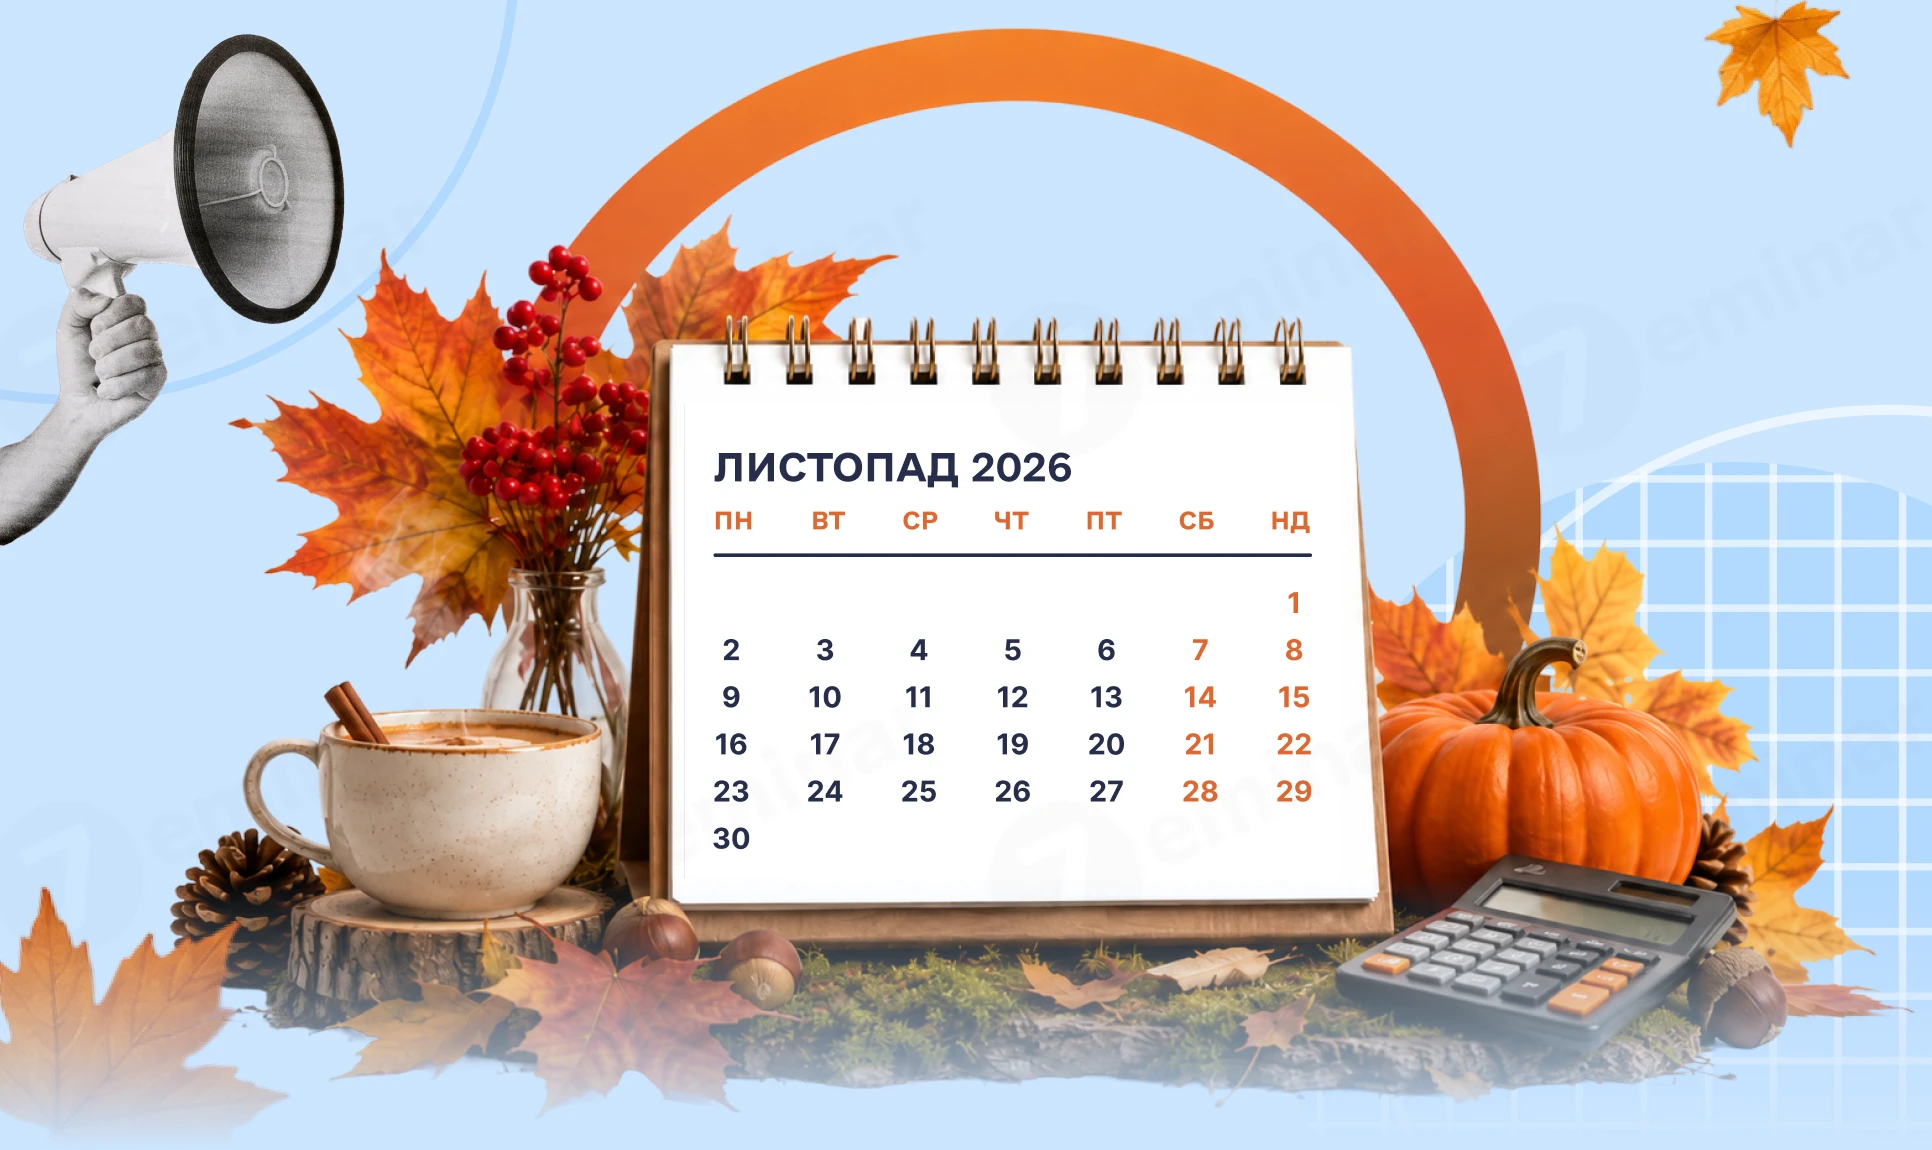
Підготували для вас календар бухгалтера з ключовими датами подання звітності, сплати податків і важливих бухгалтерських подій на листопад 2026 року. Збережіть собі, щоб нічого не забути – нагадаємо, коли подавати ПДВ-декларацію, єдиного податку, об'єднану звітність та сплачувати податки
ДПС роз’яснила, що платник ПДВ може самостійно обирати хронологічний порядок використання податкового кредиту під час розрахунку різниці між податковими зобов’язаннями та податковим кредитом. Водночас податківці вважають доцільним погашати від’ємне значення починаючи з найдавнішого звітного періоду, а послідовність його відображення в додатку Д2 пов’язують із затвердженою обліковою політикою підприємства
ДПС роз’яснила, як визначати 1095-денний строк для повернення надміру сплачених коштів, якщо переплата виникла після подання уточнюючої декларації. За позицією податківців, датою виникнення переплати в такому випадку є дата подання уточнюючого розрахунку, який зменшив раніше задеклароване та сплачене зобов’язання
ДПС роз’яснила, чи може ФОП на загальній системі оподаткування врахувати витрати на електроенергію в орендованому нежитловому приміщенні. Якщо підприємець відшкодовує її вартість балансоутримувачу, а не сплачує безпосередньо виконавцю послуги, такі суми, за висновком податківців, не включаються до витрат при обчисленні чистого оподатковуваного доходу
Тема документального оформлення зміни графіка роботи працівників традиційно серед актуальних, адже будь-яка зміна режиму роботи є зміною істотних умов праці, вимагає дотримання відповідного документування, і помилки тут напряму загрожують роботодавцю трудовими спорами та штрафами. Порядок оформлення залежить від того, хто ініціює зміну – працівник чи роботодавець. У статті розбираємо покрокові алгоритми для обох випадків, пояснюємо особливості повідомлення працівників під час воєнного стану та наводимо зразки наказу про запровадження нового графіка змінності й повідомлення про зміну істотних умов праці
Європейська Бізнес Асоціація звернулася до Президента, Прем’єр-міністра та профільних міністрів із закликом не посилювати обмеження на бронювання працівників без попереднього діалогу з бізнесом і оцінки наслідків. На думку представників бізнес-спільноти, нові вимоги можуть ускладнити роботу підприємств, спричинити втрату ключових фахівців і вплинути на податкові надходження та оборонно-промисловий комплекс. ЄБА пропонує залучати бізнес до підготовки рішень і запровадити прозорий механізм розгляду звернень підприємств
Національний банк оприлюднив для обговорення проєкт змін до положень №217 та №199, який передбачає скорочення переліку відомостей в інформаційній довідці для авторизації надавачів фінансових платіжних послуг. Частину інформації пропонують вилучити з довідки, опис системи захисту інформації подавати окремим документом, а дані, які вже є в інших документах НБУ, не дублювати