


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Податкова та фінзвітність
13.08.2026
Податківці пояснили, як показувати в 4ДФ доходи у негрошовій формі
ДПС нагадала, що доходи, надані фізичним особам у негрошовій формі, відображаються у додатку 4ДФ з урахуванням коефіцієнта, визначеного п. 164.5 ПКУ. Саме сума доходу, збільшена на такий коефіцієнт, зазначається у графах 3а та 3
У податківців уточнили:
Як у додатку 4ДФ до Розрахунку ЮО або додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД податкові агенти відображають суми наданих платнику податку доходів у негрошовій формі, до яких застосовується коефіцієнт, передбачений п. 164.5 Податкового кодексу України (далі – ПКУ)?
Згідно з п. 164.5 ПКУ під час нарахування (надання) доходів у будь-якій негрошовій формі базою оподаткування є вартість такого доходу, розрахована за звичайними цінами, правила визначення яких встановлені згідно з ПКУ, помножена на коефіцієнт, який обчислюється за такою формулою:
К = 100 : (100 - Сп), де:
- К – коефіцієнт;
- Сп – ставка податку, встановлена для таких доходів на момент їх нарахування.
До наведеної формули застосовується ставка податку 18% (для ставки податку 18% – коефіцієнт 1,21951).
Враховуючи викладене, податковий агент у графах 3а «Сума нарахованого доходу» та 3 «Сума виплаченого доходу» рядка 06 розд. І додатка 4ДФ або розд. І додатка ФІЗ-4ДФ відображає:
суми наданих платнику податку доходів у негрошовій формі, з урахуванням коефіцієнту передбаченого п. 164.5 ПКУ.
Джерело: ЗІР, Категорія: 103.25
Читайте більше:
Заповнення рядку 092 щодо кількості застрахованих осіб
Резидент Дія Сіті з середини місяця: як заповнити рядок 085
ПДФО та рядок «033»: як подавати Розрахунок для кількох відокремлених підрозділів
Графи 3а та 3 додатка 4ДФ: порядок заповнення при систематичній виплаті зарплати
За якою ознакою відображати нецільову благодійну допомогу у 4ДФ: роз’яснення ДПС
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
27.09.2026
Облік паперу, папок, ручок та інших ТМЦ як «Канцтовари»: чи буде проблема при перевірці
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Перевірки, штрафи
27.09.2026
Позаплановий контроль за захистом прав споживачів: які умови діють під час воєнного стану
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
Документообіг, первинні документи
27.09.2026
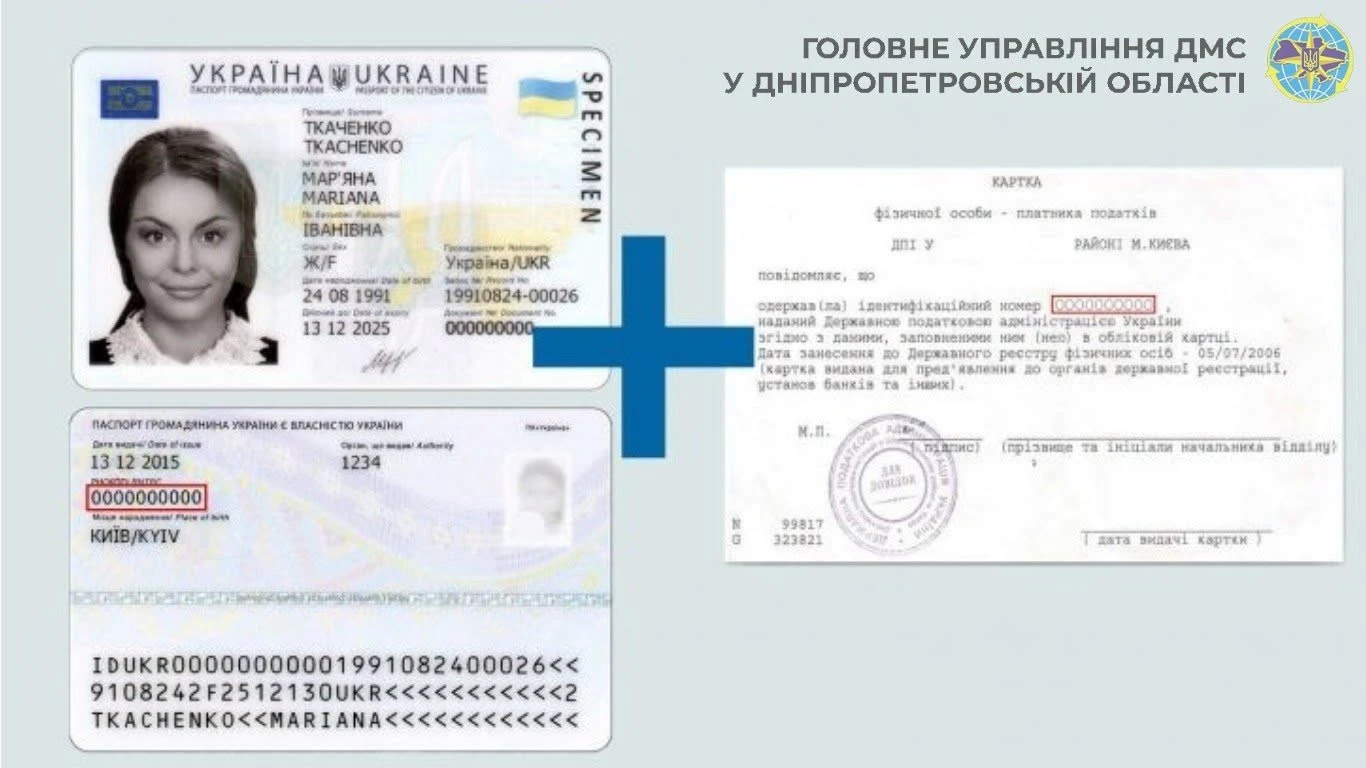
Ідентифікаційний код у паспорті-ID: де його зазначають та чи потрібна довідка
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Медицина
27.09.2026
Інсульт: як пройти реабілітацію безоплатно та де отримати допомогу
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Цільове фінансування
27.09.2026
7 запитань про «Власну справу 2.0»: хто може отримати до 2,5 млн грн
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
Судова практика
27.09.2026
Подарував депозит перед смертю: чи перейдуть гроші дочці, пояснив Верховний Суд
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Трудові книжки, ЕТК
26.09.2026
У трудовій книжці немає попереднього запису: чи можна внести запис про прийняття на роботу
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?


Перевірки, штрафи
26.09.2026
Планова перевірка починається у вересні 2026: чи правомірно перевіряти 2020–2022 роки
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

Будівництво
26.09.2026
6 відмов у видачі МУО визнано необґрунтованими: ДІАМ про перші результати оскарження
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Працевлаштування, переведення
26.09.2026
10 поширених помилок під час пошуку роботи: поради Державної служби зайнятості
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Судова практика
26.09.2026
Як ділять майно подружжя: ВС зібрав актуальну судову практику в одному огляді
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

Е-сервіс
26.09.2026
«Шлюб онлайн»: вдови та вдівці тепер можуть одружитися дистанційно
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Освіта
26.09.2026
Як організувати харчування учнів у 2026–2027 навчальному році: документи, закупівлі та вимоги до їдалень
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Пільги
25.09.2026
Продаж майбутнього об’єкта нерухомості: коли дохід можна зменшити на витрати
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

Податкова та фінзвітність
25.09.2026
До 9 листопада подаємо оновлену декларацію з прибутку: звітуємо за новими змінами за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП
25.09.2026
Перехід ФОП на 2 групу з 1 жовтня: чому в ЕК вже у вересні стоїть нова група
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

РРО / ПРРО, фіскальні чеки
25.09.2026
Перереєстрація РРО у 2026 році: коли заяву подає платник, а коли ДПС проводить її автоматично
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

