


Доступ до всіх відеокурсів всього за 99 грн/міс. 💸
Екслюзивний доступ до пакета «Базовий» тільки для Вас!
Кабінет Міністрів схвалив законопроєкт №15460, розроблений Мінфіном, який змінює правила оподаткування міжнародних поштових та експрес-відправлень. Документ є частиною пакета законодавчих змін разом із законопроєктом №15112-д та покликаний запровадити в Україні європейську модель оподаткування дистанційної торгівлі. Зокрема, пропонується врегулювати порядок сплати ПДВ з посилок вартістю до 150 євро, визначити нові правила декларування товарів та встановити обов’язки для електронних торговельних платформ і поштових операторів. Очікується, що нові правила можуть запрацювати не раніше 1 січня 2027 року. Проте, на засіданні Ради 1 вересня дані законопроєкти не набрали прохідну кількість голосів від депутатів
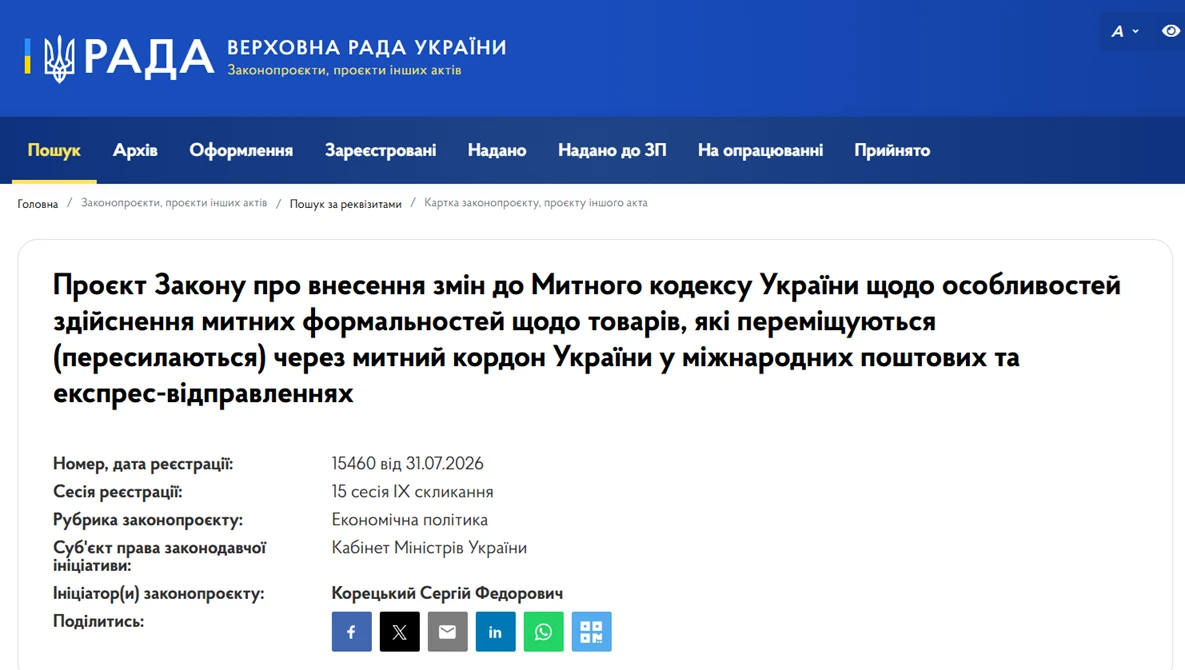
29 липня Кабінет Міністрів схвалив розроблений Мінфіном законопроєкт №15460 щодо внесення змін до Митного кодексу в частині регулювання правил оподаткування міжнародних посилок. 31 липня 2026 року законопроєкт був поданий на розгляд Верховної Ради України.
Урядовий проєкт закону йде в пакеті з основним законопроєктом №15112–д про зміни до Податкового кодексу, який наразі перебуває на розгляді у Верховній Раді України.
На засіданні Ради 1 вересня дані законопроєкти не набрали прохідну кількість голосів від депутатів
Разом ці два документи створюють цілісну правову базу для запровадження в Україні сучасної європейської моделі оподаткування дистанційного продажу товарів.
Під час підготовки нового законопроєкту використано результати консультацій та збережено без змін всі узгоджені рішення і підходи, напрацьовані під час активного діалогу з народними депутатами, бізнесом, операторами поштового звʼязку та експрес-перевізниками.
Проєктом запропоновано
Як працюватиме нова система оподаткування
Нагадаємо, ключова зміна реформи – запровадження ПДВ на імпортовані товари, придбані через маркетплейси, починаючи з 0 євро (наразі посилки вартістю до 150 євро ПДВ не обкладаються).
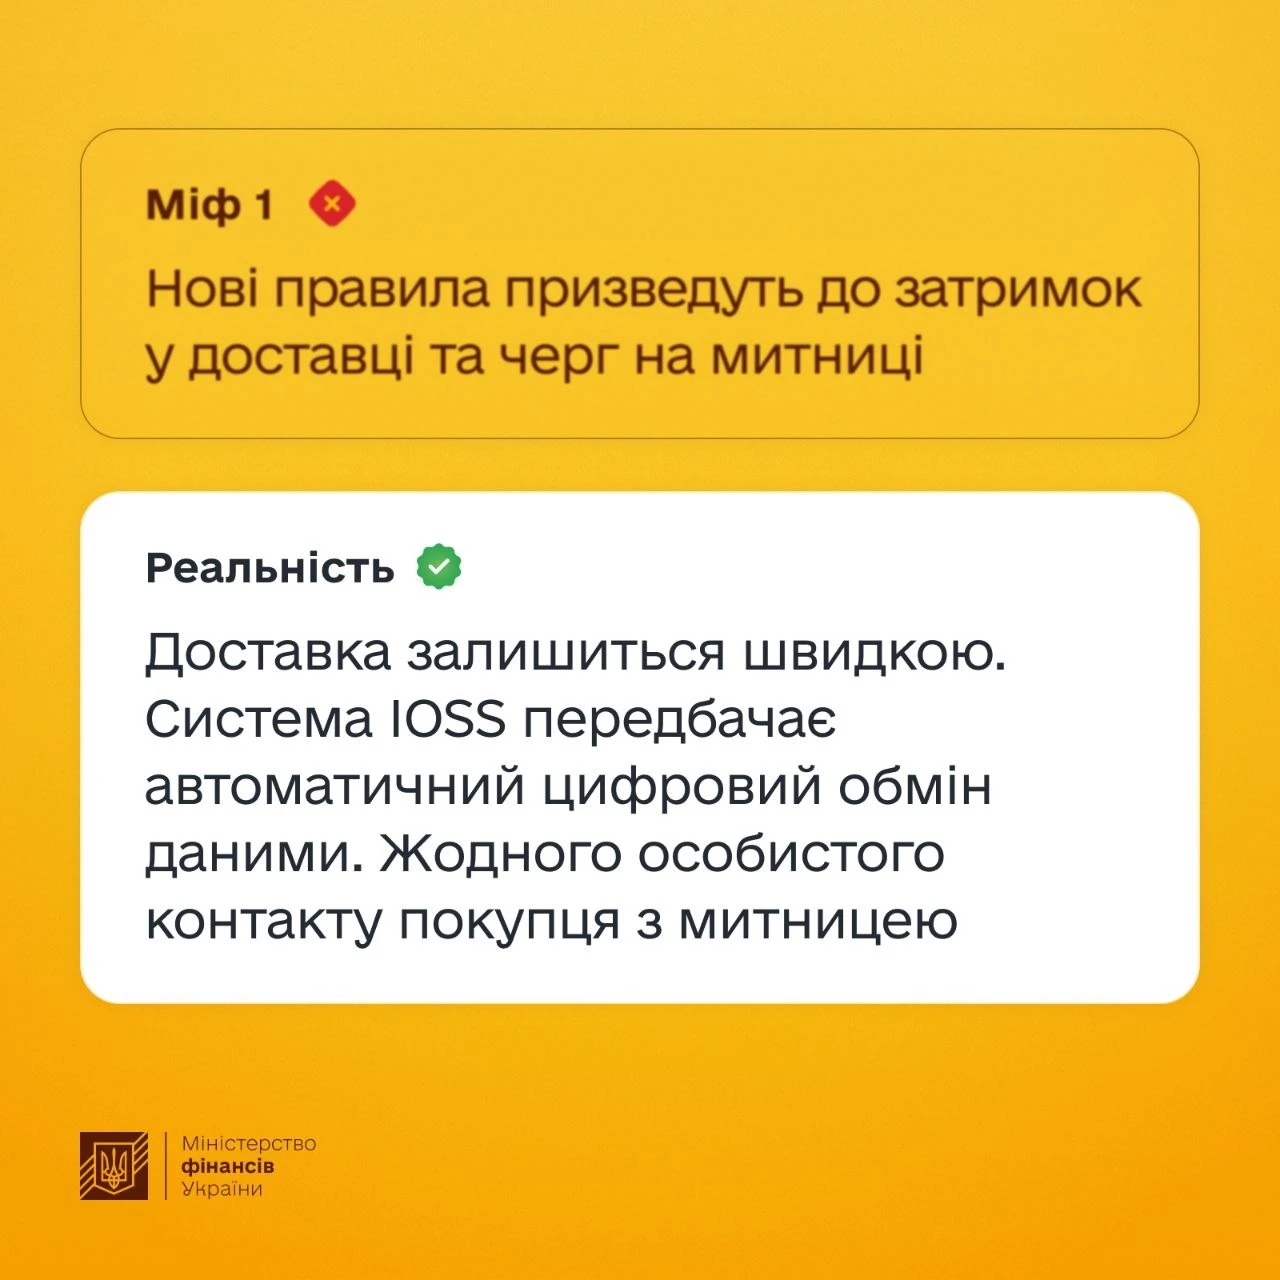
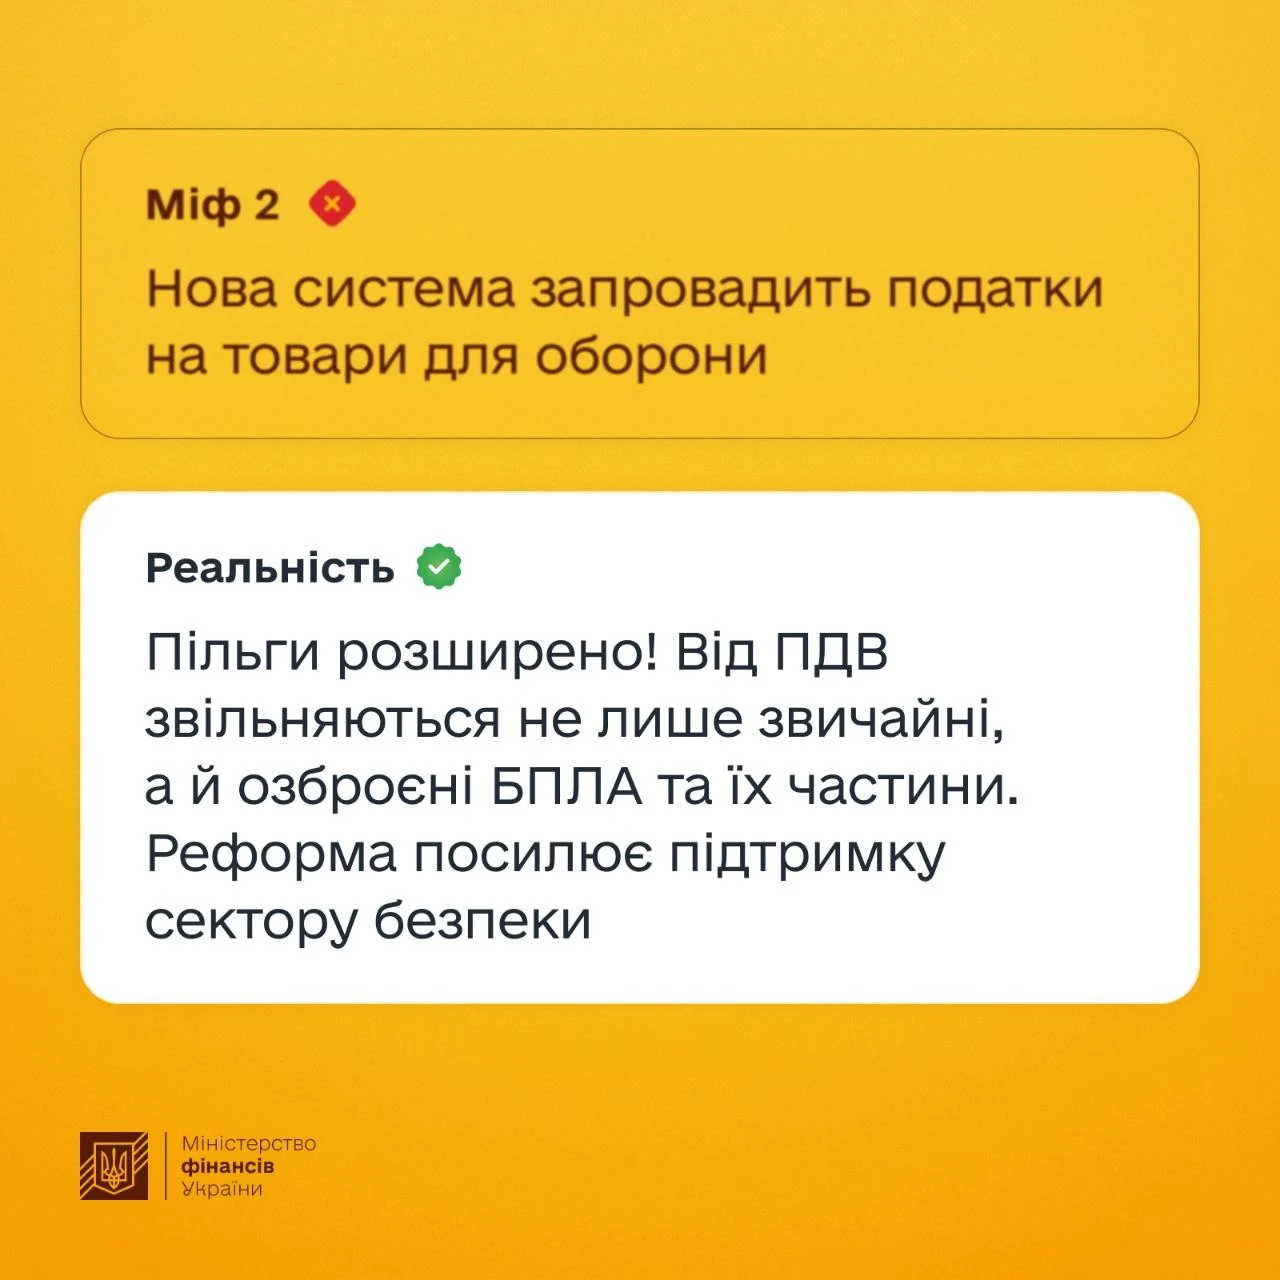
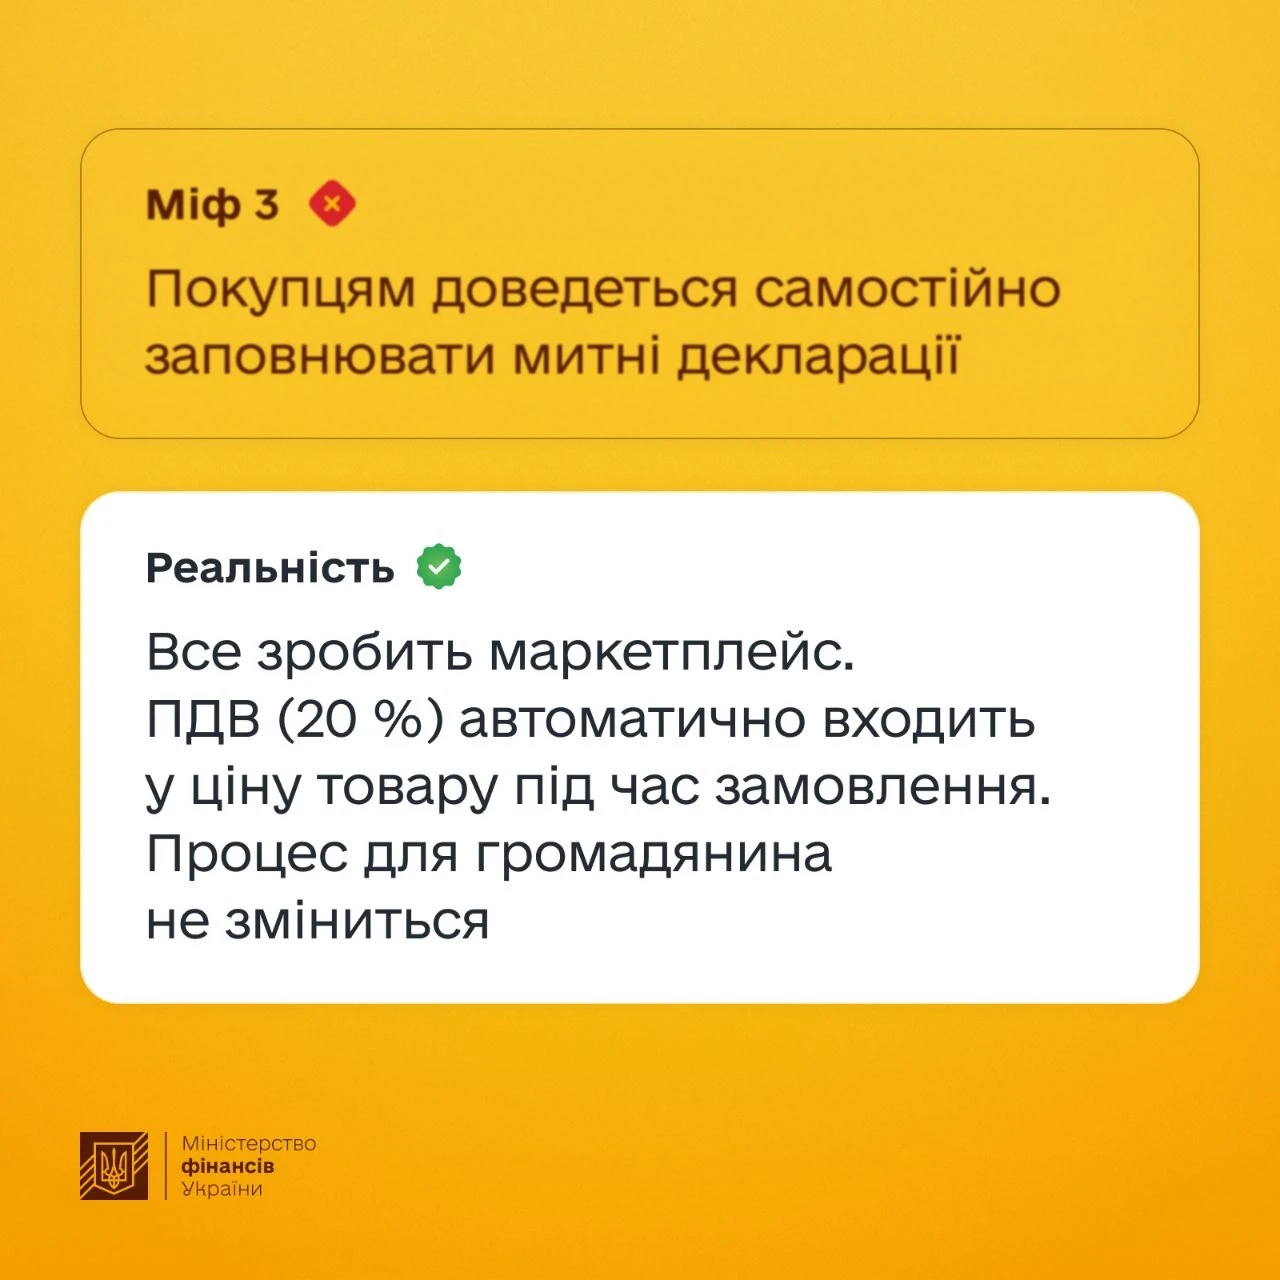
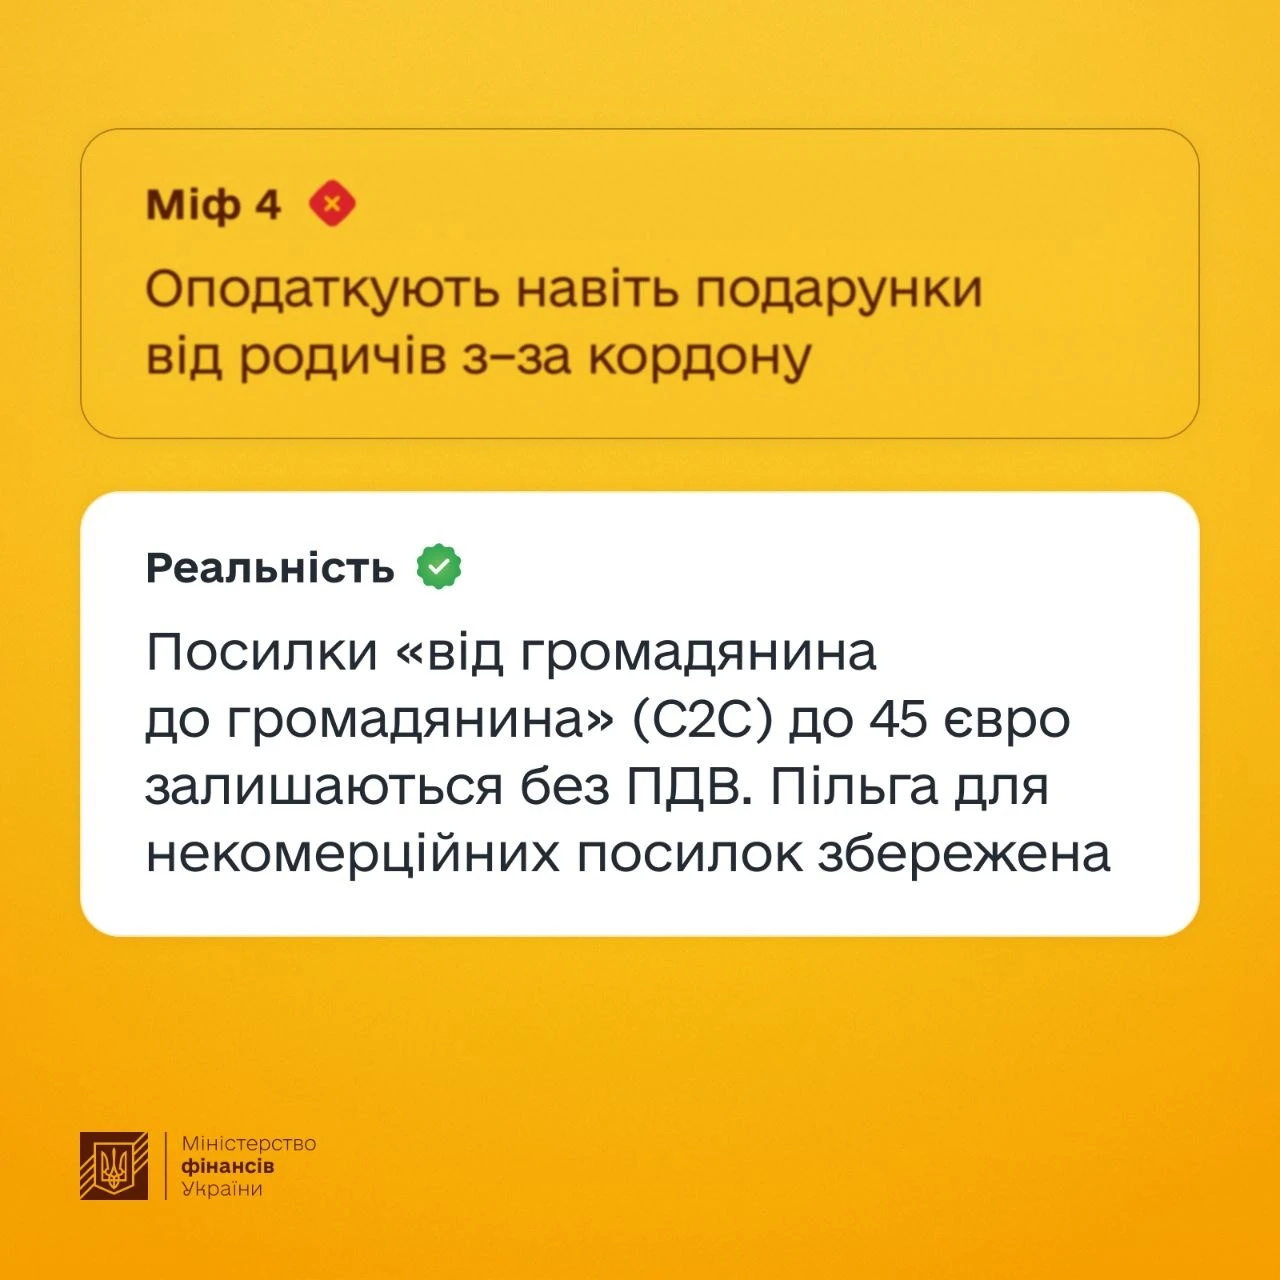
Ухвалений сьогодні урядовий законопроєкт забезпечуватиме саме митні та технічні механізми для реалізації цієї реформи, щоб вона була максимально зручною та непомітною для громадян:
Навіщо потрібна реформа
Чинна система податкових пільг для іноземних онлайн-продавців створює нерівні умови для українського бізнесу та стримує розвиток національного виробництва.
Очікується, що реалізація реформи дозволить залучити до українського бюджету близько 10 млрд грн на рік. Крім того, ухвалення цього пакету законодавства є важливим кроком для гармонізації українського законодавства із законодавством ЄС та є одним із структурних маяків Меморандуму з МВФ.
Передбачається, що нові правила дистанційної торгівлі набудуть чинності не раніше 1 січня 2027 року – після прийняття окремого рішення Уряду про готовність заінтересованих учасників до реалізації нової моделі оподаткування дистанційного продажу товарів, зокрема впровадження необхідних ІТ-систем.
Як повідомлялось, провідні українські бізнес-об’єднання підтримують скасування пільгового оподаткування міжнародних посилок, наголошуючи, що чинна система створює нерівні умови для вітчизняного виробництва та спричиняє багатомільярдні втрати державного бюджету.
Джерело: Мінфін
Чи може працівник отримати грошову компенсацію за 150 календарних днів невикористаної щорічної основної відпустки, накопичених за сім років? Законодавство дозволяє компенсувати невикористані дні щорічної відпустки без звільнення лише за умови фактичного використання працівником не менше 24 календарних днів відпустки за відповідний робочий рік. Виплата компенсації за всі накопичені дні замість надання відпустки суперечить установленим гарантіям права на відпочинок

Якщо автомобіль, за який має сплачуватися транспортний податок, викрали, власник може не сплачувати транспортний податок за період його незаконного заволодіння. Транспортний податок за викрадений автомобіль не нараховується з місяця, наступного за місяцем викрадення, за умови підтвердження факту внесення відомостей про кримінальне правопорушення до ЄРДР. Якщо авто повернули власнику, податок знову сплачується з місяця повернення

ФОП зареєстровано в липні 2026 року, при реєстрації подали заяву на перехід на 2 групу єдиного податку з 01.08.2026, але в ФОП була наявна заборгованість по податках, тому ДПС відмовила у реєстрації платником ЄП. ФОП борги сплатив, як бути далі? Чи можна до 15 вересня подати Заяву про право застосування спрощеної системи оподаткування, щоб бути на єдиному податку з 01 жовтня 2026 року?

МОН затвердило п’ять примірних договорів для співпраці закладів професійної освіти з роботодавцями. Документи мають спростити оформлення партнерств та організацію дуального навчання, практичної підготовки студентів і стажування педагогів на підприємствах. Окремі договори передбачають участь бізнесу у розробленні освітніх програм та можливість використання його матеріально-технічної бази для навчання. Розповідаємо, які форми договорів затвердило МОН та як їх можна використовувати

ДПС роз’яснила, як оподатковувати ПДВ операції з продажу підприємством корпоративних прав, виражених не у формі цінних паперів. Така операція не є об’єктом оподаткування ПДВ, тому податкові зобов’язання не нараховуються, а податкова накладна не складається. Водночас обсяг продажу корпоративних прав потрібно відобразити у рядку 5 декларації з ПДВ та врахувати під час розрахунку пропорції за ст. 199 ПКУ. ДПС також наголошує, що остаточна податкова оцінка залежить від виду корпоративних прав та умов конкретного договору

ФОП має лікарняний листок по вагітності та пологах від 24.08. ЄСВ страчено по серпень включно. Припинив діяльність 31.08, відповідно, ПФУ може оформити лікарняний лише на 8 днів до дати припинення підприємницької діяльності. 1) чи може ФОП повторно зареєструвати діяльність і отримати виплату по лікарняному листу, якщо дата лікарняного буде 24.08? 2) якщо лікар змінить дату на пізнішу після повторного відкриття ФОП, чи можливе оформлення лікарняного по пологах?

Суд підтвердив правомірність штрафу 680 тис. грн за передачу пального перевізникам без відповідної ліцензії. П’ятий апеляційний адміністративний суд дійшов висновку, що заправка автомобілів, які належать стороннім ФОП, є передачею пального іншому суб’єкту господарювання та кваліфікується як його реалізація. При цьому використання пального для перевезення власного врожаю не змінює правової оцінки операції, якщо транспорт залишається у власності перевізника. Суд також визнав достатнім обґрунтування наказу про фактичну перевірку за посиланням на відповідні норми ПКУ та податкову інформацію про можливі порушення

ФОП на 3-й групі отримує валютну виручку від нерезидентів, але хоче використовувати зароблені кошти під час перебування за кордоном. Чи можна переказати валюту з підприємницького рахунку на власний особистий валютний рахунок?

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

Україна приєдналася до Доповнення до CRS MCAA, яке розширює міжнародно-правову основу для автоматичного обміну інформацією про фінансові рахунки. Це дасть змогу ДПС отримувати від іноземних податкових органів більш повні відомості про рахунки та активи українських податкових резидентів за кордоном. Оновлений CRS передбачає розширення переліку інформації, що підлягає обміну, з урахуванням нових фінансових продуктів та інструментів. При цьому приєднання до Доповнення не створює нового податку та не означає публічного розкриття інформації про фінансові рахунки
У матеріалі розберемо правила подання нового звіту про внесок на підтримку працевлаштування осіб з інвалідністю: хто звітує, які строки подання та сплати внеску, як заповнювати форму і розраховувати норматив. Також наведемо покрокове пояснення всіх рядків звіту та практичні приклади заповнення
Постанова КМУ №1092 запроваджує диференційований підхід до повітряних тривог: жовтий рівень означає дронову загрозу, а червоний – ракетну, ракетно-дронову або масовану дронову загрозу. Для роботодавців це означає необхідність переглянути локальні акти та чітко визначити алгоритм дій працівників залежно від рівня небезпеки
Проєкт Державного бюджету України на 2027 рік можуть представити у Верховній Раді вже 16 вересня 2026 року. Основою для його підготовки стала схвалена урядом Бюджетна декларація на 2027–2029 роки, яка визначає ключові параметри бюджетної політики на середньостроковий період. Зокрема, з 1 січня 2027 року передбачено мінімальну зарплату 9 546 грн, посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн, а прожитковий мінімум для працездатних осіб – 3 691 грн
Чи налагоджена вже взаємодія між ПФУ та Оберігом, тобто, якщо провести звільнення працівника через ПФУ, чи потрапляє ця інформація до Оберігу раніше, ніж ми подамо повідомлення до ТЦК згідно Додатку 4?