

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ПДФО
12.08.2026
ПДФО та військовий збір: нюанси оподаткування страхових внесків з медичного страхування
Податківці нагадали, що внески роботодавця за договорами добровільного медичного страхування в межах 30% зарплати працівника не оподатковуються ПДФО. Якщо цей ліміт перевищено, сума перевищення обкладається ПДФО та військовим збором, а вся сума страхового внеску відображається у додатку 4ДФ з ознакою доходу «125»
У податківців уточнили:
Як оподатковуються ПДФО і військовим збором та за якою ознакою доходу відображаються у додатку 4ДФ до Розрахунку ЮО або додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД сума страхових внесків за договорами добровільного медичного страхування в межах 30% нарахованої заробітної плати працівнику та сума перевищення встановленого граничного розміру, сплачена роботодавцем – резидентом за свій рахунок?
Сума страхових внесків, сплачена роботодавцем – резидентом за свій рахунок на користь працівника за договорами добровільного медичного страхування в межах 30% нарахованої заробітної плати такого працівника не оподатковується податком на доходи фізичних осіб.
У разі перевищення вказаного розміру, сума такого перевищення включається до загального місячного (річного) оподатковуваного доходу фізичної особи та оподатковується:
- ПДФО за ставкою 18%;
- військовим збором за ставкою 5%.
При цьому, у додатку 4ДФ до Розрахунку ЮО або додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД під ознакою доходів «125» відображається уся сума страхового внеску.
Джерело: ЗІР Категорія: 130.25
Читайте більше:
Податковий агент з ПДФО та військового збору
Переплатили ПДФО та ВЗ: як заповнити Додаток 4ДФ
Чи має право на податкову знижку військовослужбовець
Оподаткування лотерейних виграшів і подарунків: роз’яснення податкової
Включення до Реєстру великих платників: куди сплачувати ПДФО та подавати Розрахунок ЮО
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Політика, економіка
13.10.2026
Евакуація за новими правилами: житло мають резервувати заздалегідь, а допомогу надавати без документів
Евакуація має завершуватися не виїздом із небезпечної території, а фактичним поселенням людини в безпечному місці. Мінрозвитку презентувало проєкт змін до постанови КМУ №841, який передбачає попереднє резервування житла, підбір місця проживання з урахуванням потреб родини та можливість отримати допомогу навіть без документів. Також потреби евакуйованих планують оцінювати протягом першої доби в транзитному центрі, щоб уникнути повторних процедур
Військовий облік
13.10.2026
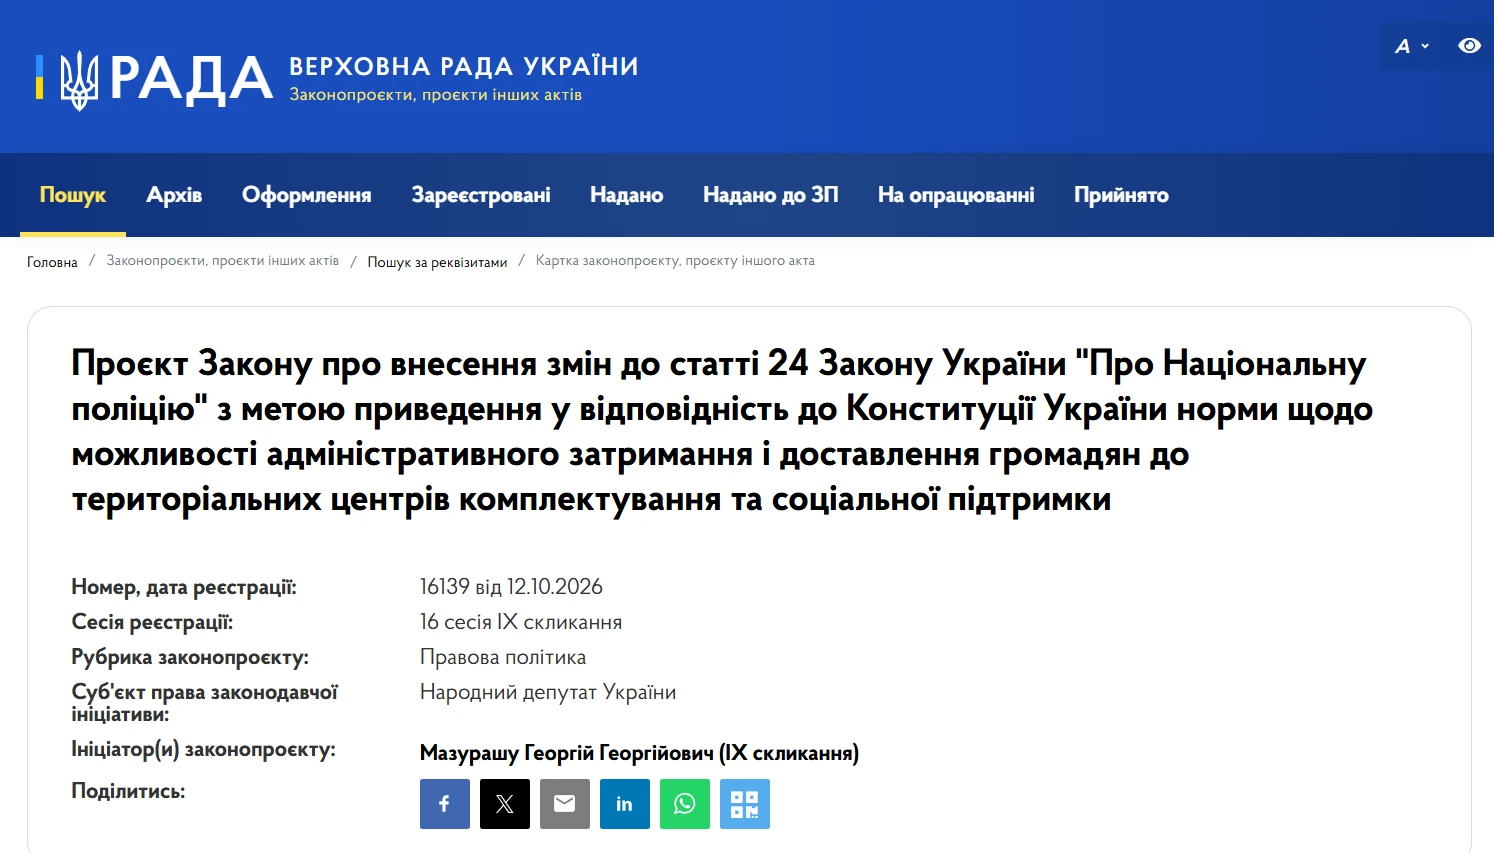
Затримання та доставлення до ТЦК: законопроєкт №16139 пропонує змінити повноваження поліції
У Верховній Раді зареєстрували законопроєкт №16139, який стосується повноважень Національної поліції під час заходів оповіщення військовозобов’язаних. Автор документа пропонує змінити норму про можливість адміністративного затримання та доставлення громадян до ТЦК та СП, а також передбачити, що поліція може, а не зобов’язана брати участь у таких заходах
Акцизний податок
13.10.2026
еАкциз з 1 липня 2027 року: Закон прийнято і передано на підпис Президенту
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, 13.10.2026 року депутати проголосували «за», то документ одразу направився на підпис Президенту

Податок на майно
13.10.2026
Чи звільняє єдиний податок від плати за землю під час будівництва: роз’яснення ДПС
Юридична особа – платник єдиного податку третьої групи не звільняється від сплати земельного податку лише через факт будівництва на земельній ділянці. Пільга застосовується після введення об’єкта в експлуатацію та його використання у господарській діяльності
Пенсія, соцпільги
13.10.2026
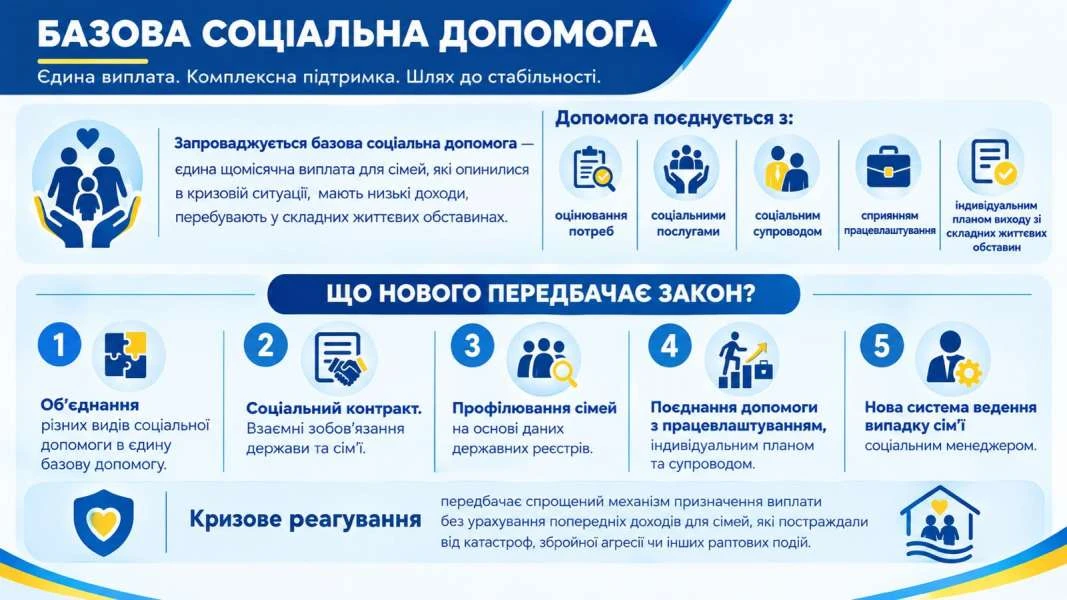
Базова соціальна допомога з 01.01.2028 замість кількох виплат: Закон прийнято і готується на підпис Президенту
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
Пенсія, соцпільги
13.10.2026
Кому зараховується стаж у подвійному розмірі: пояснює ПФУ
Правила залежать від періоду роботи: до 1 січня 2004 року стаж підтверджують документами, а після цієї дати – за даними реєстру застрахованих осіб. Розглянемо, кому можуть зарахувати подвійний стаж і як до страхового стажу враховують відпустку для догляду за дитиною до трьох років
Військовий облік
13.10.2026
Постановка на військовий облік виключених із нього: Кабмін оскаржує рішення в касації
16 вересня 2026 року Шостий апеляційний адміністративний суд визнав протиправними пункти 17 та 17-1 постанови КМУ №932, на підставі яких, зокрема, на військовий облік автоматично повертали осіб, раніше виключених із нього. Але Кабмін подав касаційну скаргу на рішення Шостого апеляційного адміністративного суду, а також подано клопотання про зупинення дії рішення суду
ФОП
13.10.2026
Помилка у рядку 081 у ФОП без працівників: як здати об'єднану звітність за 3 квартал 2026 року
При поданні звіту ЄСВ ФОПом видає у квитанції 2: «Помилка: Для Податкового розрахунку з типом «Звітний» не заповнено рядок 081. Виправте помилки та надішліть документ повторно». Рядок 081 не заповнено, тому що відсутні наймані, подавали лише Додатки ФІЗ-4ДФ. Що потрібно зробити, щоб звіт був прийнятий?
Калькулятори, сервіси
13.10.2026
Калькулятор індексації зарплати від 7eminar
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

Акцизний податок
13.10.2026
Штраф 200% за немаркований алкоголь і тютюн: що зміниться з 1 листопада 2026 року
З 1 листопада 2026 року запроваджуються нові правила електронної простежуваності підакцизних товарів та електронні марки акцизного податку. Водночас алкогольні напої, тютюнові вироби та рідини для електронних сигарет, вироблені або ввезені в Україну до цієї дати й марковані паперовими марками, можна буде продавати в роздріб до 1 травня 2028 року. Із 2 травня 2028 року такі товари підлягатимуть вилученню з обігу для нанесення електронних марок
Податкова та фінзвітність
13.10.2026
Виплата компенсації за відпустку після звільнення: ДПС назвала ознаку доходу у 2026 році
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
Відпустка, відпускні
13.10.2026
Компенсація за невикористану відпустку вчителю при звільненні всередині року: як розрахувати пояснює МОН
При звільненні вчителя закладу загальної середньої освіти роботодавець зобов’язаний виплатити грошову компенсацію за всі невикористані дні щорічної основної відпустки. Якщо до звільнення педагогічний працівник пропрацював менше ніж 10 місяців поточного робочого року, компенсацію розраховують пропорційно до відпрацьованого часу. Для вчителів із відпусткою тривалістю 56 календарних днів розрахункова норма становить 5,6 календарного дня за кожний повний відпрацьований місяць
Ліцензії та дозволи
13.10.2026
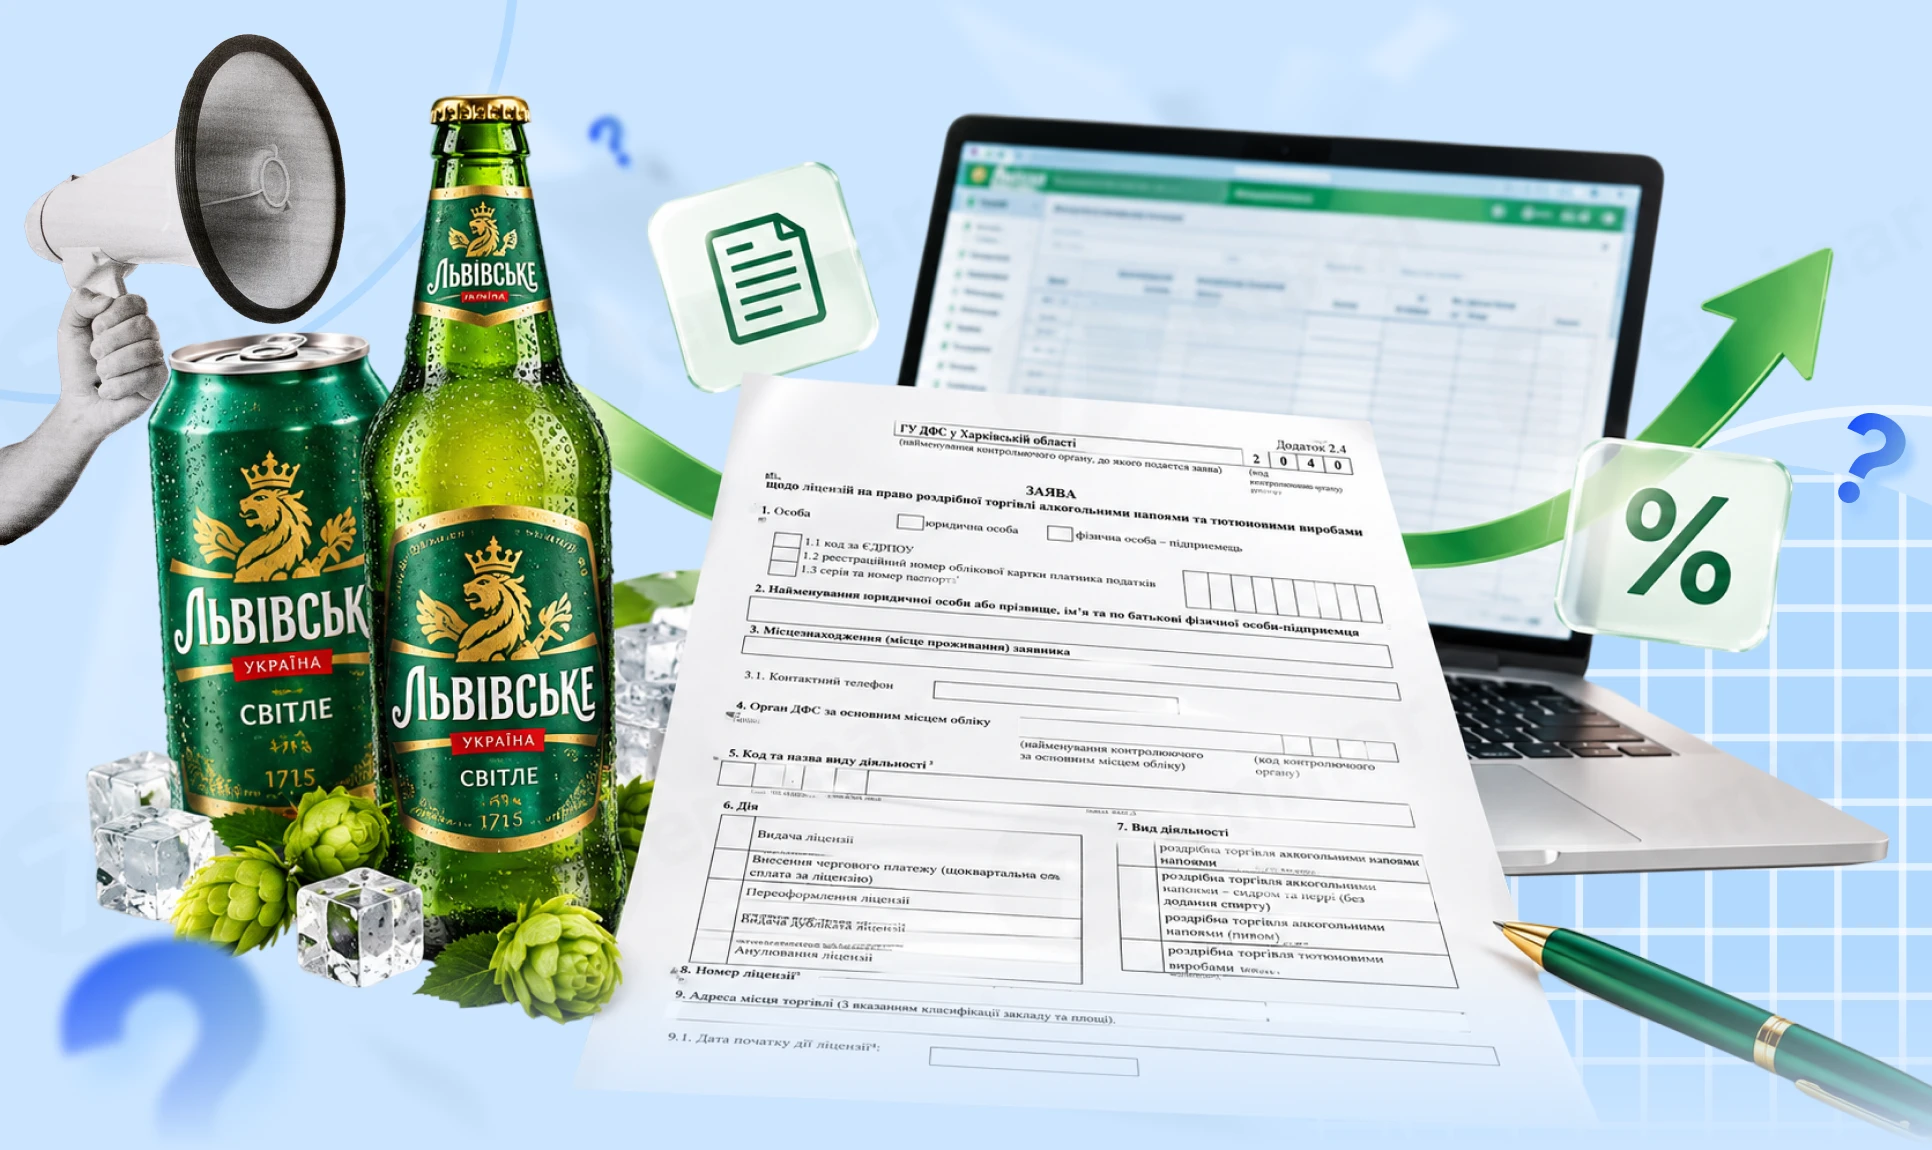
Як заповнити заяву на ліцензію на алкоголь і тютюн у 2026 році: інструкція
Порядок заповнення заяв щодо ліцензій на право роздрібної торгівлі алкогольними напоями, сидром та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах затверджений постановою КМУ від 04.04.2025 №374. Він містить детальні описи заповнення граф бланків заяв, відповідно до кожного з приводу подання – для отримання нової ліцензії, для внесення змін до відомостей, що містяться в Єдиному реєстрі ліцензіатів, для повідомлення про внесення чергового (щорічного, щоквартального) платежу за надану ліцензію, для самостійного припинення дії ліцензії, а також для отримання витягу з Реєстру. Наводимо детальну інструкцію щодо заповнення заяв
Ліцензії та дозволи
13.10.2026
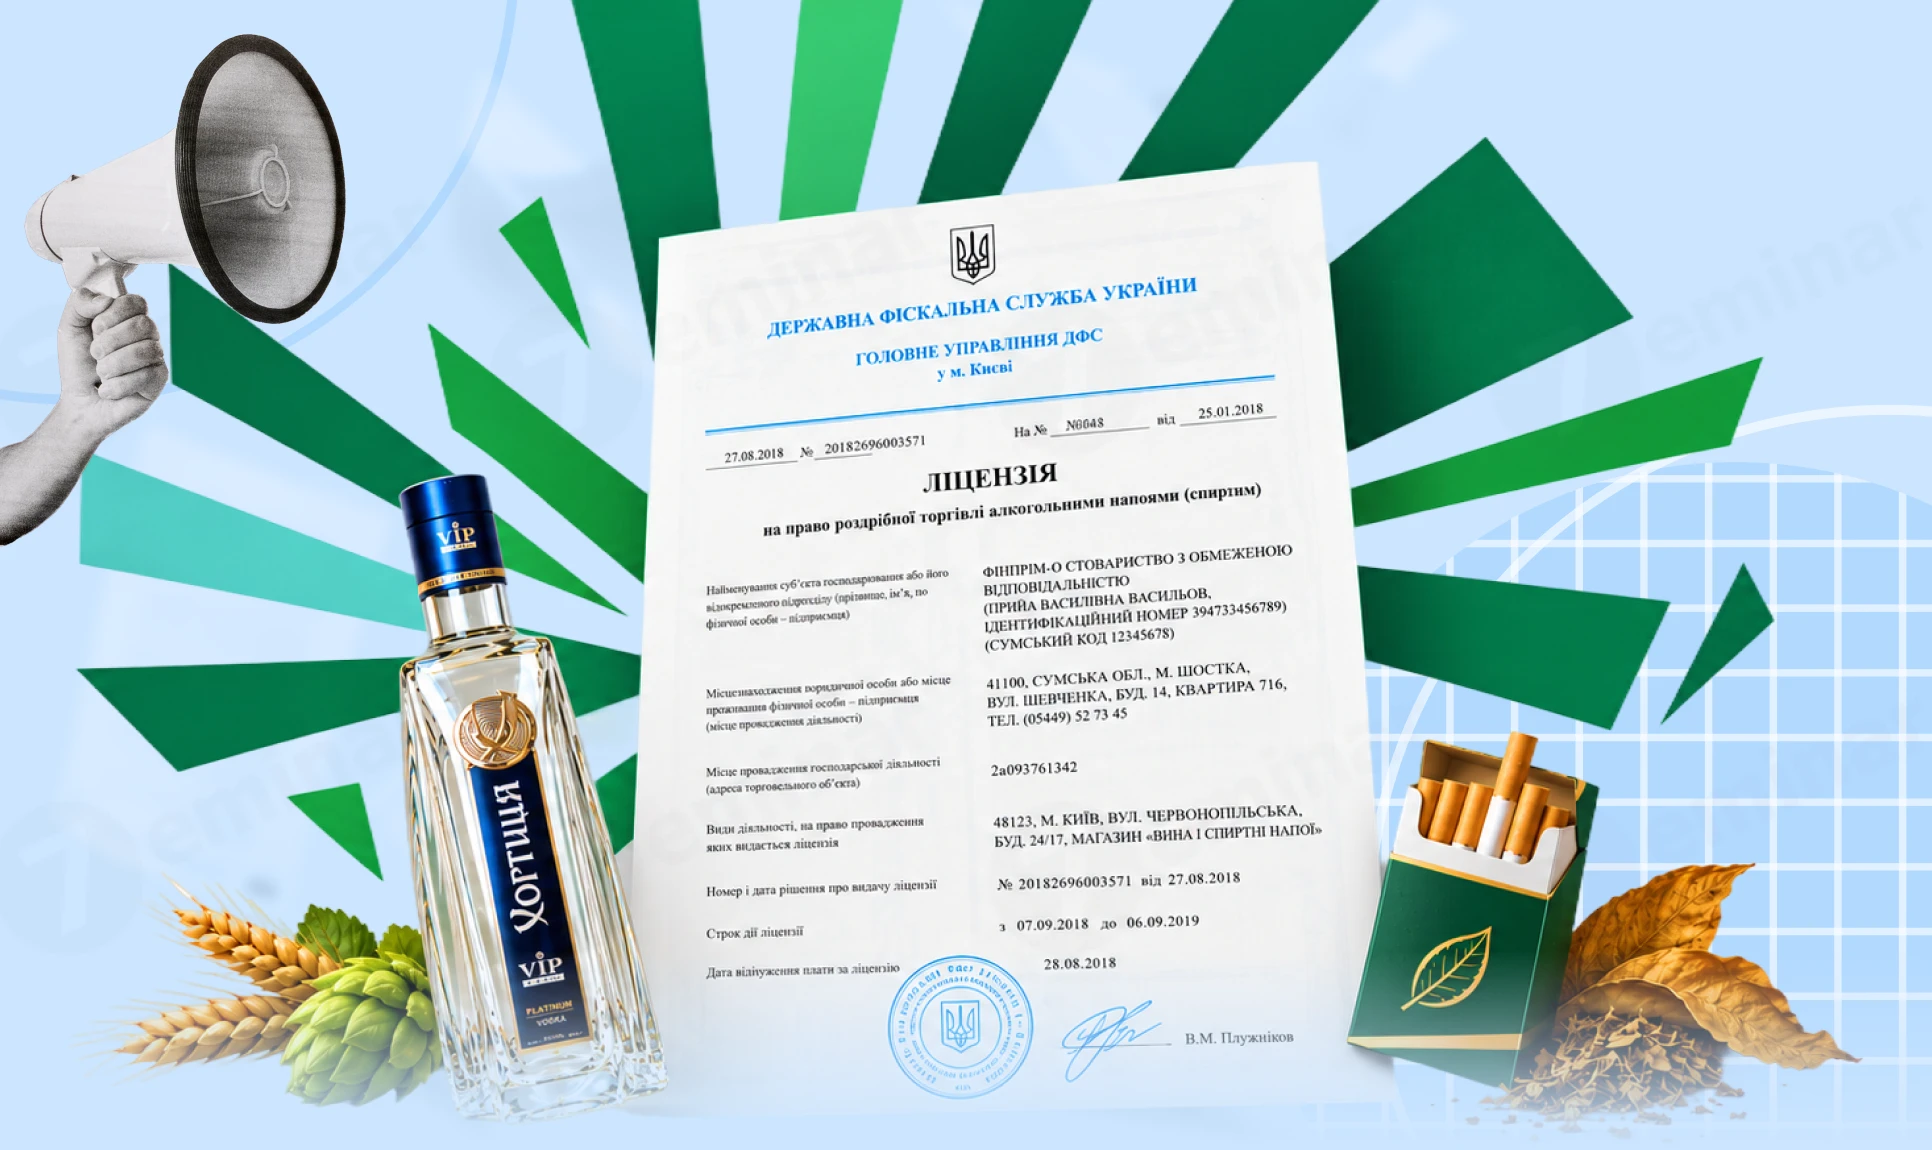
Ліцензія на алкоголь і тютюн у 2026 році: отримання, вартість і правила
Експерт пояснив, хто має право отримати ліцензію у 2026 році, які вимоги потрібно виконати для її дії, як працює автоматичний режим ліцензування та у які строки контролюючі органи ухвалюють рішення. Окрему увагу приділено розмірам і строкам сплати ліцензійних платежів у 2026 році, типовим помилкам при їх сплаті, підставам для зупинення або анулювання ліцензії, а також можливості її повторного отримання
ПДВ
13.10.2026
Реєстрація податкових накладних після смерті директора: чи може новий керівник підписати старі ПН
ДПС пояснила, чи може новий керівник підписати накладні, датовані періодом до його призначення, та які умови перевіряє податкова під час реєстрації. Ключове значення має не лише чинність КЕП, а й наявність у посадової або уповноваженої особи права підписувати відповідні документи
ФОП
13.10.2026
ФОП приймає працівника: чи повинен вимагати військовий квиток та перевіряти Оберіг
Як ФОП, який не веде військовий облік, має перевіряти дані новоприйнятого працівника у реєстрі ОБЕРІГ і вимагати у нього військовий квиток? Якщо ФОП прийняв на роботу без військового квитка або працівник на той час у розшуку, то чим це загрожує ФОП?
Військовий облік
13.10.2026
Військовий облік на підприємстві: пропонують створити єдиний електронний кабінет роботодавця
Федерація роботодавців пропонує створити єдиний електронний кабінет роботодавця з питань військового обліку, який об’єднає необхідні сервіси в одному цифровому просторі. У ньому можна буде подавати повідомлення, актуалізувати дані працівників, листуватися з ТЦК та СП, відстежувати статуси звернень і отримувати підтвердні документи. Також пропонується запровадити автоматичні нагадування, розмежування доступу для працівників підприємства та електронний журнал усіх операцій
Витрати діяльності
13.10.2026
У договорі оренди вказана загальна сума оренди, в акті – за м²: чи визнають витрати
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?