Експерт
Тетяна МойсеєнкоПодаткова консультантка, аудиторка кадрового та військового обліку, експертка з трудового права та бронювання, внутрішній консультант та амбасадор у mono і ВЧАСНО


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Прийнятий законопроєкт, який обіцяв підвищення податків просто негайно ще заднім числом з 1 жовтня, досі затримується на столі у Президента. Варто очікувати, що закон все ж буде підписано. Але, незважаючи на те, що ставка військового збору ще не змінилася, багато хто з бухгалтерів «перестрахувався» та застосував при утриманні з зарплати працівників військового збору ставку 5%
Дуже багато бухгалтерів піддалися впливу перенасиченого інформаційного потоку, який просто «задушив» їх своїми залякуваннями і вирішили, все ж таки, застосувати неіснуючу ставку військового збору 5%.
Такі дії спричинили певні негативні наслідки. Перш за все, це недоплата доходу. І якщо це, наприклад, дохід, виплачений згідно договору ЦПХ, орендна плата, то це не проблема. Як правило, такі платежі не приведуть до застосування санкцій.
А от якщо мова про зарплату, то збільшена ставка військового збору призводить до недоплати працівнику заробітної плати. І якщо працівник продовжує перебувати в трудових відносинах (не звільнився), то ситуацію можна і потрібно виправити, поки не закінчилися строки «безборгової» зарплати (до 30 листопада).
Необхідно зробили бухгалтерську довідку і відкоригували розрахунок військового збору за жовтень. Якщо ж зарплату вже виплачено, то залишається «недовиплачена» маленька частинка зарплати за жовтень, яка з 1 грудня уже переходить у «боргову» частину.
Щоб відкоригувати суму неправильно утриманого військового збору, необхідно розрахувати суму «переутриманого» ВЗ та зробити відповідні бухгалтерські записи.
Наприклад:
Якщо до 30 листопада суму 350 грн буде виплачено разом із заробітною платою за першу половину листопада, наприклад, то, відповідно, борг закриється.
Податки з суми 10000 грн розраховані в повному обсязі, заниження податку не відбулося, здійснено доплату працівнику 350 грн і ця сума не перейде у статус «боргової» невиплаченої зарплати станом на 1 грудня (адже борг з зарплати формуються саме на перше число наступного місяця після місяця, в якому мала б бути здійснена виплата за попередній місяць).
Підставою для виправлення помилки є бухгалтерська довідка.
З цією метою необхідно здійснити відповідні бухгалтерські записи, а саме:
Після виправлення в такий спосіб на рахунку 661 з'явиться недовиплачена сума заробітної плати (350 грн) і можливість погасити борг перед працівником.
Стаття на тему:
Бухгалтерська довідка: випадки застосування, форма, зразок
Шаблони та зразки документів:
Бухгалтерська довідка про заниження суми нарахованої заробітної плати
ДПС роз’яснила, як оподатковувати ПДВ операції з продажу підприємством корпоративних прав, виражених не у формі цінних паперів. Така операція не є об’єктом оподаткування ПДВ, тому податкові зобов’язання не нараховуються, а податкова накладна не складається. Водночас обсяг продажу корпоративних прав потрібно відобразити у рядку 5 декларації з ПДВ та врахувати під час розрахунку пропорції за ст. 199 ПКУ. ДПС також наголошує, що остаточна податкова оцінка залежить від виду корпоративних прав та умов конкретного договору
ФОП має лікарняний листок по вагітності та пологах від 24.08. ЄСВ страчено по серпень включно. Припинив діяльність 31.08, відповідно, ПФУ може оформити лікарняний лише на 8 днів до дати припинення підприємницької діяльності. 1) чи може ФОП повторно зареєструвати діяльність і отримати виплату по лікарняному листу, якщо дата лікарняного буде 24.08? 2) якщо лікар змінить дату на пізнішу після повторного відкриття ФОП, чи можливе оформлення лікарняного по пологах?
Суд підтвердив правомірність штрафу 680 тис. грн за передачу пального перевізникам без відповідної ліцензії. П’ятий апеляційний адміністративний суд дійшов висновку, що заправка автомобілів, які належать стороннім ФОП, є передачею пального іншому суб’єкту господарювання та кваліфікується як його реалізація. При цьому використання пального для перевезення власного врожаю не змінює правової оцінки операції, якщо транспорт залишається у власності перевізника. Суд також визнав достатнім обґрунтування наказу про фактичну перевірку за посиланням на відповідні норми ПКУ та податкову інформацію про можливі порушення
ФОП на 3-й групі отримує валютну виручку від нерезидентів, але хоче використовувати зароблені кошти під час перебування за кордоном. Чи можна переказати валюту з підприємницького рахунку на власний особистий валютний рахунок?
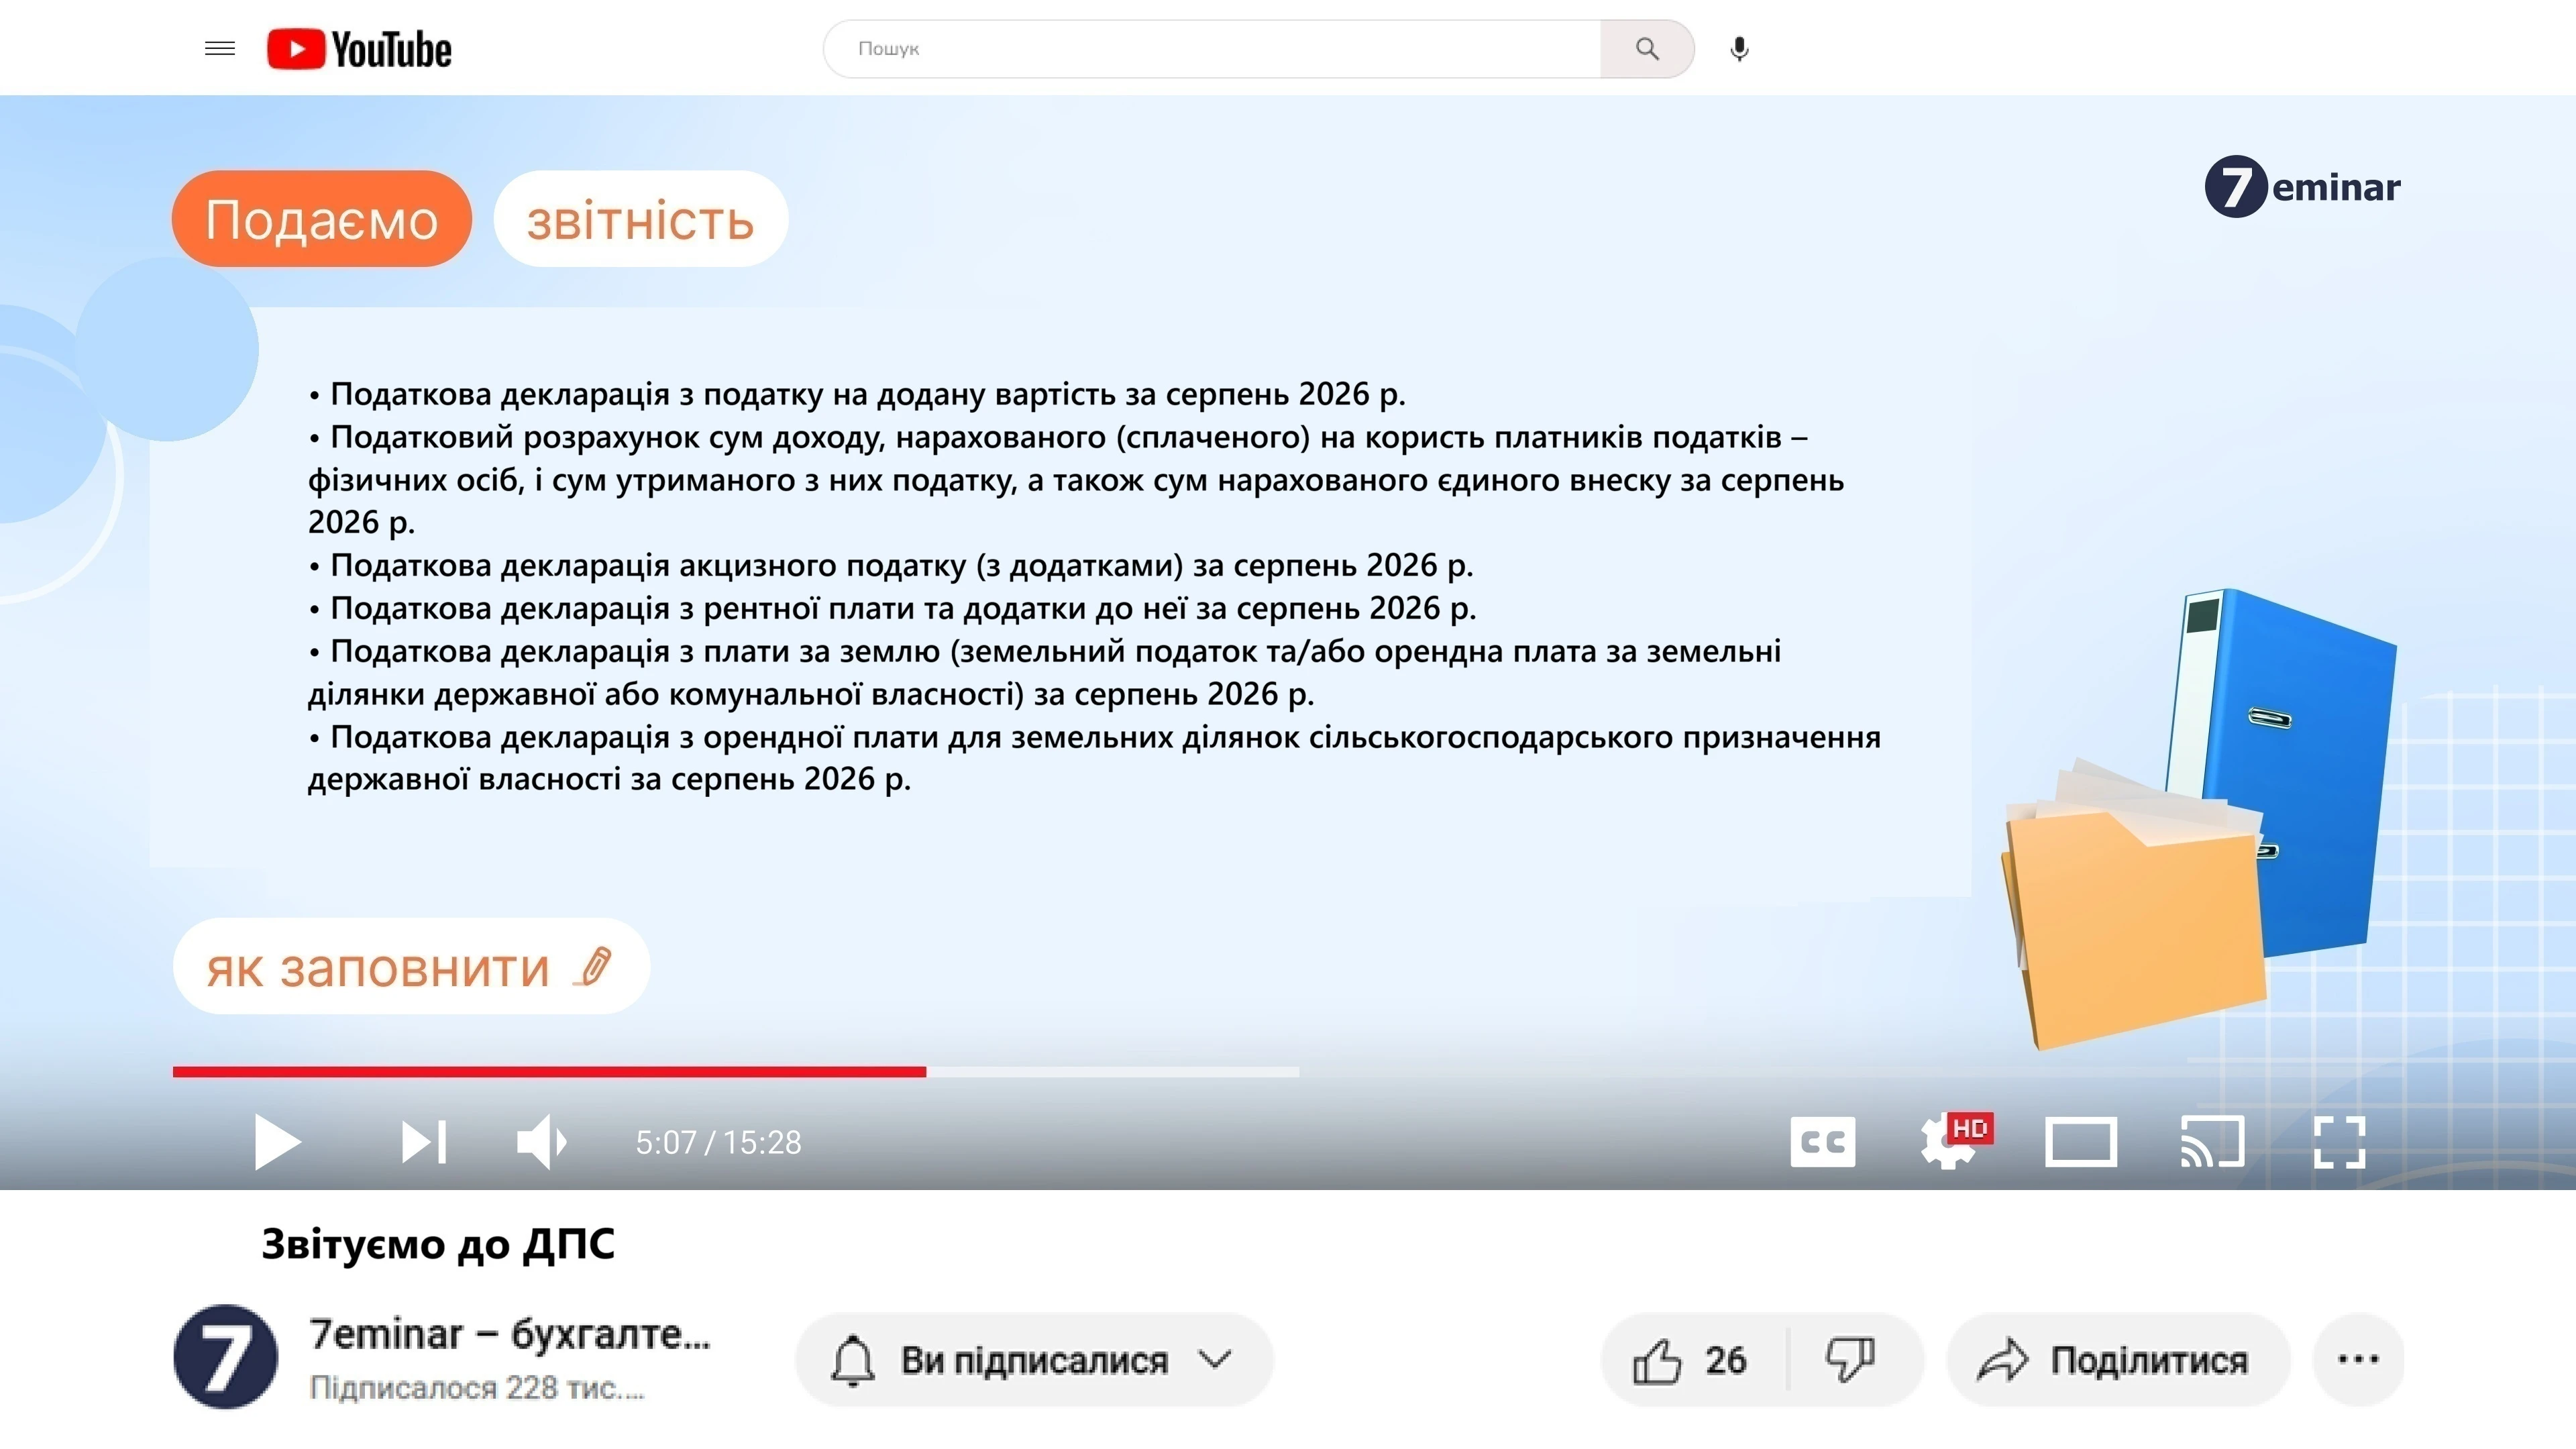
21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою
Україна приєдналася до Доповнення до CRS MCAA, яке розширює міжнародно-правову основу для автоматичного обміну інформацією про фінансові рахунки. Це дасть змогу ДПС отримувати від іноземних податкових органів більш повні відомості про рахунки та активи українських податкових резидентів за кордоном. Оновлений CRS передбачає розширення переліку інформації, що підлягає обміну, з урахуванням нових фінансових продуктів та інструментів. При цьому приєднання до Доповнення не створює нового податку та не означає публічного розкриття інформації про фінансові рахунки
У матеріалі розберемо правила подання нового звіту про внесок на підтримку працевлаштування осіб з інвалідністю: хто звітує, які строки подання та сплати внеску, як заповнювати форму і розраховувати норматив. Також наведемо покрокове пояснення всіх рядків звіту та практичні приклади заповнення
Постанова КМУ №1092 запроваджує диференційований підхід до повітряних тривог: жовтий рівень означає дронову загрозу, а червоний – ракетну, ракетно-дронову або масовану дронову загрозу. Для роботодавців це означає необхідність переглянути локальні акти та чітко визначити алгоритм дій працівників залежно від рівня небезпеки
Проєкт Державного бюджету України на 2027 рік можуть представити у Верховній Раді вже 16 вересня 2026 року. Основою для його підготовки стала схвалена урядом Бюджетна декларація на 2027–2029 роки, яка визначає ключові параметри бюджетної політики на середньостроковий період. Зокрема, з 1 січня 2027 року передбачено мінімальну зарплату 9 546 грн, посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн, а прожитковий мінімум для працездатних осіб – 3 691 грн
Чи налагоджена вже взаємодія між ПФУ та Оберігом, тобто, якщо провести звільнення працівника через ПФУ, чи потрапляє ця інформація до Оберігу раніше, ніж ми подамо повідомлення до ТЦК згідно Додатку 4?
Неприбуткова організація має не лише відповідати визначеним законом організаційним вимогам, а й використовувати отримані доходи виключно на своє утримання та реалізацію статутних цілей. Для отримання та збереження неприбуткового статусу важливими є положення статуту, зокрема заборона розподілу доходів і порядок передачі активів у разі припинення діяльності. Обов’язковою умовою також є включення юридичної особи до Реєстру неприбуткових установ та організацій. Розглянемо, хто може мати статус неприбуткової організації та які вимоги для цього потрібно виконати
Листок непрацездатності у зв’язку з вагітністю та пологами видається залежно від строку вагітності та перебігу пологів. Базове правило передбачає оформлення декретної відпустки з 30 тижня вагітності, однак у випадку ускладнень, передчасних пологів або особливих категорій жінок строки та тривалість можуть змінюватися. Нижче – основні правила оформлення такого листка непрацездатності
Роботодавець зобов’язаний при кожній виплаті повідомляти про загальну суму зарплати з розшифровкою, підстави та розміри відрахувань, а також суму до виплати. Найзручнішою формою такого повідомлення є розрахунковий листок. Водночас за згодою працівника інформацію можуть надсилати й в електронному вигляді