

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Довідка – це один із видів інформаційно-аналітичних документів. Внутрішні та зовнішні довідки службового та особового (біографічного) характеру створюють на підприємстві. Розглянемо у цій статті їх відмінності та особливості оформлення згідно з ДСТУ 4163:2020
Довідка – це інформаційно-аналітичний документ, що містить опис і підтвердження певних фактів, подій, результатів діяльності підприємства, його окремих структурних підрозділів або конкретних працівників.
Розрізняють довідки службового та особового (біографічного) характеру.
Довідки службового характеру бувають зовнішніми та внутрішніми.
Зміст зовнішніх довідок службового характеру стосується переважно основних питань діяльності підприємства. Їх складають для подання юридичній особі вищого рівня, якій підпорядковано підприємство, а також на запит контролюючих, правоохоронних і судових органів. Внутрішні довідки службового характеру – для подання керівництву підприємства або на розгляд колегіального органу підприємства.
Довідки особового (біографічного) характеру бувають лише зовнішніми. Їх видають працівникам підприємства для підтвердження факту офіційного працевлаштування, місця роботи, нарахування та виплати зарплати, інших кадрових питань для подання стороннім юрособам.
Зовнішню довідку оформлюють на загальному бланку підприємства (як із кутовим, так і з поздовжнім розташуванням реквізитів), дотримуючись вимог Національного стандарту України «Державна уніфікована система документації. Уніфікована система організаційно-розпорядчої документації. Вимоги до оформлення документів» (ДСТУ 4163:2020) і скориставшись відповідною уніфікованою формою, або на стандартних аркушах паперу формату А4 чи А5 (залежно від обсягу тексту). Якщо зовнішню довідку оформлено не на бланку, то у верхньому лівому куті лицьового боку першого аркуша документа обов’язково проставляють відбиток кутового штампа підприємства, на якому має бути відтворено найменування підприємства і код підприємства за ЄДРПОУ.
Внутрішню довідку оформлюють на бланку структурного підрозділу (за наявності такого бланку) або на стандартних аркушах паперу формату А4.
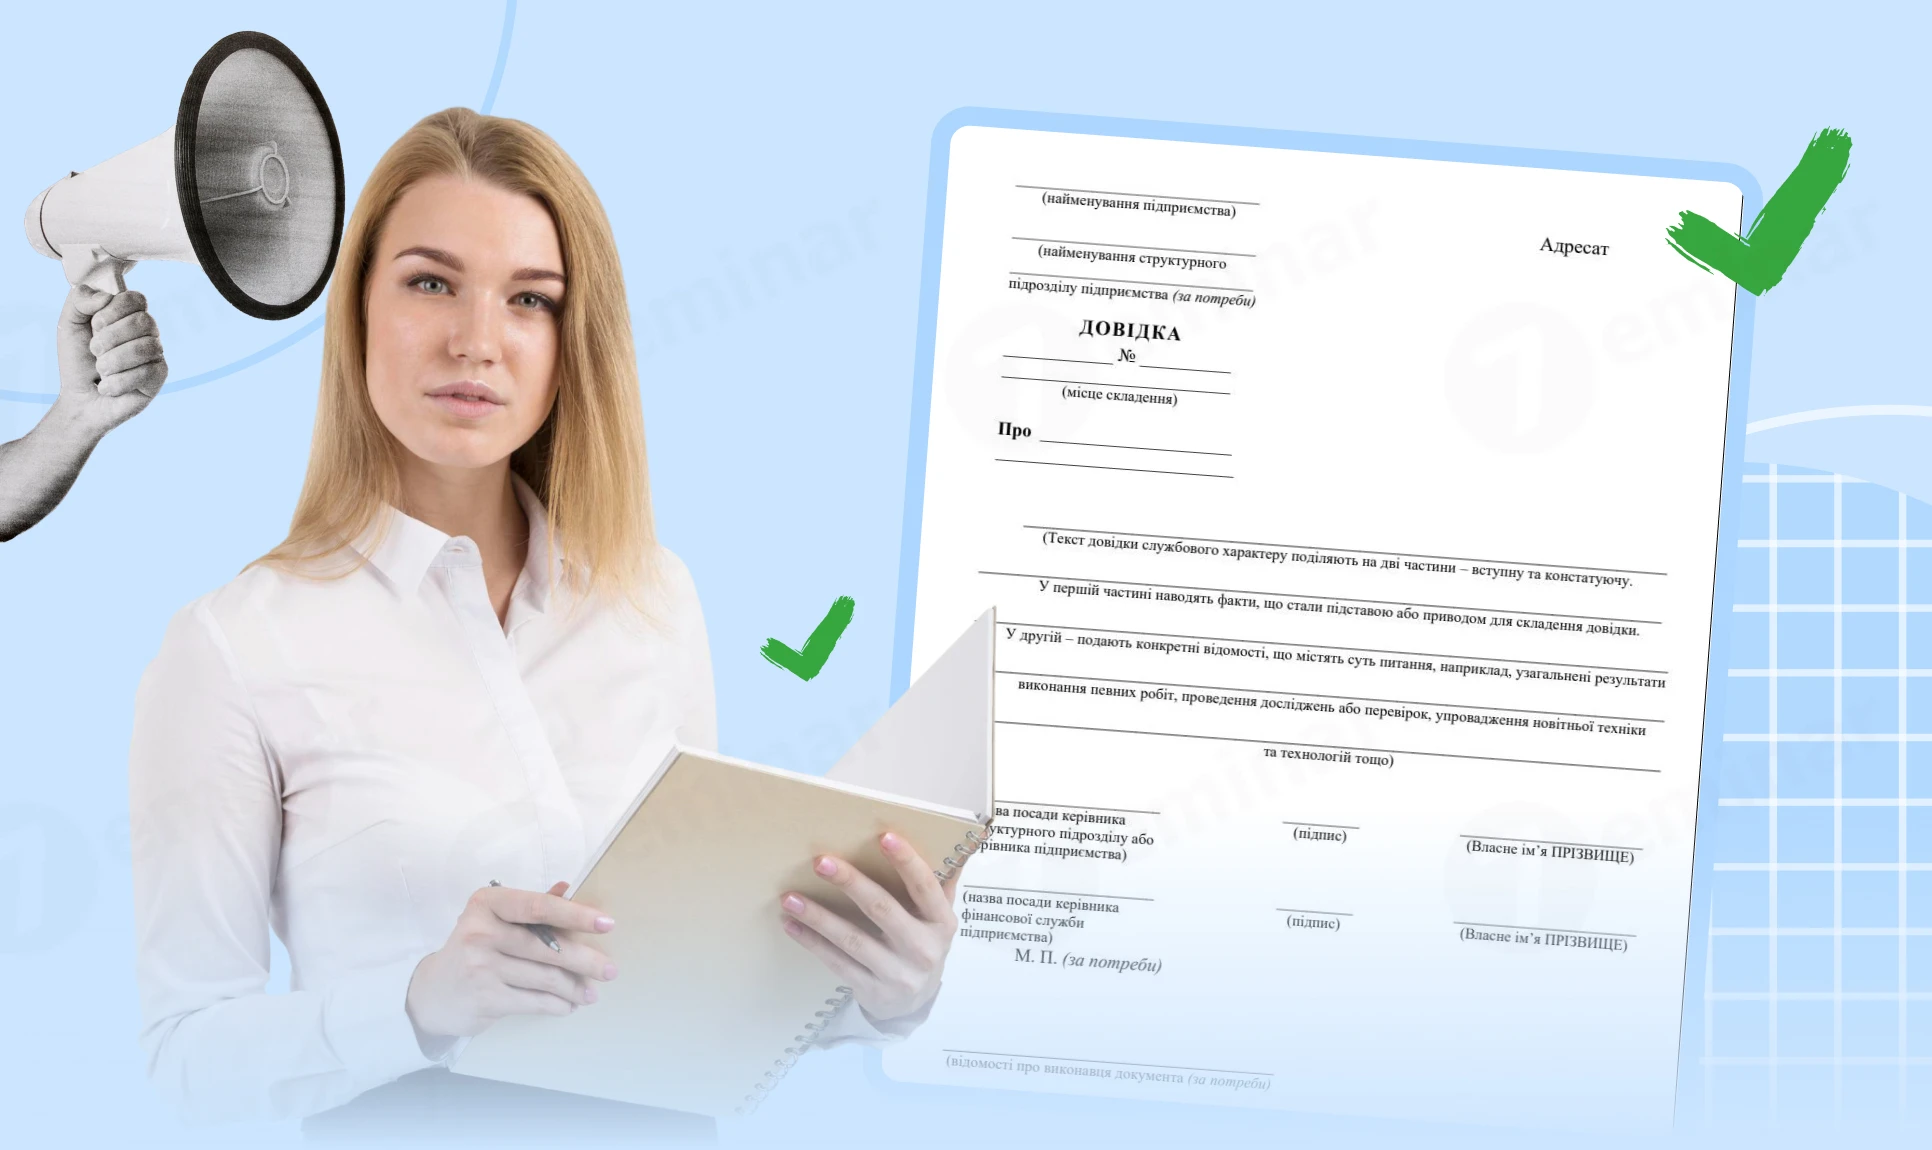
Довідка максимально може мати такий склад реквізитів згідно з ДСТУ 4163:2020 (напівжирним виділено обов’язкові реквізити довідки):
Найменування підприємства зазначають повністю відповідно до статуту підприємства, а під повним найменуванням за наявності наводять скорочене найменування у дужках або без них.
Назву виду документа – ДОВІДКА – друкують великими літерами напівжирним шрифтом.
Дату та реєстраційний індекс довідки проставляють у день її підписання. Зауважимо, що внутрішні довідки реєструють окремо від зовнішніх. Реєстраційний індекс зовнішнім довідкам надають за журналом реєстрації або електронною формою, призначеною для реєстрації вихідних документів, а внутрішнім – за відповідною реєстраційною формою для внутрішніх документів.
Місцем складення довідки є населений пункт (місто, село, селище), де було безпосередньо оформлено цей документ, а не населений пункт, в якому зареєстровано підприємство.
Заголовок до тексту складають переважно для довідки службового характеру. Цей реквізит має стисло й точно відображати зміст тексту довідки та може містити відомості про дату й час, коли зафіксовано наведені факти чи події.
Текст довідки може складатися з двох частин – вступної та констатуючої, або лише з констатуючої частини. Констатуюча частина може поділятися на пункти та містити таблиці. Для оформлення довідок з типових питань можна розробити та застосовувати на підприємстві трафаретні бланки, де постійну частину тексту надруковано заздалегідь, а для внесення змінних даних залишено вільне місце.
Підписує внутрішню довідку керівник структурного підрозділу або інша посадова особа, відповідальна за підготовку цієї довідки. Зовнішні довідки службового та особового (біографічного) характеру підписує керівник підприємства. Якщо зовнішня довідка містить відомості фінансового характеру, то крім керівника підприємства її підписує керівник фінансової служби (головний бухгалтер) підприємства.
Печаткою (за наявності) скріплюють підписи посадових осіб підприємства на усіх довідках біографічного характеру, а також на довідках службового характеру, зміст яких стосується фінансових питань. Відбиток печатки у паперових довідках проставляють так, щоб він охоплював останні кілька літер назв посад осіб, які підписали цей документ, але не їх особисті підписи. Електронні довідки засвідчують кваліфікованими електронними печатками.
Відомості про виконавця за потреби можна оформити на довідках службового характеру. Цей реквізит містить власне ім’я, прізвище виконавця і номер його службового телефону та розташовується у нижньому лівому куті на лицьовому боці останнього аркуша довідки.
Уніфікована форма довідки службового характеру
з кутовим розташуванням реквізитів

Уніфікована форма довідки особового (біографічного) характеру
з поздовжнім розташуванням реквізитів

Зразок оформлення довідки про невикористану відпустку на дитину

Який структурний підрозділ – бухгалтерія чи відділ кадрів, повинен готувати довідки особового (біографічного) характеру за запитом працівників?
На розсуд керівництва підприємства.
Щоб уникнути непорозумінь між бухгалтерією та відділом кадрів, наказом керівника підприємства «Про розподіл обов’язків між структурними підрозділами» бажано визначити структурний підрозділ, що повинен готувати та видавати працівникам, зокрема, й колишнім, довідки про підтвердження місця роботи, стажу, нарахування та виплату заробітної плати тощо. До того ж обов’язок підготовки таких довідок працівникам може визначатися у положенні про відповідний структурний підрозділ або навіть в Інструкції з діловодства на підприємстві.
Джерело: kadroland
Шаблони та зразки документів:
Довідка про місце та графік роботи працівника
Довідка про невикористання відпустки при народженні дитини
Довідка про кількість військовозобов’язаних, які працюють
Довідка про виплату компенсації при звільненні за соціальну відпустку на дітей
Читайте більше:
Нові правила діловодства з 5 квітня 2026 року: що змінив наказ Мін’юсту №667/5
Зміни в діловодстві та архівній справі 2026
Зміни до Типової інструкції з діловодства: нові повноваження Мін’юсту та правила оформлення
Правильне оформлення наказу, який не вміщується на одній сторінці
Неправильна нумерація наказів: відповідальність та порядок дій
Чи потрібно затверджувати номенклатуру справ відділу наказом
Виявили помилку в наказі: як правильно оформити внесення змін
ФОП – платники єдиного податку 1–3 груп у разі призначення пенсії можуть подати Декларацію єдинника з позначкою «Довідково» та Додатком 1. У ньому зазначають дані про нарахований дохід і ЄСВ за період від завершення попереднього звітного періоду до місяця подання заяви на пенсію включно. Водночас тип Додатка 1 «Уточнююча» для призначення пенсії не застосовується

Верховний Суд змінив підхід до поновлення незаконно звільнених працівників. Суд не може поновити працівника на іншій рівнозначній посаді або зобов’язати роботодавця змінити штатний розпис, адже визначення штатної чисельності та організаційної структури належить до компетенції роботодавця. Водночас працівник має бути поновлений саме на тій роботі, яку він обіймав до незаконного звільнення

ФОП – платник єдиного податку 3 групи може працювати за КВЕД 90.01, якщо здійснює діяльність як самостійний артист – виступає на сцені, бере участь у концертах чи інших заходах за запрошенням організаторів. Водночас обмеження спрощеної системи поширюється на організацію та проведення гастрольних заходів, якою ФОП займатися як єдинник не може

З 25 вересня 2026 року діє затверджена Мінфіном форма звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіт необхідно подавати роботодавцям та платникам внеску на підтримку працевлаштування осіб з інвалідністю

Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

Чи може роботодавець перерахувати остаточний розрахунок при звільненні не на рахунок працівника, а на картку іншої особи? Така виплата можлива за особистою письмовою заявою працівника із чітким дорученням і банківськими реквізитами отримувача. Розбираємо, які вимоги потрібно виконати та як правильно документально оформити таку виплату

Особи, які провадять незалежну професійну діяльність, є платниками ЄСВ і мають стати на облік у контролюючому органі. Якщо особа не подала заяву про взяття на облік або зробила це несвоєчасно, на неї можуть накласти штраф 10 НМДГ, а також застосувати санкції за несплату ЄСВ чи порушення звітності. Окремо передбачена адміністративна відповідальність – від 30 до 40 НМДГ, а за повторне порушення – до 50 НМДГ
Платники податків зобов’язані повідомляти податкові органи про всі об’єкти оподаткування та об’єкти, пов’язані з господарською діяльністю, шляхом подання форми №20-ОПП. Така заява подається протягом 10 робочих днів після створення, реєстрації або відкриття відповідного об’єкта. Неподання або порушення строків подання 20-ОПП є податковим правопорушенням і тягне за собою фінансову відповідальність. Розмір штрафів залежить від статусу платника та може застосовуватися окремо за кожне порушення
Детально розбираємо, хто має право на лікарняні у 2026 році, коли роботодавець зобов’язаний їх оплачувати та які документи є підставою для нарахування допомоги. Пояснюємо, як працюють е-лікарняні та паперові листки непрацездатності під час воєнного стану, у яких випадках комісія може відмовити в оплаті та як правильно оформити рішення. Розглядаємо строки розгляду лікарняних, порядок фінансування через ПФУ, обмеження для працівників зі стажем менше шести місяців, правила розрахунку виплат та приклади бухгалтерських проведень

ФОП 3 група 5%. Перерахував кошти ФОП на депозитний рахунок в банку. Щомісяця нараховуються відсотки по депозиту. Питання: 1) нараховані % по депозиту включаються до доходу ФОП? 2) коли кошти повертаються з депозиту – сплачувати податки будь-які потрібно?

Юридична особа внесла у Виписку обмежену кількість КВЕДів. Якщо на якомусь етапі буде вид діяльності, якого немає у Виписці, чи потрібно його вносити? На жаль, це не так просто зробити, як у ФОП. Які наслідки проведення дільності без КВЕДа для юридичної особи?

Фізособа, яка отримала іноземний дохід і хоче зарахувати в Україні податки, сплачені за кордоном, має подати до ДПС підтвердну довідку. ДПС наголошує: легалізована довідка про сплачений за кордоном податок має супроводжуватися нотаріально засвідченим перекладом українською мовою
Державні нотаріуси, які посвідчують договори купівлі-продажу рухомого майна між фізособами, виконують функції податкових агентів та мають відобразити такі операції у Розрахунку. Зокрема, у додатку 4ДФ інформацію за ознакою доходу «105» потрібно зазначати окремо за кожним договором. Розрахунок подається протягом 20 календарних днів після закінчення звітного місяця
Верховний Суд звернув увагу на наслідки порушення процедури проведення документальної виїзної перевірки та порядок припинення статусу платника єдиного податку. Сам факт відсутності ФОП за податковою адресою не дає податківцям права самостійно перетворювати виїзну перевірку на невиїзну та проводити її у власному приміщенні. Суд також наголосив, що виявлення порушень умов спрощеної системи саме по собі не припиняє статус платника ЄП – для цього необхідне окреме рішення про анулювання реєстрації
12 000 грн мінімальної зарплати, 7 200 грн прожиткового мінімуму та 6 500 грн мінімальної пенсії – такі соціальні стандарти на 2027 рік пропонує закласти до бюджету голова Комітету ВРУ Данило Гетманцев. Також пропонується збільшити низку виплат сім’ям із дітьми та змінити підхід до допомоги малозабезпеченим сім’ям. Водночас йдеться саме про пропозиції до бюджету, а не про вже затверджені показники
Якщо у Довіднику типів об’єктів оподаткування немає окремого типу для конкретної нерухомості, наприклад корівника чи літнього приміщення-ґанку, це не означає, що об’єкт не потрібно зазначати у формі №20-ОПП. ДПС пояснює, що в такому разі слід застосувати принцип укрупнення інформації та самостійно обрати з Довідника тип, який найбільше відповідає функціональному призначенню об’єкта. А його конкретну назву можна зазначити у графі 4