
Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Запровадження програми «Скринінг здоров’я 40+» викликало чимало практичних запитань у закладів охорони здоров’я. Серед найпоширеніших: як приймати оплату за такі послуги? Чи потрібно нараховувати ПДВ? Як відобразити операції в бухгалтерському обліку та чи може надання таких послуг вплинути на неприбутковий статус КНП? Розберемо найпоширеніші запитання, які виникають у КНП для обліку послуг за програмою «Скринінг здоров’я 40+»
Почнемо з ПДВ. Для застосування звільнення від оподаткування за підпунктом 197.1.5 Податкового кодексу України (далі – ПКУ), до операцій з постачання послуг із медичного обслуговування мають виконуватися такі умови:
Позиція ДПС, викладена у ЗІР, категорія 101.16:
«Операції з постачання послуг із проведення скринінгу здоров’я для осіб віком від 40 років підлягають звільненню від оподаткування ПДВ згідно з п.п. 197.1.5 п. 197.1 ст. 197 Податкового кодексу України за умови, що заклад охорони здоров’я має ліцензію на постачання таких послуг. За такою операцією постачальник послуг складає податкову накладну з позначкою «Без ПДВ» на неплатника податку».
Оформити податкову накладну можна окремо на кожного пацієнта або скласти податкову накладну за щоденними підсумками операцій, якщо окремі ПН на такі операції не складали. Зокрема;
Якщо заклад придбав із ПДВ товари/послуги/необоротні активи і включив ПДВ до податкового кредиту, а потім використовує їх у звільнених операціях зі скринінгу, спрацьовує п. 198.5 ПКУ - нарахування компенсуючих ПЗ.
Складніше з послугами скринінгу для ФОП. Податкова вважає, що пільга за підпунктом 197.1.5 ПКУ застосовується саме до закладів охорони здоров’я, а ФОП формально не відноситься до цієї категорії.
Тепер щодо бухгалтерського обліку. Витрати на проведення скринінгу доцільно обліковувати на окремому аналітичному рахунку до рахунку 23 «Виробництво». Це дозволить чітко відокремити витрати, пов’язані саме з цією програмою. На такому аналітичному рахунку відображають, зокрема:
Дохід від надання послуг у бухгалтерському обліку відображають проведенням: дебет 333 або 311, кредит 703.
Одночасно списують собівартість наданих послуг: дебет 903, кредит 23.
Досить поширена ситуація – коли пацієнти оплачують скринінг банківською карткою через POS-термінал, і кошти зараховуються на рахунок медзакладу за мінусом банківської комісії. Бухгалтерів закладів охорони турбує:
Як обліковувати таку комісію і чи може вона вплинути на неприбутковий статус КНП?
Податківці підтверджують (див. ІПК від 30.01.2026 за №615/ІПК/99-00-21-02-02 ІПК), що надання пацієнтам послуг скринінгу та сплата банківської комісії за еквайринг не є підставою для виключення КНП з Реєстру неприбуткових установ та організацій. Водночас заклад повинен дотримуватися базових вимог пункту 133.4 ПКУ, тобто на утримання закладу та реалізацію статутних цілей.
Комісійна винагорода за договором еквайрингу відноситься до адміністративних витрат. Відповідно до пункту 18 НП(С)БО 16 «Витрати», затвердженого наказом Мінфіну від 31.12.1999 №318, такі витрати класифікуються як плата за розрахунково-касове обслуговування та інші банківські послуги.
У бухгалтерському обліку їх відображають за дебетом рахунку 92 «Адміністративні витрати» у тому періоді, коли фактично понесені витрати. Якщо кошти за еквайрингом не надходять на рахунок одразу, а, наприклад, наступного дня, їх тимчасово обліковують на рахунку 333 «Грошові кошти в дорозі в національній валюті», після чого зараховують на поточний рахунок.
Тепер розглянемо питання РРО, а саме:
Чи можна при оплаті скринінгу не застосовувати РРО?
Тут можливі різні ситуації.
Якщо пацієнт оплачує скринінг банківською карткою через POS-термінал, це вважається розрахунковою операцією. А отже, за загальним правилом потрібно застосовувати РРО або програмний РРО (див. ІПК від 17.12.2025 за №6723/ІПК/99-00-07-03-01 ІПК).
Оскільки йде мова про розрахункову операцію, необхідно сформувати фіскальний чек, який має містити обов’язкові реквізити, зокрема:
Повний перелік реквізитів визначено у пункті 2 розділу ІІ Положення про форму та зміст розрахункових документів/електронних розрахункових документів, затверджене наказом Мінфіну від 21.01.2016 №13.
Однак у іншому роз'ясненні (ІПК від 02.03.2026 №1157/ІПК/99-00-07-03-01 ІПК), ДПС зазначає: сам факт розрахунку карткою через POS-термінал ще не означає, що КНП у будь-якому випадку зобов’язане застосовувати РРО/ПРРО.Згідно з п. 12 ст. 9 Закону №265 РРО/ПРРО не застосовують, якщо в місці отримання товарів (надання послуг) операції з розрахунків у готівковій формі не здійснюються.
Ще один варіант безготівкової оплати — переказ за QR-кодом, у якому закодовані повні банківські реквізити рахунку КНП у форматі IBAN. ДПС у ЗІР прямо роз’яснює, що при такому способі оплати РРО/ПРРО застосовувати не потрібно. Якщо ж у QR-коді зашифровані реквізити іншого електронного платіжного засобу, а не рахунку у форматі IBAN, РРО/ПРРО є обов’язковим.
Однак можливість використання саме коштів державної програми «Скринінг здоров’я 40+» шляхом прямого переказу за QR-кодом на IBAN слід окремо оцінювати з урахуванням правил проведення розрахунків за цією програмою. Тому QR-переказ не варто автоматично розглядати як альтернативу оплаті «Дія.Карткою» через POS-термінал.
Послуги за програмою «Скринінг здоров’я 40+»:
• не впливають на неприбутковий статус КНП;
• звільнені від ПДВ за умов дотримання пп. 197.1.5 ПКУ;
• при оплаті карткою потребують застосування РРО;
• при оплаті через банківський переказ за QR-кодом РРО не застосовується.
Читайте більше:
Безкоштовний медичний скринінг після 40 років: що потрібно знати
Як організувати обов’язкові медогляди працівників: вимоги та строки
Неприбуткові організації: які помилки обліку загрожують втратою статусу
Чи може КНП втратити неприбутковий статус через аптечну діяльність
Виплати працівникам неприбуткової організації: як зберегти статус неприбутківця
Неприбуткова організація без доходів: як показати витрати та не втратити статус
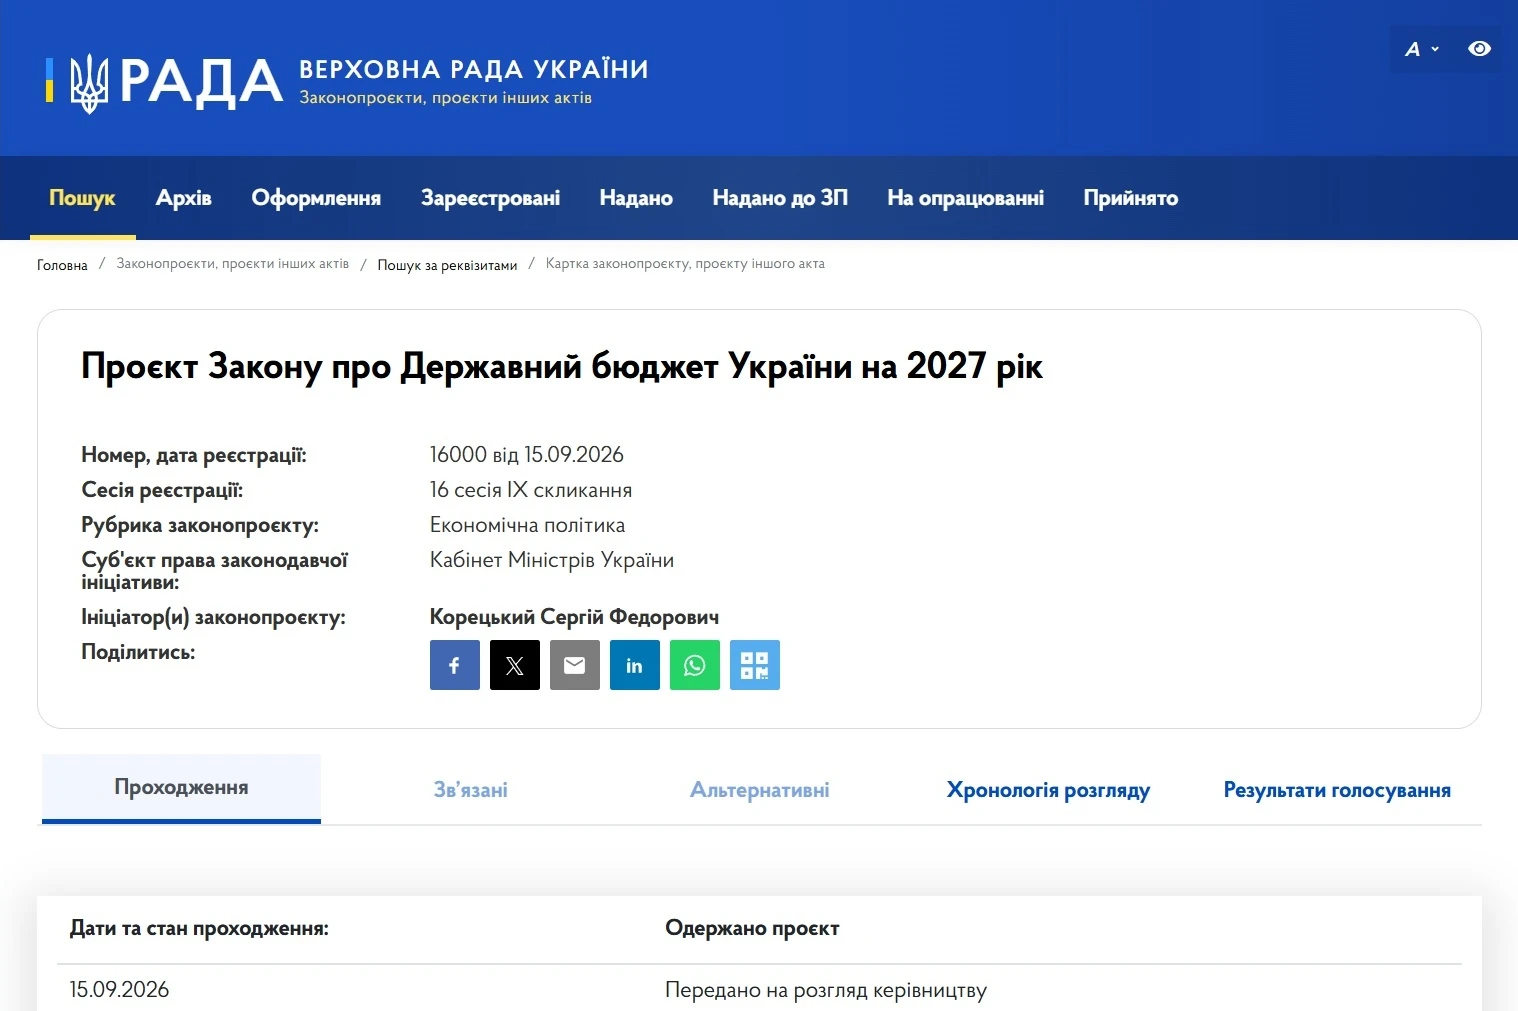
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Планую звірку з ТЦК. Чи треба звірятися по мобілізованим, звільненим та виключеним з обліку, по тим, у кого змінився статус у 2026 році? Чи тільки по тим, хто на момент звірки перебуває на персональному обліку на підприємстві?
Закон України «Про матеріали і предмети, призначені для контакту з харчовими продуктами» визначає вимоги до маркування посуду, контейнерів, пакування та інших виробів, які контактують із їжею. Залежно від виду виробу маркування має містити інформацію про його призначення, безпечне використання, відповідального оператора ринку та простежуваність
Уряд розширив програму єОселя, передбачивши окрему модель кредитування для молодих сімей зі ставкою 7% на перші три роки, 10% – з четвертого до десятого року та 12% – з одинадцятого року. Після народження або усиновлення дитини ставка зменшуватиметься на 2 відсоткові пункти за кожну дитину, але не нижче 0,1%. Також для молодіжної моделі дозволять перевищувати нормативні параметри вартості та площі житла до 40%, а для ВПО й окремих регіонів уточнять умови участі в програмі
Уряд затвердив порядок створення та функціонування центрів безпеки на території територіальних громад. Такі центри можна буде створювати шляхом нового будівництва, реконструкції, капітального ремонту або встановлення модульних споруд. Вони мають бути готовими реагувати на пожежі, надзвичайні ситуації та правопорушення, а також забезпечувати надання екстреної медичної допомоги
НАЗК підготувало практичний гайд для заявників і викривачів, які хочуть повідомити про можливі корупційні правопорушення. У ньому пояснюється, до яких органів звертатися, як подати повідомлення та як оскаржити їхні дії або бездіяльність. Також гайд містить інформацію про повноваження компетентних органів і передбачені законодавством механізми захисту прав
Закон установлює шестимісячний строк для прийняття спадщини, однак за певних умов його можна подолати й після завершення цього періоду. Якщо інші спадкоємці, які прийняли спадщину, погодяться, заяву можна подати за їхньою письмовою згодою; за її відсутності спадкоємець може звернутися до суду та довести поважність причин пропуску строку. Роз’яснюємо, які обставини суд може врахувати, які докази потрібно надати та що робити після отримання судового рішення
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови
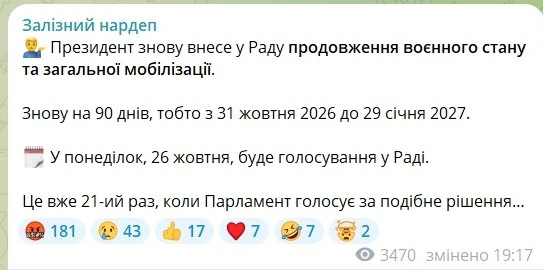
Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня
ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?
Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?
Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?
Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС
Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору
На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн
Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта
На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень