

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
11.03.2025
Готуємося до податкової перевірки: що перевірити у собівартості товарів (робіт, послуг)
Правильний розрахунок собівартості важливий, по-перше, для формування продажної ціни (вона має компенсувати всі витрати та забезпечити прибуток), і по-друге, для підтвердження витрат, які пов'язані з обчисленням і сплатою податків (ст.44 ПКУ). Тому під час податкових перевірок так важливо підтвердити суму собівартості, яка включається до складу витрат
- Собівартість у податковому законодавстві
- Облікова політика та її вплив на собівартість
- Калькуляція собівартості: чи завжди вона потрібна
- Первинні документи для підтвердження складових собівартості
- Висновки
Собівартість у податковому законодавстві
Наразі собівартість товарів у торговельних операціях визначається за правилами НП(С)БО 9 «Запаси», а собівартість власної продукції та послуг – за НП(С)БО 16 «Витрати».
Витрати, що входять до складу собівартості, потребують підтвердження первинними документами, розрахунком (калькуляцією) та обліковою політикою.
Облікова політика та її вплив на собівартість
Облікова політика при перевірці допоможе обґрунтувати розрахунок витрат, а саме спосіб віднесення понесених витрат до витрат періоду у складі собівартості.
Наказом Мінфіну від 27.06.2013 №635 затверджено Методичні рекомендації щодо облікової політики підприємства.
Серед положень облікової політики, які впливають на собівартість:
- статті калькулювання собівартості одиниці продукції або послуг (наприклад, сировина, матеріали, паливо, енергія, зарплата);
- перелік прямих, і загальновиробничих витрат, бази їх розподілу між видами продукції (базою розподілу, наприклад, можуть бути години праці, зарплата, обсяг діяльності, прямі витрати);
- метод оцінки вибуття запасів (ідентифікованої собівартості, середньозваженої собівартості, ФІФО, нормативних затрат, ціни продажу);
- періодичність визначення середньозваженої собівартості одиниці запасів (оцінка за щомісячною або за періодичною середньозваженою собівартістю запасів);
- порядок обліку і розподілу транспортно-заготівельних витрат (включення ТЗВ до первісної вартості конкретних найменувань, груп, видів запасів або узагальнення суми ТЗВ за окремими групами запасів на окремому субрахунку);
- визначення одиниці бухгалтерського обліку запасів (найменування або однорідна група (вид));
- методи амортизації необоротних активів;
- вартісні ознаки малоцінних необоротних матеріальних активів (МНМА).
Завантажуйте зразки наказів про облікову політику: Наказ про облікову політику ТОВ та Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Калькуляція собівартості: чи завжди вона потрібна
Коли йдеться про власновироблену продукцію або роботи (послуги), для підтвердження витрат періоду одних лише первинних документів, отриманих від постачальників, недостатньо. Згідно з п. 7 НПСБО 16:
Витрати визнаються витратами певного періодуодночасно з визнанням доходу, для отримання якого вони здійснені.
Тут йдеться саме про собівартість реалізації, до складу якої включаються:
- виробнича собівартість продукції (робіт, послуг), реалізованих протягом звітного періоду,
- нерозподілені постійні загальновиробничі витрати,
- наднормативні виробничі витрати (п. 11 НП(С)БО 16).
Тобто, не відносяться до витрат періоду витрати у складі незавершеного виробництва та у залишках готової продукції.
Складові виробничої собівартості продукції наведено у пп. 11-16 НП(С)БО 16 (див. також Методичні рекомендації з формування собівартості продукції (робіт, послуг) у промисловості, затверджених наказом Державного комітету промислової політики України від 09.07.2007 № 373).
Насамперед треба обрати одиницю об’єкта витрат (вироби, вузли, деталі, групи однорідних виробів, виробництва, процеси, фази, стадії, переділи технологічних процесів, окремі операції, замовлення, види діяльності тощо). А вже потім приступати до формування собівартості. Це зручно робити за статтями калькулювання – наприклад:
- сировина та матеріали;
- допоміжні матеріали;
- купівельні напівфабрикати;
- роботи і послуги сторонніх підприємств;
- паливо і енергія;
- основна зарплата у вигляді тарифних ставок та відрядних оцінок;
- утримання та експлуатація основних засобів.
Тобто треба скласти калькуляцію – представлений у табличній формі бухгалтерський розрахунок витрат у грошовому вираженні на виробництво одиниці виробу чи партії виробів.
Завантажуйте зразок: Нормативна (звітна) калькуляція виробничої собівартості
Вона підтверджує суму витрат на виробництво одиниці продукції разом з первинними документами, тобто, кожна стаття має бути документально підтверджена. Для цього треба мати:
- норми витрат сировини та матеріалів;
- норми відходів та браку.
Такі норми підприємство затверджує самостійно на підставі технологічних карт, стандартів та інших подібних документів.
У деяких випадках понаднормативні витрати також включаються до складу собівартості (рахунок 90) – якщо некоректно визначені норми, або якщо понаднормативні витрати пов’язані з об’єктивними обставинами (лист Мінфіну від 15.04.2005 №31-04220-20-17/6687).
Якщо є особи, винні у псуванні, у нестачі, порушенні правил виробництва і зберігання, то понаднормативні витрати або обліковуються на розрахунках з винними особами (рахунок 375), або списуються на витрати періоду (рахунок 949).
Виробничу собівартість також можна визначати за оцінкою незавершеного виробництва за формулою:
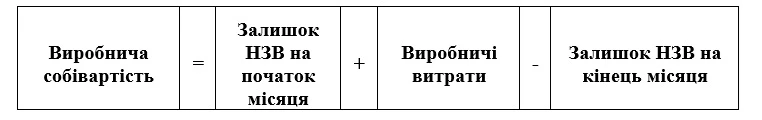
де НЗВ – вартість незавершеного виробництва.
Для застосування цього способу розрахунку виробничої собівартості достатньо навести у наказі про облікову політику перелік прямих витрат і затвердити норми витрат
Тоді розрахунок собівартості буде містити наступні 3 кроки:
Крок 1: проведення інвентаризації залишків продукції, яка не пройшла повну обробку (п. 4.6 розд. ІІІ Положення про інвентаризацію активів та зобов'язань, затверджене наказом Мінфіну від 02.09.2014 №879).
Крок 2: визначення суми прямих витрат на матеріали, сировину, зарплату тощо за нормами і розцінками.
Крок 3: визначення собівартості готової продукції за наведеною вище формулою.
У такому випадку калькуляція собівартості може і не здійснюватися.
У бухобліку всі реально понесені витрати відображаються в обліку на рахунках 90-97.
Інша справа – податковий облік. Витрати у межах затверджених норм при перевірці вважаються господарською діяльністю, а понаднормативні витрати, як правило, призводять до необхідності нарахування ПДВ за пп. «г» п. 198.5 ПКУ (по суті, йдеться про компенсацію податкового кредиту в цій частині).
Завантажуйте Універсальний довідник «Собівартість, калькуляція, приклади розрахунків та зразки наказів»
Первинні документи для підтвердження складових собівартості
Для підтвердження витрат необхідні первинні документи. Мінфін у листі від 15.02.2013 №31-08410-07/23-357/246 зазначає, що первинними є документи, створені у письмовій або електронній формі, які фіксують і підтверджують господарські операції, включаючи розпорядження та дозволи адміністрації (власника) на їх проведення.
При цьому калькуляція собівартості продукції за своїм призначенням не відповідає ознакам первинного документа, оскільки нею не фіксуються будь-які господарські операції.
У більшості випадків для підтвердження витрат мають бути договори з постачальниками, а також акти виконаних робіт (наданих послуг), накладні, акти приймання-передачі, транспортні документи і документи на зберігання (якщо таке було).
За відсутності первинних документів операція вважається не підтвердженою документально, і проблем при перевірці уникнути не вдасться.
Зверніть увагу на деякі винятки і «послаблення» у законодавстві щодо первинних документів
Згідно з п. 5 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі –Закон №996):
Господарські операції повинні бути відображені в облікових регістрах у тому звітному періоді, в якому вони були здійснені.
Тобто пріоритет мають не первинні документи, а факт здійснення господарської операції. Це не означає, що первинних документів може не бути взагалі, але вони можуть бути отримані пізніше.
У п. 2.5 Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 №88 передбачена можливість складання внутрішніх первинних документів (актів) посадовими особами, відповідальними за приймання-відпуск товарно-матеріальних цінностей, робіт і послуг. Ці внутрішні акти тимчасово заміняють документи від постачальників і мають містити всі необхідні реквізити первинного документа (п. 2 ст. 9 Закону №996).
Судячи з п. 2 ст. 9 Закону №966, головними реквізитами первинного документа є ті, які дають можливість ідентифікувати особу, яка брала участь у здійсненні господарської операції, дату складання, назву підприємства, зміст та обсяг господарської операції.
А «неістотні недоліки», які не перешкоджають ідентифікувати операцію, «не є підставою для невизнання господарської операції». Але на практиці такі недоліки можуть стати предметом судових спорів.
Висновки
- Перед податковою перевіркою треба впевнитись, що всі витрати підтверджені документально – є «зовнішні» первинні документи на придбання товарів та послуг, а також «внутрішні» документи, що підтверджують розмір витрат. Це затверджені керівником норми, положення обліковою політики, а також розрахунок виробничої собівартості та собівартості реалізації.
- Калькуляція собівартості як така застосовується у виробництві. За її відсутності підприємство має надати при перевірці розрахунок собівартості реалізованих товарів або послуг в іншому вигляді. Головне – щоб такий розрахунок був.
Статті на тему:
Інвентаризація дебіторської і кредиторської заборгованості
Як уникнути відповідальності за помилки попереднього бухгалтера
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Довідник План рахунків бухгалтерського обліку
Нормативна (звітна) калькуляція виробничої собівартості
Універсальний довідник «Собівартість, калькуляція, приклади розрахунків та зразки наказів»
Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Відео на тему:
Податковий аудит: собівартість, первинка, звітність, розбір помилок
Собівартість товарів, робіт / послуг: 5 ключових помилок в обліку витрат
ТОП 5 помилок у собівартості товарів, робіт та послуг, за які штрафує ДПС
Як уникнути штрафів при розрахунку собівартості: поради від головного бухгалтера
Собівартість в обліковій політиці, доходи / витрати / співставлення рядків фінзвітності
ТОП кейсів для уникнення штрафів при розрахунку собівартості від головного бухгалтера
На платформі з’явився новий сервіс «Строки зберігання документів», який підкаже мінімальний строк зберігання обраного Вами документа. Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб.
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Лікарняні та декретні
16.11.2026
Працівник захворів у відпустці: що з лікарняним та відпусткою
Якщо працівник захворів під час щорічної відпустки, дні тимчасової непрацездатності не «згорають» і не зараховуються до відпускних. Закон дозволяє або продовжити відпустку, або перенести невикористані дні на інший період – за погодженням із роботодавцем. Для цього працівник має повідомити про своє рішення та підтвердити хворобу листком непрацездатності, а роботодавець – оформити відповідний наказ
Пільги
16.11.2026
Податкова знижка на навчання дитини для самозайнятих осіб у 2026 році: роз’яснення ДПС
ДПС надала індивідуальну податкову консультацію щодо права фізичних осіб, які провадять незалежну професійну діяльність (зокрема арбітражних керуючих), скористатися податковою знижкою за витратами на навчання дитини
Працевлаштування, переведення
16.11.2026
Неповнолітній студент на роботі: основне місце роботи чи сумісництво
Працевлаштування неповнолітніх, які навчаються за денною формою, часто викликає питання щодо правильного визначення виду трудового договору. Важливо розмежовувати сам факт навчання і трудову діяльність, адже навчання не створює трудових відносин. Тому робота студента або учня під час навчання не є сумісництвом. У таких випадках трудові відносини оформлюються як основне місце роботи з дотриманням усіх вимог законодавства щодо неповнолітніх
ПДФО
16.11.2026
Особі, яка пересилалася з ТОТ виплачено ПФУ допомогу: що з оподаткуванням у 2026 році
З суми допомоги по тимчасовій непрацездатності, що нараховується та виплачується Пенсійним фондом України фізичній особі, яка переселилася з тимчасово окупованої території або зони надзвичайної ситуації, утримуються та перераховуються до бюджетів суми ПДФО за ставкою 18% та військового збору за ставкою 5%. При цьому робочі органи Фонду мають виконати усі встановлені ПКУ функції податкового агента
Бронювання, критичність
16.11.2026
З 8 грудня підприємства втратять право на збільшений ліміт бронювання: хто в зоні ризику
Постанова КМУ №1328, яка набрала чинності 27 жовтня 2026 року, уточнила строки дії рішень Міноборони про збільшення лімітів бронювання. Для підприємств важливо, коли саме було ухвалено таке рішення: до 9 грудня 2025 року чи після цієї дати. Від цього залежить, до якого моменту можна користуватися збільшеним лімітом – до 8 грудня 2026 року чи до завершення визначеного строку. Розбираємо, що потрібно перевірити підприємствам
Готівкові кошти, розрахунки
16.11.2026
Нові рахунки для сплати податків та ЄСВ з 1 січня 2027: чи будуть зміни
На початку нового бюджетного періоду Казначейство відкриває рахунки для зарахування бюджетних надходжень і здійснення видатків. За загальним правилом нові рахунки за надходженнями відкривають протягом 45 днів після ухвалення Закону про Держбюджет, але за певних умов продовжують діяти реквізити попереднього року. Тож чи доведеться змінювати рахунки для сплати податків із 1 січня 2027 року читайте далі
Витрати діяльності
16.11.2026
Амортизація інверторів та акумуляторів у калькуляції відшкодування електроенергії орендарями: позиція ДПС
ДПС надала індивідуальну податкову консультацію щодо можливості включення до калькуляції відшкодування витрат на електроенергію амортизації та витрат на обслуговування резервного енергообладнання (високовольтних інверторів та акумуляторів), придбаного орендодавцем для безперебійного живлення офісних приміщень
Пенсія, соцпільги
16.11.2026
Дитина народилась закордоном: чи можна отримати 50 000 грн виплати + перелік потрібних документів
З 1 січня 2026 року держава оновила правила та розміри допомоги при народженні дитини. Збільшено як суму грошової виплати, так і вартість «Пакунка малюка», а також збережено можливість отримати допомогу навіть у разі народження дитини за кордоном. Як отримати виплату, якщо малюк народився закордоном читайте нижче

Заборгованість
16.11.2026
Списання безнадійної кредиторської заборгованості у 2026 році: як обрахувати строк давності
Три роки – загальний строк позовної давності, але для списання кредиторської заборгованості важливо правильно визначити дату його закінчення. На розрахунок вплинули карантинні обмеження та спеціальні правила, що діяли під час воєнного стану. З 4 вересня 2025 року перебіг позовної давності поновлено, тому дату її спливу потрібно визначати окремо за кожним зобов’язанням
Податкова та фінзвітність
16.11.2026
Довідкова декларація платника єдиного податку: як заповнити до кінця кварталу у 2026 році
Юрособи – платники єдиного податку третьої групи можуть отримати довідку про доходи, не чекаючи завершення кварталу чи року. Для цього достатньо подати декларацію з типом «довідково» за потрібний місяць. Розповідаємо, як правильно заповнити таку декларацію, які розділи залишити порожніми та як надіслати її через Електронний кабінет
ПДФО
16.11.2026
Подарунки працівникам від резидента Дія Сіті: як оподатковуються та коли нараховується ЄСВ
ДПС надала індивідуальну податкову консультацію щодо оподаткування подарунків, які роботодавець – резидент Дія Сіті безоплатно передає своїм працівникам. Податківці пояснили, що порядок оподаткування напряму залежить від мети та підстав надання таких подарунків
Заробітна плата
16.11.2026
Дружина, мати чи цивільна партнерка: хто має право на гроші померлого працівника
Якщо працівник помер, не отримавши за життя належну йому зарплату та компенсацію за невикористану відпустку, ці кошти не залишаються у роботодавця. За ст. 1227 Цивільного кодексу України їх виплачують членам сім’ї померлого, а за їх відсутності – включають до складу спадщини. Хто саме може звернутися по гроші, як підтвердити право на виплату, що робити, якщо заяви подали кілька осіб, та чи є строк для звернення до роботодавця – розбираємо на практичних прикладах
Перевірки, штрафи
16.11.2026
Відповідальність у разі оптової торгівлі підакцизними товарами без наявності ліцензій
У разі оптової торгівлі спиртом етиловим, спиртовими дистилятами, біоетанолом, оптової або роздрібної торгівлі алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах без наявності ліцензій передбачені штрафи на платника податків та його посадових осіб
ПДВ
16.11.2026
Як виключити платника ПДВ із ризикових: які документи подати та порядок розгляду у 2026 році
Питання виключення платника ПДВ із переліку ризикових розглядається комісією регіонального рівня за наявності обґрунтованих обставин або документів, що підтверджують невідповідність критеріям ризиковості. Платник подає інформацію та копії документів в електронній формі, а комісія ДПС приймає рішення протягом 7 робочих днів після їх отримання
Відпустка, відпускні
16.11.2026
Перехідні відпускні за грудень-січень: як розподілити між місяцями під час розрахунку середньої зарплати
При розрахунку відпускних у розрахунковому періоді є нарахування попередньої відпустки, які виплачені у 20-х числах грудня за період з 26 грудня по 19 січня. Чи буде правильним у розрахунку нинішньої відпустки брати 31 день за грудень і всю суму зарплати+відпускні, а за січень 31 день і нараховану зарплату? Чи розподіляти відпускні пропорційно дням відпустки за грудень і січень?
ПДВ
16.11.2026
Завищили ПДВ у податковій накладній на 0,68 грн через округлення: чи потрібно виправляти помилку та, чи буде штраф
ФОП на загальній системі, платник ПДВ (роздрібна торгівля), згідно з даними Z-звіту сума ПДВ 71 751,60 грн. Бухгалтер зареєстрував ПН (де сума ПДВ 71 752,28 грн) та фактично завищив собі податкові зобов'язання на 0,68 грн. Чи виправляти? Чи буде штраф?

Бронювання, критичність
16.11.2026
ОПК просить 100% бронювання та рік критичності: які термінові зміни пропонують Уряду
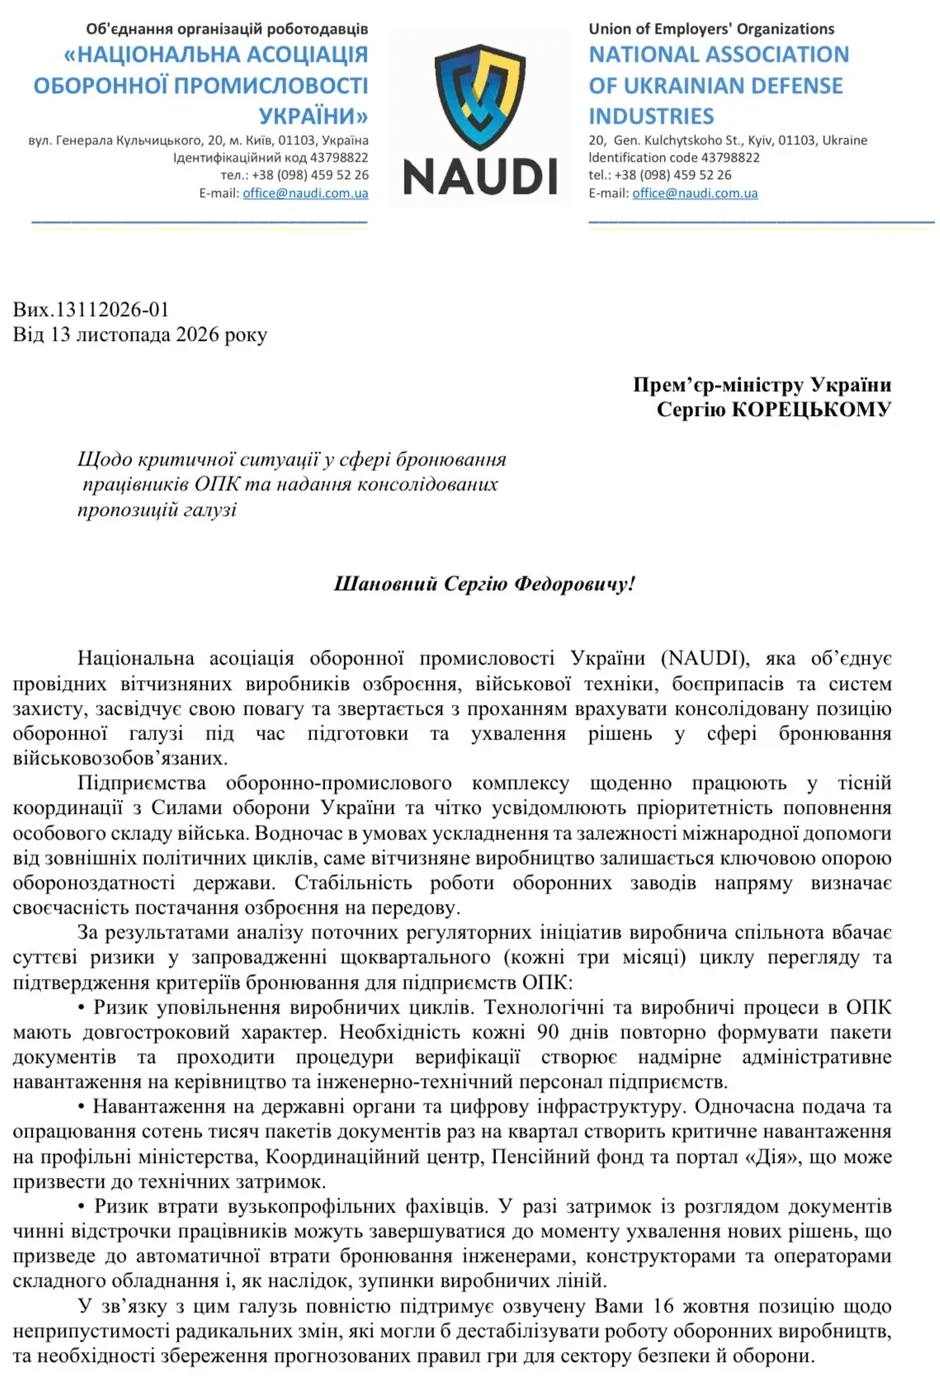
Після набрання чинності постановою КМУ №1328 оборонна галузь зіткнулася з ризиками втрати бронювання працівниками та зриву виробничих процесів. Національна асоціація оборонної промисловості України (NAUDI) звернулася до Прем’єр-міністра з пропозиціями терміново змінити правила. Зокрема, асоціація вимагає автоматично продовжити критичність підприємств і чинні відстрочки до 1 лютого 2027 року, а для критичних підприємств ОПК запровадити 100% бронювання. Також пропонується встановити строк дії критичності та відстрочок щонайменше на 12 місяців, щоб уникнути квартального переоформлення документів і ризику втрати ключових фахівців
Заробітна плата
16.11.2026
Одноденний заробіток для добровільної допомоги ЗСУ: як розрахувати для п’ятиденки та змінного графіка
Працівники написали заяви в яких просять здійснити утримання із заробітної плати за жовтень 2026 в розмірі одноденного заробітку та перерахувати суму утримання як добровільну благодійну допомогу на потреби ЗСУ. Як правильно розрахувати в данному випадку одноденний заробіток? Враховуючи, що на підприємстві працюють працівники з 5-денним робочим тижнем та працівники в яких змінний графік роботи
Бронювання, критичність
16.11.2026
Аграрії, медзаклади, виробники: кому готують особливі критерії критичності
Рівненська ОДА оприлюднила проєкт оновлених критеріїв для визначення підприємств, які мають важливе значення для галузей національної економіки або потреб територіальних громад. Документ передбачає низку вимог до бізнесу: від обсягів доходу, кількості працівників і рівня зарплати до сплати податків, експорту та виконання оборонних замовлень. Окремі критерії встановили для аграрних, медичних, промислових підприємств і постачальників товарів та послуг для критично важливого бізнесу й військових. Розглянемо, хто зможе отримати відповідний статус і які показники потрібно виконати