Експерт
Наталія КухтаКерівниця STUDIO7, консультантка у сфері бухгалтерського обліку та оподаткування


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Оплата праці працівників бюджетної сфери – одна з найчутливіших тем початку 2026 року. Підвищення мінімального посадового окладу за Єдиною тарифною сіткою (ЄТС) вплинуло на всі категорії бюджетників: освітян, медиків, працівників культури, соціальної сфери та органів влади. Розберімося, як саме формуються посадові оклади у 2026 році та що це означає на практиці
Нагадаємо:
Єдина тарифна сітка (ЄТС) – це система тарифних коефіцієнтів, за якими визначаються посадові оклади більшості працівників бюджетної сфери, зокрема в галузях освіти, науки, культури та медицини, які фінансуються з державного бюджету.
На відміну від мінімальної заробітної плати чи прожиткового мінімуму, розмір базового посадового окладу І тарифного розряду встановлюється урядом шляхом внесення змін до приміток Додатка 1 постанови КМУ від 30.08.2002 №1298 «Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери» (далі – Постанова №1298) і одночасно закріплюється у Законі про Держбюджет на наступний рік. Наразі на його величину не впливають ні мінімальна зарплата, ні прожитковий мінімум.
І хоча за первісною ідеєю ЄТС, оклад І тарифного розряду мав відповідати мінімальній зарплаті. На практиці він значно нижчий за МЗП. Раніше його співвідношення з прожитковим мінімумом для працездатних осіб зберігалося, проте тепер він існує як самостійний показник, який не пов’язаний із цими величинами.
Отже, на жаль, у співвідношеннях окладів ЄТС у 2026 році змін не передбачено. Посадовий оклад І тарифного розряду з 1 січня 2026 року становить 3470 грн, що більше, ніж минулого року (3195 грн). Уряд вніс відповідні зміни до Додатка 1 Постанови №1298 через постанову КМУ від 02.01.2026 №4 «Деякі питання оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери» (постанова набрала чинності 1 січня 2026 року, офіційно опублікована 3 січня 2026 року; далі – Постанова №4).
Саме ця величина використовується для розрахунку посадових окладів за всіма іншими тарифними розрядами шляхом множення на відповідний тарифний коефіцієнт. У 2026 році зарплати зростають по всіх тарифних розрядах, але оклади працівників 1–12 розрядів досі нижчі за мінімальну зарплату, тому керівники мають доплачувати до рівня МЗП.
Тобто у 2026 році зберігається системна особливість ЄТС: значна частина розрахованих окладів, передусім за нижчими тарифними розрядами, не досягає рівня мінімальної заробітної плати. У таких випадках керівники бюджетних установ зобов’язані забезпечувати доплату до МЗП за рахунок фонду оплати праці – через надбавки, доплати та інші виплати, передбачені законодавством.
Оплату праці держслужбовців і далі здійснюють за класифікацією посад та діючими правилами.
Для медичних працівників у 2026 році передбачено істотне підвищення базової заробітної плати. Зокрема, медики служби екстреної допомоги планово отримуватимуть до 35 000 грн як базову ставку. У прифронтових регіонах залишаються підвищені капітаційні ставки, що враховують складні умови роботи та ризики для здоров’я.
Нагадаємо, що після перетворення медичного закладу на комунальне некомерційне підприємство (далі – КНП) оплата праці працівників переходить у сферу договірного регулювання. Це означає, що КНП самостійно визначає, яку зарплату отримують його співробітники, та встановлює форми і системи оплати праці, а також норми роботи в колективному договорі.
Для працівників установ, що фінансуються з бюджету, схема посадових окладів формується на основі мінімального посадового окладу (тарифної ставки), встановленого урядом. Системи оплати праці можуть бути різними, але зазвичай вони формуються на основі складності виконуваних робіт і кваліфікації працівників (ст. 96 Кодексу законів про працю, далі – КЗпП).
КНП може продовжувати використовувати звичну тарифну систему, яка включає:
Тарифні розряди медичних працівників затверджені наказом Мінпраці та МОЗ від 05.10.2005 №308/519 і залишаються актуальними до сьогодні.
Щоб забезпечити виконання нових норм, керівники медичних та інших бюджетних установ повинні привести свої локальні нормативні акти у відповідність до оновлених вимог. Міністерства, відповідальні за галузеве регулювання, мають переглянути та скоригувати власні нормативні документи. Крім того, рекомендується, щоб органи місцевого самоврядування вжили відповідних заходів для належного застосування нових стандартів оплати праці.
Посадові оклади працівників бюджетної сфери, зокрема в галузі освіти, встановлюються відповідно до:
Відповідно до ст. 96 КЗпП, мінімальний посадовий оклад не може бути меншим за прожитковий мінімум для працездатних осіб, встановлений на 1 січня календарного року.
Постановою №4 від 2026 року мінімальний посадовий оклад працівника І тарифного розряду ЄТС встановлено у розмірі 3470 грн, що означає підвищення на 8,6%. Максимальний оклад (25 тарифний розряд, тарифний коефіцієнт 4,51) – 15 650 грн.
Саме ці показники використовуються як базові при формуванні зарплат усіх працівників бюджетної сфери.
Посади педагогічних працівників – від керівника гуртка без освіти до директора коледжу – віднесено до 9–18 тарифних розрядів, з тарифними коефіцієнтами від 1,73 до 3,21.
Окремо варто звернути увагу на постанову КМУ від 26.12.2025 №1749 «Деякі питання оплати праці педагогічних і науково-педагогічних працівників» (далі – Постанова №1749), якою:
Водночас було скасовано:
Підвищення посадових окладів є безстроковими та набирають чинності з 1 січня 2026 року. Вони поширюються на посади, зазначені у Переліку педагогічних та науково-педагогічних працівників, затвердженому постановою КМУ від 14.06.2000 №963. При розрахунку слід враховувати, що оклади, підвищені на 40%, не округлюються, і саме від цих сум визначаються всі інші надбавки та доплати.
Для зручності контролю нарахувань Профспілка працівників освіти і науки України підготувала таблицю з оновленими окладами, у якій враховано базовий оклад І тарифного розряду ЄТС – 3470 грн та підвищення на 40% за Постановою №1749. Таблиця також містить порівняння з окладами 2024–2025 років (коли базова ставка становила 3195 грн) і може бути використана для самоперевірки правильності розрахунків зарплати.

Посадові оклади педагогічних працівників відображаються у тарифних розрядах 9–18.
Науково-педагогічних працівників – у тарифних розрядах 15–24.
Від встановлених посадових окладів визначаються всі інші виплати, зокрема:
За педагогічні звання («старший учитель», «учитель-методист», «старший вихователь», «вихователь-методист» тощо) посадовий оклад підвищується на відповідний відсоток (Наказ №557). Утворюється новий підвищений оклад, і вже від нього розраховуються всі інші надбавки та доплати.
У своєму листі від 06.01.2026 №1/162-26 «Про оплату праці педагогічних і науково-педагогічних працівників у 2026 році» МОН наголошує, що підвищення посадових окладів на 40% стосується не лише закладів середньої та вищої освіти, а й закладів дошкільної, позашкільної та професійної освіти.
Розміри доплат за несприятливі умови праці педагогічним працівникам закладів загальної середньої освіти у 2026 році не змінилися і становлять:
або
з урахуванням пропорційності педагогічному навантаженню або обсягу педагогічної роботи.
Для кращого розуміння того, яку заробітну плату реально може отримувати вчитель у 2026 році, скористаємося прикладом розрахунку, наведеним Антоніною Клименко.
Для прикладу візьмемо вчителя української мови та літератури з такими характеристиками:
1. Визначення ставки заробітної плати
Згідно з Наказом №557, посаду вчителя вищої кваліфікаційної категорії віднесено до 14 тарифного розряду ЄТС.
Ставка заробітної плати:
2,42 × 3470 грн × 1,40 = 11 755,80 грн.
2. Підвищення за педагогічне звання
За педагогічне звання «вчитель-методист» ставка підвищується на 15%.
11 755,80 грн × 1,15 = 13 519,17 грн.
Це – базова ставка, від якої надалі розраховуються всі надбавки й доплати.
3. Оплата за педагогічне навантаження (20 годин)
Норма навантаження – 18 годин на тиждень.
13 519,17 грн × 20 / 18 = 15 021,30 грн.
4. Надбавки та доплати
Перевірка письмових робіт (20%)
13 519,17 × 20% × 20 / 18 = 3 004,26 грн.
Класне керівництво (25%)
13 519,17 × 25% = 3 379,79 грн.
Завідування навчальним кабінетом (13%)
13 519,17 × 13% = 1 757,49 грн.
Надбавка за вислугу років (30%)
13 519,17 × 30% × 20 / 18 = 4 506,39 грн.
Надбавка за престижність праці (30%)
13 519,17 × 30% × 20 / 18 = 4 506,39 грн.
Доплата за сертифікацію (20%)
13 519,17 × 20% × 20 / 18 = 3 004,26 грн.
Доплата за роботу в інклюзивному класі (20%)
(10 годин із 20)
13 519,17 × 20% × 10 / 18 = 1 502,13 грн.
Доплата за несприятливі умови праці
2600 грн × 20 / 18 = 2 888,89 грн.
Загальний розмір нарахованої зарплати
Сукупна сума нарахованої заробітної плати становить:
15 021,30 + 3 004,26 + 3 379,79 + 1 757,49 + 4 506,39 + 4 506,39 + 3 004,26 + 1 502,13 + 2 888,89 = 39 570,90 грн.
Цей приклад демонструє максимально насичений набір надбавок і доплат, передбачених чинним законодавством. Фактична зарплата конкретного вчителя у 2026 році залежатиме від:
Саме підвищення базового окладу ЄТС та 40% зростання ставок педагогів формують основу для подальшого зростання доходів освітян у наступні роки.
У наведеному прикладі використано таблицю Єдиної тарифної сітки (ЄТС) з урахуванням мінімального посадового окладу 3470 грн та підвищення ставок педагогічних працівників на 40% з 1 січня 2026 року.
Щоб визначити власний розмір заробітної плати у 2026 році, достатньо:
Підсумовуючи, у 2026 році оновлення ЄТС та підвищення посадових окладів вимагають термінового перегляду штатних розписів, щоб відобразити нові показники та забезпечити правильне нарахування зарплати. Водночас уряд акцентує на необхідності збереження міжпосадової диференціації: якщо розрахована зарплата працівника виявляється нижчою за мінімальну, установи зобов’язані здійснити доплату до рівня МЗП. Усі підвищення повинні проводитися в межах передбаченого бюджету на оплату праці, що гарантує збалансованість фінансування та справедливість нарахувань для всіх категорій бюджетників.
Читайте більше:
Мінімальна заробітна плата у 2026 році
Держбюджет-2026 прийнято! Нові розміри зарплатних показників
Єдина тарифна сітка: які оклади будуть у 2026 році для бюджетників
Доплата до мінімальної зарплати – 2026: правила нарахування та практичні приклади
Все про Держбюджет-2026: мінімалка, ПСП, індексація, ліміти для ФОП і нові правила бронювання

Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
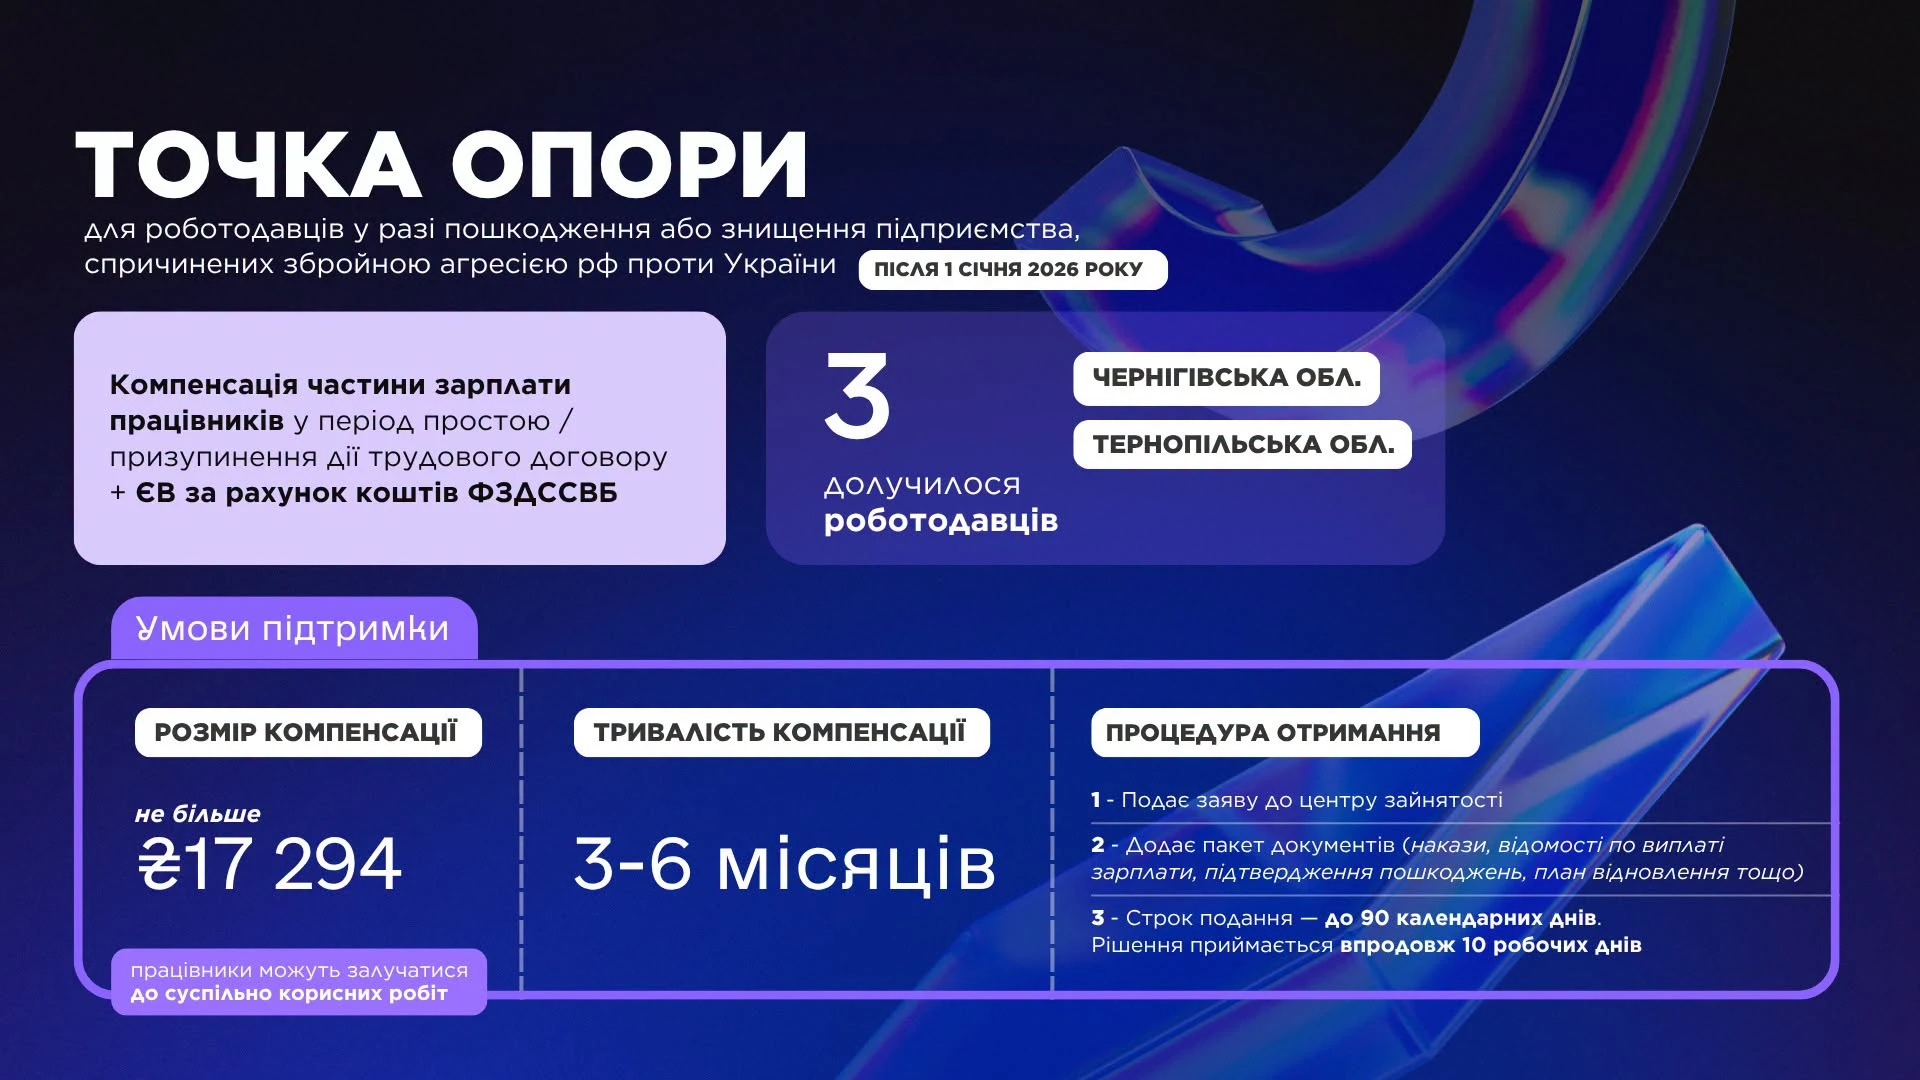
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною