
Експерт
Олена ОниськоЕкономіст із понад 15 роками досвіду в податковому, бухгалтерському, кадровому обліку. Редакторка сервісу «Документів»


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Мінфін наказом №400 вніс зміни до форми податкової накладної та Порядку її заповнення, які запрацювали з 1 жовтня 2024 року. Зміни, зокрема, стосуються податкових накладних з типом причини «13». У статті розповідаємо, як заповнити таку податкову накладну, а також наводимо зразок заповнення
Мінфін наказом від 09.08.2024 №400 «Про внесення змін до деяких нормативно-правових актів Міністерства фінансів України» (далі – Наказ №400) вніс зміни до форми податкової накладної (ПН), а також до самого Порядку заповнення податкової накладної, який затверджений наказом Мінфіну від 31.12.2015 №1307 (далі – Порядок №1307).
Пропонуємо розглянути порядок заповнення «компенсуючих» зведених податкових накладних.
Так, відповідно до п. 11 Порядку №1307 у разі нарахування податкових зобов’язань відповідно до п. 198.5 та п. 199.1 Податкового кодексу України (ПКУ) платник податку складає окремі зведені податкові накладні за товарами / послугами, необоротними активами, які призначаються для їх використання / починають використовуватися:
1) в операціях, що не є об’єктом оподаткування;
2) в операціях, звільнених від оподаткування;
3) в операціях, що здійснюються платником податку в межах балансу платника податку, у тому числі передача для невиробничого використання, переведення виробничих необоротних активів до складу невиробничих необоротних активів;
4) в операціях, що не є господарською діяльністю платника податку.
Такі зведені податкові накладні складаються не пізніше останнього дня звітного (податкового) періоду.
У разі складання зведеної податкової накладної у графі «Зведена податкова накладна» зазначається код ознаки:
У зведених податкових накладних, у яких зазначено код ознаки 1 або 2 вказується наступна інформація:
Рядок «Податковий номер платника податку або серія (за наявності) та номер паспорта» не заповнюється.
У верхній лівій частині ПН зазначається відповідний тип причини згідно п. 8 Порядку №1307:
Так, відповідно до п. 16 Порядку №1307 у разі складання зведених податкових накладних, особливості заповнення яких викладені у п. 11 Порядку №1307, у графі 2 платник зазначає дати складання та порядкові номери податкових накладних, складених на такого платника податку при постачанні йому товарів / послуг, необоротних активів, за якими він визначає податкові зобов’язання відповідно до пункту 198.5 та пункту 199.1 ПКУ.
При цьому у податкових накладних, складених у зв’язку з використанням виробничих або невиробничих засобів, інших товарів /послуг не в господарській діяльності, у яких відповідно до п. 8 Порядку №1307 зазначено тип причини 13, у графі 2 також зазначається опис (номенклатура) товарів / послуг постачальника (продавця).
Тобто в таких зведених податкових накладних в графі 2 потрібно вказувати лише дати і номери «вхідних» податкових накладних. Наводити опис товарів / послуг не потрібно.
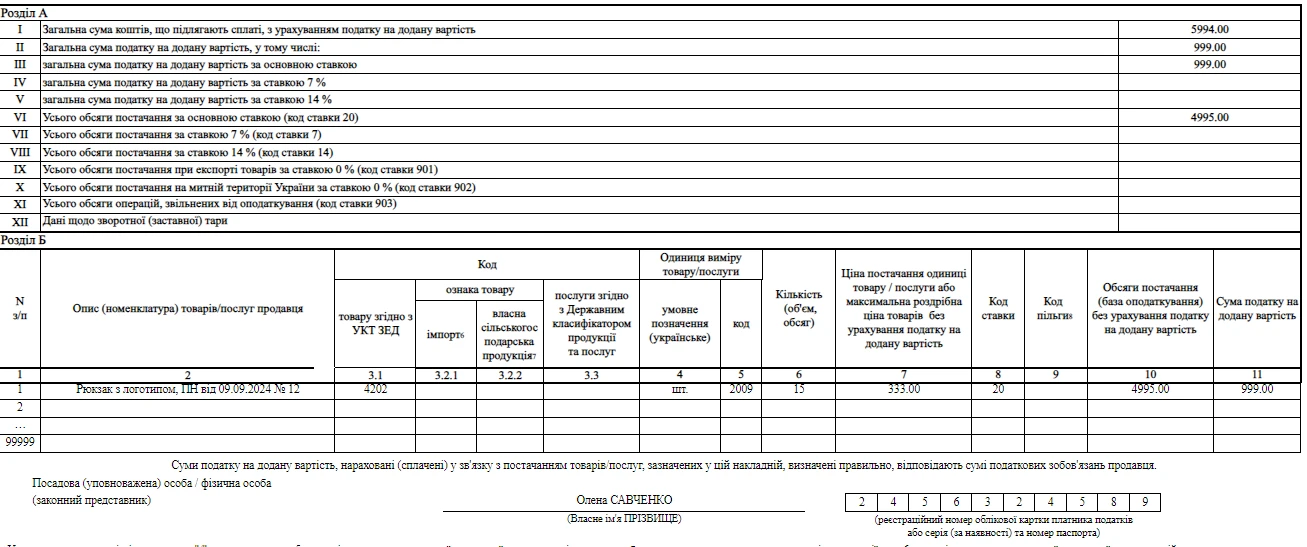
Розглянемо ситуацію. У вересні 2024 року ТОВ придбало 15 рюкзаків з логотипом компанії, які в жовтні 2024 року були передані співробітникам компанії в межах мотиваційної політики.
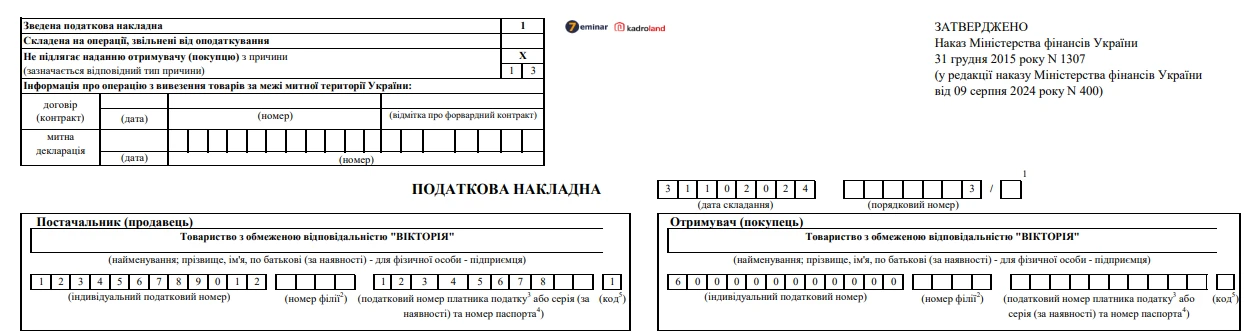
Відповідно до п. 11 Порядку №1307 верхня частина «компенсуючої» зведеної податкової накладної буде виглядати так:
В свою чергу, у відповідності до п. 16 Порядку №1307 таблична частина розділів А і Б податкової накладної буде мати такий вигляд:
Завантажуйте шаблон та зразок компенсуючої податкової накладної з типом причини «13» за посиланням.
Одинокі матері, які виховують дитину з інвалідністю, мають право на розширену додаткову соціальну відпустку, оскільки закон передбачає сумування підстав для її надання. У такому випадку застосовується підвищена тривалість відпустки. Вона може сягати до 17 календарних днів на рік

Неоформлений працівник може створити для роботодавця одразу кілька видів відповідальності. Під час перевірки ДПС можуть виявити не лише порушення трудового законодавства, а й проблеми з ПДФО, військовим збором, ЄСВ та податковою звітністю – із різними санкціями
Податковий кодекс передбачає штрафи за порушення порядку взяття на облік, реєстрації змін або подання облікових даних до контролюючих органів. Для самозайнятих осіб базовий штраф становить 340 грн, а для юридичних осіб та окремих інших платників – 1020 грн. Якщо порушення не усунуто або аналогічне порушення вчинено повторно протягом року, суми штрафів зростають удвічі. Зокрема, відповідальність може наставати за неподання документів у встановлені строки, подання їх із помилками чи неповному обсязі, а також за ненадання відомостей про відповідальних за бухгалтерський облік і податкову звітність осіб
Майно, яке подружжя ділить після розлучення, не вважається оподатковуваним доходом, якщо воно отримане внаслідок поділу спільної сумісної власності. Тож із квартири, автомобіля чи коштів, отриманих під час такого поділу, не потрібно сплачувати ПДФО та військовий збір, а подавати декларацію лише через це також не доведеться
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
Оскільки в чоловіка і жінки, які проживають однією сім’єю без реєстрації шлюбу, не виникає прав та обов’язків подружжя, то грошові перекази між таким чоловіком та жінкою в розумінні ПКУ слід розглядати як інший дохід, який включається до загального місячного (річного) оподатковуваного доходу платника податків та оподатковується податком на доходи фізичних осіб і військовим збором на загальних підставах

Із 1 січня 2027 року батьки та інші особи, які постійно доглядають за дітьми з інвалідністю, зможуть раз на рік отримувати до двох тижнів тимчасового відпочинку від догляду. На цей період дитину має прийняти відповідний надавач соціальної послуги, щоб родина могла перепочити та відновитися. За словами голови Комітету Верховної Ради Галини Третьякової, для запуску такої послуги держава має забезпечити підготовлених фахівців, безпечні умови та належну інфраструктуру

В Україні пропонують запровадити право на інформаційний спокій – можливість не відповідати на робочі дзвінки та повідомлення у вихідні й неробочий час. Таку норму планують передбачити у проєкті нового Цивільного кодексу, разом із правом на забуття для непублічних осіб

Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк

Податкова отримує інформацію про перевізників не лише з їхньої звітності, а й із даних митниці, прикордонної служби та інших державних органів. Кожен перетин кордону транспортним засобом залишає цифровий слід, який ДПС може зіставити з податковими деклараціями, кадровими документами та обліком доходів. Саме так виявляють неоформлених водіїв, приховану готівкову виручку та заниження доходів від перевезень. Наслідками можуть стати донарахування податків, штрафи, а для платників єдиного податку – навіть втрата права на спрощену систему

Для військовослужбовців під час воєнного стану діють окремі правила надання основних, додаткових, сімейних та навчальних відпусток. Зокрема, із 22 вересня 2025 року законодавство передбачає право на щорічну основну відпустку тривалістю до 30 календарних днів, причому безперервна частина має становити щонайменше 15 днів. Конкретні строки визначає командування з урахуванням службової необхідності та оперативної обстановки, однак гарантовані 15 днів можуть не надаватися лише за бажанням самого військовослужбовця

Податкова служба роз’яснила, що зняття ФОП з обліку відбувається після державної реєстрації припинення діяльності, проведення перевірки та остаточних розрахунків. Обов’язковою умовою є відсутність податкового боргу та заборгованості з єдиного внеску. До повного погашення зобов’язань процедура не завершується

ДПС надала роз'яснення щодо ризиків втрати податкового кредиту з ПДВ у ситуаціях, коли генеральний підрядник надав детальні акти приймання виконаних будівельних робіт (форми КБ-2в та КБ-3) із повним розшифруванням послуг і матеріалів, проте в податковій накладній зазначив лише узагальнену назву робіт

Адвокат Ганна Лисенко пояснила, які кроки має зробити роботодавець медзакладу після набрання чинності новою постановою КМУ №1158. За її рекомендаціями, недостатньо формально затвердити порядок дій на випадок повітряної загрози – необхідно визначити конкретний алгоритм для працівників, безпечні приміщення та найближчі укриття. Також роботодавцю варто заздалегідь визначити процеси, які не можна безпечно зупинити, і відповідальних за переміщення людей, які не можуть зробити це самостійно

Для агровиробників прифронтових територій у 2027 році планують змінити акценти державної підтримки, зокрема передбачити компенсації за знищені або незiбрані посіви та інші адресні програми. Окремо опрацьовується питання звільнення агровиробників прифронтових територій від мінімального податкового зобов’язання (МПЗ). Відповідні законодавчі ініціативи щодо зміни підходів до обчислення МПЗ для сільгоспвиробників прифронтових територій уже зареєстровані у Верховній Раді

Фізичні особи, які під час воєнного стану надають послуги з перевезення для потреб ЗСУ та підрозділів територіальної оборони, мають особливі правила оподаткування компенсації за пальне. Відповідно до п.п. 69.7 підрозд. 10 розд. ХХ ПКУ, сума відшкодування вартості використаного пального не включається до загального оподатковуваного доходу фізособи. Тому з такої компенсації ПДФО не утримується

На підставі поданої ФОП заяви, із зазначеними відомостями про неї, здійснюється реєстрація ФОП як платника єдиного податку шляхом внесення відповідних записів до реєстру платників єдиного податку, то контролюючий орган не може здійснити реєстрацію ФОП як платника єдиного податку у разі подання нею заяви в якій відсутня одна з обов’язкових відомостей, яка необхідна для занесення до реєстру платників єдиного податку

30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення