☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Електронний договір – це повноцінна юридична угода, що прирівнюється до письмового договору відповідно до Закону №675 та положень ЦКУ, і набуває сили за умови дотримання істотних умов і правил підписання. Для надійності правочину ключовими є механізми електронної ідентифікації та підпису (зокрема кваліфікований електронний підпис – КЕП), а також чіткий порядок укладення й обміну електронними повідомленнями. Правильне оформлення, збереження підтверджень і використання КЕП значно знижують ризик оскарження договору та підвищують ймовірність визнання електронних документів доказами в суді
Що таке електронний договір
Електронний договір – це домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов’язків, яка оформлена в електронній формі (Закон України від 03.09.2015 №675-VIII «Про електронну комерцію», далі – Закон №675).
При цьому Цивільний кодекс України (далі – ЦКУ) прямо визначає, що договір, укладений із використанням інформаційно-комунікаційних систем за згодою сторін, вважається укладеним у письмовій формі. Таким чином, електронний договір прирівнюється до традиційного письмового документа та має повну юридичну силу.
Укладати його можна як у формі окремого електронного документа, так і в спрощеній формі – шляхом обміну електронними повідомленнями, підтвердженням замовлення на сайті тощо.
Як і класичний договір, електронний повинен містити всі істотні умови для відповідного виду правочину. Недотримання цих вимог може призвести до визнання договору неукладеним або недійсним. Зміст електронного договору може містити порядок його укладення, правила обміну електронними повідомленнями, технічні засоби ідентифікації сторін та інші умови, важливі для виконання домовленостей.
Вимоги щодо оформлення договору. Особливості електронного варіанту
Електронний договір повинен містити усі істотні умови для відповідного виду правочину. Якщо їх не буде визначено, договір може бути визнаний неукладеним або недійсним.
Крім істотних умов, передбачених ЦКУ, електронний договір може включати:
Таким чином, вимоги до електронного договору є не менш суворими, ніж до класичного письмового.
Підписання електронного договору
Підписання електронного договору забезпечує ідентифікацію підписанта, підтвердження його згоди з умовами та цілісність документа. Відповідно до Закону №675 моментом підписання електронного договору є використання:
Укладення та підтвердження договору
Пропозиція укласти договір може бути зроблена шляхом розміщення оферти онлайн або надсилання електронного повідомлення.
Акцепт може надаватися шляхом заповнення електронної форми, надсилання відповіді чи вчинення дій, що свідчать про прийняття пропозиції, якщо зміст таких дій чітко роз’яснено в інформаційній системі, в якій розміщено таку пропозицію.
З моменту отримання відповіді електронний договір вважається укладеним. При цьому продавець (виконавець) зобов’язаний підтвердити отримання замовлення, а споживач має отримати підтвердження укладення правочину у формі електронного документа, квитанції, чека або іншого документа.
Визнання електронних документів в суді
Електронні документи, пов’язані з електронним правочином, можуть бути подані як докази сторонами та іншими особами, які беруть участь у судовому розгляді справи. Доказами є будь-які дані, на підставі яких суд встановлює наявність або відсутність обставин, що мають значення для справи. Ці дані встановлюються такими засобами, як: письмовими, речовими та електронними доказами (ст. 76 Цивільного процесуального кодексу України, далі – ЦПК).
Письмовими доказами є документи (крім електронних документів), які містять дані про обставини, що мають значення для правильного вирішення спору (ч. 1 ст. 95 ЦПК).
Електронними доказами є інформація в електронній (цифровій) формі, що містить дані про обставини, які мають значення для справи (зокрема, електронні документи, графічні зображення, відео- та звукозаписи, веб-сторінки, повідомлення, бази даних тощо). Такі докази можуть подаватися в оригіналі або в електронній копії, на яку накладено кваліфікований електронний підпис.
Паперова копія електронного доказу не є письмовим доказом, але може бути використана за умови посвідчення у порядку, передбаченому законом (ст. 100 ЦПК).
Аналогічні положення містяться у Господарському процесуальному кодексі України та Кодексі адміністративного судочинства України. Таким чином, електронні докази визнаються окремим видом доказів, нарівні з письмовими.
Електронні договори — це сучасний та зручний спосіб оформлення правочинів, що дозволяє прискорити ділові процеси без втрати юридичної сили документів. Вони прирівнюються до письмових договорів, визнаються судами та забезпечують належний захист прав сторін.
Джерело: Мін'юст
Читайте більше:
Як правильно оформити первинку: податкові та мовні норми 2025 року
Факсиміле у документах: коли (не)дозволено та як уникнути ризиків
Первинні документи на підприємстві
Односторонній підпис первинних документів: Кабмін пропонує суттєве спрощення для бізнесу
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
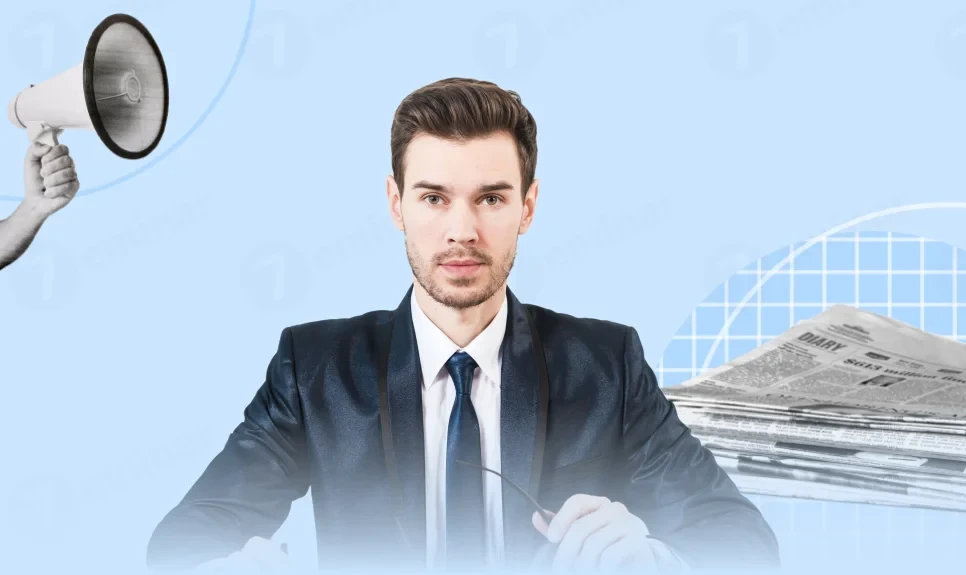
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів