☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Зміни у законодавстві
14.10.2024
Головні бухгалтерські новини минулого тижня (07.10-11.10.2024)
У випуску дізнаєтесь: законопроєкт про підвищення податків прийнято & заблоковано; чи зміниться індексація у листопаді; Мінфін вніс зміни до НП(С)БО 21 «Вплив змін валютних курсів»; Кабмін створює комісію для аудиту критично важливих підприємств: бронювання на паузі; банки надаватимуть дані Нацполіції для боротьби з «дропами» тощо
- Чи зміниться індексація у листопаді
- Мінфін вніс зміни до НП(С)БО 21 «Вплив змін валютних курсів»
- Експериментальний проєкт з управління податковими ризиками в Україні
- Кабмін створює комісію для аудиту критично важливих підприємств: бронювання на паузі
- Мобілізацію обмежено придатних 18-25-річних заборонено
- Банки надаватимуть дані Нацполіції для боротьби з «дропами»
Законопроєкт про підвищення податків прийнято & заблоковано
10 жовтня 2024 року ВР прийняла загалом у другому читанні законопроєкт №11416–д про підвищення податків. На жаль, всі позитивні для платника податків пропозиції, які напрацював Податковий комітет до другого читання, не були підтримані. Про це повідомляє Данило Гетманцев у своєму тг-каналі. Ці пропозиції могли пом’якшити наслідки підвищення військового збору, зокрема, опозиція не підтримала:
- пільги для ФОП щодо несплати ВЗ під час перебування на лікарняному або у відпустці;
- пільги щодо несплати ВЗ, якщо ФОП зареєстрований на тимчасово окупованих територіях або на територіях бойових дій;
- відстрочку щодо сплати ВЗ за перший місяць, в якому закон набув чинності, а також незастосування штрафів за несплату ВЗ за жовтень;
- незастосування ставки 5% з доходів, що підлягають річному декларуванню за результатами 2024 року (важливо для ФОП на загальній системі та іноземних доходів);
- скасування обов’язку сплати ВЗ, якщо ФОП припинив свою підприємницьку діяльність в період з 1 жовтня до набуття чинності Закону;
- можливість зарахування ВЗ при обрахунку МПЗ для платників ЄП, для яких запроваджується ВЗ;
- чіткий алгоритм дій для податкових агентів щодо виплачених авансів із зарплат у зв’язку з переходом до нової ставки всередині поточного місяця;
- звільнення від сплати ВЗ електронних резидентів (е-резидентів).
Які зміни на нас очікують у зв’язку з прийнятим ВР Закону:
- підвищення з дня набуття чинності Закону ставки військового збору з 1,5% до 5% для найманих працівників (для військовослужбовців ЗСУ, СБУ, СЗР, ГУР МО, Нацгвардії, прикордонників, УДО та ДССЗЗІ ставку залишили 1,5%, та залишили звільнення для тих, хто виконує бойові завдання);
- встановлення з 1 жовтня 2024 року військового збору для всіх ФОПів І, ІІ та ІV груп у розмірі 10% від 1 розміру мінімальної зарплати (тобто 800 гривень щомісяця);
- встановлення з 1 жовтня 2024 року військового збору в розмірі 1% від доходу для всіх ФОПів та юросіб ІІІ групи єдиного податку;
- повернення до щомісячної замість квартальної об’єднаної звітності з ПДФО, ВЗ та ЄСВ з 1 січня 2025 року;
- підвищення ставки податку на прибуток для банків до 50% за 2024 рік;
- підвищення ставки податку на прибуток для фінансових установ (крім страховиків) з 2025 року;
- встановлення щомісячних авансових внесків з податку на прибуток (якщо власник юрособа) та ПДФО (якщо власник фізособа) для кожної АЗС у розмірі від 30 до 60 тис. грн;
- прив’язка авансових внесків з податку на прибуток для обмінників до євро;
- підвищення на 14% мінімального податкового зобов’язання для с/г земель та встановлення мінімальної суми такого зобов'язання за 1 га (1400 гривень для ріллі);
- втрата спрощеної системи для IV групи, якщо борг з мінімального податкового зобов'язання понад 2 квартали;
- підвищення ставки рентної плати на видобуток щебню, піску та каоліну;
- підвищення мінімальних роздрібних цін на вина та виноробну продукцію (коньяки та вермути) на 50%;
- звільнення від оподаткування коштів, нарахованих за програмою «Національний кешбек»;
- звільнення від ПДФО іноземної допомоги, яку отримують громадяни в інших країнах щодо тимчасового захисту (за 2022, 2023 та наступні роки до кінця воєнного стану).
Внаслідок прийняття змін постане дуже багато практичних запитань щодо реалізації Закону. Але не все так однозначно. Адже 10 жовтня сталася одна несподіванка. Депутат Олексій Гончаренко зареєстрував блокуючу постанову у ВРУ щодо законопроєкту №11416-д. Він подав проєкт постанови, метою якого є скасування рішення ВРУ від 10.10.2024 про прийняття у другому читанні змін до ПКУ.
Поки цей проєкт Постанови не розгляне ВРУ та не прийме рішення про підтримку або скасування, підписання законопроєкту №11416-д спікером ВРУ та президентом буде заблоковано.
Тож процес підписання затягується. Слідкуємо за подальшим розвитком подій, інформуємо вас про всі зміни і чекаємо на текст Закону. Правок, які були внесені, багато, і вони технічно ускладнюють впровадження змін. Тому 16 жовтня, спираючись на інформацію, яку маємо та експертний досвід наших лекторів, будемо роз’яснювати вплив підвищення податків на облік та оподаткування. Реєструйтеся на онлайн-конференцію «ВЗ із доходів «єдинників» і зарплати працівників, ПДВ за новими правилами, індексація та лікарняні у жовтні» безкоштовно за посиланням.
Чи зміниться індексація у листопаді
З’явився індекс інфляції за вересень 101,5%. Він вплине на поточну індексацію у листопаді.
Отже, сума індексації у листопаді, якщо базовий місяць:
- січень 2024 р. – 115,06 грн;
- лютий 2024 р. – 105,98 грн;
- березень 2024 р. – 109,01 грн;
- квітень 2024 р. – 102,95 грн;
- травень 2024 р. – 133,23 грн.
Отже, порівняно з жовтнем, з’явився новий базовий місяць у 2024 році – травень. Тобто, для прикладу, якщо підвищення окладу відбулося у травні 2024-го, поточна індексація на суму 133,23 грн вперше з’явиться у листопаді.
Водночас, якщо у Вас базовий місяць січень – квітень 2024 року, сума поточної індексації у листопаді, порівняно із жовтнем, не зміниться.
Колеги, маємо для вас чудового помічника – калькулятор індексації зарплати. Не витрачайте час на складні розрахунки, наш калькулятор порахує індексацію за вас. Вам потрібно лише заповнити розмір зарплати працівника, базовий місяць та період нарахування індексації.
Мінфін вніс зміни до НП(С)БО 21 «Вплив змін валютних курсів»
До НП(С)БО 21 наказом від 24.09.2024 № 460 «Про внесення змін до Національного положення (стандарту) бухгалтерського обліку 21 «Вплив змін валютних курсів»» Мінфін вніс зміни з метою узгодження національних стандартів із міжнародними. Зокрема, уточнено порядок відображення операцій в іноземній валюті та визначено основні характеристики монетарних і немонетарних статей.
Відбулися такі зміни:
1. П. 5 НП(С)БО 21 викладено в новій редакції:
«Операції в іноземній валюті під час первісного визнання відображаються у валюті звітності шляхом перерахунку суми в іноземній валюті із застосуванням валютного курсу на початок дня, дати здійснення господарської операції (дати визнання активів, зобов’язань, власного капіталу, доходів і витрат). Підприємство може операції з безготівкових розрахунків в іноземній валюті відображати у валюті звітності в сумі, визначеній в документах банку, з урахуванням особливостей застосування банком валютного курсу на дату здійснення господарської операції».
2. У п. 7 НП(С)БО 21 передбачено, що основною характеристикою монетарної статті є право отримувати (або зобов’язання надати) фіксовану (або визначену) суму грошей або їх еквівалентів. А основною характеристикою немонетарної статті є відсутність права отримувати (або зобов’язання надати) фіксовану (або визначену) суму грошей чи їх еквівалентів.
Наказ набуде чинності з дня його офіційного опублікування. Станом на 10.10.2024 не опублікований.
Експериментальний проєкт з управління податковими ризиками в Україні
Для швидкого та точного визначення податковими органами наявності ризику порушення законодавства у платників податків в Україні створено експериментальний проєкт з управління податковими ризиками (комплаєнс-ризиками). Основна ідея – це автоматизована система, яка аналізує дані та допомагає уникнути помилок у сплаті податків, що покращує взаємодію між державою та бізнесом.
Як він працює?
- Автоматичний аналіз даних
- ДПС збирає інформацію про діяльність платників податків з різних джерел, з декларацій, звітів, банків. Ця інформація надходить до автоматизованої системи, яка аналізує її за допомогою спеціальних алгоритмів.
- Виявлення ризиків
- Система автоматично оцінює, чи є ризик, що платник податків може порушити законодавство, наприклад, не сплатить податки вчасно або задекларує неправильні дані. Якщо ризик виявлено, це фіксується в системі, і податкові органи отримують сигнал для подальшої перевірки.
- Мінімізація втручання
- Якщо ризики незначні або відсутні, платник податків взагалі може не стикатися з перевірками. Це важливо для бізнесу, оскільки дає змогу зменшити кількість непотрібних перевірок і сконцентруватися на своїй діяльності.
- План дій
- Якщо система виявляє серйозні ризики, податкові органи можуть запропонувати консультації або заходи для їх усунення, а також за потреби здійснюється податковий контроль.
Кабмін створює комісію для аудиту критично важливих підприємств: бронювання на паузі
КМУ 8 жовтня ухвалив рішення створити комісію та провести аудит прийнятих рішень щодо визначення підприємств, установ, організацій критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період.
До 15 листопада працюватиме комісія, до складу якої увійдуть обласні (Київська міська) держадміністрації та територіальні ТЦК. Про результати проведеного аудиту Комісія проінформує Мінекономіки.
Якщо виявиться, що були випадки необґрунтованого бронювання, відстрочку анулюють. Крім того, до 15 листопада 2024 року зупиняється дія положень Критеріїв та порядку, за якими здійснюється визначення підприємств, установ та організацій, які є критично важливими для:
- функціонування економіки та забезпечення життєдіяльності населення в особливий період;
- забезпечення потреб Збройних Сил, інших військових формувань в особливий період, затверджених постановою Кабінету Міністрів України від 27.01.2023 № 76 щодо повноважень центральних органів виконавчої влади (крім міністерств), інших державних органів, обласних, Київської міської держадміністрацій (військових адміністрацій) визначати підприємства, установи, організації критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період.
Тобто, до цієї дати розглядати документи та приймати рішення щодо визначення підприємства критично важливим зможуть лише міністерства.
До речі, 15 жовтня будемо розбиратися з умовами проведення аудиту критично важливих підприємств і анулювання бронювання на онлайн-форумі «ВЗ 1,5% або 5% для зарплати, лікарняних, відпускних & Зарплатний звіт за 3 квартал & Нові умови для бронювання». Реєструйтеся безкоштовно за посиланням.
Мобілізацію обмежено придатних 18-25-річних заборонено
9 жовтня Верховною Радою прийнято законопроєкт № 11379-д, що забороняє мобілізацію громадян віком 18-25 років, які є обмежено придатними до служби або не проходили строкову службу. Тепер призов таких осіб можливий лише за їх власною згодою. Законопроєкт забороняє мобілізацію не лише обмежено придатних від 18 до 25 років, але й тих, хто не пройшов строкову службу або не закінчив військову кафедру.
Нагадаємо, що після ухвалення в Раді закон підписує спікер і далі його надсилають на підпис Президенту. Після підпису Президента та опублікування закону він набуває чинності.
Банки надаватимуть дані Нацполіції для боротьби з «дропами»
8 жовтня ВРУ прийняла у другому читанні та загалом законопроєкт № 11043 про внесення змін до деяких законів України щодо удосконалення функцій НБУ з державного регулювання ринків фінансових послуг.
Нагадаємо, що у законопроєкті міститься обов’язок банків та інших фінансових установ надавати інформацію за запитом Нацполіції, як-от: дані фінансових операцій та напрями, куди кошти перераховувалися. Це, зокрема, створюється для боротьби з неналежними користувачами карток, так званими «дроперами», які надають свої картки зловмисникам для перерахування вкрадених коштів.
До чого готуватися, якщо законопроєкт № 11043 буде ухвалено? Хоча норми законопроєкту спрямовані на учасників ринку платіжних послуг, він безпосередньо вплине на всіх, хто здійснює перекази. Це стосується в тому числі Р2Р-платежів.
Зазначений документ є логічним доповненням до тих обмежень, що набули чинності з 1 жовтня. Нагадаємо, що НБУ на півроку встановив ліміт у сумі 150 тис. грн на місяць для фізосіб, які надсилають гроші з картки на картку. Обмеження поширюється на суму вихідних переказів за всіма рахунками клієнта, відкритими в одному банку, на рахунки інших фізичних осіб.
Законопроєкт № 11043 може призвести до того, що практично будь-яка платіжна операція, ймовірно, буде визнана потенційно незаконною. Тому, що зростання відповідальності за порушення для учасників платіжного ринку стимулюватиме їхню підозрілість щодо клієнтів. Отже, всі сумнівні операції краще заблокувати, ніж отримати багатомільйонний штраф від НБУ.
Крім цього, дані про платежі та перекази в будь-який момент можуть опинитися в розпорядженні Нацполіції. Отже, перешкод для Р2Р-переказів стає дедалі більше. Причому для одержувача коштів практично кожен платіж може обернутися не лише блокуванням рахунку, а й пильною увагою з боку правоохоронних органів.
Транспорт у діяльності
14.09.2026
Нові Ліцензійні умови для перевізників: які вимоги готують
В Україні готують оновлення Ліцензійних умов для автомобільних перевізників, які мають наблизити правила доступу до ринку до європейської практики. Серед ключових вимог – бездоганна ділова репутація, належний фінансовий стан, професійна компетентність та оновлені вимоги до матеріально-технічної бази. Важливою зміною стане запровадження ролі менеджера з перевезень, який нестиме реальну відповідальність за організацію та контроль роботи перевізника
Податкова та фінзвітність
14.09.2026
Податкова декларація з плати за землю: порядок подання і заповнення
Декларація із плати за землю подається на вибір платника або раз на рік або кожного місяця. У цій статті розглянемо, хто має подавати таку декларацію, а хто звільнений від її подання, в який спосіб подати та як заповнити декларацію

Інвентаризація
14.09.2026
Делегування права підпису касових ордерів та особливості інвентаризації каси
У матеріалі розглядаються три ключові питання ведення касових операцій відповідно до Положення НБУ №148: можливість делегування права підпису касових ордерів іншим працівникам (окрім головного бухгалтера) за наказом керівника із дотриманням вимог щодо матеріальної відповідальності; порядок здачі готівкової виручки в банк нештатними працівниками через договори аутстафінгу (лізингу) персоналу із ліцензованих компаній; а також обов’язковість застосування затвердженої форми акта інвентаризації готівки (Додаток 7 до Положення №148) під час проведення будь-яких щомісячних або позапланових ревізій каси, а не лише річних
Військовий облік
14.09.2026
У Резерв+ застарілі дані: що можна виправити онлайн, а коли звертатись до ТЦК у 202 році
У Резерв+ можна самостійно змінити лише окремі персональні дані, тоді як більшість відомостей надходить із реєстру «Оберіг» та інших державних реєстрів. Якщо в застосунку відображається стара адреса, неправильна інформація про освіту, стан здоров’я чи інші неактуальні відомості, їх потрібно виправляти через відповідну установу, зокрема ТЦК та СП. Для цього можуть знадобитися документи, що підтверджують актуальні дані
ФОП
14.09.2026
Завищення доходу в декларації ФОП 2 групи: чи потрібно та як виправити у 2026 році
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?
ІТ, Дія Сіті, Дефенс Сіті
14.09.2026
Сумісник на 0,5 ставки у резидента «Дія Сіті»: чи можна застосовувати ПДФО 5% та пільгове ЄСВ
Режим «Дія Сіті» передбачає особливі правила оподаткування виплат працівникам, зокрема застосування ставки ПДФО 5% до зарплати за трудовим договором. При цьому робота спеціаліста за зовнішнім сумісництвом на 0,5 ставки та фактичний розмір його місячної винагороди самі по собі не позбавляють компанію права на пільгове оподаткування. Аналогічно, для ЄСВ резидент «Дія Сіті» за дотримання встановлених законом критеріїв нараховує внесок у розмірі мінімального страхового внеску за кожну застраховану особу
Відстрочки, ВЛК
14.09.2026
Автопродовження відстрочки не відбулось: у 2026 році необхідно звертатись у ЦНАП
Автоматичне продовження відстрочки від мобілізації працює лише за умови, що всі необхідні дані містяться та коректно відображаються у державних реєстрах. Найчастіше проблеми виникають у багатодітних батьків, осіб, які доглядають за родичами, або громадян, чиї рідні мають інвалідність. Якщо система не підтверджує право на відстрочку автоматично, громадянину доведеться звертатися до ЦНАПу з підтвердними документами
Ліцензії та дозволи
14.09.2026
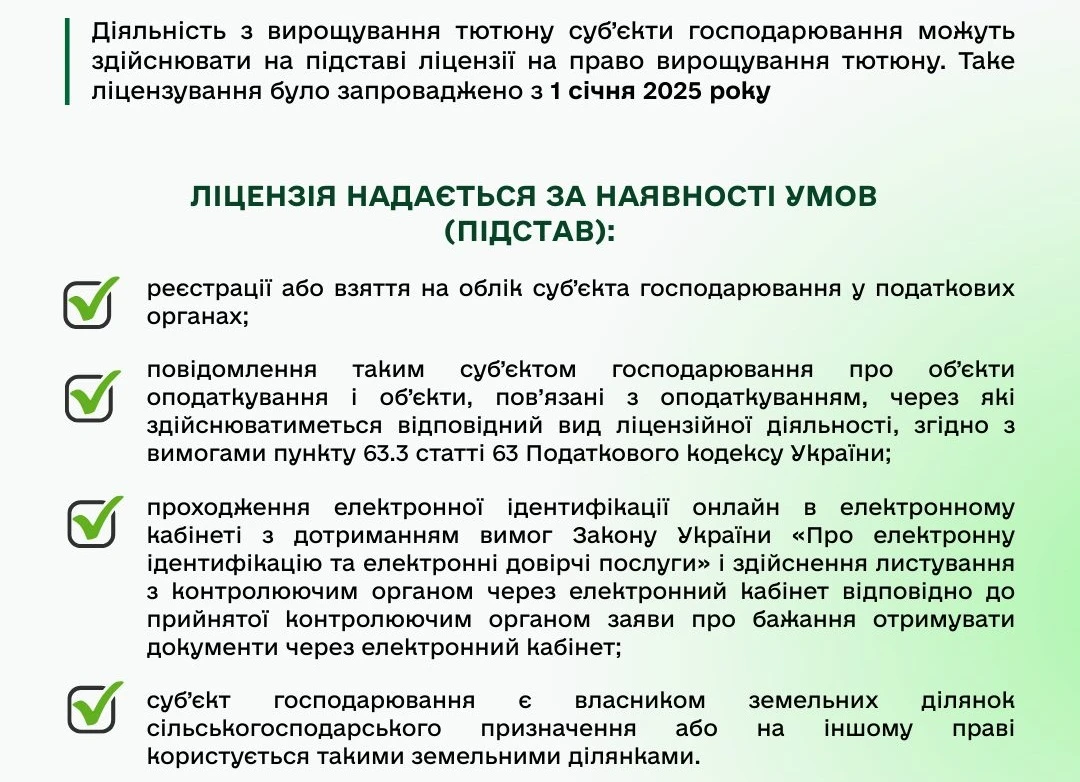
Вирощування тютюну та обіг тютюнової сировини: чи потрібна ліцензія у 2026 році
Суб’єкт господарювання, який планує здійснювати діяльність з вирощування тютюну та реалізовувати тютюнову сировину іншому суб’єктові господарювання повинен отримати ліцензію на право вирощування тютюну
ІТ, Дія Сіті, Дефенс Сіті
14.09.2026
ПДФО з лікарняних штатних працівників і гіг-контрактера: коди сплати у 2026 році
Для резидентів Дія Сіті діє окремий код класифікації доходів бюджету для сплати ПДФО із доходів спеціалістів – 11011200. Водночас під час виплати лікарняних важливо враховувати статус отримувача та джерело фінансування виплати. Для лікарняних штатного працівника за перші п’ять календарних днів, які оплачуються роботодавцем, застосовується відповідний код залежно від виду доходу. Окремо визначається код для ПДФО з лікарняних гіг-контрактера, якщо виплата починаючи з шостого дня здійснюється за рахунок коштів Пенсійного фонду України
Лікарняні та декретні
14.09.2026
Поранення через атаку дроном у 2026 році: чи вважається травма виробничою та як діяти роботодавцю?
Працівник у робочий час отримав осколкове поранення середньої тяжкості після атаки дроном. Було надано медичну допомогу працівниками швидкої допомоги. Але через добу стан працівника погіршився, у лікарні були виявлені ускладнення, які потребують хірургічного втручання. Оформили лікарняний. Чи буде травма вважатись виробничою? Які повинні бути дії роботодавця?
ПДВ
14.09.2026
Відображення аркуша коригування до митної декларації у декларації з ПДВ: дата виписки чи реєстрації у 2026 році
Розрахунок (аркуш) коригування до митної декларації включати до податкового кредиту у декларації з ПДВ за датою виписки чи за датою реєстрації, якщо дата виписки – 24.02.2026, а дата реєстрації – 21.07.2026?
Судова практика
14.09.2026
Втрата довір’я не дорівнює особистій неприязні: коли можна звільнити працівника за п. 2 ч. 1 ст. 41 КЗпП
Верховний Суд звернув увагу, що для звільнення за п. 2 ч. 1 ст. 41 КЗпП недостатньо самої нестачі чи суб’єктивної втрати довір’я роботодавця – потрібно встановити конкретні винні дії працівника та їхній зв’язок із довіреними цінностями. Водночас у справі № 126/1682/24 від 19 серпня 2026 року ВС не визнав звільнення законним чи незаконним остаточно: постанову апеляційного суду скасовано, а справу направлено на новий розгляд
ФОП
14.09.2026
Реєстрація ФОП і податки: що важливо знати на старті в 2026 році
З моменту взяття на облік ФОП вважається таким, що перебуває на загальній системі оподаткування, якщо не подав заяву про обрання спрощеної. Для 1-ї та 2-ї груп єдиного податку діє правило з 1-го числа наступного місяця, тоді як платником єдиного податку 3-ї або 4-ї групи ФОП стає з дня державної реєстрації
ПДВ
14.09.2026
У звітному місяці не було постачань, але отримано аванс: яку ПН має скласти продавець
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
Основні засоби, МНМА
14.09.2026
Консервація ОЗ на 1 рік: чи призупиняється прискорена податкова амортизація
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Податкова та фінзвітність
14.09.2026
Продаж корпоративних прав і розірвання договору: як відобразити операцію у Ф1
ДПС пояснила, що дохід від операції з корпоративними правами виникає з моменту переходу права власності на них – незалежно від фактичного отримання продавцем коштів. Тому операцію відображають у додатку Ф1 до річної декларації за той рік, у якому відбувся перехід права власності, а фінансовий результат визначають окремо за кожним інвестиційним активом
Заробітна плата
14.09.2026
У Держпродспоживслужбі близько 6000 вакансій: ФРУ підтримує підвищення оплати праці
Федерація роботодавців України підтримує проєкт постанови, яким пропонується на період воєнного стану та шість місяців після його припинення чи скасування застосовувати до посадових окладів окремих фахівців Держпродспоживслужби додатковий коригуючий коефіцієнт у розмірі до 1,5. У ФРУ зазначають, що в службі наразі не заповнено близько 6000 вакансій, а фінансування підвищених виплат пропонується забезпечити, зокрема, за рахунок коштів спецфонду держбюджету від платних адмінпослуг
Витрати діяльності
14.09.2026
1 млн грн готівкою: чи підтверджує договір витрати на придбання корпоративних прав
ДПС пояснила, що договір купівлі-продажу корпоративних прав підтверджує факт їх придбання та договірну вартість, але сам по собі не підтверджує фактично понесені витрати. Для врахування 1 млн грн у вартості інвестиційного активу потрібні документи, що засвідчують проведення розрахунку