

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Управління ДПС пояснює, хто з фізичних осіб-підприємців повинен вести облік товарних запасів. Це стосується платників єдиного податку, що реалізують технічно складні товари, ліки, ювелірні вироби та інше
Головне управління ДПС у Київській області повідомляє, що дотримання вимог законодавства щодо обліку товарних запасів є важливим елементом прозорої підприємницької діяльності. Закон України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон № 265) у п. 12 ст. 3:
зобов’язує суб’єктів господарювання, які здійснюють розрахункові операції в готівковій чи безготівковій формі (зокрема з використанням електронних платіжних засобів), вести облік товарних запасів та реалізовувати лише ті товари, що відображені у цьому обліку.
Порядок і форма обліку для фізичних осіб – підприємців (далі – ФОП), у тому числі платників єдиного податку, встановлює центральний орган виконавчої влади, що формує державну фінансову політику. При перевірці ФОП зобов’язаний надати контролюючим органам документи (паперові чи електронні), які підтверджують облік і походження товару – наприклад:
Такі вимоги не поширюються на фізичних осіб – підприємців, які є платниками єдиного податку та не зареєстровані платниками податку на додану вартість (крім тих, які провадять діяльність з реалізації технічно складних побутових товарів, що підлягають гарантійному ремонту, а також лікарських засобів та виробів медичного призначення, ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння)
Водночас, відповідно до п. 177.10 та п. 296.1 Податкового кодексу України (далі – ПКУ), фізичні особи – підприємці на загальній системі та фізичні особи – підприємці – платники єдиного податку, які є платниками ПДВ:
зобов’язані вести облік доходів і витрат за типовими формами та в порядку, що встановлені центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику та мати підтверджуючі документи щодо походження товару. Облік доходів і витрат може вестися в паперовому та/або електронному вигляді.
Вимоги п. 296.1 ПКУ не застосовуються платниками єдиного податку третьої групи – електронними резидентами (е-резидентами).
Порядок ведення обліку товарних запасів для фізичних осіб – підприємців, у тому числі платників єдиного податку, затверджений наказом Мінфіну від 03.09.2021 №496 (далі – Порядок №496).
Зокрема, облік товарних запасів здійснюється ФОП шляхом постійного внесення до Форми ведення обліку товарних запасів (далі – Форма обліку) інформації про надходження та вибуття товарів на підставі первинних документів, які є невід’ємною частиною такого обліку (п. 1 розділу II Порядку №496).
Первинні документи, на підставі яких внесено записи до Форми обліку:
є обов’язковими додатками до такої форми.
Внесення даних до Форми обліку щодо надходження товарів на підставі первинних документів здійснюється до початку їх реалізації.
Разом з тим, пп. 5 п. 3 розділу II Порядку №496 передбачено, що у графі 8 Форми обліку зазначається загальна вартість товару відповідно до первинного документа про вибуття товарів (крім даних щодо продажу через реєстратор розрахункових операцій (далі – РРО)/програмний РРО (далі – ПРРО)).
Вибуттям товарів для цілей Порядку №496 вважається, зокрема, продаж товарів з розрахунком в безготівковій формі, який здійснено у встановлених законодавством випадках без застосування РРО/ПРРО.
Таким чином, ФОП, у тому числі платники єдиного податку другої – четвертої груп, які здійснюють продаж товарів, визначених абзацом другим п. 12 ст. 3 Закону №265, зобов’язані вести облік всіх товарних запасів за Формою обліку з відображенням інформації про їх надходження та вибуття, незалежно від способу розрахунку за такі товари (готівковій та/або в безготівковій формі через установи банку)
Джерело: ДПС
Статті на тему:
Товарний облік у ФОП: практичні ситуації
Відео на тему:
Облік товарних запасів у ФОП: кому потрібен, а кому ні, та як пережити фактичну перевірку ДПС
Оптова та роздрібна торгівля: товарний облік, РРО, акциз, ліцензування
Шаблони та зразки документів:
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

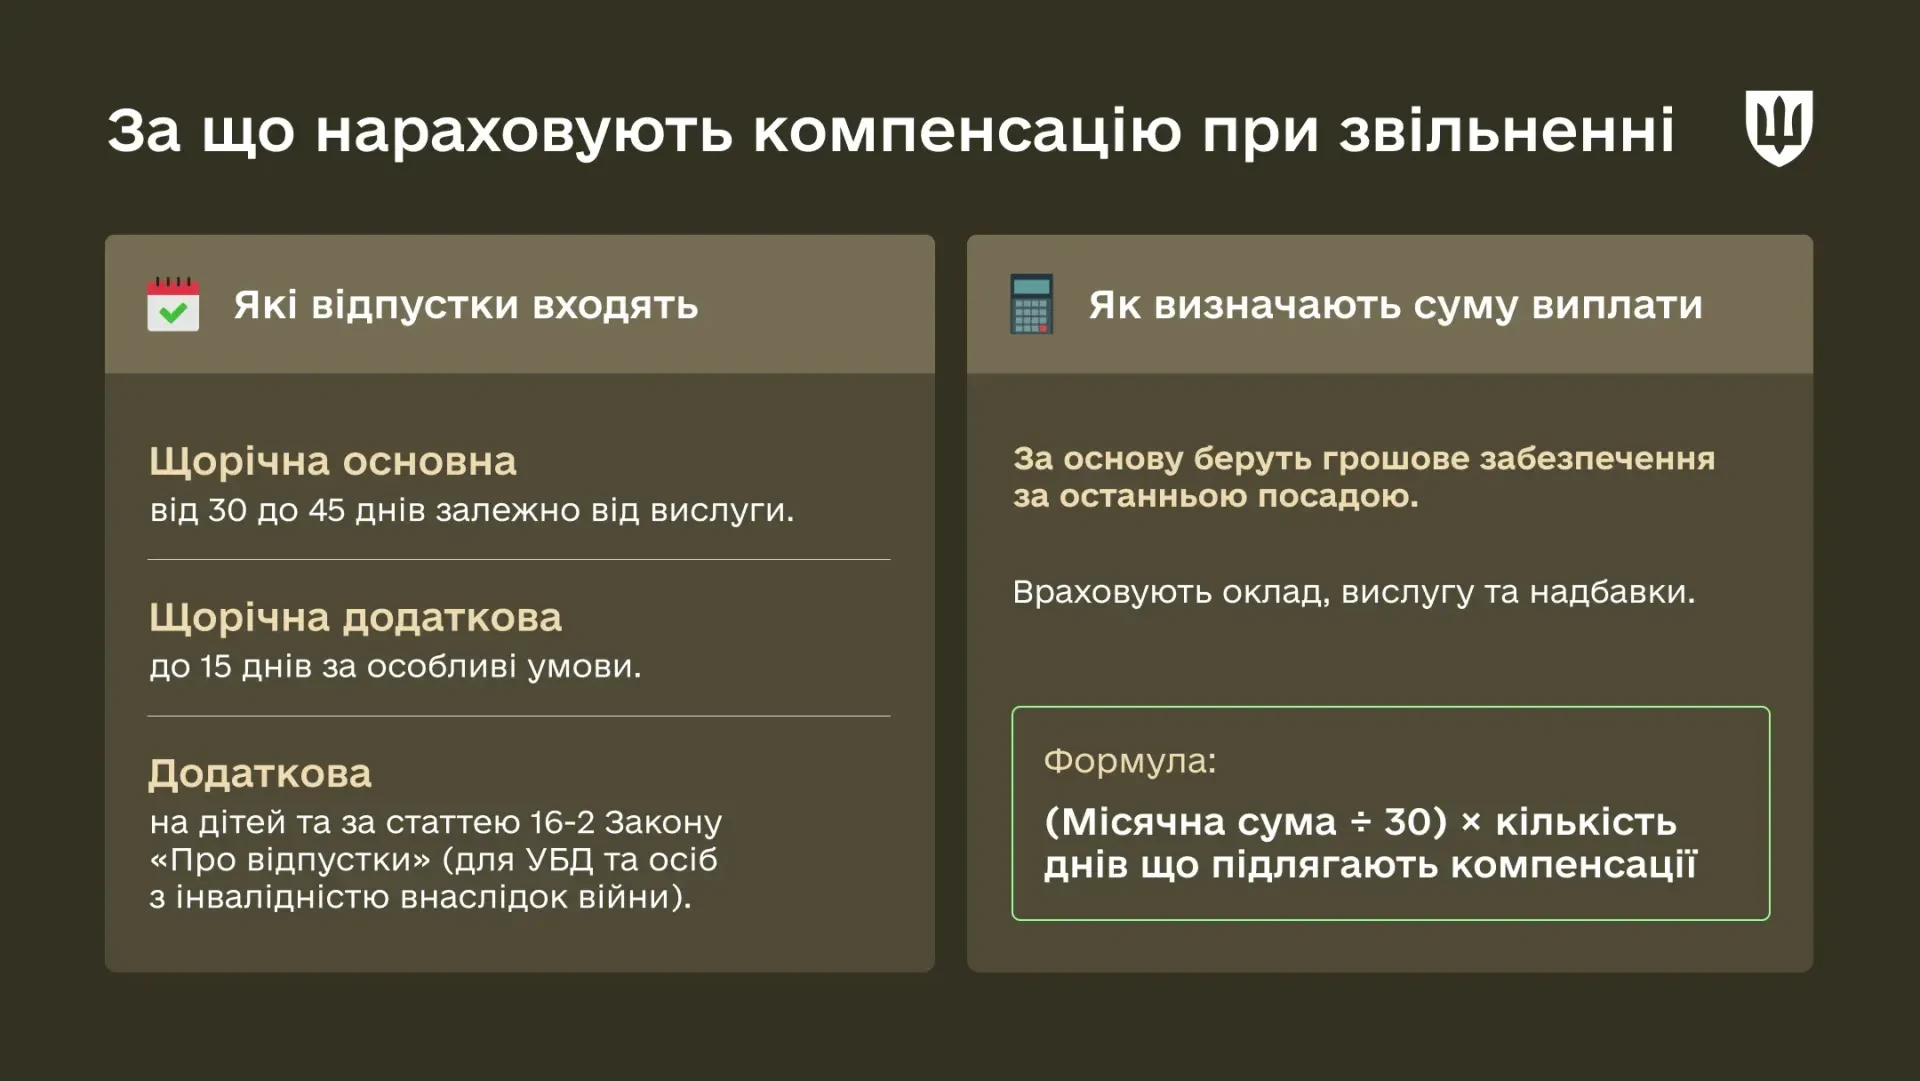
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
При закритті ФОП єдиний внесок необхідно сплатити протягом 10 днів після граничного строку подання останньої звітності. У разі повторної реєстрації підприємницької діяльності обов’язок зі сплати ЄСВ відновлюється, і платежі здійснюються щоквартально до 20 числа місяця, що настає за звітним періодом
Верховний Суд у постанові від 09.11.2026 у справі №212/10526/24 підтвердив: якщо для надання відпустки потрібна згода роботодавця, сама заява не дає права самовільно припинити роботу. У розглянутій справі працівницю «Укрпошти» звільнили за прогул, а суди всіх інстанцій підтримали роботодавця. Розбираємо, коли відмова у відпустці законна, які винятки передбачає законодавство та що мають врахувати працівники й роботодавці перед звільненням за прогул
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу
Із 1 січня 2027 року в Україні почне діяти нова Статистична класифікація продукції CPA 2.2-UA, затверджена Держстатом наказом №279. Вона замінить Основну номенклатуру продукції (ОНП) та гармонізує українську статистичну класифікацію з європейською CPA версії 2.2. Класифікацію використовуватимуть для збирання й поширення офіційної статистики виробництва, торгівлі, споживання та транспорту. Водночас її запровадження не означає, що всі підприємства та ФОП повинні обов’язково перекодовувати товари й послуги
Військовий збір сплачується з доходів фізичних осіб, але не всі виплати підлягають такому оподаткуванню. Базою для його нарахування є загальний оподатковуваний дохід, визначений Податковим кодексом України, однак законодавство передбачає і винятки. Зокрема, окремі соціальні виплати не включаються до складу такого доходу. Розглянемо, чи підпадає під оподаткування військовим збором допомога по вагітності та пологах

Чи буде порушенням подання до ДПС Повідомлення про прийняття на роботу/укладення гіг-контракту з підписом лише директора та печаткою, без підпису головного бухгалтера?