Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Зменшення статутного капіталу звучить як тривожний сигнал: «компанія на межі проблем»? Не завжди! Часто це – розумний крок: позбавлення «мертвих» внесків, вихід учасника або просто підгонка цифр під реалії бізнесу. Як зробити це без порушень, не налякати кредиторів і правильно показати зміни в обліку? Розбираємось просто й покроково
Статутний капітал – це сукупність внесків засновників, які вони передають у власність компанії для старту та розвитку бізнесу.
Простими словами – це все, що власники «вклали на початок».
Здавалось би: навіщо добровільно зменшувати те, що колись із гордістю записали в установчих документах? Але бізнес це не лише сухі бухгалтерські проводки. Зменшення статутного капіталу – як дієта після свят: ніхто не мріє, але інколи необхідно.
Чому компанії на це йдуть?
Попри це, зменшення статутного капіталу явище рідкісне. Чому?
Зменшення статутного капіталу буває різним. Іноді це добровільний крок – «хочемо оптимізувати і навести порядок». А іноді – вимушений, коли цього прямо вимагає закон: учасник не вніс вклад, активи «схудли» вдвічі чи компанія викупила частку учасника.
Інакше кажучи, іноді бізнес сам обирає дієту, а іноді її «призначає лікар» у вигляді законодавства.
Зменшення статутного капіталу не має універсального сценарію – для кожного виду юрособи діють свої закони.
Наприклад, для ТОВ працюють наступні вимоги.
Не внесли вклад – учасник обіцяв, але гроші так і не надійшли? Якщо навіть після додаткового строку він не сплатив, статутний капітал доведеться зменшити на цю «боргову» суму (ч. 2 ст. 15 Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю»; далі – Закон про ТОВ).
Активи «схудли» на 50% і більше – якщо майно компанії після вирахування зобов’язань зменшилося удвічі порівняно з минулим роком, керівництво має зібрати збори. Вибір: зменшити капітал, оздоровити фінанси або навіть ліквідуватися (ч. 3 ст. 31 Закону про ТОВ).
Викуп частки учасника – якщо товариство викупило частку, але не створило спеціальний резерв, реєстратор автоматично зменшує статутний капітал на цю суму при оновленні даних у ЄДР (ч. 1 ст. 25 Закону про ТОВ, ч. 3 ст. 25 Закону України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб - підприємців та громадських формувань»; далі – Закон №755).
Вихід чи виключення учасника – учасник вирішив піти або його виключили? Статутний капітал автоматично зменшується на його частку (ч. 3 ст. 25 Закону №755).
Добровільне рішення – збори можуть самостійно ухвалити: зменшити внески пропорційно та виплатити частину коштів учасникам (ч. 1 ст. 19 Закону про ТОВ).
Для АТ правила регулює Закон України від 27.07.2022 №2465-IX «Про акціонерні товариства» (далі – Закон про АТ) і можливі наступні варіанти:
Інші юрособи – державні та комунальні підприємства зменшують статутний капітал за рішенням власника – державного органу чи місцевої ради.
1. Рішення загальних зборів
Усе починається зі зборів учасників. Важливо перевірити кворум і правильно оформити протокол. Саме на цих зборах визначають: на скільки зменшується статутний капітал, що робити з «вивільненими» коштами чи майном і як відобразити зміни у статуті. Це той фундамент, на якому тримаються всі наступні дії.
2. Повідомлення кредиторів
Далі – робота зі стейкхолдерами. Закон зобов’язує повідомити всіх кредиторів про зменшення капіталу, адже вони мають право вимагати дострокового виконання зобов’язань або додаткових гарантій. Так, кредитори зазвичай реагують нервово, але офіційне повідомлення у правильній формі – це і повага, і юридичний захист для компанії.
Повідомлення кредиторів – обов’язкова вимога закону (ч. 5 ст. 19 Закону про ТОВ, ст. 33 Закону про АТ). Мета – дати можливість кредиторам вимагати дострокового виконання зобов’язань або додаткових гарантій.
Коли повідомляти?
Одразу після прийняття рішення загальними зборами про зменшення статутного капіталу.
Як повідомляти?
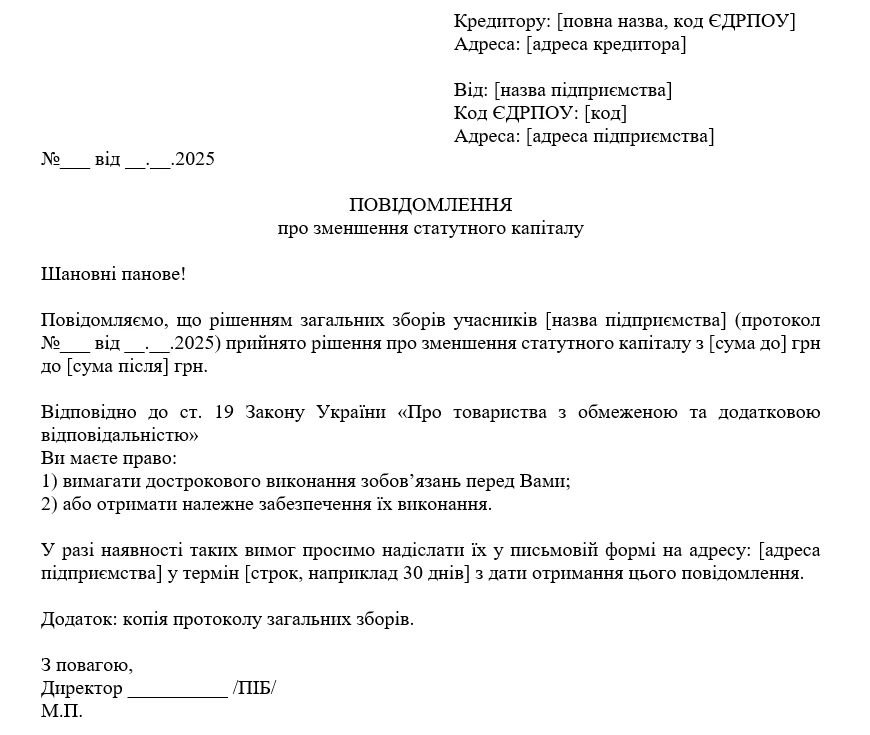
Щоб спростити завдання, скористайтеся нашою готовою формою повідомлення кредитора – заповніть її, додайте свої дані та надішліть без зайвих клопотів.
Зразок повідомлення кредитора
3. Державна реєстрація змін
Фінальний крок – подання документів державному реєстратору та внесення змін до Єдиного державного реєстру (далі – ЄДР). Лише після цього ваш «новий капітал» стає юридичним фактом. Без реєстрації всі попередні рішення залишаються лише на папері, а в балансі – стара цифра.
Для зменшення статутного капіталу підставою для проведення бухгалтерських проводок та визначення дати є офіційно оформлені рішення і реєстраційні дії.
Підстава для проводок:
Спеціальної затвердженої форми документа для оформлення зменшення статутного капіталу не існує. Протокол загальних зборів або витяг з ЄДР не можна вважати первинними документами, адже вони не містять усіх реквізитів, визначених статтею 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
Що ж робити?
Для відображення зменшення статутного капіталу в обліку складають бухгалтерську довідку (див. зразок).
Зразок бухгалтерської довідки
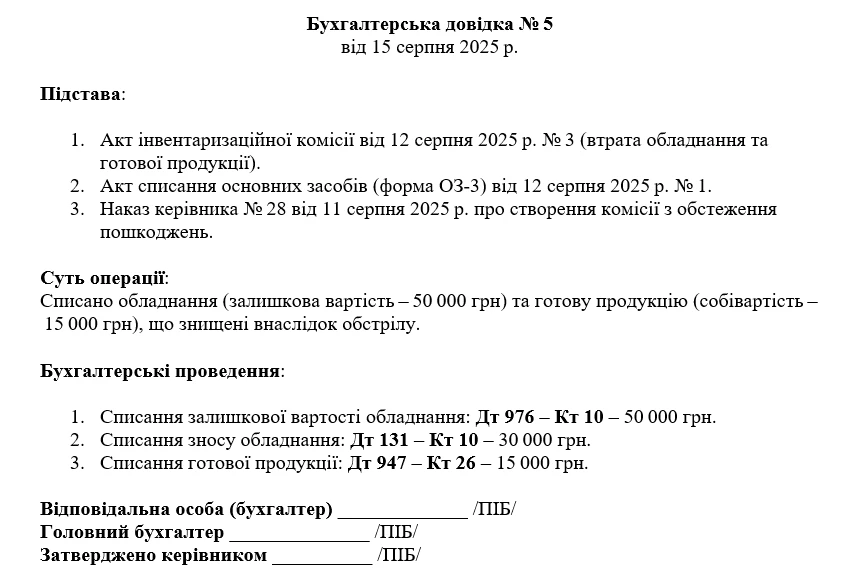
На що звернути увагу: проведення робляться не на дату протоколу, адже тоді юридичного факту зміни ще немає, датою облікових записів є дата внесення змін до ЄДР (вказана у витягу або повідомленні про державну реєстрацію), якщо одночасно повертають кошти учасникам або передають майно, у проводках важлива дата фактичної виплати чи передачі активів.
Чому так?
До моменту держреєстрації статутний капітал у балансі залишається незмінним. Лише після реєстрації з’являється законна підстава зменшити суму на рахунку 40 «Статутний капітал».
Якщо компанія лише змінює установчі документи та реєструє новий розмір статутного капіталу, то податків на цьому етапі немає:
Отже «просто цифра» у статуті не створює податкових ризиків.
Коли компанія повертає учасникам їхні внески у грошовій формі, з’являються податки:
Отже, виплачуємо гроші фізособам – згадуємо про обов’язкове утримання податків.
Якщо замість грошей компанія передає майно (обладнання, авто тощо), це вже вважається постачанням:
Отже, майно замість грошей може виявитися найдорожчим варіантом.
Якщо учасник – нерезидент, виплати учаснику-нерезиденту обкладаються податком на доходи нерезидента (15 %), якщо міжнародні угоди не передбачають нижчу ставку. Тому перед виплатою варто перевірити умови конвенцій про уникнення подвійного оподаткування.
Зменшення статутного капіталу може змінити вигляд фінансової звітності та показників стабільності компанії. Розглянемо, що саме змінюється.
Чисті активи – зменшення статутного капіталу саме по собі не робить активи меншими або більшими. Воно лише «підганяє» капітал під фактичний рівень активів. Якщо компанія вже має низькі чисті активи, зменшення капіталу може зробити баланс «реалістичнішим».
Власний капітал – формально власний капітал зменшується на величину зменшеного статутного капіталу. Але іноді це виглядає краще: показник «чисті активи / статутний капітал» перестає сигналізувати про «мінус».
Ліквідність – напряму не погіршується, якщо гроші не повертають учасникам.
Якщо ж є виплати або передача майна, це зменшує активи (гроші, запаси, основні засоби) і може знизити коефіцієнти ліквідності (наприклад, поточну).
Приклад 1. Невнесені внески
ТОВ «Фортеця» має статутний капітал – 1 000 000 грн. Один учасник вніс лише половину, інший – повністю. Рішення зборів: зменшити статутний капітал до 500 000 грн, щоб прибрати «мертвий вантаж».
Що робимо:
Частки учасників фактично не змінюються, лише оновлюється інформація в статуті та внутрішніх реєстрах.
Приклад 2. Вихід учасника або зменшення його частки
ТОВ «Фортеця» також має статутний капітал – 1 000 000 грн. Рішення зборів: зменшити частку одного учасника або повністю його вивести з товариства. Це означає, що товариство зменшує статутний капітал і повертає учаснику його внесок (це не дивіденди!).
Рахунки: 40 «Статутний капітал», 67 «Розрахунки з учасниками» (672), 30/31 «Грошові кошти».
Варіант 1. Повернення грошима
Варіант 2. Повернення майном
Шаблони та зразки:
Читайте більше:
Збільшення статутного капіталу: облік коштів до реєстрації в ЄДР
Засновники довносять кошти до статутного капіталу: як відобразити в бухобліку
Зменшення статутного капіталу: чи потрібно сплачувати податки з повернутих коштів
Зменшення статутного капіталу: чи оподатковується частка, що повертається засновнику
Засновник продає частку у статутному капіталі підприємства: що потрібно знати бухгалтеру
ДПС попереджає про масову розсилку фейкових електронних листів нібито від імені податкової служби з повідомленнями про податковий борг. Такі листи надходять зі сторонніх адрес і можуть містити шкідливі вкладення або посилання, через які зловмисники отримують доступ до комп’ютера. Як відрізнити підробку від офіційного повідомлення ДПС, які адреси використовує податкова та чому не можна відкривати підозрілі файли – розповідаємо далі

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

Чи можна включити ПДВ до податкового кредиту, якщо постачальник склав дві податкові накладні на один авансовий платіж? В ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 ДПС пояснила: поділ однієї передоплати на кілька ПН не відповідає вимогам ПКУ, якщо накладні не узгоджуються з первинним документом – платіжною інструкцією. Розглянемо, скільки ПН складати за кількох авансів або відвантажень протягом дня, як виправити помилкові накладні та що робити покупцю, щоб не втратити податковий кредит

Кабмін постановою №1336 розширив можливості комплексної електронної послуги «е-Підприємець». Тепер до переліку послуг додано подання відомостей про об’єкти оподаткування (форма №20-ОПП) та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також сервіс став доступним керівникам юридичних осіб і уповноваженим представникам бізнесу, а заяву можна підписати через «Дія.Підпис». Розглянемо, які процедури тепер можна об’єднати в одній заяві та що ці зміни означають для бухгалтерів і підприємців

Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах

Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування

Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений