


🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Якщо є КЕП від Приват, і ФОП зробив ще КЕП від Монобанку, чи може він одночасно користуватись двома різними КЕП?
Фізична особа-підприємець (ФОП) має право одночасно використовувати декілька кваліфікованих електронних підписів (КЕП), отриманих у різних акредитованих центрах сертифікації ключів (АЦСК), таких як ПриватБанк, Монобанк, ДП «Дія» тощо.
Це відповідає положенням ст. 18 Закону України від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги», яка не містить обмежень щодо кількості КЕП на одну особу.
Однак важливо розуміти специфіку використання КЕП у різних сферах діяльності. Кожен підпис діє самостійно й може використовуватись у відповідних системах, де він зареєстрований або підтверджений. Ключі мають бути чинними, не заблокованими, з актуальними сертифікатами, виданими кваліфікованими надавачами електронних довірчих послуг.
При роботі з податковою звітністю рекомендується визначити один основний КЕП та використовувати саме його для подання звітів та роботи в Електронному кабінеті платника податків. Це пов'язано з технічними особливостями системи та необхідністю чіткої ідентифікації платника податків.
При цьому інші КЕП можна активно використовувати для інших цілей:
Для безпечного використання КЕП важливо дотримуватися основних правил:
Джерело: 7eminar
Читайте більше:
Чи може юридична особа використовувати факсимільний підпис
Чи можна підписувати документи КЕП з «Дії» від імені підприємства
Електронні ключі не дозволяють підписати документ: покроковий алгоритм вирішення
Державна податкова служба надала роз’яснення щодо порядку оподаткування та декларування інвестиційних доходів (дивідендів та інвестприбутку), отриманих українськими резидентами через спільні рахунки в іноземних брокерських компаніях (наприклад, для спрощення процедури спадкування за кордоном без проходження судового процесу у США)

КМУ ухвалив постанову, яка змінює правила застосування митного законодавства під час воєнного стану. Підприємства, чиє майно постраждало від обстрілів, зможуть зберегти митні спрощення та авторизації за визначених умов, а строки погодження окремих процедур митного контролю скоротять із восьми робочих годин до однієї. Також постанова врегульовує ввезення без сплати ввізного мита та ПДВ комплектувальних для виробництва озброєння, оплаченого іноземними партнерами. Розглянемо, які зміни передбачено для імпортерів, авторизованих економічних операторів і підприємств оборонно-промислового комплексу

Чи може директор підприємства самостійно виконувати функції служби охорони праці, чи потрібно призначати окремого фахівця? Це залежить насамперед від кількості працівників і дотримання вимог законодавства про охорону праці. На підприємствах із чисельністю 50 і більше працівників необхідно створити службу охорони праці, тоді як у менших підприємствах передбачені інші варіанти організації цієї роботи. Розглянемо, коли директор може виконувати такі функції, які вимоги до його підготовки та як правильно оформити відповідні обов’язки

Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

ФОП бажає у 2027 році припинити діяльність на невизначений термін, але не закривати (не ліквідовувати) його. 1. Чи є можливість подати таку заяву через портал Дія і яку назву має даний документ? 2. Якщо це 2-га група, то податки можна не сплачувати?

Фермерське господарство придбало земельну ділянку на електронному аукціоні, але не могло вільно нею розпоряджатися через податкову заставу, оформлену за боргами попередньої власниці. Податкова відмовилася знімати обтяження, тож підприємство звернулося по допомогу до Ради бізнес-омбудсмена. Після аналізу законодавства та судової практики й взаємодії з ДПС питання вдалося вирішити – податкову заставу припинили. Розповідаємо, як захистити права нового власника нерухомості та що варто знати про податкову заставу майна

Оподаткування міжнародних перевезень ПДВ залежить від статусу перевізника та виду послуг, які надає експедитор. Розглянемо ключові правила нарахування ПДВ та складання податкових накладних під час міжнародних перевезень

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

У Верховній Раді зареєстрували законопроєкт №16171, який стосується виплати пенсій на виконання судових рішень. Документ пропонує забезпечити щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, у повному розмірі, а заборгованість за минулі роки обліковувати окремо та погашати в установленому порядку. Ініціатива спрямована на врегулювання питання виконання судових рішень у солідарній пенсійній системі
Зареєстрована податкова накладна не гарантує збереження права на податковий кредит, якщо платник ПДВ не врахував її у декларації. Виправити ситуацію можна протягом 365 календарних днів із дати складення податкової накладної або розрахунку коригування. Якщо пропустити цей строк, право на податковий кредит за документом буде втрачено

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Платники податків, для яких установлено особливий порядок державної реєстрації та відомості про яких не містяться в ЄДР, у разі ліквідації або реорганізації зобов’язані подати заяву за формою №8-ОПП. Зробити це можна як у паперовому вигляді, так і в електронній формі через Електронний кабінет із дотриманням вимог законодавства
Працевлаштування неповнолітніх в Україні передбачає особливі вимоги до роботодавців – від віку прийняття на роботу до тривалості робочого часу, медоглядів і відпусток. Розглянемо ключові правила працевлаштування неповнолітніх, які має знати кожен роботодавець, щоб дотриматися трудового законодавства
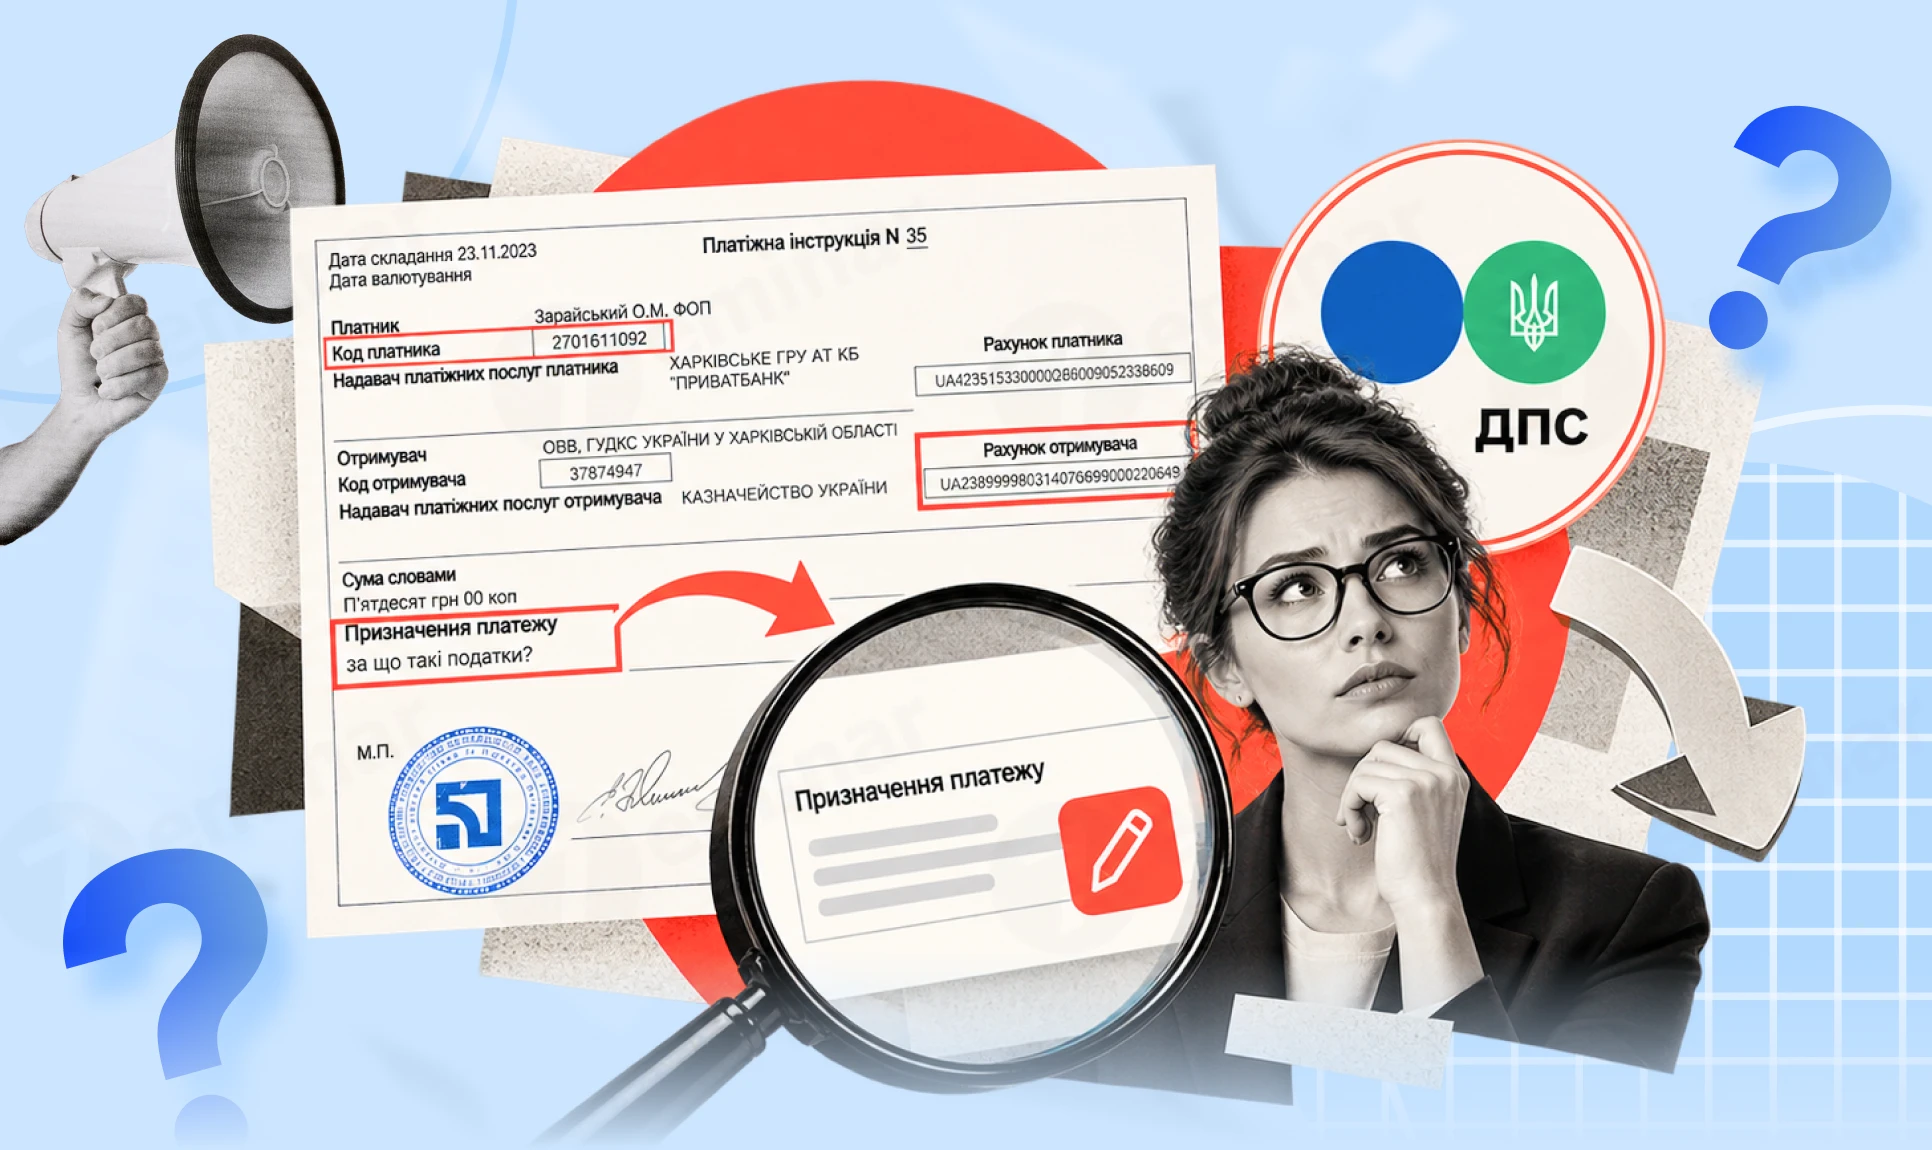
Сплатили авансовий внесок з податку на прибуток при виплаті дивідендів, але помилково зазначили код виду сплати «101» замість «125»? Державна податкова служба пояснила, чи можна змінити код за заявою платника та як зараховуються такі кошти
Бізнес може отримати до 30 000 грн на генератори, інвертори та інше обладнання для резервного живлення. Але на допомогу можуть розраховувати не всі. А після отримання коштів доведеться контролювати не лише їх використання, а й збереження робочих місць. Розбираємо умови програми, строки, ризики повернення коштів та облік на практичних прикладах
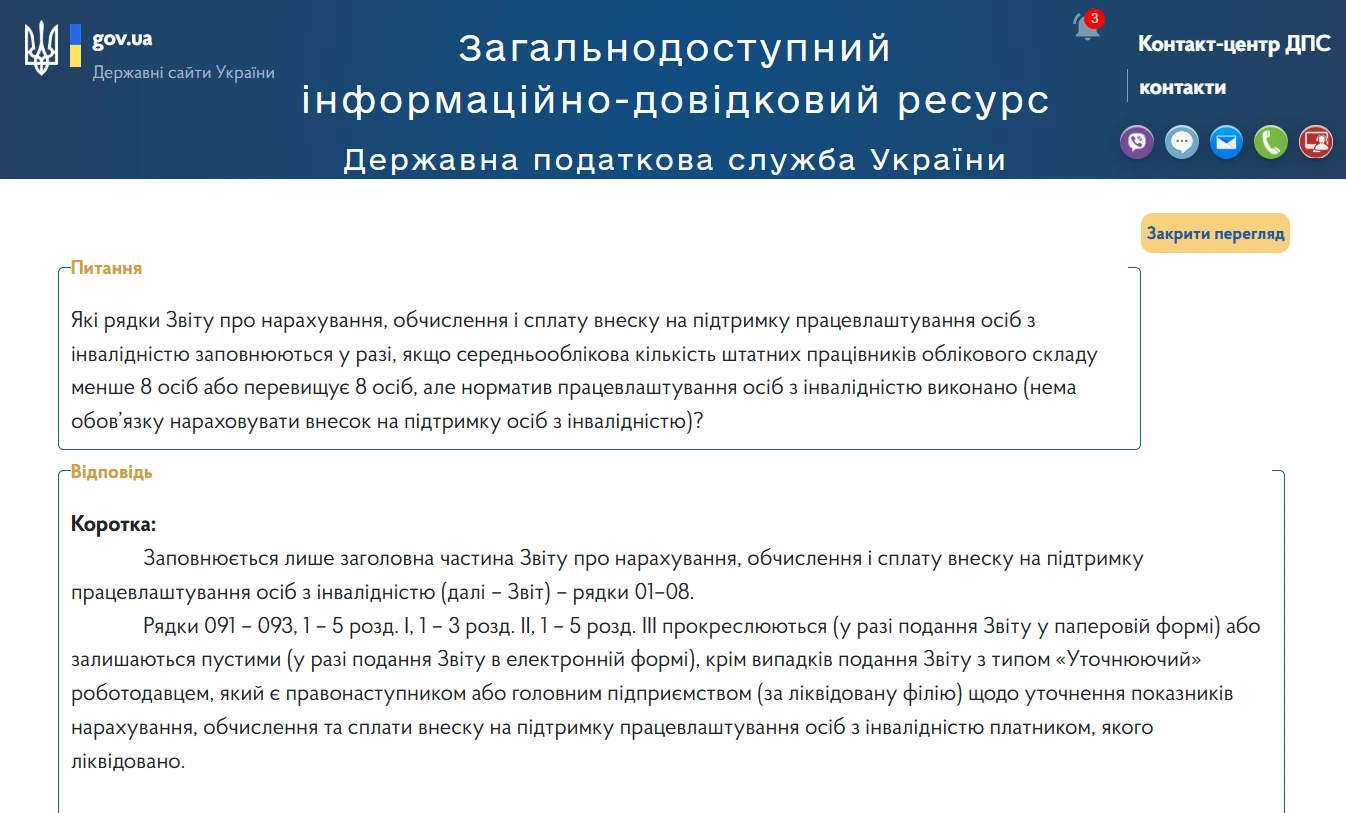
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту – рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Пільга з податку на нерухоме майно для фізичних осіб не застосовується у період, коли житло використовується для отримання доходу. Якщо об’єкт здавався в оренду лише кілька місяців, пільга втрачається саме за цей період. Починаючи з місяця передачі в оренду і до її припинення податок нараховується без урахування пільги. Для уточнення нарахувань платник може звернутися до податкової для проведення звірки
Довідки ОК-5 та ОК-7 допомагають перевірити, які відомості про зарплату, страховий стаж і сплату внесків роботодавцем відображені в державному реєстрі. За їх допомогою можна виявити відсутні дані про окремі періоди роботи, перевірити офіційно задекларований заробіток і з’ясувати, чи потребує інформація уточнення. Розповідаємо, чим відрізняються довідки ОК-5 та ОК-7, як їх отримати й що робити, якщо відомості не відповідають фактичним обставинам працевлаштування