☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Особи з інвалідністю
10.03.2025
Інвалідність у 2025 році: хто визначає статус для застосування ЄСВ 8,41%?
З 1 січня 2025 року змінилась процедура встановлення інвалідності та з’явилися нові документи для підтвердження статусу особи з інвалідністю. Куди тепер звертатися і які документи тепер надаються особами з інвалідністю роботодавцю – далі в публікації
- Процедура та документи, що підтверджують статус особи з інвалідністю з 1 січня 2025 року
- Довідки МСЕК, видані до 1 січня 2025 року
- Продовження строку повторного огляду
- ЄСВ: ставка та подання звітності
- Документи, які подаються особою з інвалідністю
- Обов’язки роботодавця щодо працівників – осіб з інвалідністю
Процедура та документи, що підтверджують статус особи з інвалідністю з 1 січня 2025 року
З 1 січня 2025 року експертиза щодо встановлення інвалідності відповідно до законодавства для повнолітніх осіб проводиться експертними командами з оцінювання повсякденного функціонування особи. До складу експертних команд можуть входити лікарі, які мають право проводити оцінювання. Проведення оцінювання повсякденного функціонування особи організовується в кластерних та надкластерних закладах охорони здоров’я.
Наразі триває процес передачі архівів МСЕК до визначених закладів охорони здоров'я. МОЗ розробив таблицю за відповідним посиланням, де можна дізнатися, від якої МСЕК до якого медзакладу передано справу.
Перелік закладів періодично доповнюється і, якщо можливо, раніше працівники подали документи на ТЦК, хвилюватися не потрібно кожному, хто очікує розгляду, – буде повідомлення про дату час і місце розгляду справи експертної команди з приводу документів, які видавалося МСЕК (таке повідомлення розміщене на сайті МОЗ).
Згідно п. 3 Постанови КМУ від 15.11.2024 №1338 «Деякі питання запровадження оцінювання повсякденного функціонування особи» (далі – Постанова №1338)документи, рішення, прийняті МСЕК, документи, видані на підставі цих рішень, є чинними, прирівнюються до рішень експертних команд, документів, виданих на підставі рішень експертних команд (у тому числі витягів з рішень), та продовжують бути підставами для оформлення або продовження надання особам з інвалідністю статусів, пільг, пенсій, допомог, компенсацій, надбавок, інших соціальних гарантій тощо, у тому числі для цілей, визначених у Законах України від 25.03.1992 №2232-XII «Про військовий обовʼязок та військову службу» та від 21.10.1993 №3543-XII «Про мобілізаційну підготовку та мобілізацію», на весь строк дії довідки до акта огляду медико-соціальною експертною комісією до проведення планового оцінювання повсякденного функціонування особи експертними командами.
Довідки МСЕК, видані до 1 січня 2025 року
Усі попередньо видані індивідуальні програми реабілітації будуть дійсними, якщо не потребують змін і доповнень. Решта документів, прийнятих рішень та довідок, виданих МСЕК до 31 грудня 2024 року, також будуть чинними та залишатимуться підставами для продовження надання послуг, пільг, пенсій, допомог, компенсацій, надбавок, відстрочок тощо (роз’яснення МОЗ).
Тобто, якщо довідка МСЕК іще продовжує бути чинною до наступного оцінювання, але вже не МСЕК, а експертною командою. Усі попередньо видані індивідуальні програми реабілітації будуть дійсними, якщо не потребують змін та доповнень.
Якщо працівник втратив документи або довідку МСЕК через бойові дії чи під час переїзду / евакуації тощо, для їх відновлення необхідно звернутися до органу соціального захисту чи територіального органу Пенсійного фонду.
Продовження строку повторного огляду
Особи, інвалідність яким встановлена без зазначення строку проведення повторного огляду, проходять оцінювання повсякденного функціонування за власним бажанням (за зверненням опікуна у разі позбавлення особи з інвалідністю дієздатності) або за рішенням суду (п. 3 Постанови №1338). У такому випадку оцінювання проходити не потрібно. Зберігають чинність всі права, документи, виплати, пільги, соціальні послуги та відстрочки. Повторне оцінювання можливе виключно за бажанням або за рішенням суду (роз’яснення МОЗ).
Особам з інвалідністю, повторний огляд яких був призначений з 1 січня 2025, але які не змогли його своєчасно пройти, строк інвалідності продовжується до дати прийняття рішення за результатами проведення оцінювання повсякденного функціонування, але не довше ніж до 1 липня 2025 року (п. 3 Постанови №1338) Термін повторного огляду продовжено на 6 місяців від початку впровадження оцінювання з повсякденного функціонування, як і відповідні права, виплати та гарантії. Наприклад, якщо повторний огляд було визначено на 10.03.2025, то строк для проходження подовжено до 30.06.2025 (роз’яснення МОЗ).
Таким чином, оскільки термін повторного огляду продовжено на 6 місяців, інвалідність автоматом продовжується, але на строк, не довше, ніж до 30 червня.
ЄСВ: ставка та подання звітності
Ставка ЄСВ у розмірі 8,41% застосовується роботодавцем з дати отримання копії довідки МСЕК до суми нарахованої заробітної плати на користь працівника, який є особою з інвалідністю, за умови підтвердження таким працівником своєї інвалідності шляхом надання завіреної копії довідки МСЕК. Водночас з питання подовження строку дії довідки МСЕК, термін дії якої закінчився в період воєнного стану, доцільно звернутися до Міністерства охорони здоров’я України (ІПК ДПС від 08.05.2024 № 2639/ІПК/99-00-24-03-03 ІПК).
Важливо! Безпечніше застосовувати загальну ставку ЄСВ 22% в періоді, не підтвердженому засвідченою копією довідки до акта огляду МСЕК
Під час опрацювання Додатку 1 до Податкового розрахунку, який у графі 08 «Код категорії ЗО» містить значення 2 та при цьому розмір нарахованого єдиного соціального внеску становить 22%, для страхувальника в квитанції № 2 формується попередження. Звітні відомості, які за результатами опрацювання містять попередження з різних причин, завантажуються до реєстру застрахованих осіб. Звітні відомості, які за результатами опрацювання містять помилки з різних причин, не завантажуються до реєстру застрахованих осіб.
Таким чином, логічно відключати автоматичний розрахунок і коригувати відомості загальної частини Податкового розрахунку вручну таким чином, щоб суми:
- зарплата, на яку нараховано ЄСВ за ставкою 22%, – опинилися в рядку 2.1;
- ЄСВ, що нараховувався за ставкою 22%, – в рядку 3.1.
Документи, які подаються особою з інвалідністю
На вимогу особи, щодо якої проведено оцінювання, їй надається витяг з рішення експертної команди з оцінювання повсякденного функціонування особи та рекомендації, які є частиною індивідуальної програми реабілітації особи з інвалідністю, згідно з формами, затвердженими пп. 11 та 12 п.1 Наказу МОЗ від 10.12.2024 №2067 «Деякі питання забезпечення проведення оцінювання повсякденного функціонування особи» (далі – Наказ №2067), в паперовій формі, засвідчені підписом особи, яка сформувала такий витяг з рішення (лікаря, який направив особу на оцінювання, адміністратора закладу охорони здоров’я, на базі якого функціонує експертна команда, що провела оцінювання щодо відповідної особи (за наявності технічної можливості), або члена зазначеної експертної команди) та печаткою (за наявності) закладу охорони здоров’я, в якому працює особа, яка сформувала витяг з рішення (п. 2 Наказу №2067).
Нижче наведено фрагменти форм документів, що надаються особою з інвалідністю, які є джерелом інформації про обов'язки роботодавця (виконання рекомендації індивідуальної програми реабілітації) та підставою для застосування пільг (ставка ЄСВ 8.41%).


Обов’язки роботодавця щодо працівників – осіб з інвалідністю
Підприємства, які використовують працю осіб з інвалідністю, зобов’язані створювати для них умови праці з урахуванням рекомендацій медико-соціальної експертної комісії або експертної команди з оцінювання повсякденного функціонування особи та індивідуальних програм реабілітації, вживати додаткових заходів безпеки праці, які відповідають специфічним особливостям цієї категорії працівників. У випадках, передбачених законодавством, роботодавець зобовʼязаний організувати навчання, перекваліфікацію і працевлаштування осіб з інвалідністю відповідно до наданих рекомендацій у сфері зайнятості та / або індивідуального плану працевлаштування. (ст. 12 Закону України від 14.10.1992 №2694-XII «Про охорону праці»).
Підприємства, установи, організації, фізичні особи, які використовують найману працю, зобов’язані виділяти та створювати робочі місця для працевлаштування осіб з інвалідністю, у тому числі спеціальні робочі місця, створювати для таких осіб умови праці з урахуванням індивідуальних програм реабілітації і забезпечувати інші соціально-економічні гарантії, передбачені законодавством, надавати державній службі зайнятості інформацію, необхідну для організації працевлаштування осіб з інвалідністю, у порядку, встановленому Кабінетом Міністрів України (ст. 18 Закону України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні»).
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
17.11.2026
Запізнилися первинні документи: що робити з податковим кредитом
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Бронювання, критичність
17.11.2026
Фіктивне працевлаштування заради броні: які підприємства можуть потрапити під перевірку
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ
17.11.2026
ПДВ при безоплатному імпорті зразків: чи є право на податковий кредит, – нагадує ДПС
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Місцеві збори
17.11.2026
Звільнення ветеранів війни від туристичного збору: який документ підтверджує статус
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
ЄСВ
17.11.2026
Хто з фермерів може отримати держдопомогу на сплату ЄСВ та в якому розмірі
Податківці пояснили, які саме сімейні фермерські господарства можуть отримувати державну допомогу на сплату єдиного внеску. Хто має право на доплату, у яких розмірах вона надається протягом 10 років та які умови потрібно виконати
Відстрочки, ВЛК
17.11.2026
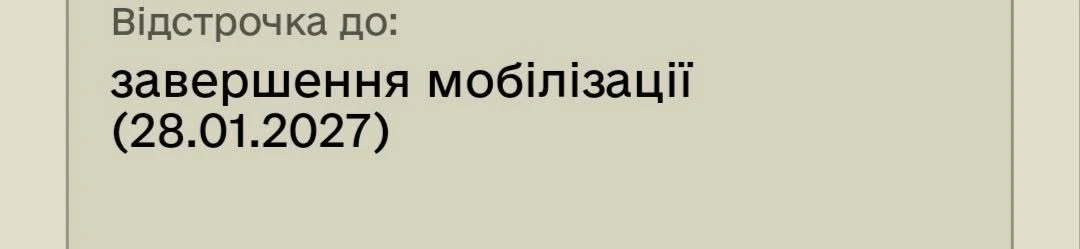
Відстрочка в Резерв+ «до завершення мобілізації» + дата: нове відображення
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані.
ФОП
17.11.2026
ФОП на єдиному податку: які клієнти і контрагенти під (не)забороною
Експерт пояснив, які види діяльності дозволені ФОП на 1, 2 і 3 групі єдиного податку, з ким можна працювати, які діють обмеження щодо контрагентів, працівників, підакцизних товарів та оренди, а також які наслідки має порушення умов спрощеної системи
Працевлаштування, переведення
17.11.2026
Переведення і переміщення: в чому ключова різниця пояснює Держпраці
Переведення працівника на іншу посаду, зміну трудової функції чи роботу в іншій місцевості потрібно правильно оформити. За загальним правилом для переведення необхідна згода працівника, наказ роботодавця та запис у трудовій книжці. Водночас переміщення на інше робоче місце або до іншого підрозділу в тій самій місцевості не вважається переведенням і не потребує згоди. Пояснюємо, у чому різниця та які документи оформлювати
РРО / ПРРО, фіскальні чеки
17.11.2026
«Одержав» і «Сума прописом» друком: чи не буде порушення, пояснює ДПС
Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
Робочий час, графіки роботи
17.11.2026
Чи буде 25 грудня вихідним днем у держсекторі та приватному
У грудні згідно з КЗпП є один святковий день 25 грудня – Різдво Христове. Під час дії воєнного стану цей день буде як звичайний робочий день. Але у приватному бізнесі роботодавець може на власний розсуд зробити цей день вихідним, видавши відповідний наказ

ПДВ
17.11.2026
Як виправити номенклатуру та ціни в податковій накладній без зміни загальної суми ПДВ
ТОВ на загальній системі, платник ПДВ зареєстрував у вересні 2026 р. податкову на неплатника ПДВ на продаж ОЗ, які не були введені в експлуатацію, а залишались на балансі. Але фактично згідно з накладною одна позиція була відсутня, а по інших змінена ціна (зареєстровано згідно з рахунком). Помилку виявлено 30.10.2026. Як вірно зробити корегування, коли загальна сума податкової та ПДВ не змінилась?
Нематеріальні активи
17.11.2026
Оцінка необоротних активів, утримуваних для продажу (субрахунок 286), при їх розблокуванні та продажу у 2026 році
Заблокована податкова накладна на продаж основних засобів. Причина продажу – нерентабельність виробничої діяльності та згортання даного напрямку ведення бізнесу. Для розблокування ПН складаю наказ про переведення ОЗ до складу необоротних активів, утримуваних для продажу (субрахунок 286). В одному зі зразків наказу, знайденого в інтернеті, є така фраза: «Відобразити зазначені активи в бухгалтерському обліку на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» за їх балансовою вартістю (первісною вартістю за вирахуванням накопиченої амортизації), визначеною на момент переведення за даними бухгалтерського обліку». Наскільки це правильно і чи відповідає положенням стандарту №27? На дату продажу відображаємо в обліку саме так, як написано в наказі. Бентежить пункт 9 Стандарту: «Необоротні активи та група вибуття, утримувані для продажу, відображаються в бухгалтерському обліку та фінансовій звітності на дату балансу за найменшою з двох величин – балансовою вартістю або чистою вартістю реалізації»