
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Підсумки тижня
20.11.2026
Жовтий рівень тривоги з 4 грудня: кому дозволять працювати. За передачу картки за гроші – 6 років в’язниці. Підсумки тижня 16.11-20.11.2026
У випуску: як захиститися від штрафу за прострочену реєстрацію податкових накладних через затримку зарахування коштів на ПДВ-рахунок, кому дозволять працювати під час повітряної тривоги до літа 2027 року та які шість документів для цього доведеться зібрати, скільки бізнесів потрапили до плану комплексних перевірок на 2027 рік, чому передача банківської картки за гроші може обернутися шістьма роками в’язниці, як вилучення 10-копійчаних монет змінить готівкові розрахунки, зарплати й податки, які нові земельні, фінансові та КВЕД-вимоги встановили аграріям для критичного статусу, як повертатимуть помилково сплачений внесок за працевлаштування людей з інвалідністю, які три схеми роботи ФОПів хочуть обмежити за домовленостями з МВФ, а також які податкові послаблення для бізнесу й аграріїв просувають у Верховній Раді
- ПДВ-рахунок поповнили вчасно, а ліміт прийшов завтра: як відбити штраф за прострочені ПН
- Шість документів або закриті двері: кому дозволять працювати під час тривоги до літа 2027 року
- Контролери можуть прийти гуртом: 17 722 бізнеси потрапили до плану перевірок на 2027 рік
- Віддали картку за гроші – ризикуєте свободою: за дроп-схеми тепер загрожує до 6 років в’язниці
- Чеки округлюємо, податки і зарплати рахуємо до копійки: наслідки вилучення 10 копійок із 2027-го
- 200 гектарів або 20 мільйонів замало для критичності: аграріям виставили новий фільтр
- Гроші пішли не туди? Податкова пропонує механізм повернення помилкового «інвалідного» внеску
- Для ФОПів планують нові обмеження: три звичні схеми роботи можуть опинитися під забороною
- Менше паперів, менші штрафи та податкові пільги для аграріїв: бізнесу готують поступки
ПДВ-рахунок поповнили вчасно, а ліміт прийшов завтра: як відбити штраф за прострочені ПН
Масовий збій із зарахуванням коштів на електронні рахунки ПДВ поставив бухгалтерів і бізнес під загрозу штрафів: гроші перерахували вчасно, але через затримки на боці Казначейства вони надходили із запізненням, а податкові накладні залишалися без реєстраційного ліміту.
Ідеться про ситуацію, коли кошти, перераховані 18 листопада, частина платників побачила на ПДВ-рахунках лише 19-го. У результаті накладні не вдалося зареєструвати в граничний строк, хоча платники зі свого боку виконали необхідні дії. І найнеприємніше: автоматично податкова такі штрафи не скасує.
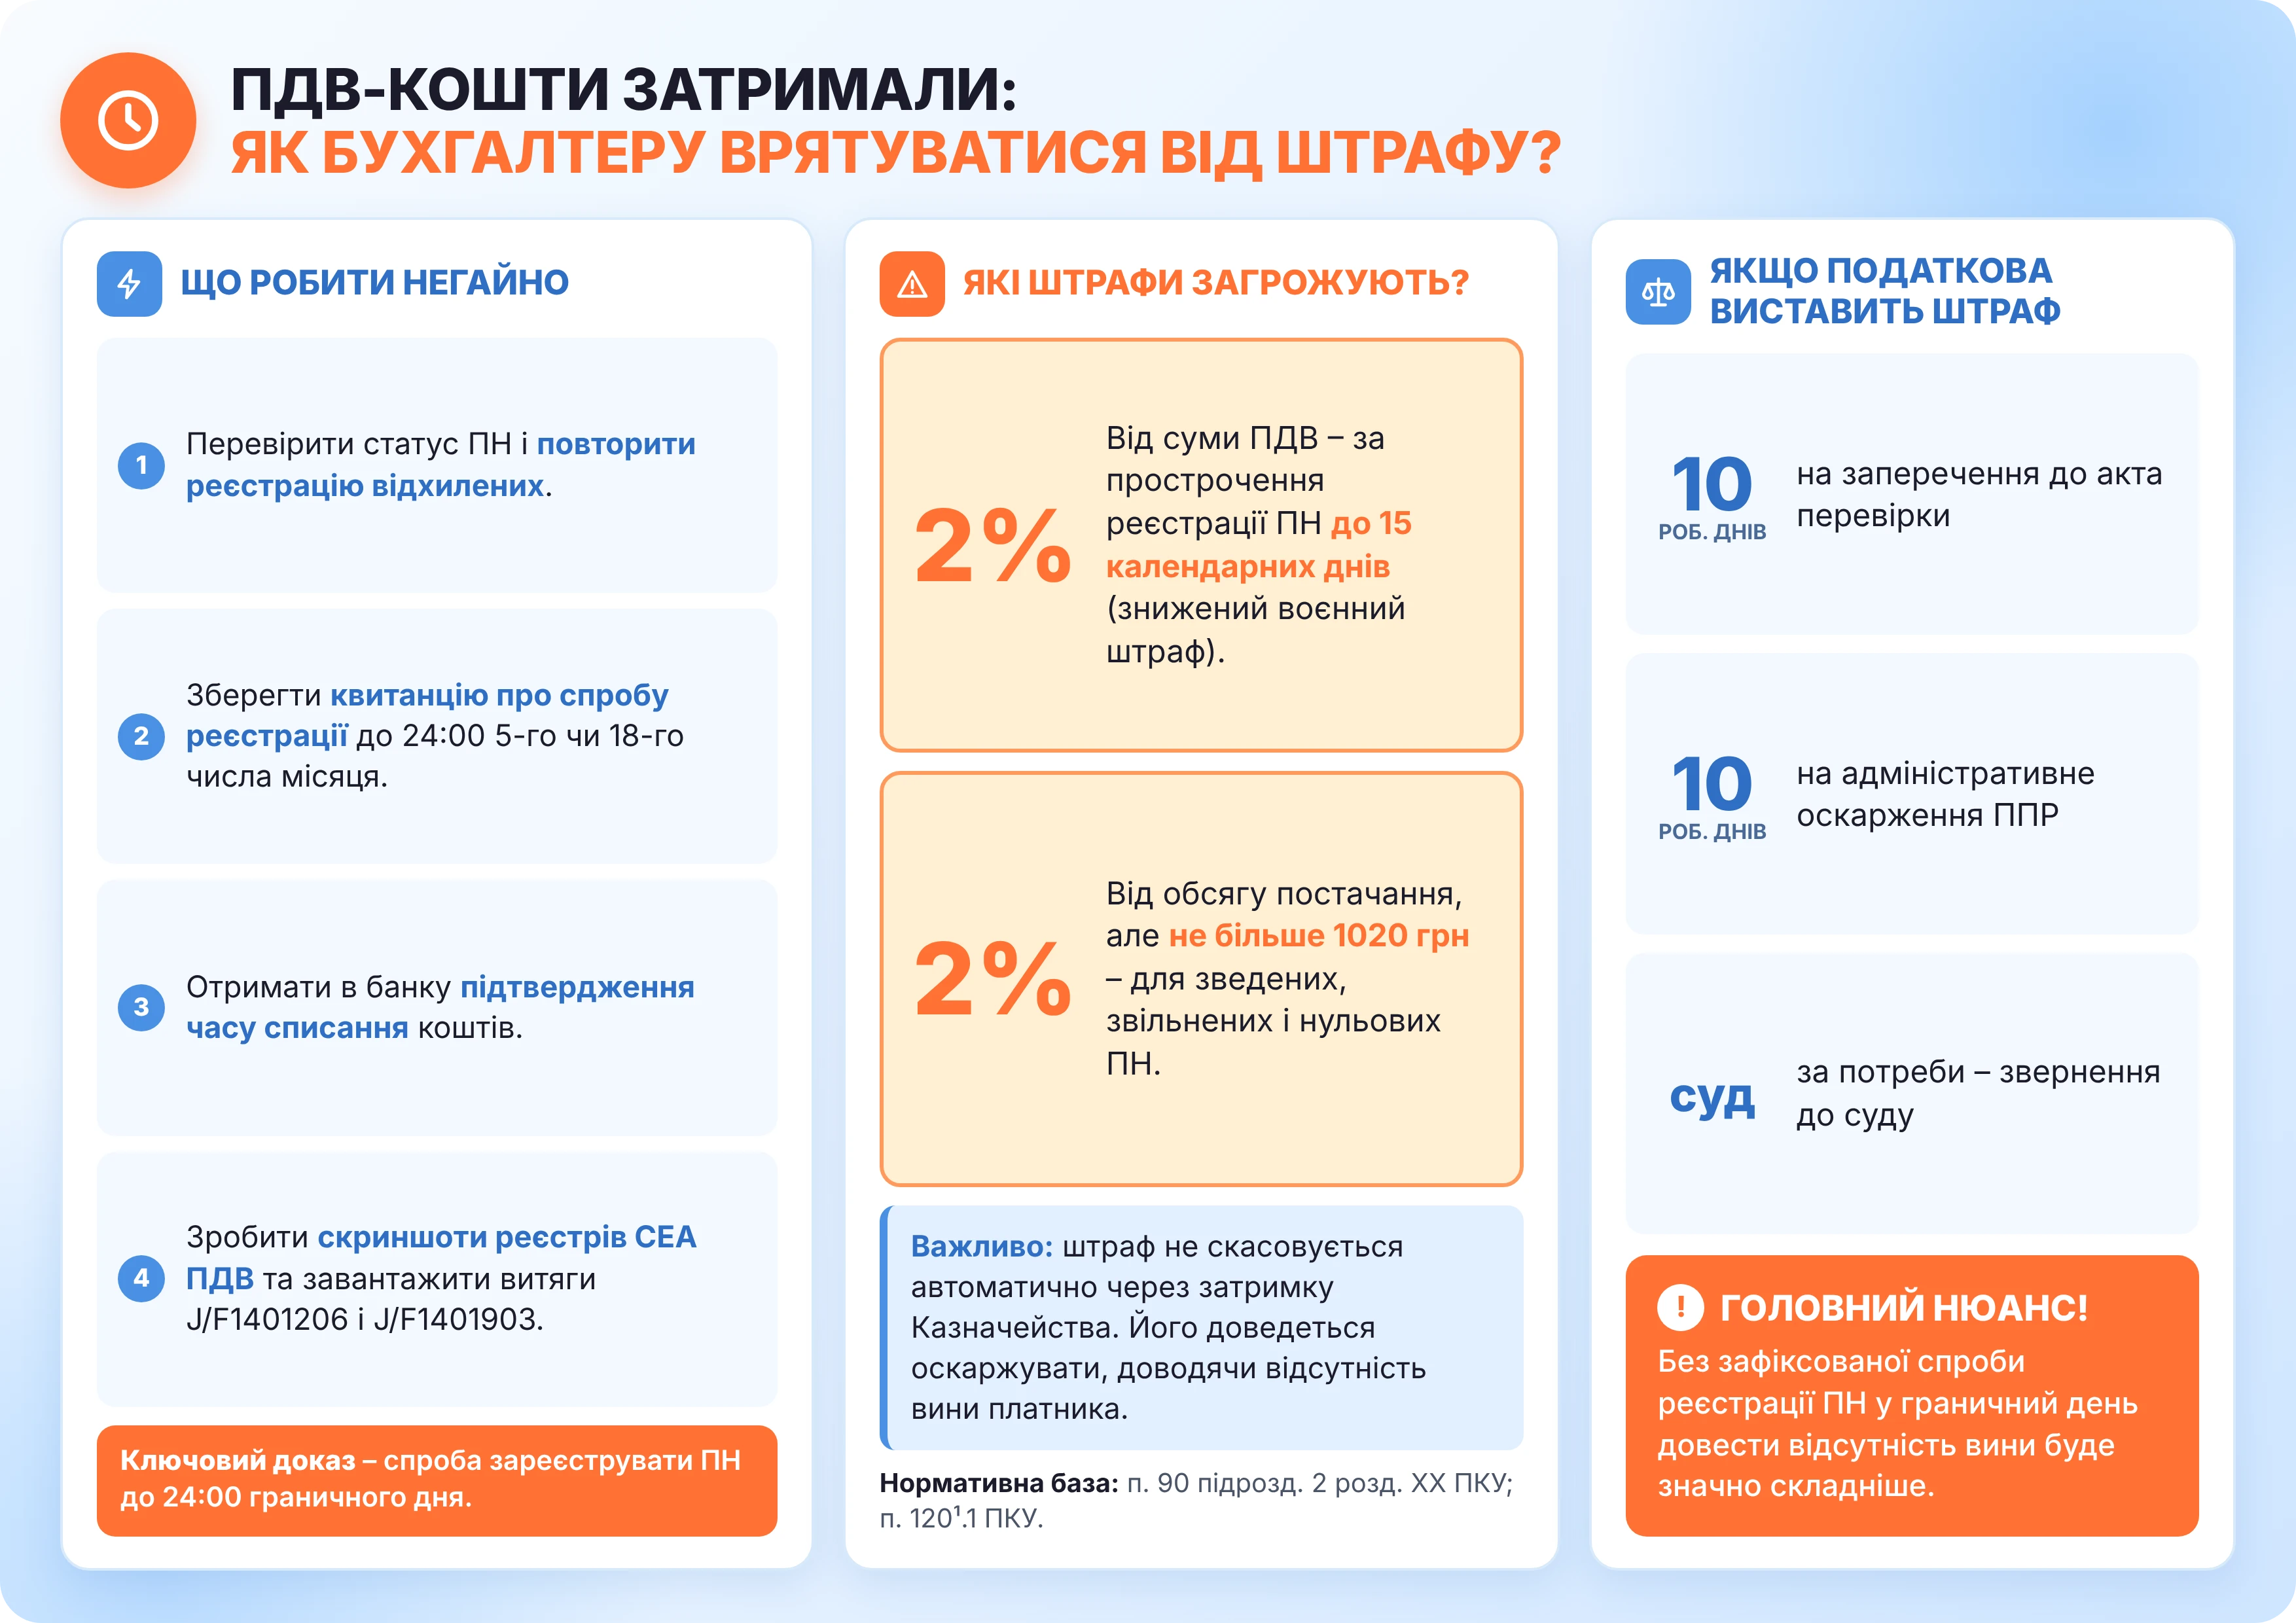
Щоб мінімізувати наслідки за таких обставин, слід негайно перевірити статус накладних і повторно відправити відхилені на реєстрацію. Якщо документ намагалися зареєструвати до 24:00 18 листопада, але квитанція надійшла наступного дня, він може бути зареєстрований датою первинного подання.
За прострочення до 15 календарних днів передбачений знижений воєнний штраф – 2% від суми ПДВ, а для окремих зведених, звільнених і нульових накладних – 2% обсягу постачання, але не більше 1020 гривень.
Дуже важливо у подібних випадках зібрати докази: квитанції про спроби реєстрації 18 листопада, банківські довідки з часом списання коштів, скриншоти реєстрів СЕА ПДВ та витяги з електронного кабінету.
Адже, якщо податкова після камеральної перевірки нарахує штраф, його доведеться оскаржувати адміністративно або через суд. Аргумент – платник не винен у порушенні та зробив усе залежне від нього, тоді як затримка сталася на боці Казначейства.
Але якщо бухгалтер узагалі не намагався зареєструвати накладні до опівночі 18 листопада, довести відсутність своєї вини буде значно складніше. Тобто в цій історії вирішальне значення може мати не лише те, коли пішли гроші, а й те, чи встигли ви натиснути кнопку реєстрації.
Детальний алгоритм дій для бухгалтерів, перелік документів, які можуть стати вирішальними доказами, та юридичні аргументи, що допоможуть відбити претензії податкової, – у матеріалі експерта.
У пригоді також стане Пам’ятка.
А щоб бути готовими не лише до непередбачуваних збоїв, а й до всіх податкових та облікових викликів наприкінці року, долучайтеся 27 листопада до вебінару «Податкові та облікові зміни на фініші 2026 року: ПДВ-реформа, фінрезультат, виправлення помилок і перехід на нові КВЕДи»!
Шість документів або закриті двері: кому дозволять працювати під час тривоги до літа 2027 року
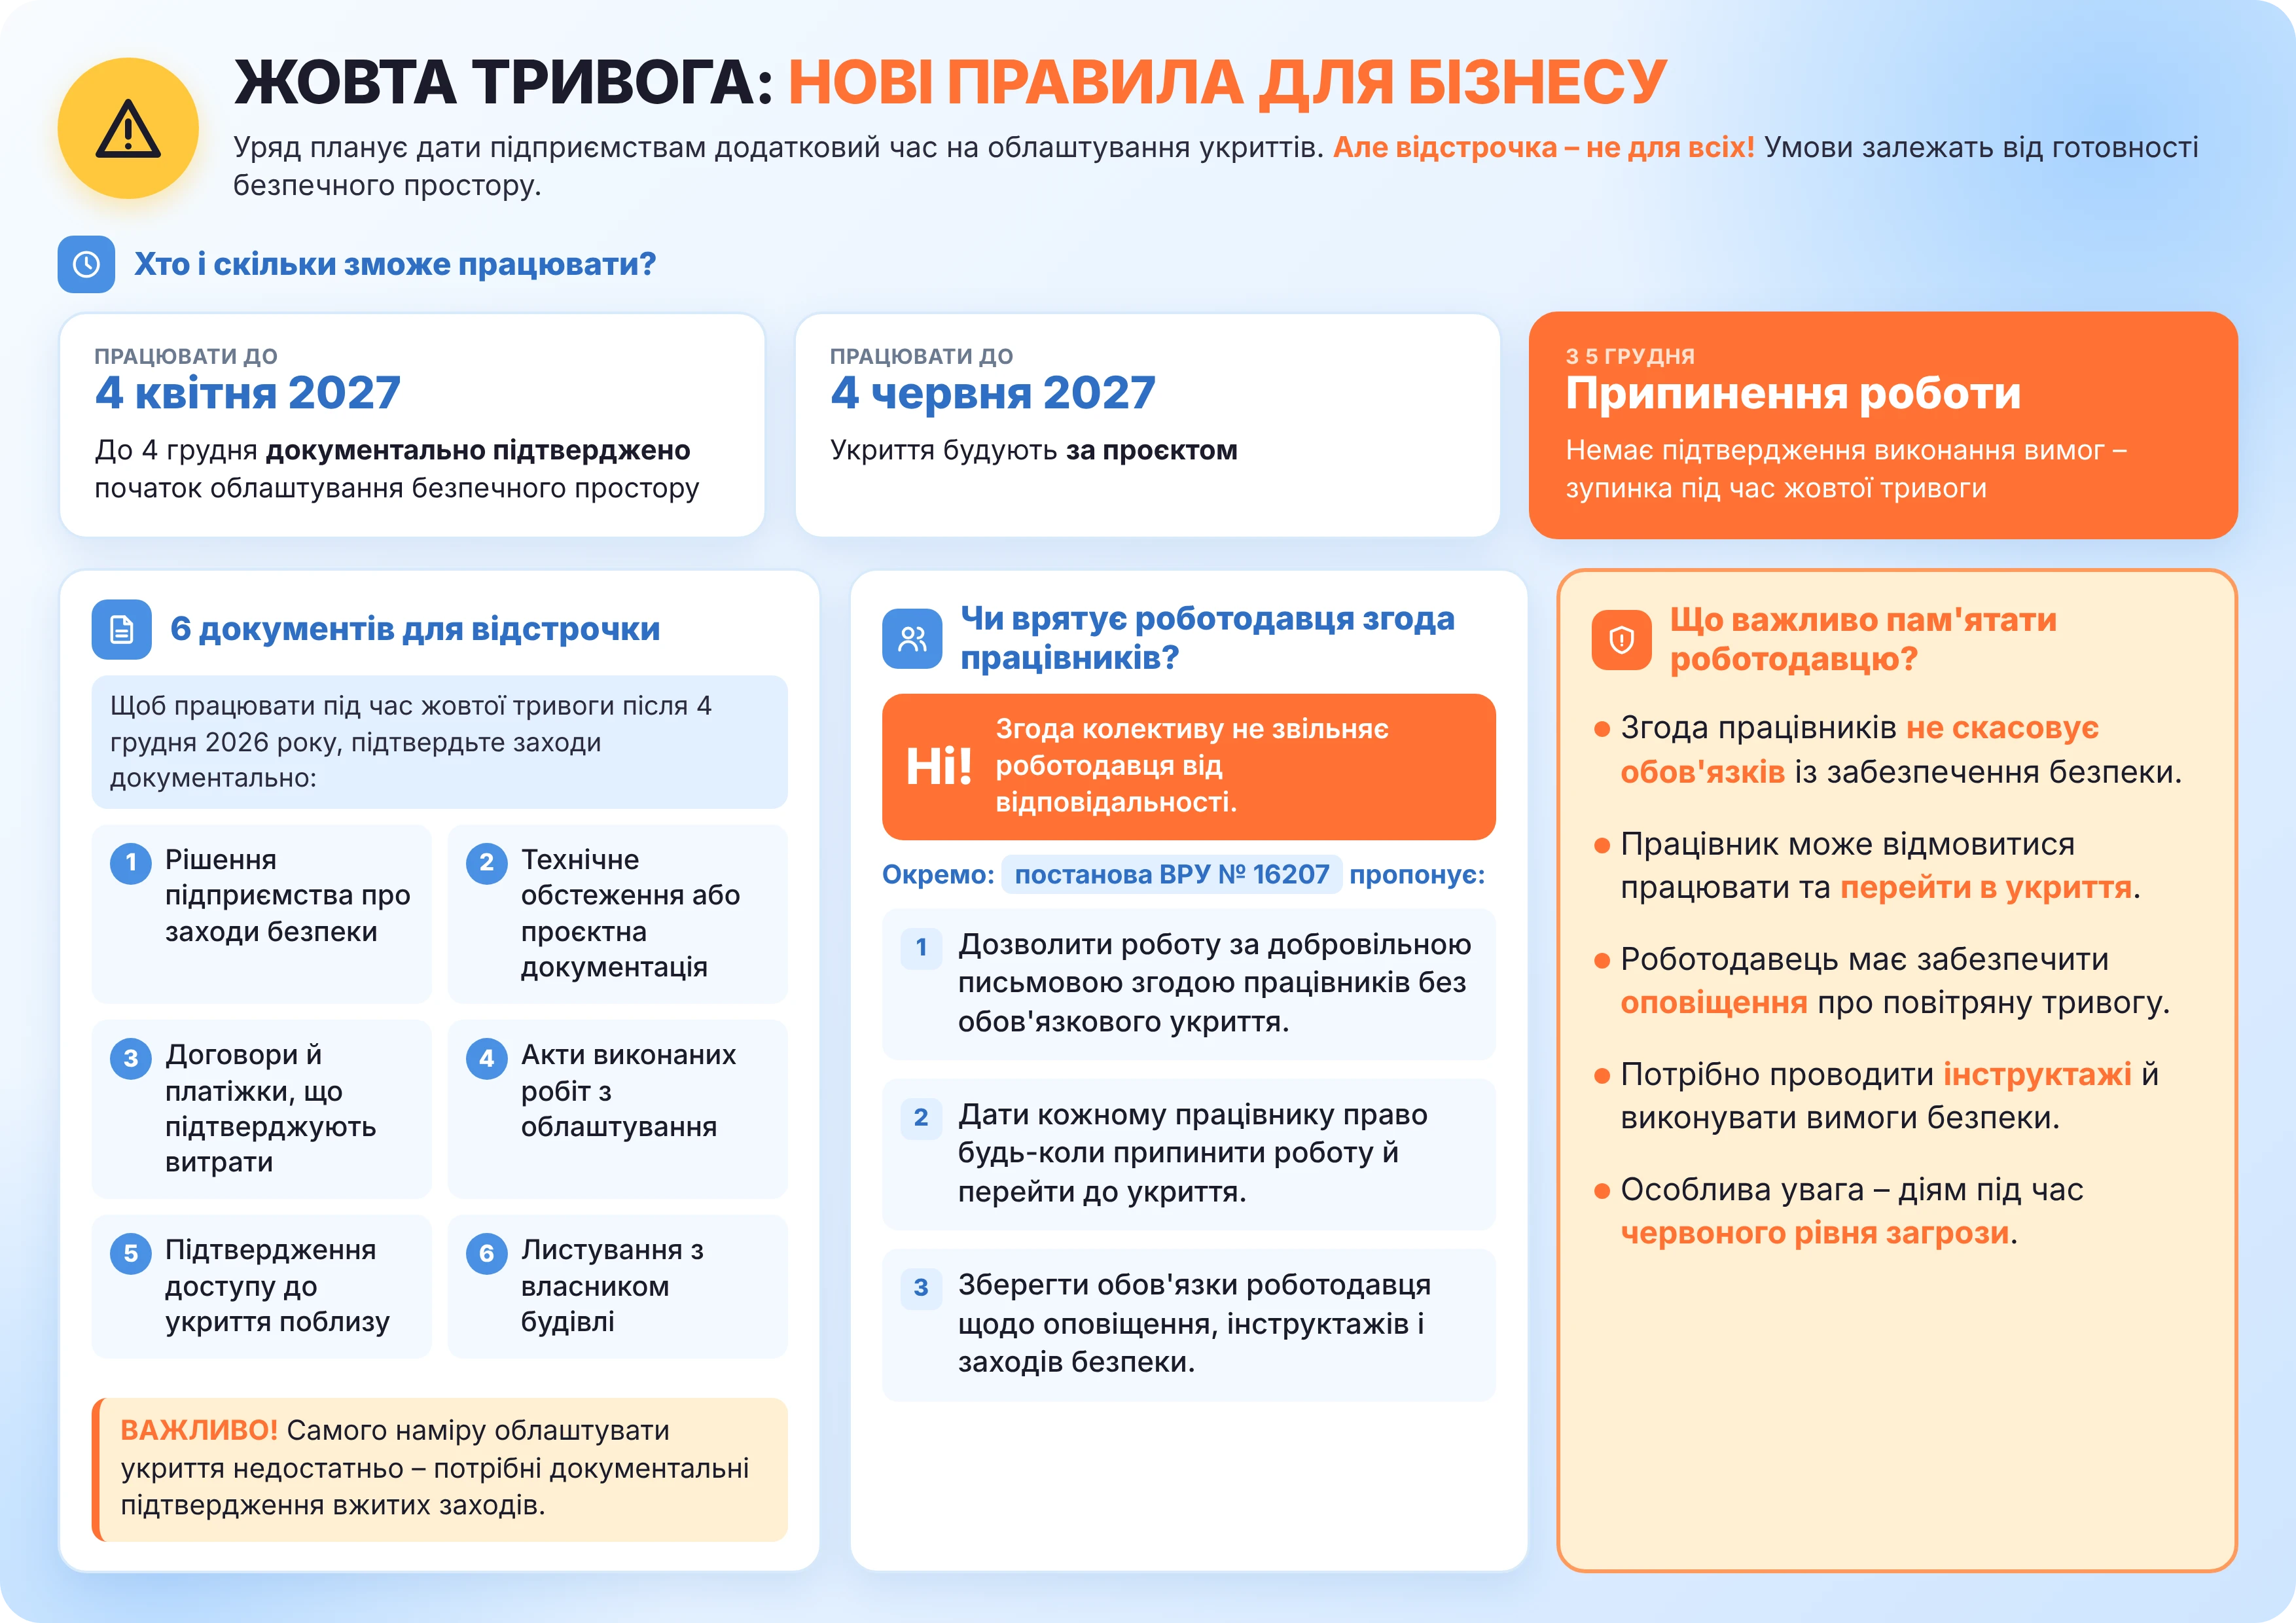
Бізнесу можуть дозволити поки не зачинятися під час жовтої тривоги. Але право на додатковий час залежатиме від того, чи встигне бізнес до 4 грудня 2026 року документально підтвердити реальні кроки з облаштування безпечного простору. Самих намірів чи планів для цього буде недостатньо.
Згідно з проєктом Мінекономіки, підприємства, які до 4 грудня підтвердять документами початок облаштування безпечного простору, зможуть працювати до 4 квітня 2027 року. Тим, хто будуватиме укриття за проєктом, дадуть ще більше часу – до 4 червня. Решті доведеться припиняти роботу під час жовтої тривоги вже з 5 грудня.
Але отримати відстрочку буде непросто. Для цього бізнесу доведеться зібрати шість документів, причому жодного з них не видає держава. Серед необхідного – рішення підприємства, матеріали технічного обстеження приміщення або проєктна документація, договори, акти виконаних робіт, підтвердження доступу до укриття та листування з власником будівлі.
Окремі питання виникають щодо самих безпечних просторів. ДСНС допускає облаштування приміщень зі стіною завтовшки від 56 сантиметрів, однак визнає, що це не повноцінне укриття і гарантії захисту не дає. Хто та як перевірятиме такі приміщення, у проєкті взагалі не визначено.
До того ж навіть письмова згода працівників продовжувати роботу під час тривоги не звільняє роботодавця від відповідальності за їхню безпеку. Тим часом у Верховній Раді зареєстрували постанову №16207, яка пропонує переглянути сам підхід до обмежень: дозволити підприємствам працювати без обов’язкового облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен із них матиме право будь-якої миті припинити роботу та перейти в укриття незалежно від раніше наданої згоди. Обов’язки роботодавців щодо оповіщення про тривогу, проведення інструктажів і забезпечення заходів безпеки залишаться чинними (див. Інфографіку 1).
Інфографіка 1
Якщо постанова набере чинності, уряд матиме три календарні дні, щоб переглянути правила (постанова КМУ від 04.09.2026 №1092).
Контролери можуть прийти гуртом: 17 722 бізнеси потрапили до плану перевірок на 2027 рік
17 722 підприємства та ФОПи потрапили під приціл планових перевірок у 2027 році, але сам факт включення до списку ще не означає, що до бізнесу прийдуть інспектори. Державна регуляторна служба затвердила комплексний план перевірок на наступний рік (наказ від 12.11.2026 №164).
До переліку включають компанії, які одночасно потрапили до річних планів перевірок різних органів державного нагляду. Тобто замість окремих візитів різних контролерів для них передбачений комплексний захід.
На замітку! Перевірити, чи опинився ваш бізнес серед 17 722 щасливчиків, можна онлайн на порталі ДРС або через спеціальний сервіс 7eminar
Однак є важливий нюанс: затвердження плану не означає автоматичного відновлення перевірок під час воєнного стану. Попри формування переліку на 2027 рік, діє заборона на проведення планових і позапланових заходів державного нагляду з винятками, передбаченими урядом (постанова КМУ від 13.03.2022 №303).
Отже, потрапляння до плану – ще не привід чекати інспекторів під дверима, але перевірити свою присутність у списку бізнесу точно варто.
Що перевірити перед закриттям року, аби не залишити проблем на 2027-й і не порадувати перевіряльників, обговоримо на Великому бухгалтерсько-кадровому семінарі 26 листопада «Закриття 2026 року: зарплатний чекліст, кадрові дедлайни, військовий облік і бронювання – що перевірити бухгалтеру, кадровику, роботодавцю».
Віддали картку за гроші – ризикуєте свободою: за дроп-схеми тепер загрожує до 6 років в’язниці
Передача банківської картки за гроші або надання доступу до рахунку для чужих операцій тепер заради легкого заробітку може обернутися не просто блокуванням картки, а кримінальною справою та реальним строком ув’язнення.
В Україні запровадили окрему відповідальність за так звані дроп-схеми, а покарання загрожує не лише організаторам шахрайства, а й тим, хто свідомо допомагає їм використовувати власні рахунки. Нові правила діють із 15 листопада 2026 року (Закон України від 28.10.2026 №5038-IX).
Кримінальний кодекс України (далі – ККУ) доповнили статтею 200-1, яка карає за передачу власних карток, платіжних даних і доступу до рахунків для злочинних операцій. За це загрожує штраф до 17 тис. грн, а за отримання чужих карток, повторні дії чи участь організованої групи – до 170 тис. грн або до шести років ув’язнення.
Водночас сам факт передачі картки чи доступу до рахунку ще не робить людину злочинцем: потрібно довести відповідну злочинну мету. Для тих, хто вперше передав власні платіжні дані, передбачили можливість звільнення від відповідальності за умови добровільного повідомлення про злочин до оголошення підозри та активної допомоги слідству.
Крім того, переписали статтю 200 ККУ: посилили відповідальність за підроблення, викрадення та незаконне використання платіжних інструментів – аж до шести років ув’язнення (див. Таблицю).
Покарання, які загрожують дропам
Порушення | Стаття ККУ | Покарання |
Підроблення платіжних документів та інструментів | Штраф 3000–7000 НМДГ (51 000–119 000 грн) або обмеження / позбавлення волі на 2–4 роки | |
Незаконне заволодіння платіжними даними чи доступом до рахунку | Штраф 4000–8000 НМДГ (68 000–136 000 грн) або обмеження / позбавлення волі на 3–5 років | |
Передача рахунку чи картки для шахрайства | Штраф 300–1000 НМДГ (5100–17 000 грн) | |
Отримання, зберігання, передача чи збут чужих платіжних інструментів для злочинів | Штраф 3000–5000 НМДГ (51 000–85 000 грн) або обмеження волі до 3 років або позбавлення волі на 2–4 роки | |
Наведені вище дії вчинені повторно або групою осіб | Штраф від 5000 до 10 000 НМДГ (85 000–170 000 грн) або позбавлення волі на 4–6 років |
Розширили й підстави для застосування кримінально-правових заходів до компаній, уточнивши правила розслідування таких злочинів.
Увага! Бухгалтери, які законно працюють із рахунками підприємств, автоматично під кримінальну відповідальність не потрапляють. Головне – законні підстави доступу та відсутність злочинної мети. Докладніше про зміни читайте у статті
Чеки округлюємо, податки і зарплати рахуємо до копійки: наслідки вилучення 10 копійок із 2027-го
Десятикопійчана епоха добігає кінця: уже з 1 лютого 2027 року українці не зможуть розраховуватися монетами по 10 копійок, а бізнес перейде на обов’язкове заокруглення готівкових платежів до 50 копійок. Але найбільший головний біль може чекати не покупців, а бухгалтерів: навіть кілька копійок під час звільнення працівника здатні обернутися юридичними проблемами.
Монети припинили карбувати ще 1 жовтня 2025 року, а тепер Нацбанк планує остаточно прибрати їх із розрахунків (див. проєкт постанови НБУ).
Підприємства та ФОПи матимуть час до 16 лютого 2027 року, щоб здати залишки до банків. Громадяни зможуть безкоштовно обмінювати 10 копійок: до 31 січня 2028 року – у будь-якому банку, а до 31 січня 2030-го – у НБУ та чотирьох уповноважених банках (ПриватБанку, Ощадбанку, ПУМБ і Райффайзен Банку).
Усі готівкові чеки заокруглюватимуть за єдиною схемою:
- 1–24 копійки – вниз до нуля,
- 25–49 – вгору до 50,
- 51–74 – вниз до 50,
- 75–99 – вгору до наступної гривні.
Заокруглюватимуть лише загальну суму чека, а не ціни товарів. Безготівкові платежі залишаться без змін – точними до копійки.
Податки, ЄСВ і зарплати на картки також сплачуватимуть до копійки. За готівкової виплати працюючим працівникам залишки можна переносити на наступний місяць, але у разі звільнення потрібно розрахуватися повністю. Навіть недоплата у 40 копійок може обернутися штрафами та вимогою виплатити середній заробіток за час затримки.
ПДВ бухгалтери нараховуватимуть із суми до заокруглення, а копійчані різниці відображатимуть як інші операційні доходи або витрати.
Бізнесу також доведеться завчасно налаштувати РРО та ПРРО під нові правила (див. Інфографіку 2).
Інфографіка 2
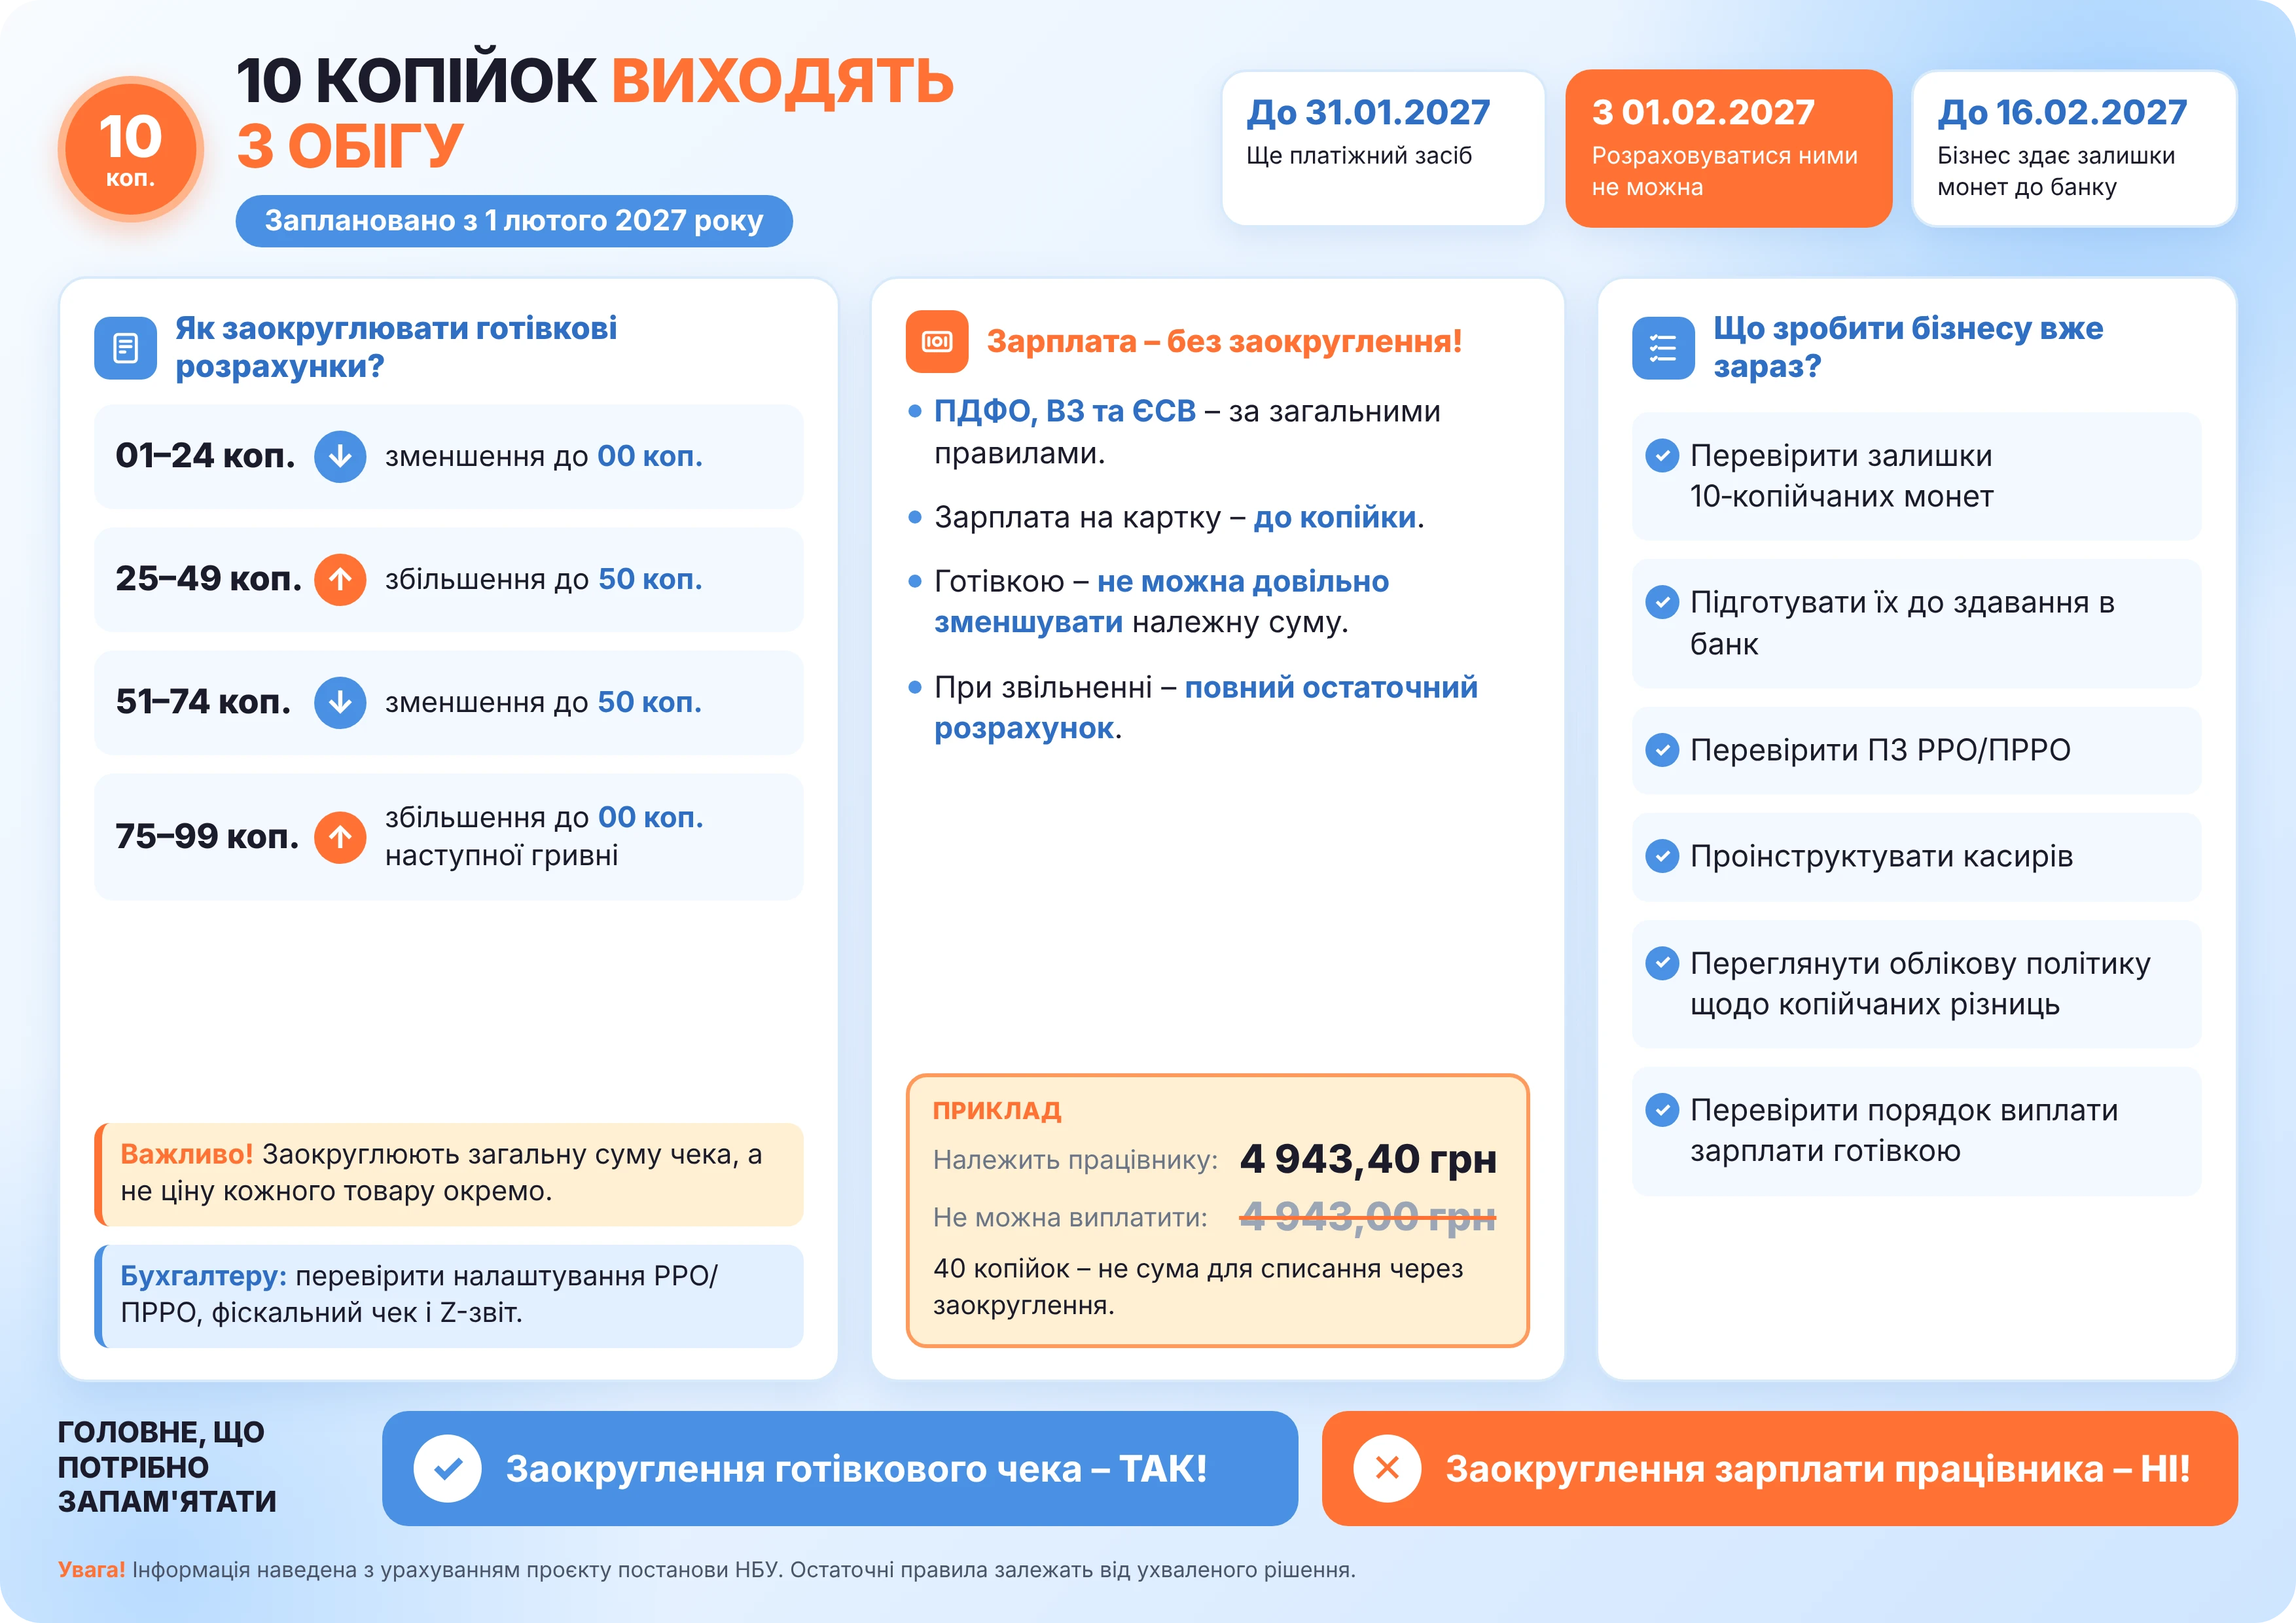
Які копійчані помилки можуть обернутися проблемами для роботодавця та як правильно підготувати касу й облік до нових правил, детальніше пояснили наші експерти.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
200 гектарів або 20 мільйонів замало для критичності: аграріям виставили новий фільтр
Аграрії знову можуть подавати заявки на статус критично важливих підприємств, але тепер за оновленими правилами та з чіткими земельними й фінансовими вимогами.
Із 17 листопада у Державному аграрному реєстрі відновили прийом заявок на отримання такого статусу.
Нові критерії Мінагрополітики затвердило наказом від 16.11.2026 №157 відповідно до оновлених у вересні правил бронювання.
Щоб претендувати на статус, агропідприємство має відповідати двом основним критеріям:
1) обробляти щонайменше 200 гектарів сільгоспугідь або мати не менше 50 гектарів багаторічних насаджень, що перебувають на балансі підприємства, або отримати за попередній звітний рік не менше 20 мільйонів гривень чистого доходу від реалізації;
2) основний КВЕД станом на 1 жовтня 2026 року має входити до затвердженого міністерством переліку (див. Інфографіку 3).
Інфографіка 3
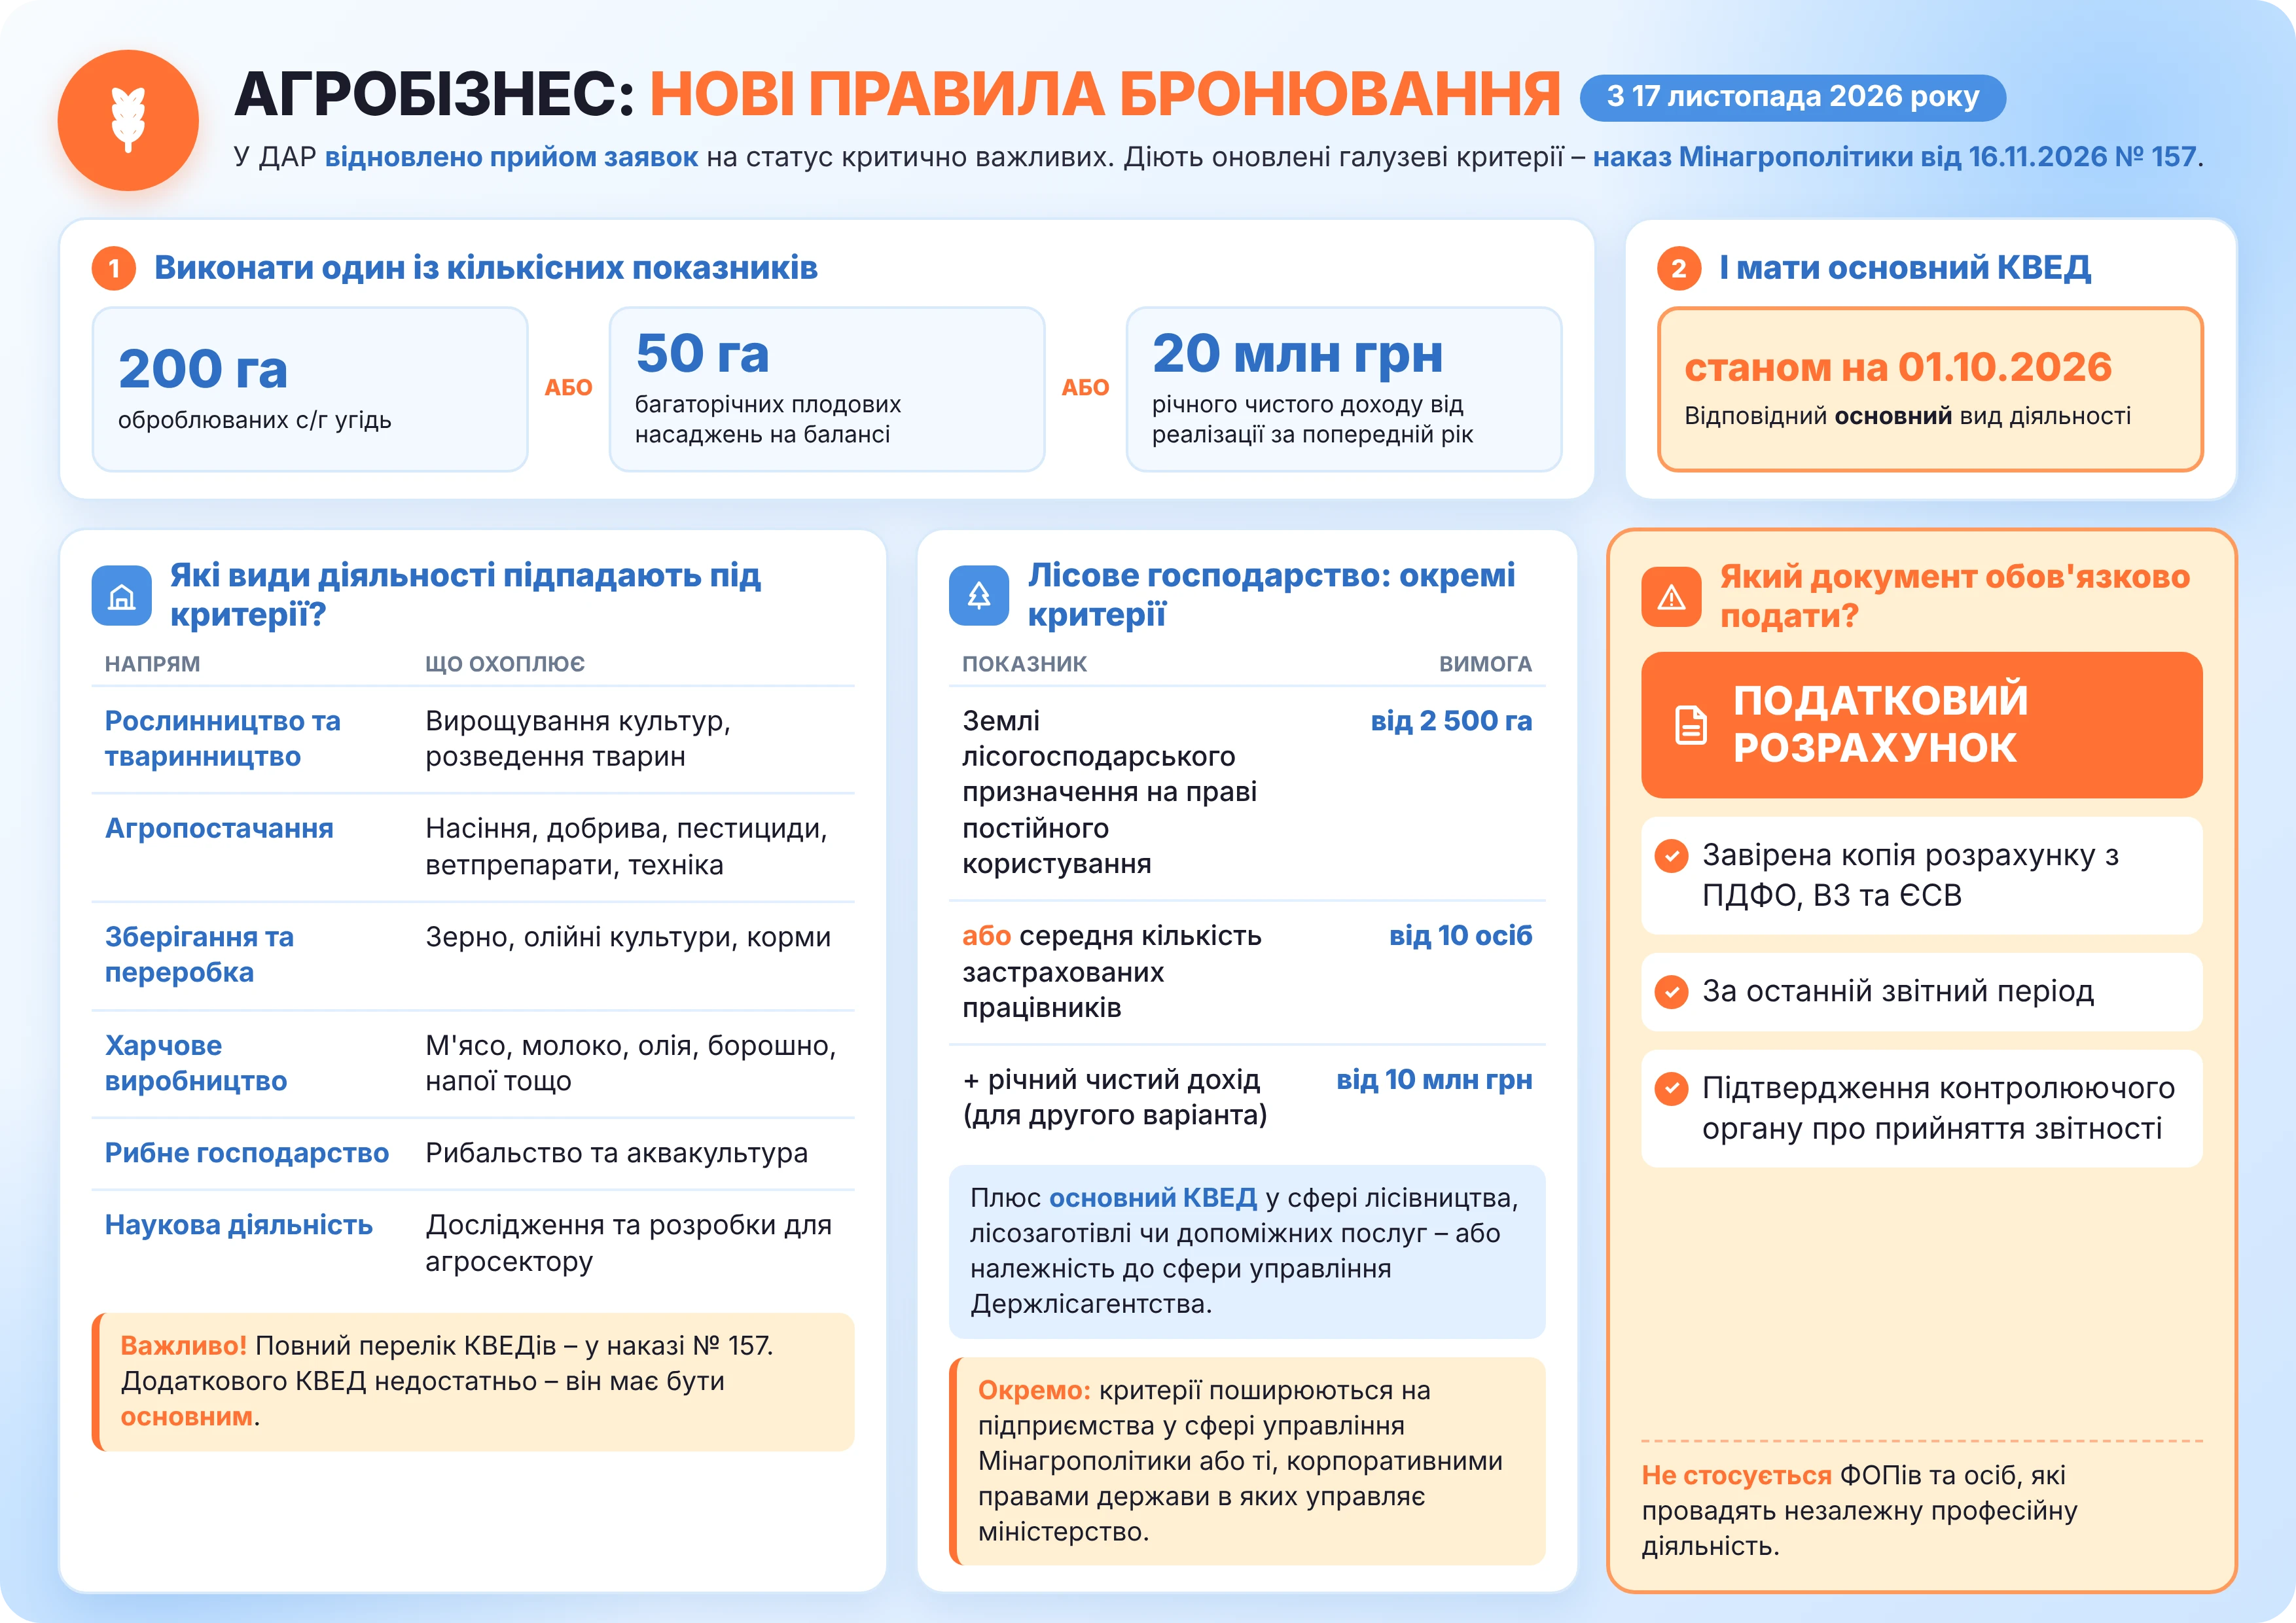
Але є принциповий момент: ці критерії стосуються підприємств, які перебувають у сфері управління Мінагрополітики або корпоративними правами держави в яких управляє міністерство. Тож самих гектарів чи мільйонних доходів недостатньо: важливо також відповідати вимогам щодо виду діяльності та підпорядкування.
Нові критерії критичності – лише частина змін, тож розберімося, як не втратити право на бронювання, виконати зарплатні вимоги та правильно закрити рік на вебінарі 24 листопада «Бронювання та критичність 2027 від помилок до зарплатних вимог & Закриваємо 2026-й: інвентаризація, списання боргів, перехід на нові КВЕДи»
Гроші пішли не туди? Податкова пропонує механізм повернення помилкового «інвалідного» внеску
Помилково сплатили внесок за працевлаштування людей з інвалідністю? Повернути гроші можна буде лише через Електронний кабінет, причому будь-яка невідповідність у платіжних даних може стати причиною відмови.
ДПС оприлюднила проєкт наказу Мінфіну, який доповнює порядок повернення помилково та надміру сплачених платежів.
Порядок охоплюватиме помилкову сплату, перерахування коштів неналежним платником і переплату за основним місцем обліку.
Подати заяву можна буде виключно в електронній формі до податкової за місцем обліку платежу. У ній потрібно зазначити вид внеску, суму, дату сплати, реквізити платіжного документа та обраний напрям повернення:
Напрям повернення | Куди перерахують кошти |
На банківський рахунок | Рахунок платника |
Через платіжного надавача | Небанківському надавачу платіжних послуг |
У рахунок заборгованості |
|
Автоматичного повернення не буде: перед поверненням ДПС звірятиме зазначені платником дані з власною інформаційною системою. Якщо суми або платіжні реквізити не збігатимуться, податкова надішле через Електронний кабінет відмову із зазначенням причин.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Для ФОПів планують нові обмеження: три звичні схеми роботи можуть опинитися під забороною
ФОПам можуть перекрити одразу кілька лазівок на спрощеній системі: під ударом – дроблення бізнесу, повторне повернення на єдиний податок і робота замість найманих працівників. До кінця 2026 року урядові законодавчі ініціативи з новими обмеженнями мають потрапити до Верховної Ради.
Про це повідомив народний депутат Ярослав Железняк, коментуючи домовленості України з МВФ. Зміни передбачають три напрями.
Перший – боротьба зі штучним дробленням бізнесу, коли компанії та пов’язані ФОПи ділять діяльність, щоб не виходити за податкові ліміти.
Другий – додаткові обмеження для тих, хто перейшов на загальну систему, а потім хоче знову повернутися на єдиний податок.
Третій – боротьба з підміною трудових відносин: ФОПам можуть обмежити надання послуг нинішнім або колишнім роботодавцям замість офіційного працевлаштування.
Також планують створити реєстр пов’язаних осіб, який допоможе виявляти такі схеми.
Але зважте: до 31 грудня 2026 року мають саме подати законопроєкти, а не обов’язково ухвалити їх.
За словами Железняка, посилення контролю могло б стати альтернативою обов’язковому ПДВ для ФОПів. Але в домовленостях із МВФ залишили обидва напрями: і нові обмеження спрощеної системи, і запровадження обов’язкової ПДВ-реєстрації для платників єдиного податку. Тож посилення правил може виявитися не єдиною зміною, до якої доведеться готуватися підприємцям.
Менше паперів, менші штрафи та податкові пільги для аграріїв: бізнесу готують поступки
Податкова може втратити можливість вимагати від бізнесу зайві документи, штрафи за технічні помилки в чеках хочуть обмежити, а аграріям – полегшити умови перебування на четвертій групі єдиного податку та переглянути правила нарахування мінімального податкового зобов’язання.
Одразу три важливі блоки змін для бізнесу, підприємців та сільгоспвиробників готують у рамках законопроєкт №16036. 18 листопада профільний комітет Верховної Ради рекомендував ухвалити його у другому читанні та в цілому.
Перша новація позбавить податківців права вимагати від платників документи й інформацію, які вже є в державних реєстрах та базах даних, до яких ДПС має законний доступ. Тобто бізнесу не доведеться вдруге збирати довідки, якими держава вже володіє.
Друга зміна може суттєво зменшити фінансові ризики для тих, хто працює через РРО/ПРРО. Якщо під час однієї перевірки виявлять кілька однотипних технічних помилок у чеках, загальну суму штрафу пропонують обмежити однією мінімальною зарплатою: 8647 грн у 2026 році та 9546 грн у 2027-му. Але послаблення стосуватиметься лише помилок, які не заважають ідентифікувати продавця, товар і суму покупки, за умови що вся виручка проведена через касу та передана до ДПС. Нині ж санкції можуть сягати 100% вартості проданого товару, а за повторні порушення – 150%.
Третій блок змін стосується аграріїв. У 2027–2028 роках їм пропонують дозволити зберігати статус платників єдиного податку четвертої групи без дотримання вимоги щодо частки сільгоспдоходу, якщо доходи від іншої діяльності не перевищать рівня попереднього року. Також МПЗ хочуть рахувати пропорційно до кількості місяців володіння чи користування землею, щоб уникнути подвійного нарахування при зміні власника або орендаря. Крім того, пропонують дозволити зменшувати МПЗ на витрати із суборендної плати за державні землі через Державний земельний банк, а орендарям – звертатися до ДПС для виправлення помилково нарахованих фізособам-орендодавцям МПЗ та плати за землю.
Окремі ініціативи стосуються податкової підтримки тваринництва. Зокрема, пропонують продовжити до 1 січня 2030 року пільгу з податку на прибуток для виробників окремих видів птиці (крім курей), перепелів і страусів, а також м’яса та продукції з них власного виробництва. Крім того, хочуть звільнити від нарахування ПДВ операції з вилучення тварин для знищення під час ліквідації спалахів інфекційних хвороб. Це дозволить виробникам уникнути додаткового податкового навантаження в ситуаціях, коли господарства й без того зазнають значних збитків через вимушену втрату поголів’я.
Втім, поки це лише пропозиції: їх доля залежить від подальшого розгляду законопроєкту парламентом.

Ліквідація госпсуб'єкта
20.11.2026
Ліквідація підприємства у 2026 році: чи штрафують за несвоєчасну звітність і сплату податків
Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації


Військовий облік
20.11.2026
Вручення повісток на роботі: що повинен зробити роботодавець, а що повинен знати працівник
Законодавство дозволяє залучати до оповіщення не лише керівника підприємства, а й уповноважених ним представників. Водночас вручення повісток має відбуватися за встановленою процедурою: на підставі відповідного розпорядження, наказу про оповіщення та з дотриманням вимог до повноважень представників. Розповідаємо, як організувати оповіщення працівників, які документи повинен мати представник і що робити в разі відмови від повістки
Податкова та фінзвітність
20.11.2026
Податківці роз’яснили порядок подання Додатка 8 за кількома програмами МТД
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
ЗЕД
20.11.2026
Контрольовані операції: як обчислити обсяг за правилами ТЦУ
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Особи з інвалідністю
20.11.2026
Звітність щодо працевлаштування осіб з інвалідністю: як заповнювати рядки 1-5, якщо СКШП дробове число та коментар експерта
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ПДФО
20.11.2026
Стягнення із зарплати за постановою приватного виконавця: чи утримувати ПДФО та ВЗ без довідки №34-ОПП
ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
Витрати діяльності
20.11.2026
Витрати на маркетинг: який допустимий ліміт для включення у витрати
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Сільгоспдіяльність
20.11.2026
МПЗ за землю: коефіцієнт для окупованих територій хочуть зменшити вдвічі вже за 2026 рік
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Документообіг, первинні документи
20.11.2026
Витрати на маркетинг і рекламу: як оформити без претензій від ДПС
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

Відпустка, відпускні
20.11.2026
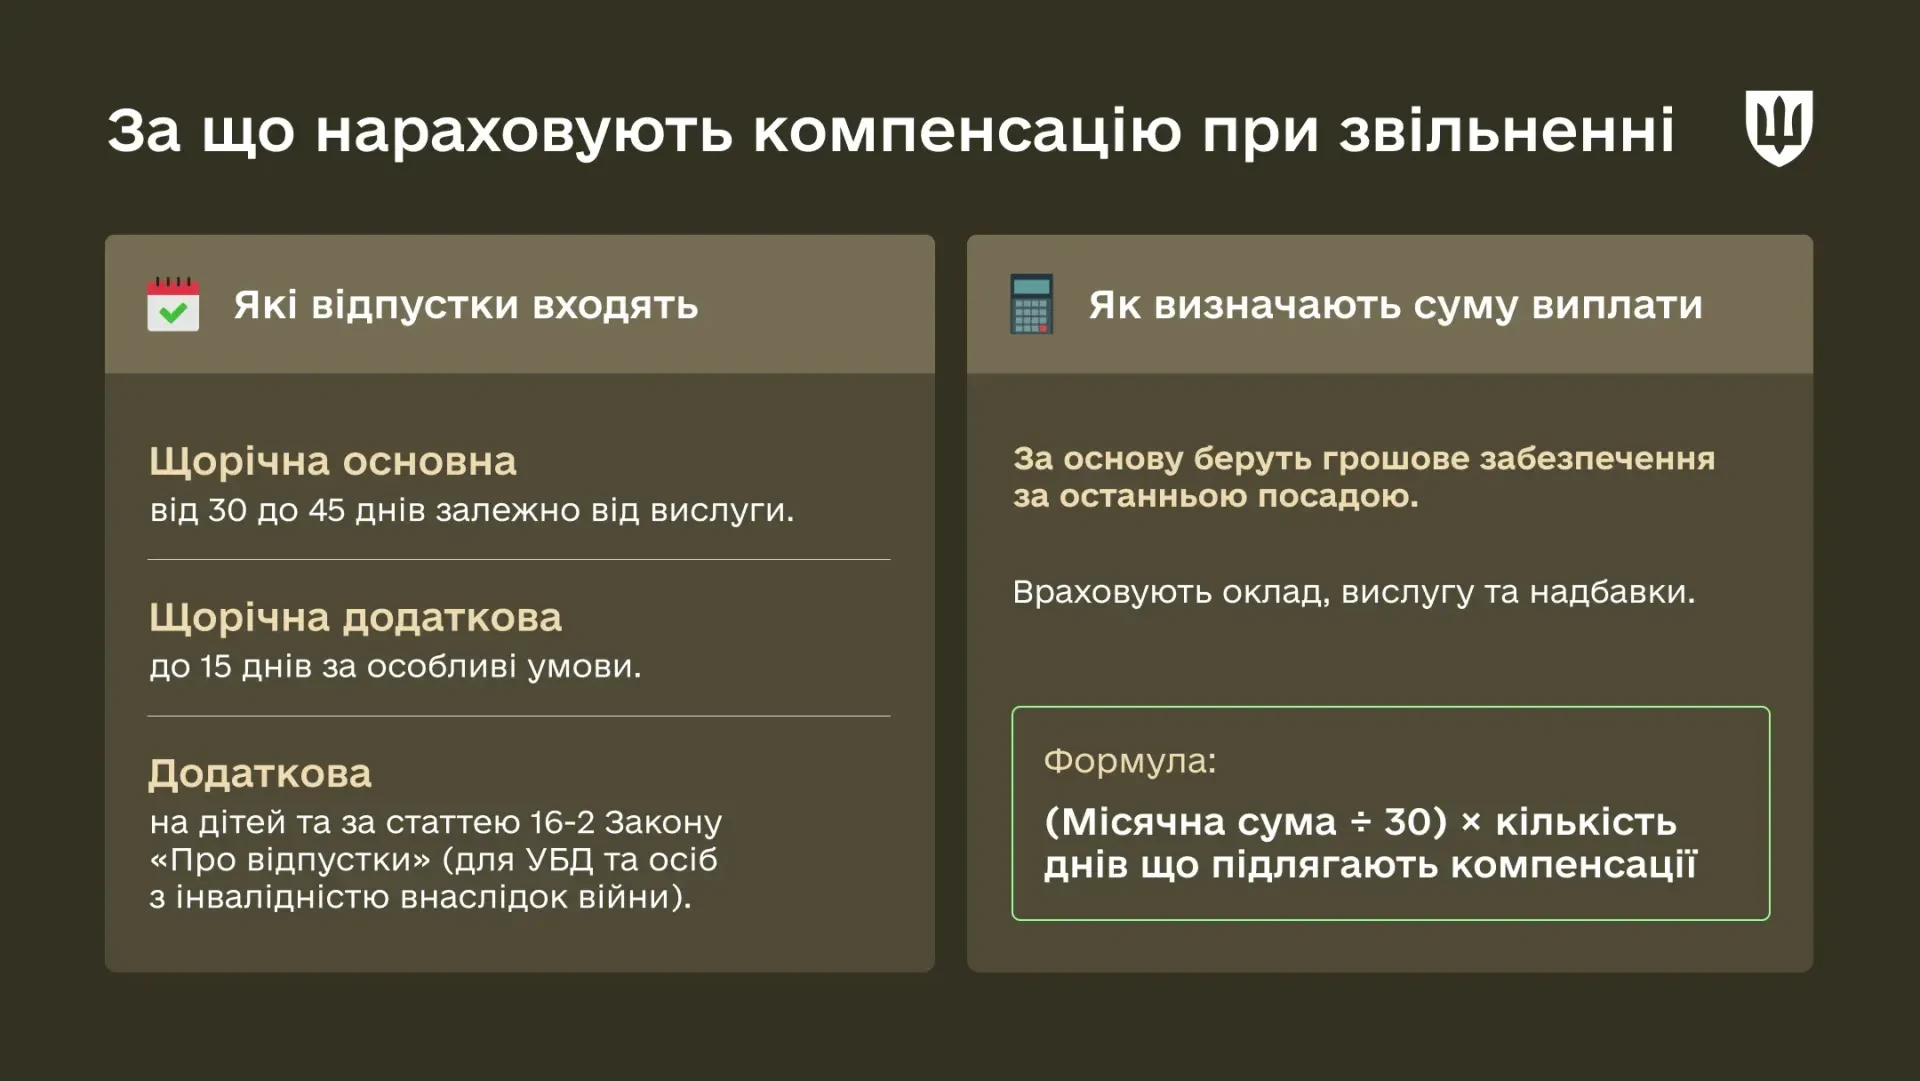
Компенсація за невикористану відпустку військовим: як і коли можна отримати виплату
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ПДВ
20.11.2026
Підрядник втратив обладнання замовника: як оподатковується компенсація збитків та що кажуть податківці
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
Заробітна плата
20.11.2026
10000 грн щомісяця виплачуватимуть поліцейським з 1 січня 2027 року: постанова від 18.11.2026 №1432
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
Бронювання, критичність
20.11.2026
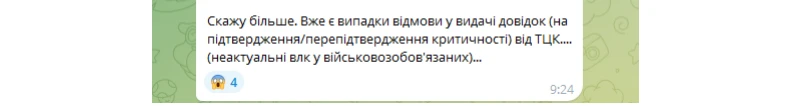
Критичність під загрозою: ТЦК відмовляють у довідках через неактуальне ВЛК
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
ПДФО
20.11.2026
Компенсація проїзду громадським транспортом працівнику: як оподатковувати виплату у 2026 році
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
ЄСВ
20.11.2026
Припинено і зареєстровано ФОП в одному місяці: що з ЄСВ
При закритті ФОП єдиний внесок необхідно сплатити протягом 10 днів після граничного строку подання останньої звітності. У разі повторної реєстрації підприємницької діяльності обов’язок зі сплати ЄСВ відновлюється, і платежі здійснюються щоквартально до 20 числа місяця, що настає за звітним періодом
Відпустка, відпускні
20.11.2026
Надіслана заява про відпустку не гарантує її надання: висновок ВС для працівника і роботодавця
Верховний Суд у постанові від 09.11.2026 у справі №212/10526/24 підтвердив: якщо для надання відпустки потрібна згода роботодавця, сама заява не дає права самовільно припинити роботу. У розглянутій справі працівницю «Укрпошти» звільнили за прогул, а суди всіх інстанцій підтримали роботодавця. Розбираємо, коли відмова у відпустці законна, які винятки передбачає законодавство та що мають врахувати працівники й роботодавці перед звільненням за прогул
Пільги
20.11.2026
Перелік білого бізнесу: до 30 листопада – оприлюднення, а до 5 грудня – прийде повідомлення в Е-кабінет
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу