
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Під час створення уточнюючої декларації з податку на прибуток в Електронному кабінеті важливо правильно обрати звітний період. Платник має зазначити саме той рік і період, показники якого виправляє: І квартал, півріччя, 9 місяців або рік. При цьому дані рядка 2 заголовної частини заповнюються автоматично, а в рядку 3 потрібно самостійно вказати період, що уточнюється
Який звітний період необхідно обрати при створенні уточнюючої Податкової декларації з податку на прибуток підприємств в Електронному кабінеті?
У разі якщо у майбутніх податкових періодах (з урахуванням строків давності, визначених ст. 102 Податкового кодексу України, далі – ПКУ) платник податків самостійно (у тому числі за результатами електронної перевірки) виявляє помилки, що містяться у раніше поданій ним податковій декларації (крім обмежень, визначених ст. 50 ПКУ), він зобов’язаний надіслати уточнюючий розрахунок до такої податкової декларації за формою чинного на час подання уточнюючого розрахунку.
Форма Податкової декларації з податку на прибуток підприємств, затверджена наказом Мінфіну від 20.10.2015 №897 і відповідно до вимог п. 48.3 ПКУ містить:
Податкова декларація з податку на прибуток підприємств з типом документа «Уточнююча» подається за звітний (податковий) період, показники якого уточнюються.
Відповідно при створенні уточнюючої Декларації в режимі «Введення звітності» приватної частини (особистого кабінету) Електронного кабінету користувачем обирається звітний (податковий) період, показники якого уточнюються, а саме, звітний рік та тип звітного періоду: І квартал або Півріччя або 9 місяців (Три квартали) або Рік.
При цьому, дані у рядку 2 заголовної частини уточнюючої Декларації про звітний (податковий) період (за який подається уточнююча Декларація) заповнюються в автоматичному режимі та не повинні коригуватись користувачем, а у рядок 3 заголовної частини уточнюючої Декларації користувачем в обов’язковому порядку вносяться дані про звітний (податковий) період, який уточнюється, аналогічні даним з рядка 2 заголовної частини уточнюючої Декларації
Джерело: ДПС
Податкове навантаження перед поданням декларації з податку на прибуток: як оцінити ризики
Закриття півріччя з податку на прибуток: повний чекліст бухгалтера перед поданням декларації
Виправлення помилок у декларації з податку на прибуток: загальні правила
Способи виправлення помилок минулих періодів у декларації з податку на прибуток
Декларація з податку на прибуток: хто, коли і які додатки подає
Масштабної реформи ТЦК не планують, однак у системі мобілізації готують зміни. Міноборони вже презентувало народним депутатам концепцію, яка передбачає посилення військового обліку та вдосконалення реєстру «Оберіг». Зокрема, інформація про відстрочки, бронювання, зміну місця роботи та перетин кордону має оперативніше відображатися в системі. Водночас нових санкцій за неявку за повісткою не очікується – планують застосовувати вже передбачені законом заходи впливу
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Підприємство звернулося до ДПС щодо оподаткування ПДВ у разі знищення або пошкодження майна контрагентів, яке перебувало в орендованих виробничих приміщеннях. Податківці пояснили, що виплата власникам компенсації за знищене майно не створює податкових зобов’язань з ПДВ
На підприємстві мене призначено відповідальною особою за ведення військового обліку. Директор усно заборонив подавати до ТЦК порожні відомості та звіти, мотивуючи це небажанням «світити» підприємство. Хто нестиме адміністративну відповідальність за неподання обов’язкових відомостей: директор як керівник підприємства чи працівник, відповідальний за ведення військового обліку?
Повернення ліміту бронювання до 100% для підприємств оборонно-промислового комплексу наразі не планується. Після змін, які набрали чинності 27 жовтня 2026 року, граничний обсяг бронювання для підприємств ОПК та паливно-енергетичного комплексу становить 95%. Зменшення граничних обсягів не повинно стосуватися критично важливого персоналу. Керівник підприємства самостійно визначає, кого бронювати в межах ліміту, тому зменшення стосується насамперед допоміжного та обслуговуючого персоналу
У Верховній Раді зареєстрували законопроєкт №16232, який пропонує запровадити податкові стимули для роботодавців, що працевлаштовують ветеранів війни. Пільги зможуть отримати підприємства, де ветерани становлять щонайменше 30% працівників і виконуються додаткові вимоги щодо оплати праці та оформлення трудових відносин. Серед пропозицій – зниження податку на прибуток та єдиного податку, пільгова ставка ЄСВ, а також можливість враховувати частину витрат на адаптацію робочих місць, навчання й психологічну підтримку ветеранів

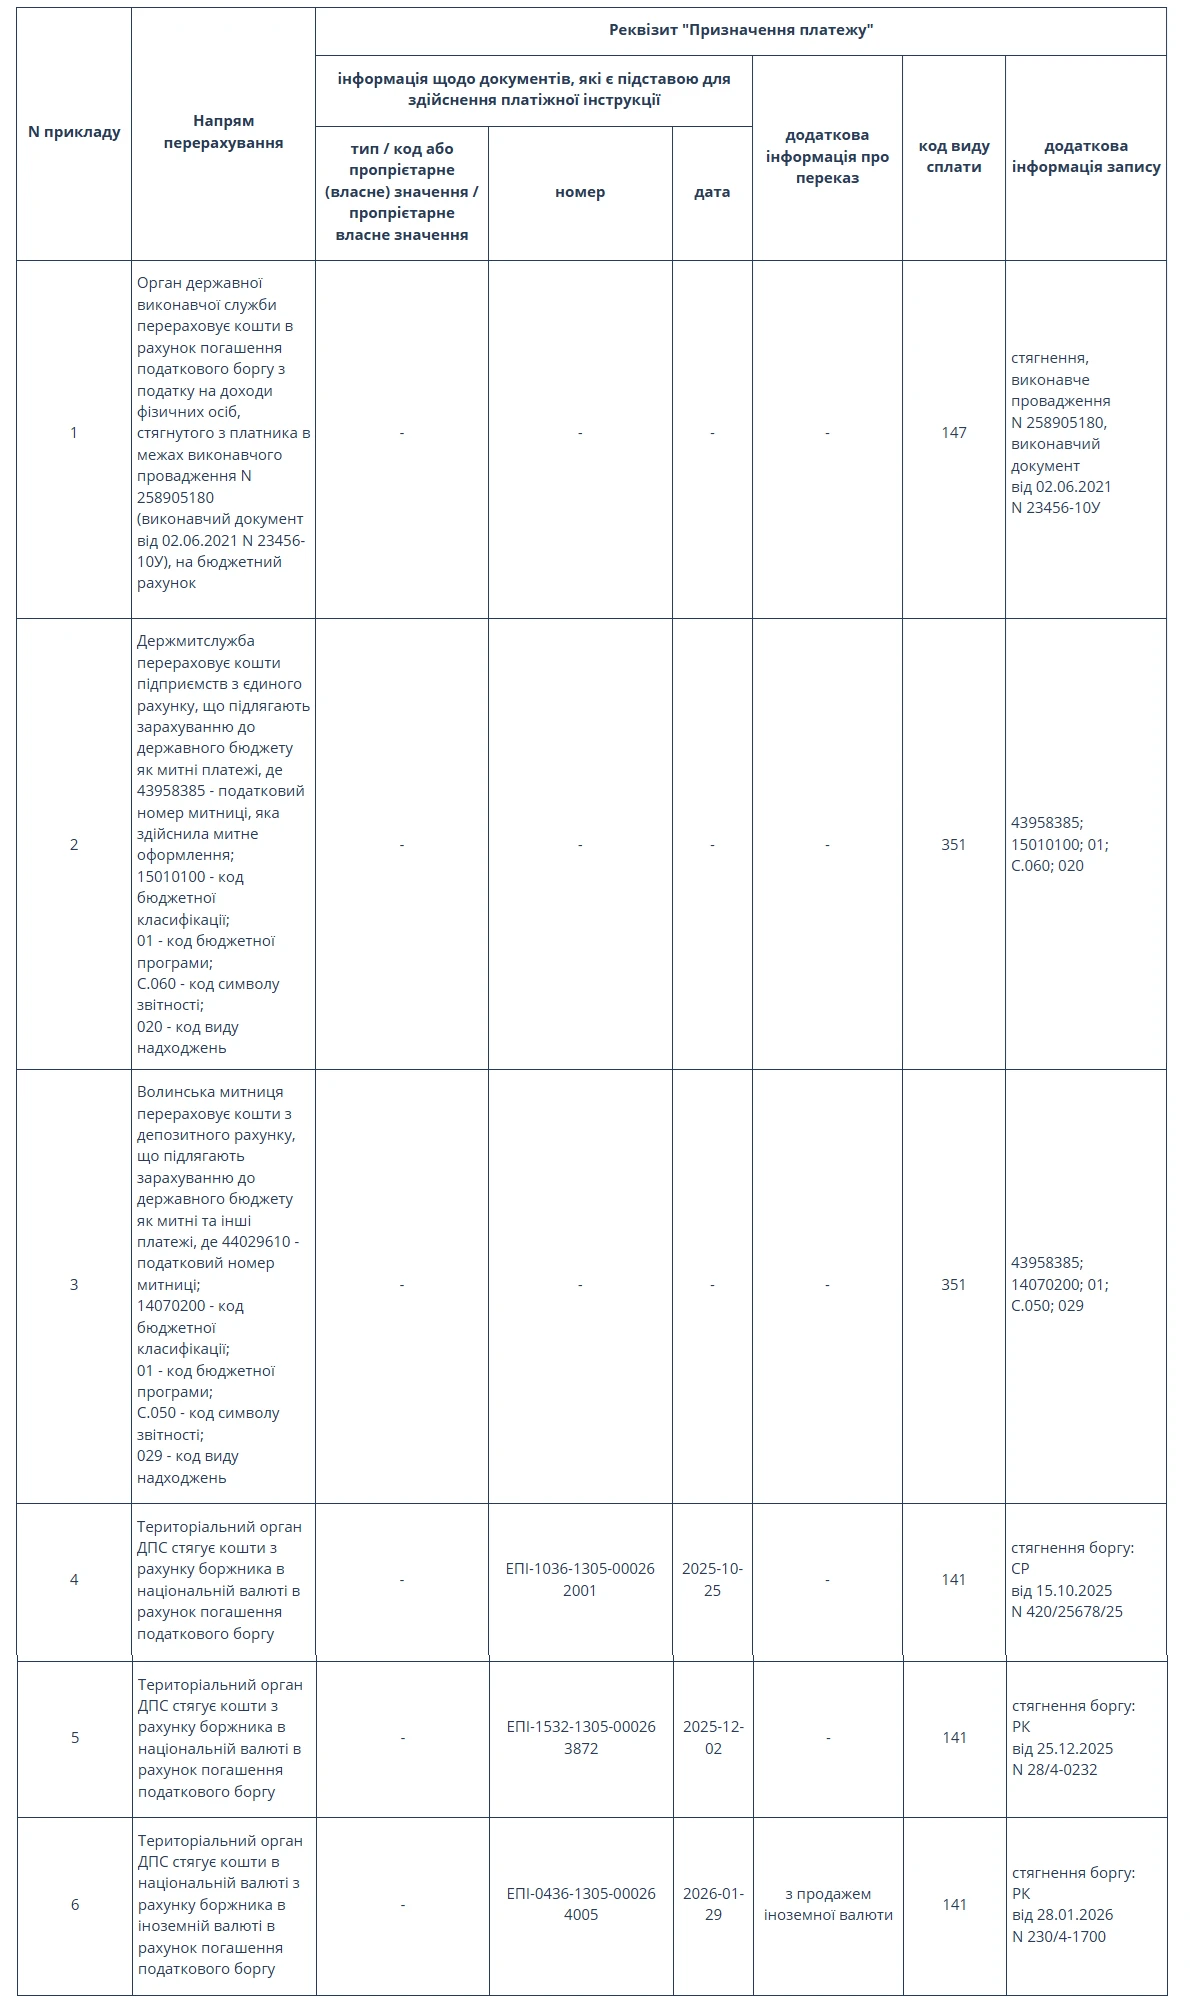
Головна інтрига цих змін в тому, що Мінфін уточнив не просто заповнення платіжки, а правила оформлення примусового стягнення коштів із рахунків та електронних гаманців платників. Наказ Мінфіну від 12.10.2026 №544 стосується насамперед платіжних інструкцій, які оформлюють органи ДПС, державної виконавчої служби та митні органи під час стягнення коштів і погашення заборгованості. Тобто зміни важливі для розуміння того, як саме відбуватиметься списання податкового боргу, які документи стоятимуть за таким списанням і яку інформацію платник зможе побачити у платіжних документах
Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу
Включення підприємства до Реєстру великих платників податків (ВПП) змінює порядок його податкового обліку та взаємодії з контролюючими органами. Водночас після переведення на облік до органу ДПС, який супроводжує великих платників, підприємство може й надалі мати обов’язки за неосновним місцем обліку. Розглянемо, куди подавати звітність, за яким місцем сплачувати податки та як змінюється порядок обліку, якщо підприємство не включили до Реєстру на наступний рік або воно змінило місцезнаходження
Допомогу «єЯсла» можуть дозволити отримувати не лише найманим працівникам, а й ФОПам та особам, які провадять незалежну професійну діяльність. У Верховній Раді розглянули законопроєкт №15265, який має розширити коло отримувачів допомоги, та вирішили взяти його за основу в редакції підкомітету. Водночас Мінсоцполітики наголошує на необхідності визначити чіткі критерії підтвердження фактичної підприємницької діяльності та механізм запобігання зловживанням
Юридична особа – платник єдиного податку третьої групи може перейти на четверту групу з наступного календарного року, але для цього потрібно дотриматися визначених строків і подати відповідні документи