Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Винагорода за цивільно-правовим договором (ЦПД) має свої особливості відображення в Об’єднаній звітності. Щоб правильно заповнити додаток 4ДФ, бухгалтеру потрібно знати, коли показувати нарахування та виплату винагороди, як відображати показники чисельності. Проте це у статті нижче
Правило 1. В табличній частині 4ДФ винагорода відображається у графі 3а, тобто суму нарахованого доходу відповідно до акту виконаних робіт (наданих послуг). Відображаємо її в місяці фактичного нарахування, а саме в місяці підписання акта та відображення у бухгалтерському обліку.
Пам’ятайте, що графа 3а заповнюється завжди при нарахуванні винагороди, незалежно від того виплачена вона чи ні.
У графі 3 відображається сума фактично виплаченої винагороди за таким договором, при цьому вказується сума винагороди без її зменшення на суму ПДФО та військового збору.
Правило 2. Виплату винагороди показують в місяці її фактичної виплати. При цьому важливо розрізняти нарахування доходу та його фактичну виплату:
Тобто може бути ситуація, коли нарахування винагороди показуємо в додатку 4ДФ в одному місяці, а виплату – в іншому.
Правило 3. Якщо роботи тривали / послуги надавались декілька місяців, в додатку 4ДФ винагороду показують загальною сумою, без розбивки за місяцями.
Правило 4. У додатку 4ДФ винагороду за цивільно-правовим договором відображають з ознакою доходу «102» в графі 6.
Правило 5. Із винагороди за ЦПД утримують ПДФО та ВЗ. Тому в додатку 4ДФ також зазначається інформація про нарахований та перерахований ПДФО та військовий збір. А саме
Правило 6. Дата прийняття і звільнення у графах 7 та 8 у 4ДФ на фізичних осіб, які виконують роботу чи надають послуги за цивільно-правовим договором не зазначають.
Правило 7. У рядку 05 дотабличної частини 4ДФ слід вказувати кількість фізичних осіб, з якими у звітному періоді було укладено договори цивільно-правового характеру і яким було нараховано доходи з ознакою 102, тобто винагороду за цивільно-правовим договором. При цьому якщо цивільно-правовий договір оформлено із працівником підприємства, то враховуйте такого працівника і в рядку 05, і в рядку 04 Додатку 4ДФ, адже винагорода за цивільно-правовим договором, це не зарплата.
Основні правила розглянули. Далі розберемо розповсюджені практичні ситуації.
З 1 по 15 вересня фізособа (не працівник підприємства) виконував роботи за ЦПД. Сума винагороди склала 10000 грн. Нарахована та виплачена у вересні.
Винагорода за ЦПД була нарахована та виплачена в одному місяці, тому показуємо її один раз у додатку 4ДФ за вересень 2026 року (рис. 1).
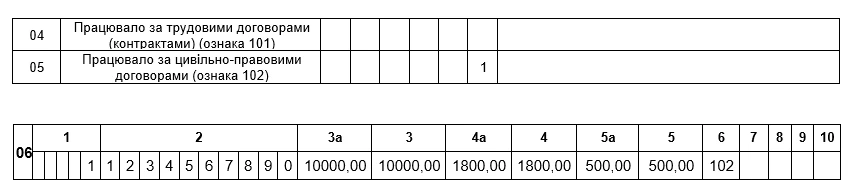
Рис. 1. Винагорода за ЦПД нарахована та виплачена у вересні 2026 року
У вересні працівник підприємства додатково виконував роботи за ЦПД. У вересні його була нарахована зарплата 15000 грн та винагорода за ЦПД – 10000 грн (нарахована та виплачена у вересні).
Такого працівника в додатку 4ДФ показуємо в 2-х рядках: окремо зарплату із ознакою доходу «101» та окремо винагороду за ЦПД із ознакою доходу «102».
Оскільки цивільно-правовий договір оформлено із працівником підприємства, то такого працівника буде зазначено і в рядку 05, і в рядку 04 Додатку 4ДФ.
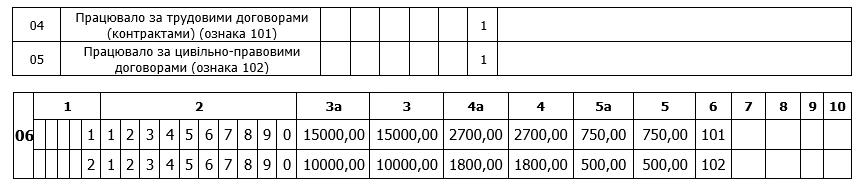
Рис. 2. Зарплата та винагорода за ЦПД нарахована та виплачена працівнику у вересні 2026 року
Підприємство уклало із фізособою ЦПД на виконання робіт. Акт виконаних робіт із фізичною особою було підписано в серпні 2026 року. Того самого місяця нарахувало винагороду за ЦПД в сумі 12000 грн (відображено в бухобліку). Фактично кошти виконавцю виплатили лише у вересні.
Нарахування винагороди та її виплата відбулися в різних місяцях. Як відобразити таку операцію?
Тут потрібно враховувати правила, які були перераховані вище.
Зокрема нарахування та виплату винагороди показуємо в місяці фактичного нарахування та виплати. Тобто нарахування показуємо у додатку 4ДФ за серпень, а виплату – за вересень 2026 року.
Але окрім цього потрібно правильно заповнити ще один реквізит, а саме рядок 05 «Працювало за цивільно-правовими договорами»
Адже акт виконаних робіт складений в одному місяці, а винагорода виплачена в іншому. Чи потрібно тоді враховувати виконавця в рядку 05 двічі?
ДПС у роз’ясненні від 09.10.2026 №1166/2/99-00-21-01-01-02 зазначала наступне:
«У рядку 05 навпроти напису «Працювало за цивільно-правовими договорами» проставляється кількість працівників, які працюють за цивільно-правовими договорами у звітному періоді, за якими здійснюється нараховування доходу за ознакою доходу «102».
Отже, рядок 05 додатка 4 ДФ до Розрахунку ЮО або додатка ФІЗ-4ДФ до Розрахунку ФОП / НПД заповнюється у разі нараховування доходу за ознакою доходу «102».
Тобто податківці пов’язують заповнення рядка 05 із нарахуванням доходу, а не з виплатою раніше нарахованої винагороди.
Такий порядок застосовують за умови, що у наступному місяці не було нового нарахування винагороди цій фізособі.
Отже, якщо винагороду за ЦПД нарахували в серпні, а виплатили у вересні, то:
Зверніть увагу: цей підхід стосується не лише додатка 4ДФ до Податкового розрахунку юридичних осіб, а й додатка ФІЗ-4ДФ до Розрахунку, який подають ФОП та особи, що провадять незалежну професійну діяльність.
За прикладом 3 наведемо, які рядки та в якому місяці слід заповнити.
У серпні 2026 року у графі 3а відображаємо нарахований дохід, а у графі 3 – виплачений дохід – нічого не зазначаємо. У графах 4а та 5а показуємо нараховані суми податків, а графи 4 і 5, призначені для фактично перерахованих податків, не заповнюємо. Виконавця за ЦПД включаємо до рядка 05 щодо кількості осіб, які виконували роботи або надавали послуги за цивільно-правовими договорами.
У вересні 2026 року, коли відбувається фактична виплата доходу, серпневе нарахування у графі 3а повторно не дублюємо. У графі 3 показуємо суму фактично виплаченого доходу. Так само не дублюємо нараховані у серпні податки у графах 4а та 5а, а у графах 4 і 5 відображаємо суми податків, фактично перераховані у вересні.
Виконавця за ЦПД у рядку 05 у вересні повторно не включаємо лише через те, що в цьому місяці відбулася виплата доходу.
Приклад заповнення додатку 4ДФ за серпень та вересень 2026 року наведено на рис. 3 та 4 відповідно.
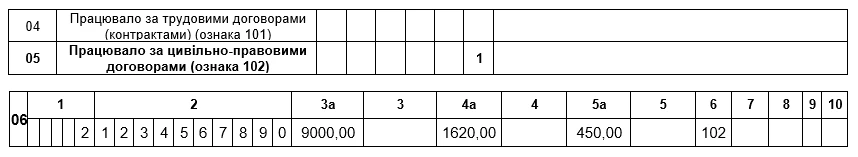
Рис. 3. Додаток 4ДФ за серпень (винагорода за ЦПД нарахована у серпні, а виплачена у вересні 2026 року)
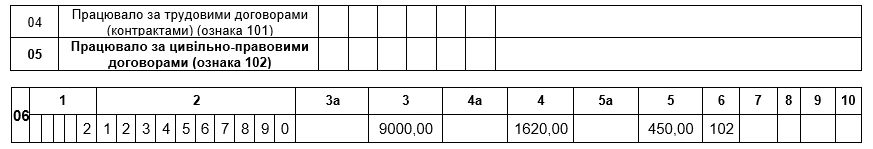
Рис. 4. Додаток 4ДФ за вересень (винагорода за ЦПД нарахована у серпні, а виплачена у вересні 2026 року)
Читайте більше:
Систематичне укладання договорів ЦПД: податкові наслідки
«Перехідний» ЦПД у Податковому розрахунку: як показати винагороду за кілька місяців
Трудовий договір або ЦПД за новим ТКУ: 15 маркерів для безпечного оформлення
Працівник працює за ЦПД і трудовим договором: чим це загрожує роботодавцю
Договір ЦПД з неповнолітнім: чи можна укласти
НБУ встановив чіткі обмеження на готівкові розрахунки залежно від статусу учасників операції. Для бізнесу ліміт становить 10 000 грн між суб’єктами господарювання та 50 000 грн – у розрахунках із фізособами. Аналогічне обмеження у 50 000 грн діє і для фізичних осіб між собою, зокрема при укладенні нотаріальних договорів. Усі платежі понад ці суми повинні здійснюватися виключно у безготівковій формі через банки або інші платіжні сервіси
Внутрішньо переміщені особи, які не можуть звільнитися через бойові дії або окупацію за місцем роботи, мають право припинити трудовий договір в односторонньому порядку. Для цього потрібно подати до центру зайнятості за місцем проживання заяву на ім’я роботодавця. Після припинення трудового договору людина може набути статусу безробітного, звернутися по допомогу з безробіття та отримувати соціальні послуги
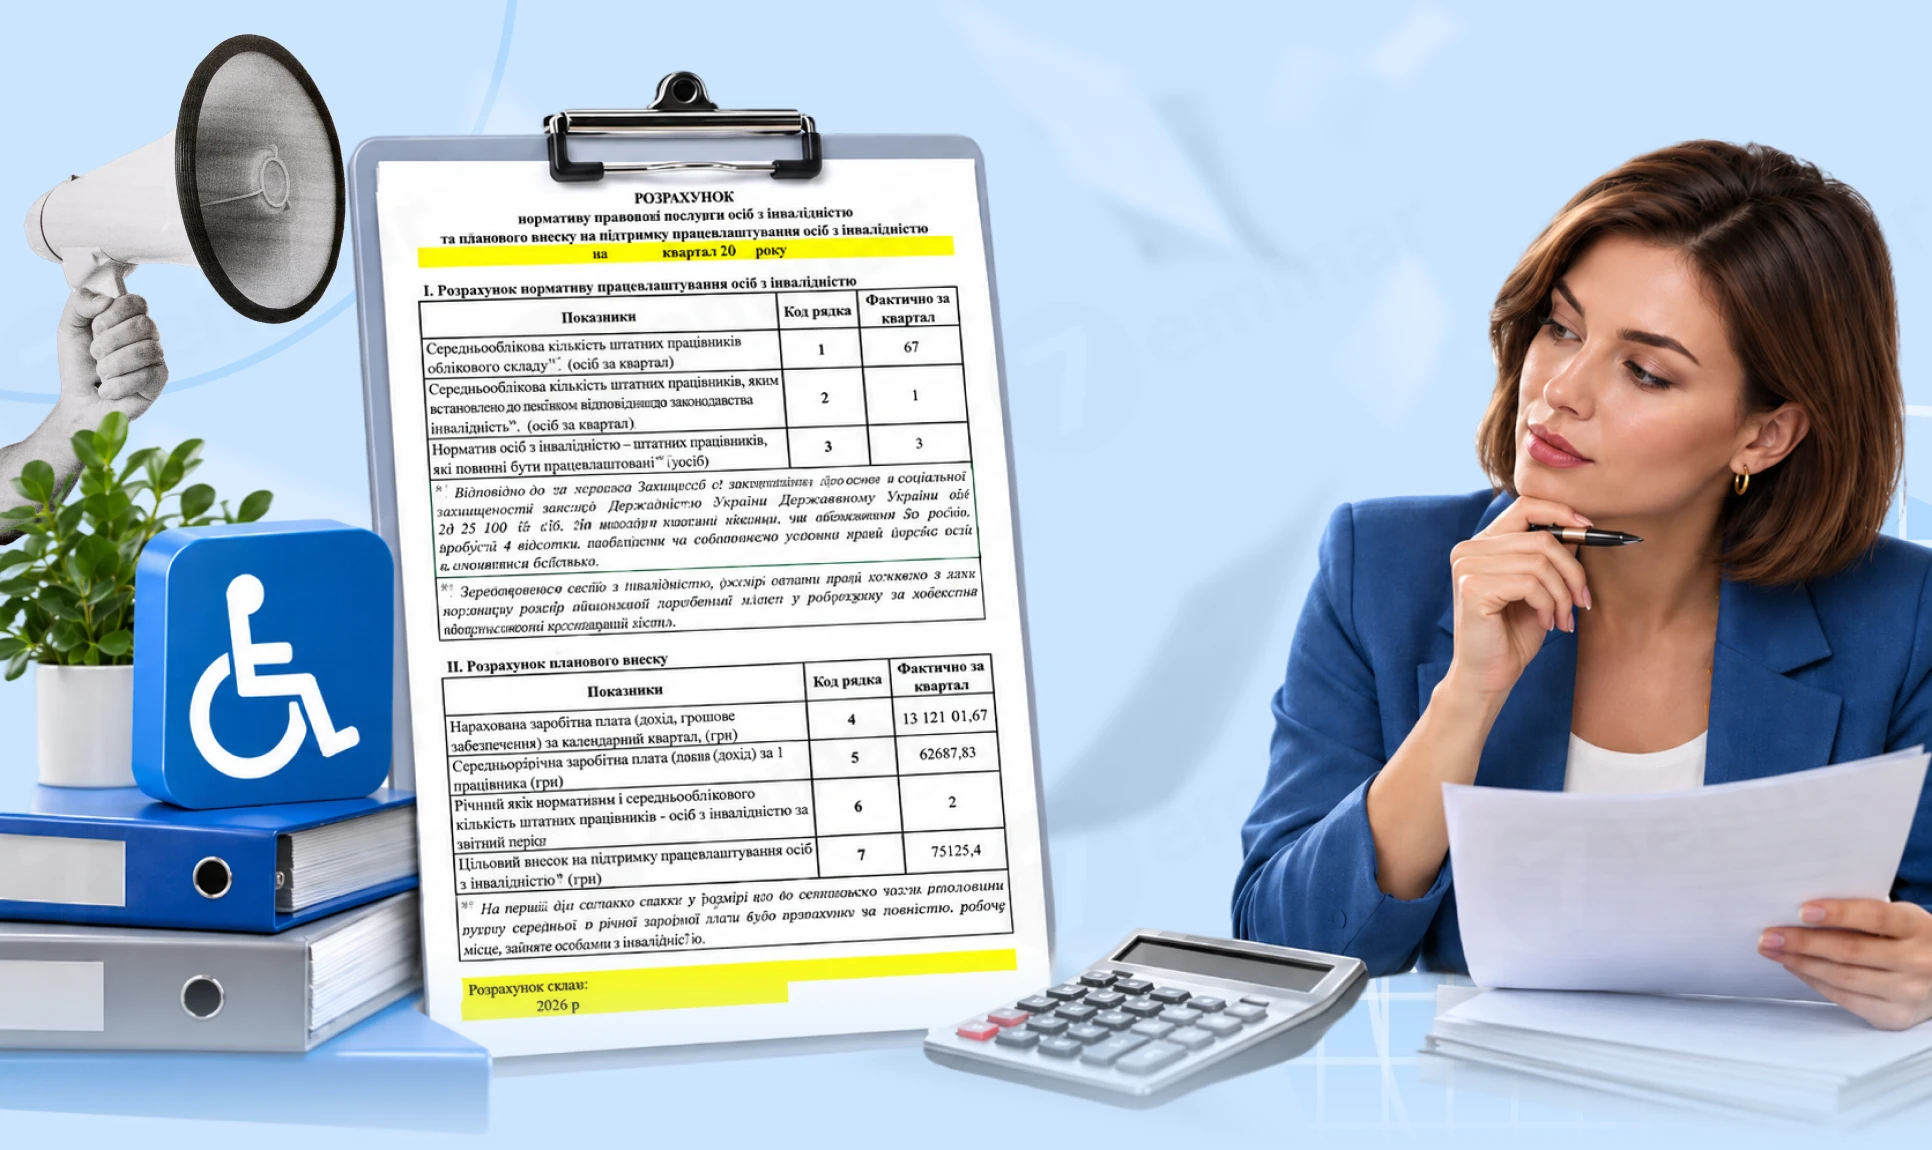
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
У заголовній частині Розрахунку ФОП / НПД зазначаються відомості про основний вид економічної діяльності, ознаку платника ЄСВ, кількість працівників та створених нових робочих місць. При цьому рядки 07–082 коригуванню не підлягають. Виправити помилки у кількісних показниках рядків 091, 091.1, 091.2, 092 та 101 можна лише шляхом подання Розрахунку з типом «Звітний новий». При цьому в ньому зазначають лише виправлений показник, а обов’язкові реквізити рядків 01–05 та 031 мають бути заповнені
Переводимо працівників з однієї області в іншу без зміни посади і окладів: це переведення чи переміщення? Чи потрібна згода від працівників? Чи подавати на кожного окремо додаток 4 до ТЦК?
Основна сума позики, повернена нерезидентом відповідно до умов договору, не включається до оподатковуваного доходу фізичної особи та не оподатковується ПДФО і військовим збором. Водночас, якщо фізособа зобов’язана подавати річну декларацію про майновий стан і доходи з інших підстав, у ній потрібно зазначити й такі неоподатковувані доходи
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Суб’єкти господарювання, які використовують РРО, КОРО та розрахункові книжки, зобов’язані подавати звіт за формою №ЗВР-1 у встановлені строки. Особливу увагу слід приділити коректному відображенню сум розрахунків, податків і повернень, щоб уникнути помилок і можливих санкцій
ДПС роз’яснила особливості перебування на єдиному податку четвертої групи сільгосптоваровиробників у разі реорганізації шляхом приєднання. Правонаступник може зберегти статус платника ЄП 4 групи за умови, що всі учасники реорганізації дотрималися вимоги щодо частки сільськогосподарського товаровиробництва не менше 75% за попередній рік. Водночас у разі переходу нових земельних ділянок до правонаступника виникає обов’язок донарахувати єдиний податок і подати відповідну уточнюючу та звітну декларації
Військовий облік на підприємстві у 2026 році потребує особливої уваги через оновлення правил, електронізацію військово-облікових документів та нові вимоги до роботодавців. Підприємства мають не лише вести військовий облік працівників, а й своєчасно подавати повідомлення до ТЦК, перевіряти військово-облікові документи та проводити звіряння даних. Окрему увагу варто приділити строкам – зокрема, перевірці ВОД під час працевлаштування, звірянню з ТЦК до 1 грудня та підготовці облікових документів до 25 січня 2027 року. У матеріалі розбираємо, що потрібно зробити з військового обліку до кінця 2026 року, які документи мають бути на підприємстві та як уникнути порушень і штрафів
Розповімо хто, в які строки та спосіб, за якими правилами подає декларацію з акцизного податку. Попередимо про відповідальність за неподання акцизної звітності. Допоможемо також правильно заповнити декларацію разом з усіма її додатками
При звірянні списків військового обліку через «Дію» виявлено, що Ідентифікатор військовозобов'язаного та номер у реєстрі «Оберіг» різні. Чи може так бути?
Верховний Суд оприлюднив огляд судової практики щодо зловживання правами у справах про банкрутство та неплатоспроможність, який охоплює рішення за період із 2018 року до червня 2026 року. У ньому систематизовано правові позиції щодо приховування майна, штучного формування кредиторських вимог, маніпулювання підсудністю, фраудаторних правочинів та використання процедур банкрутства не за призначенням
ДПС розглянула питання щодо коригування помилкової податкової накладної, реєстрацію якої в ЄРПН зупинено, якщо на ту саму господарську операцію вже зареєстровано іншу ПН. Податкова пояснила, що механізм складання РК із кодом причини коригування 103 та від’ємними показниками передбачено для помилкових ПН, зареєстрованих у ЄРПН. Отже, наведений порядок не поширюється на накладні, реєстрацію яких зупинено
Дохід від продажу дикорослих грибів, зібраних у лісі, оподатковується на загальних підставах, оскільки на нього не поширюється звільнення для власної сільськогосподарської продукції за визначених ПКУ умов. Якщо гриби купує податковий агент, він утримує та сплачує відповідні податки; якщо покупець – інша фізична особа, продавець має задекларувати дохід і самостійно сплатити ПДФО 18% та військовий збір 5%
Чи можна звільнити працівника під час лікарняного та як оплатити листок непрацездатності після звільнення? Розбираємо правила під час воєнного стану, оплату лікарняних за рахунок роботодавця і ПФУ, строки подання заяви-розрахунку, а також оподаткування та відображення виплат у Д1 і 4ДФ