

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Пенсійний фонд України пояснив порядок обчислення середньоденної зарплати для оплати лікарняних. У наведеному прикладі за зарплати 20 000 грн щомісяця за 12 місяців загальний заробіток становить 240 000 грн, а після виключення 3 днів тимчасової непрацездатності в розрахунковому періоді залишаються 362 календарні дні. У результаті середньоденна зарплата дорівнює 662,98 грн
Середньоденна заробітна плата для розрахунку виплат у зв’язку з тимчасовою непрацездатністю визначається шляхом ділення нарахованої за розрахунковий період заробітної плати, на яку нарахований єдиний внесок, на кількість календарних днів зайнятості.
Розрахунковим періодом, за який обчислюється середня заробітна плата, є 12 календарних місяців зайнятості (з першого до останнього числа місяця) за останнім основним місцем роботи застрахованої особи, що передують місяцю, в якому настав страховий випадок.
У разі коли застрахована особа перебувала у трудових відносинах менше ніж календарний місяць, розрахунковий період визначається за фактично відпрацьований час (календарні дні) перед настанням страхового випадку.
Обчислення середньої заробітної плати здійснюється страхувальниками окремо за основним місцем роботи та за сумісництвом / місцем провадження іншого виду діяльності якщо застрахована особа працює:
При цьому розрахунковий період визначається окремо за кожним місцем роботи.
У такому разі сумарна заробітна плата, з якої розраховуються виплати, за основним місцем роботи та за сумісництвом:
При обчисленні середньоденної зарплати для розрахунку виплат у зв’язку з тимчасовою непрацездатністю не враховуються календарні дні, коли працівник не працював з поважних причин.
До поважних причин, що є підставою для виключення з розрахункового періоду календарних днів, належать:
Приклад
Працівник зі стажем роботи понад 10 років, перебував на лікарняному у жовтні 2026 року.
Розрахунковим періодом, за який обчислюється середня заробітна плата, є період:
Нарахована заробітна плата, з якої сплачено ЄСВ, у кожному з місяців розрахункового періоду – 20 000 грн. Усього за 12 місяців:
У розрахунковому періоді 365 календарних днів, з яких працівник 3 дні перебував на лікарняному. Ці дні з розрахунку виключаються. Тобто для розрахунку середньоденного заробітку для оплати періоду тимчасової непрацездатності:
Таким чином, ЗП (середньоденна) = загальний заробіток за 12 календарних місяців перебування у трудових відносинах / кількість календарних днів перебування у трудових відносинах (за винятком днів, коли працівник не працював з поважних причин):
Тобто кожен календарний день перебування працівника у жовті на лікарняному оплачується із середньоденної заробітної плати 662,98 грн.
Джерело: ПФУ
Лікарняні: призначення та виплата допомоги
Лікарняні, декретні, страхові виплати: ПФУ готує новий порядок
Як подати заяву на отримання страхової виплати онлайн у 2026 році
ДПС роз’яснила, з якого періоду власник нерухомості, пошкодженої внаслідок ракетного удару, може застосовувати пільгу за пп. 69.22 підрозд. 10 розд. XX ПКУ. У наведеній ситуації право застосовувати відповідну норму виникає з дати пошкодження, за умови наявності відомостей у Реєстрі пошкодженого майна та призупинення експлуатації всього об’єкта на час капітального ремонту, реконструкції чи реставрації
Підприємство звернулося до ДПС щодо оподаткування ПДВ у разі знищення або пошкодження майна контрагентів, яке перебувало в орендованих виробничих приміщеннях. Податківці пояснили, що виплата власникам компенсації за знищене майно не створює податкових зобов’язань з ПДВ
ФОП на загальній системі оподаткування може подати заяву на отримання довідки про подану декларацію про майновий стан і доходи через приватну частину Електронного кабінету. Для цього потрібно скористатися меню «Введення звітності» та надіслати заяву за формою F13096ХХ
Зарядні станції типу EcoFlow підприємства використовують для забезпечення безперебійної роботи під час відключень електроенергії. Їх можуть встановлювати в офісі або передавати працівникам, які працюють дистанційно. Розглянемо, як обліковувати такі зарядні станції, як підтвердити їх зв’язок із господарською діяльністю, чи потрібно подавати форму №20-ОПП, вести журнал роботи та окремий облік електроенергії, а також які вимоги встановлено до працівників, які користуються таким обладнанням
Національний банк України запропонував зміни до правил інкасації коштів і перевезення валютних цінностей банками та СІТ-компаніями. Проєкт передбачає відеофіксацію дій бригади протягом усього маршруту, уточнення вимог до озброєного супроводу, оформлення чека розвантаження платіжного пристрою та професійної придатності керівників підрозділів інкасації
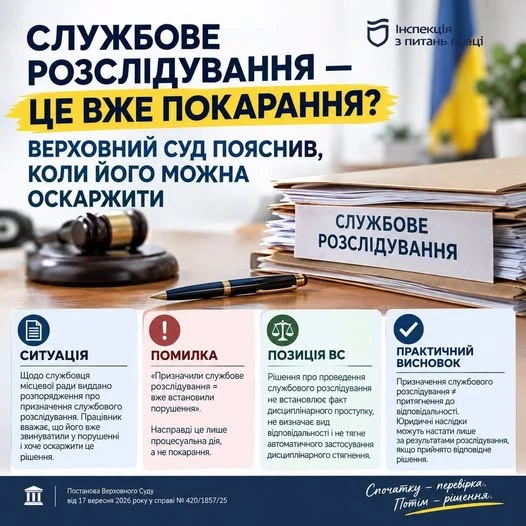
Верховний Суд у постанові від 17 вересня 2026 року у справі №420/1857/25 пояснив, що саме призначення службового розслідування не встановлює вини працівника та не створює для нього безпосередніх юридичних наслідків. Тому окреме оскарження такого розпорядження не підлягає розгляду в суді
Суд розглянув спір щодо відмови у відстрочці від призову під час мобілізації за підставою догляду за батьком з інвалідністю. ТЦК обґрунтував відмову наявністю у заявника рідної сестри, однак не надав належної оцінки документам, які підтверджували її навчання у Німеччині та перебування за межами України
Фізичні особи – підприємці, які отримують допомогу по вагітності та пологах, не сплачують із неї ПДФО та військовий збір. Податківці також наголосили, що така виплата не враховується як підприємницький дохід і не впливає на визначення податкових зобов'язань платника єдиного податку
Законопроєкт №16037-д пропонує одразу кілька помітних змін: підвищити поріг для позапланових перевірок з ПДВ до 1 млн грн, дозволити ФОП обирати квартальний звітний період, запровадити автозаповнення декларацій і ПН в Е-кабінеті та змінити правила оподаткування продажу авто. Розбираємо, що саме може змінитися для бізнесу
ДПС роз’яснила, коли суб’єкт господарювання має подавати заяву за формою №1-ПРРО з позначкою «Відновлення роботи». Її подають після усунення несправності програмного реєстратора, якщо раніше контролюючому органу було направлено повідомлення за формою №2-ПРРО. Заяву потрібно подати протягом місяця, інакше реєстрацію ПРРО можуть скасувати
10 жовтня 2026 року набрала чинності постанова Правління НБУ від 7 жовтня 2026 року № 116, яка уточнює правила фінансового моніторингу для банків і небанківських установ. Зміни стосуються взяття на облік у спеціально уповноваженому органі (СУО), обміну інформацією, ведення реєстрів повідомлень і віддаленої верифікації фізичних осіб за даними бюро кредитних історій. На приведення внутрішніх процедур у відповідність до нових вимог установам відведено 3 місяці
Повістка від ТЦК та СП, надіслана рекомендованим поштовим відправленням, може вважатися врученою не лише в день отримання, а й у день зафіксованої відмови або відмітки про відсутність адресата за відповідною адресою. Яка саме адреса враховується, залежить, зокрема, від відомостей, повідомлених під час уточнення облікових даних, або задекларованого чи зареєстрованого місця проживання
Податківці пояснили, що у разі виявлення недостовірних відомостей у Державному реєстрі фізичних осіб необхідно звернутися до податкового агента, який подав помилковий розрахунок. Саме він має подати уточнюючу звітність із правильними даними
Кабінет Міністрів України ухвалив постанову про експериментальний проєкт із ведення державного водного кадастру за розділом «Поверхневі води» в частині обліку водних об’єктів у складі Державного земельного кадастру. Це має спростити отримання інформації про обмеження в прибережних захисних смугах і водоохоронних зонах та допомогти враховувати їх під час планування забудови й використання територій
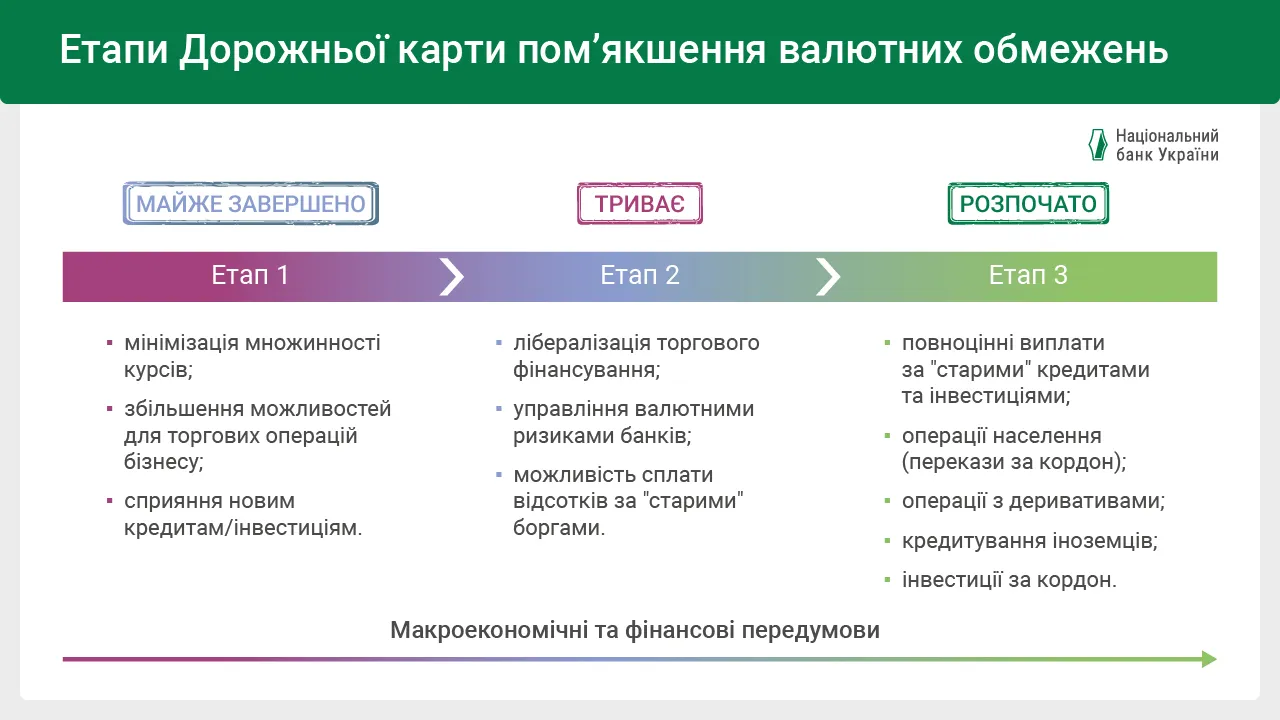
Національний банк України оприлюднив проміжний підсумок валютної лібералізації: у межах Дорожньої карти реалізовано 154 заходи, зокрема 144 для пом’якшення обмежень. НБУ планує й надалі послаблювати валютні обмеження поступово, зважаючи на макроекономічні умови, фінансову стабільність і потреби в залученні інвестицій
Отримали запит або лист від ТЦК та СП? Підприємству важливо не лише своєчасно надати відповідь, а й правильно зареєструвати вхідний документ, визначити строк виконання, перевірити запитувані дані та оформити лист-відповідь. У статті розбираємо, як відповісти на запит ТЦК, хто готує відповідь, які документи додати, як зафіксувати дату отримання листа та яких помилок уникати
Кабінет Міністрів України пом’якшив вимоги до кредитування агропромислових і харчопереробних підприємств під державні гарантії на портфельній основі. До уваги братимуть прострочення тривалістю до 60 календарних днів протягом останніх 120 днів, якщо на визначену дату заборгованість повністю погашено. Зміни діятимуть під час воєнного стану, але не довше ніж до 1 вересня 2027 року