
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Роботодавці Звіт про здійснені відрахування та виплати подають виконавцю щомісяця за кожною постановою про стягнення. Як визначити строк подання, заповнити додаток 9, показати борг і відзвітувати у разі звільнення працівника. На додачу приклад заповнення звіту та бонусні відповіді щодо виправлення помилок
Роботодавці (підприємства, установи, організації та ФОП-роботодавці), які виконують постанову державного або приватного виконавця про звернення стягнення на доходи працівника, мають не лише утримати із зарплати працівника й перераховувати кошти, а й відзвітувати про це виконавцю. Про це нам каже ч. 1 ст. 69 Закону України від 02.06.2016 №1404-VIII «Про виконавче провадження» (далі – Закон №1404). Нею встановлено обов’язок щомісячного звітування.
Сам Звіт про здійснені відрахування та виплати (далі – Звіт) слід складати за встановленою формою наведеною у додатку 9 до Інструкції з організації примусового виконання рішень, затвердженої наказом Міністерства юстиції України від 02.04.2012 №512/5 (далі – Інструкція №512/5).
Форма застосовується до відрахувань за постановами виконавців (п. 8 розд. X Інструкції №512/5). Хоча безперечно з відрахуваннями у разі сплати аліментів бухгалтерам доводиться зустрічатися найчастіше. Саме тому ми надалі у прикладах говоритимемо про відрахування на сплату аліментів.
Щоб визначити, чи потрібен Звіт, задайте одне просте запитання:
Чи слугує підставою для утримання постанова державного або приватного виконавця?
Якщо відповідь ствердна, то за такою постановою (за кожною окремо) слід подавати звіт – про це чітко вказано у п. 8 розд. X Інструкції №512/5.
Водночас звіт не потрібно подавати якщо:
Зверніть увагу! Якщо щодо одного працівника маєте кілька постанов виконавців, то слід готувати таку кількість Звітів, скільки у вас постанов
Загальні правила розрахунку аліментів, обмеження відрахувань, бухгалтерські проведення та відображення у додатку 4ДФ до Об’єднаного розрахунку розглянуто нами в матеріалі «Аліменти: що має знати бухгалтер». Тож сьогодні ми зосереджуємося виключно на підготовці та поданні Звіту.
Звіт слід надсилати виконавцю, який направив постанову про звернення стягнення на доходи працівника. Адресата й адресу для надсилання перевіряйте в постанові: вона повинна містити вимогу про направлення звітів із зазначенням періодичності та адреси (п. 3 розд. X Інструкції №512/5).
Звіт складений на папері та підписаний виможете подати до відповідного органу ДВС або приватного виконавця чи надіслати поштою. Звісно доцільно створити два екземпляри та залишити копію з відміткою про прийняття. А у разі відправлення поштою відправляйте листа із описом вкладення та повідомленням про вручення. Збережіть опис вкладення, квитанцію та підтвердження вручення.
Не виключений варіант надсилання Звіту електронною поштою. Але це питання варто погодити із заздалегідь із у виконавцем (дізнайтеся про офіційну адресу та порядок прийняття електронних документів). Закон України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» (далі – Закон про електронні документи) визнає юридичну силу електронного документа та визначає вимоги до його оригіналу (ст. 7, ст. 8 Закону про електронні документи). Для електронного подання доцільно сформувати Звіт із кваліфікованим електронним підписом належного підписанта та отримати підтвердження його прийняття. КЕП має таку саму юридичну силу, як власноручний підпис, за ч. 6 ст. 18 Закону України від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги».
Правило підтвердження одержання електронного документа встановлено ст. 11 Закону про електронні документи: якщо іншого не визначили законодавством або попередньою домовленістю, відсутність підтвердження означає, що адресат не одержав документ.
Звіт подаємо щомісяця. Додатково його потрібно подати після закінчення строку відповідних виплат або при звільненні працівника (ч. 1 ст. 69 Закону №1404, п. 8 розд. X Інструкції №512/5).
Єдиної календарної дати для щомісячного подання Звіту немає. Водночас безпосередньо у постанові виконавця має бути вказано періодичність подання звіту. Тому за кожною постановою може бути своя дата. Якщо конкретну дату не зазначено, попросіть виконавця письмово уточнити її. Очікування відповіді не є підставою припиняти щомісячне звітування: організуйте його регулярно після формування даних за відповідний місяць.
Зібрали для вас у таблиці ключові строки що стосуються відрахувань за постановами виконавців.
Дія бухгалтера | Строк або орієнтир | Посилання на норму НПА |
Подати поточний Звіт | Щомісяця. Конкретну дату перевіряємо в постанові та вимогах виконавця | Ч. 1 ст. 69 Закону №1404, п. 3, п. 8 розд. X Інструкції №512/5 |
Перерахувати утримані кошти за постановою виконавця | У строк, установлений для відповідних виплат боржнику. Але якщо такого строку немає – до 10 числа наступного місяця | |
Повідомити про припинення перерахувань | Не пізніш як у триденний строк. Слід також зазначити причину та відоме нове місце роботи, проживання чи навчання боржника | |
Подати Звіт при звільненні або закінченні строку виплат | Подання пов’язане з відповідною подією. Окремого універсального строку в днях для такого Звіту не визначено. Водночас і затягувати немає сенсу |
У старих постановах виконавців може досі бути квартальна періодичність подання звіту. Але у такому разі не радимо нею керуватися – дотримуйтеся щомісячного звітування та за потреби зверніться до виконавця для уточнення постанови (ч. 1 ст. 69 Закону №1404).
Щоб заповнити звіт вам знадобляться відомості з постанови виконавця, дані про нарахування зарплати й утримання податку на доходи та військового збору, відомості про вже проведені фактичні утримання (у нашому випадку аліментів) та документи про перерахування коштів.
Спершу звірте залишок заборгованості. Форма містить пояснення до окремих ситуацій, але окремого докладного порядку заповнення кожної графи Інструкція №512/5 не встановлює. Та зараз ми розберемося із основними реквізитами додатка 9.
Почнімо із заголовної частини. Тут слід зазначити:
Не підміняйте номер виконавчого провадження номером судової справи: у бланку для цих відомостей передбачено різні місця!
Суми наводьте у гривнях із копійками.
Для щомісячного Звіту відображайте показники відповідного місяця, накопичений борг пояснюйте окремо у графі «Примітка».
Не додавайте доходи й утримання попередніх місяців до поточних показників лише тому, що заборгованість ще не погашена.
Далі пробіжімося по основних графах звіту:
Графи «Рік» та «Місяць»
Рік і місяць, за який відображаєте відрахування. Якщо кошти за цей місяць перераховано наступного, у графі платіжного документа зазначайте фактичну дату платежу.
Графа «Нарахована зарплата, інші доходи»
Тут вказуємо нараховані суми, з яких стягуються аліменти, до утримання податку на доходи та військового збору. Послуговуємося Переліком видів доходів, які враховуються при визначенні розміру аліментів на одного з подружжя, дітей, батьків, інших осіб з постанови КМУ від 26.02.1993 №146.
Зокрема доходами, які слід вказати у цій графі (звісно за наявності) є:
Розшифровувати кожну виплату не потрібно.
Не слід включати до бази:
Графа «Утримано податків та інших обов’язкових платежів»
Тут показуйте фактично утримані з наведеного у попередній графі доходу податок на доходи та військовий збір.
Графа «Відсоток (частка) стягнення»
Вказуйте у ній частку або відсоток згідно з постановою, наприклад 1/4 чи 25%.
Але ті ж аліменти можуть бути встановлені у твердій сумі, а не у вигляді відсотків (частки).
У такому випадку відсоток доведеться розрахувати:
«Утримана сума» : («Нарахована зарплата» – податок на доходи – військовий збір);
Розрахувати частку доречно, тому що на законодавчому рівні існує обмеження можливої частки утримань з працівника (без урахування податків):
Отже, хоча на законодавчому рівні не встановлено обов’язку перетворювати тверду суму на умовний відсоток це варто робити. При цьому у графі «Примітка» доречно буде написати що аліменти виплачені в твердій грошовій сумі.
Графа «Утримана сума»
Тут зазначаймо суму, яку фактично утримали з доходу за цією постановою. Не слід включати сюди:
Якщо аліменти нараховуються у фіксованій сумі, то тут наводимо дану суму (але знов таки тільки якщо всю її фактично утримано).
Графа «Дата і номер документа, відповідно до якого перераховані стягнуті кошти»
Фактичні реквізити документів про перерахування. Якщо платежів кілька, наведіть усі. Для зручності звіряння можна зазначити й суму кожного платежу.
Порада: Ви можете надавати працівникові щомісяця копії платіжних документів. Вони можуть йому знадобитися у разі судових спорів у майбутньому
Графа «Примітка»
Тут обов’язково зазначають залишок несплаченої заборгованості та причину неперерахування коштів. Про це прямо згадано у поясненнях до додатка 9. Також тут можна навести й інші пояснення. Зокрема, розкрити причину відсутності утримань або припинення виплат.
Нічого складного чи не так?
Давайте застосуємо ці знання на практичному прикладі.
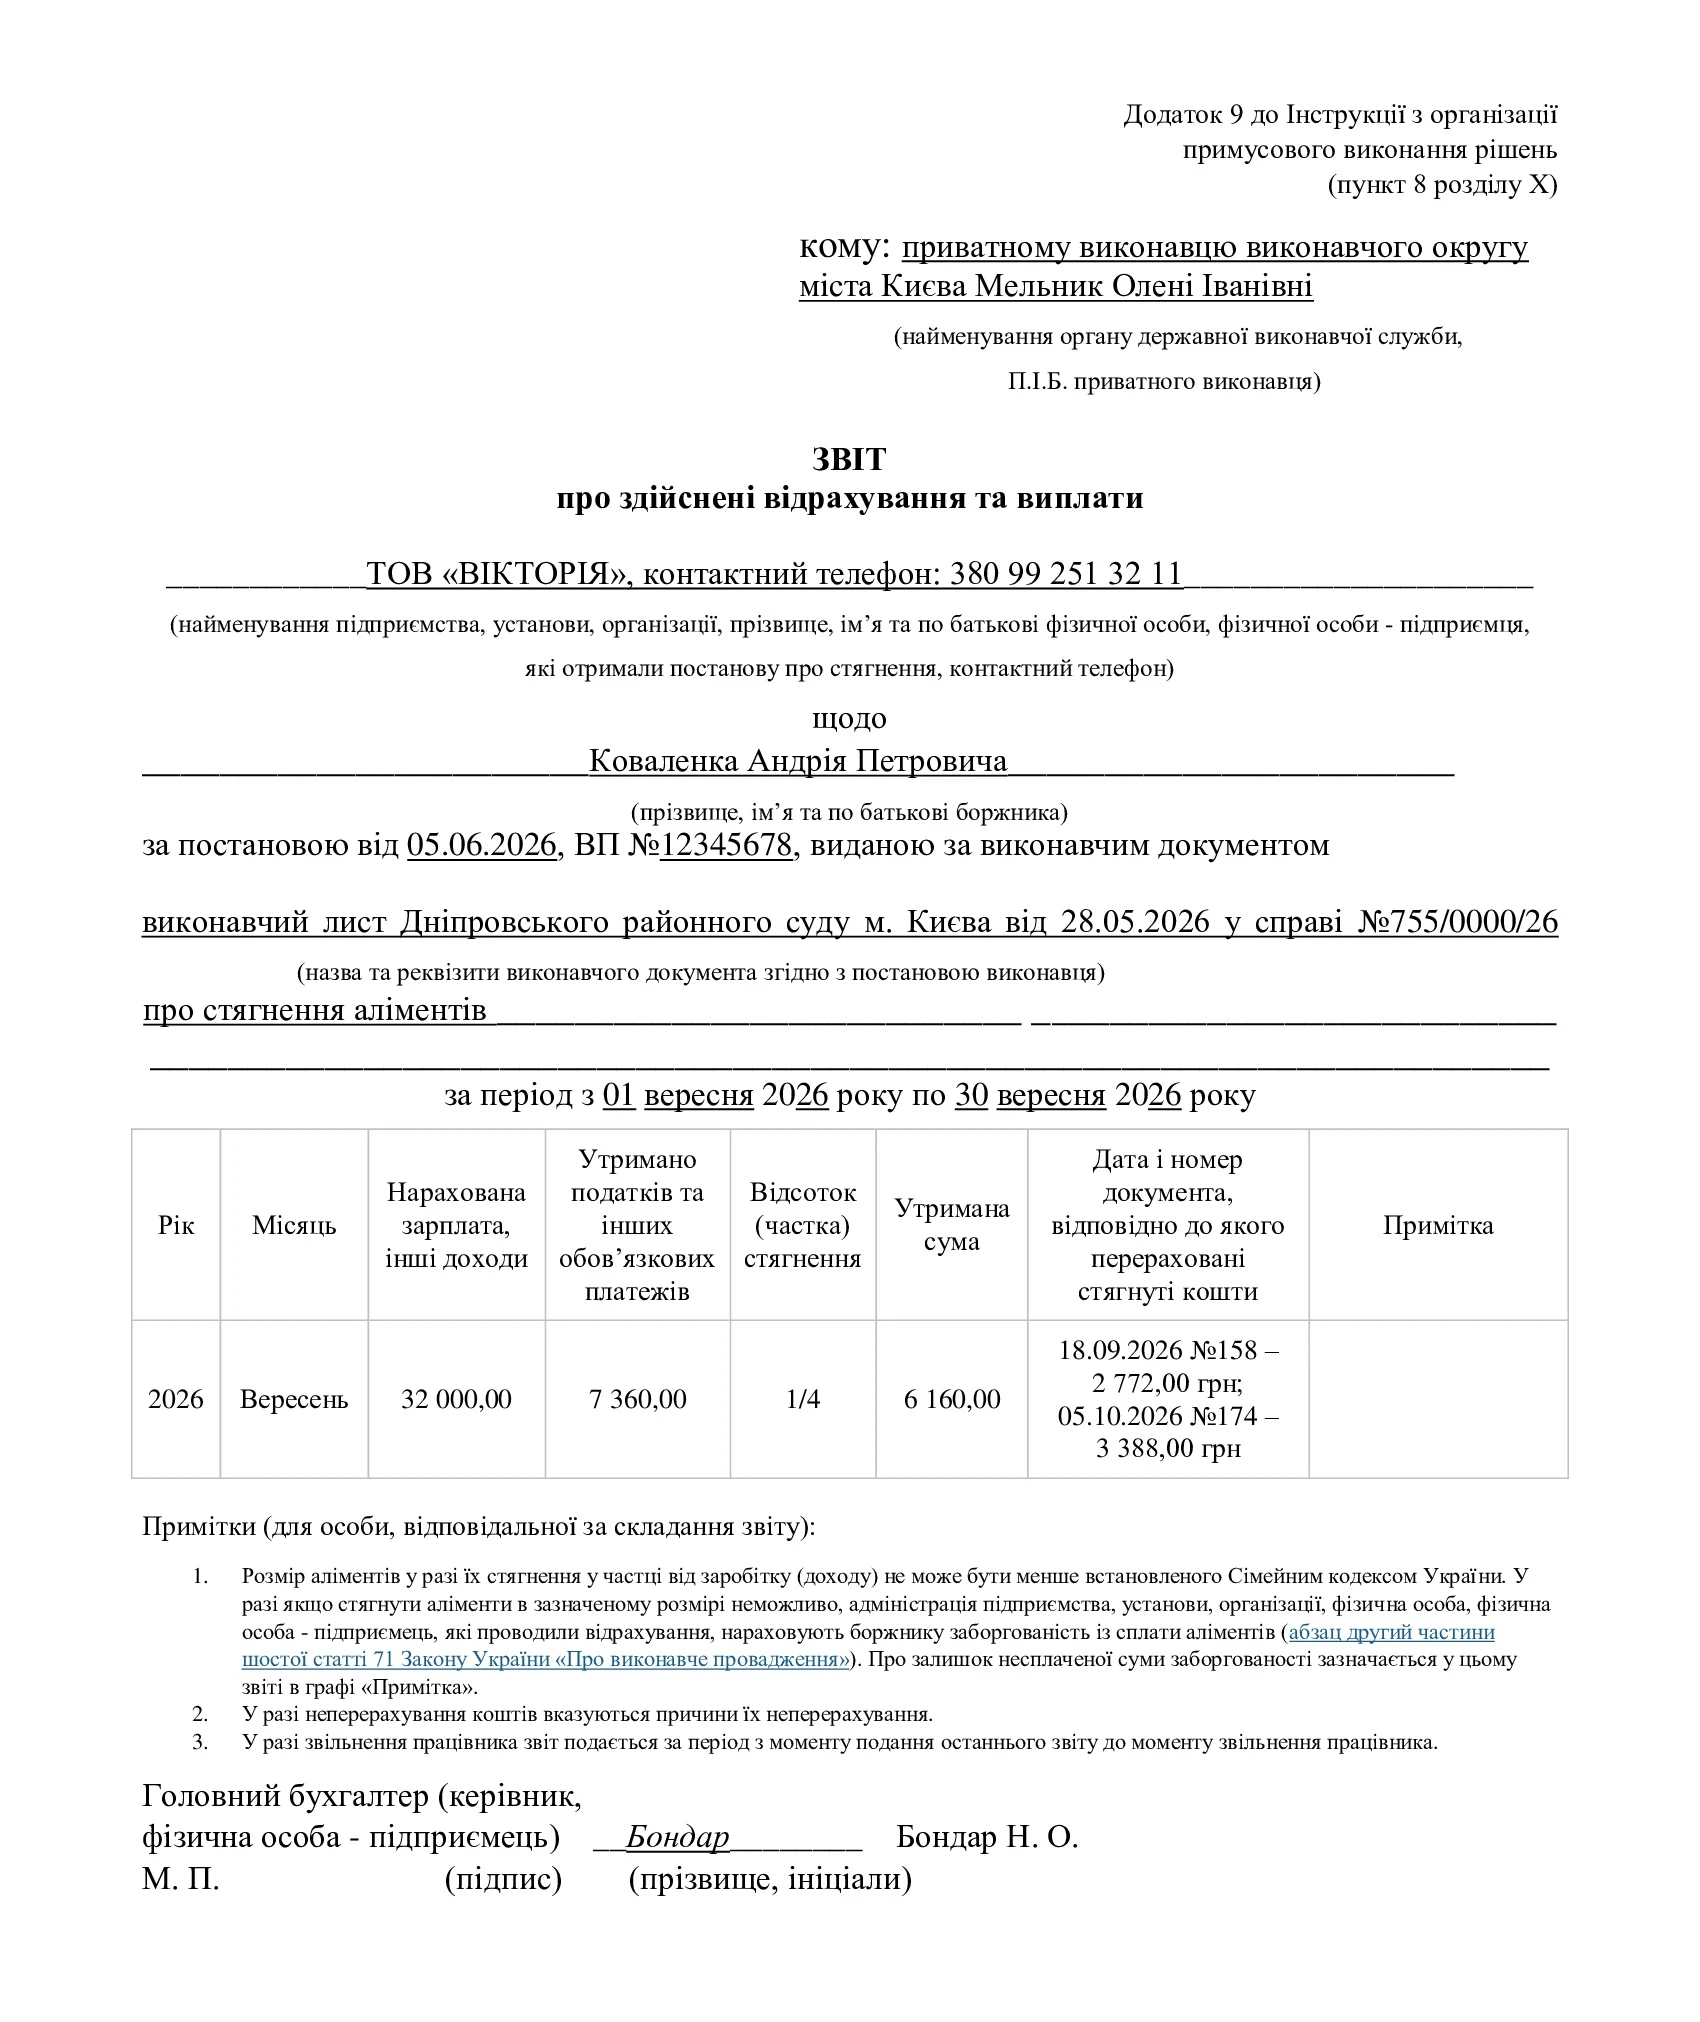
ТОВ «Вікторія» виконує постанову приватного виконавця від 05.06.2026 у ВП №12345678 про стягнення з Коваленка Андрія Петровича аліментів на одну десятирічну дитину – 1/4 доходу, але не менше мінімального гарантованого розміру. Боргу за попередні місяці немає, інших постанов щодо працівника немає. За вересень 2026 року працівникові нараховано 32000 грн зарплати за окладом. Права на податкову соцпільгу у працівника немає.
Розрахунок такий:
1. Із зарплати утримано податок на доходи та військовий збір:
2. Сума зарплати після податків:
Розрахована сума аліментів перевищує мінімальний гарантований розмір аліментів для дитини цього віку (3512 грн х 50% = 1 756,00).
Аліменти утримано та перераховано під час двох виплат зарплати:
Усього: 6 160,00 грн.
Звіт за серпень складають 07.10.2026, після другого перерахування, у строк, визначений умовною постановою. У графі платежів показують обидві фактичні дати, хоча друга припадає на вересень.
Заповнений Звіт за умовами прикладу
Якщо працівникові за місяць не було нараховано доходу (скажімо він був у відпустці без збереження зарплати) це не привід пропустити місячний Звіт за постановою.
У такому випадку:
При цьому нуль у графі «Утримана сума» не означає відсутності аліментного боргу. Якщо стягнути належні аліменти неможливо, роботодавець нараховує боржнику заборгованість та показує її несплачений залишок у примітці (ч. 6 ст. 71 Закону №1404, додаток 9). Визначайте неутриману суму за умовами виконавчого документа та постанови, з урахуванням мінімальної гарантії для аліментів. У разі потреби зверніться до виконався за роз’ясненнями.
При звільненні працівника потрібно скласти та подати окремий Звіт за відповідною постановою. У примітці 3 до форми з додатку 9 визначає період: з моменту подання останнього Звіту до моменту звільнення працівника.
Як ми вже казали на початку у разі припинення перерахування коштів потрібно у триденний строк повідомити виконавцю причину та зазначити нове місце роботи, проживання чи навчання боржника, якщо воно відоме (ч. 2 ст. 69 Закону №1404). Але якщо таких відомостей не маєте, так і вкажіть про це у повідомленні. Не варто через відсутність інформації її уточнювати у та відкладати через це надсилання.
На практиці зазвичай Звіт надсилають із коротким супровідним листом у межах цього триденного строку. У листі зазначте номер виконавчого провадження, ПІБ працівника, дату звільнення, причину припинення перерахувань та відомості, яких вимагає закон. Можна скористатися листом щодо припинення виплат у межах виконавчого провадження.
Звіт іноді подають й після закінчення строку відповідних виплат. Для аліментів закон окремо встановлює: після закінчення передбаченого законом строку їх стягнення, якщо боргу немає, роботодавець повертає виконавцю постанову з відміткою про перерахування присуджених сум у повному обсязі (ч. 7 ст. 71 Закону №1404).
Увага! Досягнення дитиною повноліття саме по собі не означає, що можна закрити питання з невиплаченим боргом. Перед припиненням виконання постанови слід звірити строк стягнення, стан розрахунків і наявність заборгованості з виконавцем. Умова повернення постанови за ч. 7 ст. 71 Закону №1404 – відсутність боргу
За несвоєчасне подання або неподання звітів про відрахування із зарплати та інших доходів боржника передбачена адміністративна відповідальність. Це прямо зазначено в ч. 1 ст. 76 Закону №1404 та ст. 188-13 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Штраф від 50 до 100 нмдг, тобто від 850 до 1700 грн.
Штраф накладають на винну посадову особу роботодавця.
У справах, пов’язаних із невиконанням законних вимог державного виконавця, рішення про адміністративне стягнення ухвалює уповноважений начальник органу ДВС. А ось справи за статтею ст. 188-13 щодо вимог приватного виконавця, розглядає суд (ст. 244-21, ст. 221 КУпАП).
Якщо виконати обов’язок щодо звітування об’єктивно завадили бойові дії, знищення документів або інші обставини, зафіксуйте їх і повідомте виконавця доступним способом. Такі докази мають значення для оцінки вини, але самі по собі не створюють автоматичного звільнення від відповідальності. Пропущені звіти варто подати якнайшвидше з поясненням причин порушення строків (ст. 9 КУпАП).
Як виправити помилку у вже поданому Звіті?
Спеціального «уточнюючого» Звіту та процедури виправлення Інструкції №512/5 не встановлює. Тож у разі допущення помилки доцільно подати правильно заповнений Звіт за той самий період разом із супровідним листом. У останньому зазначте дату й номер попереднього документа, помилкові показники та правильні значення. Попросіть долучити виправлені відомості до відповідного провадження й підтвердити отримання. Позначку про виправлення можна зробити й у примітці Звіту.
Чи долучати копії платіжних документів під час подання Звіту?
У додатку 9 передбачено наведення дати й номера документа, за яким перерахували кошти. А ось вимоги про долучення копій платіжних документів немає. Тож, як правило виконавці не вимагають копій платіжних документів. Водночас, копії у разі розбіжностей, кількох платежів або виправлення даних цілком можливо виконавець попросить надати копії документів про перерахування.
Хто підписує Звіт, якщо головного бухгалтера немає?
У формі з додатка 9 підписний реквізит сформульовано як «Головний бухгалтер (керівник, фізична особа - підприємець)». Тож, Звіт має бути підписаний однією особою. За відсутності головного бухгалтера Звіт може підписати керівник підприємства, а ФОП підписує його як роботодавець. Повноваження іншого підписанта мають бути оформлені відповідним наказом роботодавця.
Працівник самостійно сплатив аліменти: чи включати їх до утриманої суми?
Особистий переказ працівника не є сумою, яку роботодавець утримав із його доходу. Тому не додавайте його до графи «Утримана сума» свого Звіту. Порадьте працівнику передати підтвердження виконавцю для врахування під час розрахунку заборгованості. За наявності документів роботодавець може окремо повідомити про цей платіж у супровідному листі. Водночас самостійно зменшувати подальші утримання за чинною постановою лише зі слів працівника не слід (ч. 4, ч. 6 ст. 71 Закону №1404).
Шаблони та зразки документів:
Звіт про здійснені відрахування та виплату аліментів
Лист щодо припинення виплат у межах виконавчого провадження
Читайте більше:
Аліменти: що має знати бухгалтер
Аліменти з лікарняних: як правильно утримувати та сплачувати
Аліменти у 2026 році: Мін'юст відповів на 5 найважливіших запитань
Аліменти без судового спору: що потрібно знати про нотаріальний договір
Аліменти при призупиненні трудового договору: як розраховуються
Згідно з термінами, подали Звіт по інвалідах за всі 3 квартали. Ми виконуємо ліміт, тому подали пусті звіти. Колеги пишуть, що уже в електронному кабінеті у полі «Стан розрахунків з бюджетом» зʼявляється цей податок. На цей час у кабінеті у нас немає цього податку, він дорівнює 0, проте, це не впливає на його додання. Чи це ще адаптаційний період і потрібно зачекати, чи потрібно писати ДПС?
Диплом і професійний досвід важливі для працевлаштування, однак роботодавці також звертають увагу на особисті якості кандидатів. Експертка Державного центру зайнятості Інна М’якота розповідає, які п’ять груп м’яких навичок допомагають адаптуватися до змін, ефективно взаємодіяти з колегами, організовувати роботу та розвиватися професійно
Майже 1,9 млн українців мають підтверджений діагноз цукрового діабету. Державна програма «Скринінг здоров’я 40+» допомагає виявляти захворювання на ранніх етапах, а програма «Доступні ліки» дає змогу отримувати призначені препарати та тест-смужки безоплатно або з частковою доплатою. Розповідаємо, які можливості доступні пацієнтам і як ними скористатися
Отримувачі допомоги на проживання внутрішньо переміщеним особам зобов’язані протягом 14 календарних днів повідомляти про зміни, які можуть вплинути на право на виплату або її розмір. Зокрема, це стосується переїзду, тривалого перебування за кордоном, змін у складі сім’ї, майновому стані, зайнятості працездатних членів родини та форми навчання дітей. Повідомити про такі обставини можна через ПФУ, ЦНАП, уповноважених представників територіальних громад та доступні електронні сервіси
У період морозів безпритульні тварини особливо потребують захисту від холоду та своєчасної допомоги. Держпродспоживслужба нагадує, як заклади торгівлі можуть підтримати котів і собак – облаштувати укриття, забезпечити доступ до води та взаємодіяти з волонтерами, дотримуючись санітарних вимог і правил безпеки
КМУ розширив перелік соціальних послуг для маломобільних внутрішньо переміщених осіб та людей, евакуйованих із територій бойових дій або тимчасово окупованих територій. Вони зможуть отримувати догляд удома, зокрема в орендованому житлі, а також послугу соціальної адаптації, яка допоможе відновити навички самостійного життя та налагодити соціальні зв’язки
Чи обов'язково треба письмово брати заяви з працівників для складання графіку відпусток? Чи це можна в усній формі зробити? В нас просто 14 осіб працюють. Всі раніше усно підійшли, сказали, й ми затвердили графік

Працівника у травні 2026 року переводили із сумісництва на основне місце роботи через прийняття-звільнення. При звільненні з сумісництва ми йому компенсували соц.відпустку як батькові 2-х дітей до 15 років за 2026 рік. Зараз такий працівник звільняється 30.11.2026р. Чи потрібно вдруге за рік компенсувати соц. відпустку на дітей, тепер вже за основним місцем роботи?

Юрособа на загальній системі, платник ПДВ, здає в оренду 5 автомобілів і причепів ФОПу на єдиному податку. Чи можна акт наданих послуг по оренді виписувати раз на рік 31 груднем (на суму орендної плати за весь рік)? Якщо підприємство квартальний платник податку на прибуток і в договорі прописати, суму орендної плати за квартал, то можна робити один акт раз на квартал?

З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Державного реєстру актів цивільного стану громадян

Суд визнав власницю собаки винною у порушенні правил утримання тварин після того, як під час вигулу без намордника собака заподіяла шкоду здоров’ю малолітньої дитини. За рішенням суду жінці призначили штраф із конфіскацією тварини, а апеляційну скаргу залишили без задоволення

Мінекономіки затвердило методичні рекомендації щодо врахування біорізноманіття під час стратегічної екологічної оцінки містобудівної документації. Вони допоможуть громадам виявляти вразливі природні території, оцінювати ризики забудови та інфраструктурних проєктів, розглядати альтернативи й передбачати заходи для збереження екосистем

Внутрішньо переміщені особи можуть безоплатно отримати правничі консультації, допомогу зі складенням заяв і скарг, а також, за наявності права на вторинну правничу допомогу, – підготовку документів для суду та представництво інтересів. Зокрема, юристи допомагають із питаннями відновлення документів, соціальних виплат і оформлення спадщини на майно, розташоване на тимчасово окупованій території

Споживачі мають право безоплатно отримувати інформацію про складові тарифів, власні нарахування, обсяги споживання та розрахунок заборгованості за комунальні послуги. Окремі вимоги встановлено щодо розкриття інвестиційних програм постачальників і звітності управителів багатоквартирних будинків: останні мають звітувати про виконані роботи щонайменше раз на квартал, а на звернення співвласника – надати відповідний звіт протягом 10 днів

Пенсіонери, які виїжджають з України на постійне місце проживання за кордон, можуть за своєю заявою отримати призначену пенсію за шість місяців наперед. Подальший порядок пенсійного забезпечення залежить від країни переїзду: у частині держав українську пенсію продовжує виплачувати ПФУ, в інших пенсійне забезпечення здійснює країна проживання відповідно до міжнародного договору

ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку