

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо вартість розданих з метою заохочення працівників та у межах рекламних заходів товарів (вартість, за якою були придбані такі товари) включається до договірної вартості (бази оподаткування ПДВ) інших товарів / послуг, що постачаються платником податку та операції з постачання яких оподатковуються ПДВ, то додаткове нарахування податкових зобов'язань з ПДВ (як відповідно до п. 188.1 ПКУ, так і відповідно до п. 198.5 ПКУ) за такими товарами / послугами не здійснюється
Товариство з метою заохочення безоплатно передає працівникам памʼятні медалі та нагрудні знаки, а також в межах проведення рекламних заходів безоплатно передає інші товари фізичним особам. Вартість зазначених активів відображається Товариством у складі адміністративних витрат та витрат на збут. Чи правильно, що нарахування податкових зобовʼязань з ПДВ відповідно до п. 198.5 та 188.1 Податкового кодексу України (далі – ПКУ) не здійснюється, якщо витрати на товари, які передаються безоплатно в описаній у зверненні ситуації, включені до адміністративних витрат та витрат на збут і такі витрати враховані Товариством при визначенні націнки на товари, продаж яких через мережу роздрібних магазинів є основною діяльністю Товариства?
За загальними правилами, операція платника податку з безоплатної передачі товарів (як з метою заохочення працівників, так і у межах рекламних заходів) є операцією з постачання товарів, яка є об’єктом оподаткування ПДВ.
За такою операцією платник податку зобов’язаний нарахувати податкові зобов’язання з ПДВ виходячи з бази оподаткування, визначеної відповідно до п. 188.1 ПКУ.
Податкові зобовʼязання, передбачені п. 198.5 ПКУ, у даному випадку не нараховуються.
Слід зазначити, що об’єктом оподаткування ПДВ є операції з постачання товарів / послуг, а податок на додану вартість за операцією з постачання товарів / послуг нараховується на базу оподаткування, яка визначається виходячи з договірної вартості таких товарів/послуг (а не з націнки), незалежно від того, які складові (зокрема, адміністративні витрати та витрати на збут) включено до такої договірної вартості (ціни) товарів / послуг.
Отже, у разі, якщо вартість розданих з метою заохочення працівників та у межах рекламних заходів товарів (вартість, за якою були придбані такі товари) включається до договірної вартості (бази оподаткування ПДВ) інших товарів / послуг, що постачаються платником податку та операції з постачання яких оподатковуються ПДВ, то додаткове нарахування податкових зобов'язань з ПДВ (як відповідно до п. 188.1 ПКУ, так і відповідно до п. 198.5 ПКУ) за такими товарами / послугами не здійснюється
Джерело: ІПК від 30.09.2026 №5802/ІПК/99-00-21-03-02 ІПК
Читайте більше:
ПДВ-декларацію скоротять з 21 до 15 рядків: що зміниться для бухгалтера пояснив експерт
Бюджетне відшкодування ПДВ: хто має право та як отримати
Податкова оптимізація ПДВ: як зменшити податкове навантаження
Три дати одного продажу: коли дата доходу і ПДВ не збігаються
Виправлення помилок у ПДВ-звітності: правила подання уточнюючого розрахунку з ПДВ
Під час подачі бетонної суміші стався злам секції гідравлічної розподільчої стріли автобетононасоса, унаслідок чого працівника зіштовхнуло з робочої поверхні з висоти близько 5 метрів. Чоловік отримав травми, несумісні з життям; обставини нещасного випадку встановлює спеціальна комісія, а Держпраці нагадує про вимоги до технічного стану обладнання, огородження небезпечних зон та захисту працівників від падіння з висоти
Працівниця комунального підприємства після зміни керівника зіткнулася з ізоляцією від робочих процесів, психологічним тиском та позбавленням щомісячної премії. Вона фіксувала повідомлення, розпорядження та документи про виплати, звернулася до керівництва із доповідною, а зібрані матеріали передали до суду для оцінки обставин можливого мобінгу
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Податківці пояснили, у яких випадках неприбуткова організація повинна подати реєстраційну заяву за формою №1-РН з позначкою «зміни». Таку заяву та копії документів подають протягом 10 календарних днів після державної реєстрації відповідних змін або виникнення обставин, якщо держреєстрація не проводиться; водночас зміна КВЕД, статутного капіталу, засновника, місцезнаходження, керівника чи бухгалтера сама по собі не вимагає подання форми №1-РН
Детально розбираємо, хто має право на лікарняні у 2026 році, коли роботодавець зобов’язаний їх оплачувати та які документи є підставою для нарахування допомоги. Пояснюємо, як працюють е-лікарняні та паперові листки непрацездатності під час воєнного стану, у яких випадках комісія може відмовити в оплаті та як правильно оформити рішення. Розглядаємо строки розгляду лікарняних, порядок фінансування через ПФУ, обмеження для працівників зі стажем менше шести місяців, правила розрахунку виплат та приклади бухгалтерських проведень
Облік Starlink не обмежується проведенням за придбання самого термінала. У статті покроково розглядаємо, як відобразити в обліку обладнання, доставку та монтаж, введення в експлуатацію й амортизацію. На окремому прикладі показуємо передоплату за послуги зв’язку та податковий кредит з ПДВ
БЕБ завершило розслідування щодо директора деревообробного підприємства та підприємця, які намагалися експортувати до Молдови понад 46 м³ пиломатеріалів із деревини невідомого походження. Для отримання сертифіката вони використали документи на іншу партію лісопродукції
Український фонд стартапів презентував практичний посібник «Guide to Grants», який допомагає стартапам підготуватися до участі у грантових програмах та залучення європейського фінансування. У гайді зібрали поради щодо формування концепції проєкту, визначення KPI, підбору команди й партнерів, побудови заявки та фінансового планування
Мінфін оприлюднив проєкт змін до Податкового кодексу щодо приведення непрямого оподаткування учасників ринку електроенергії у відповідність до законодавства ЄС. Проєкт передбачає, зокрема, нові правила ПДВ, звільнення імпорту електроенергії від ПДВ та встановлення акцизу у розмірі 2,8 євро за МВт·год при мінімальному рівні 1 євро за МВт·год, передбаченому Директивою 2003/96/ЄС
Кабмін схвалив законопроєкт Міноборони, який пропонує запровадити адміністративну відповідальність за самовільне проникнення на військові об’єкти. Штраф становитиме від 8 500 до 17 000 грн за базове порушення, до 34 000 грн – за повторне протягом року, та до 51 000 грн – за проникнення в умовах особливого періоду
Кабмін зареєстрував у Верховній Раді законопроєкт №16127, яким пропонується виключити пункт 7 розділу XIV «Прикінцеві та перехідні положення» Закону «Про публічні закупівлі». Зміна має привести положення Закону від 27.05.2026 №4888-IX у відповідність до Конституції України та Цивільного кодексу України
ДПС нагадала, що суб’єкти господарювання, які використовують торгові або вендингові автомати з ПРРО, повинні проводити операції через ПРРО та надавати покупцям розрахункові документи на повну суму покупки. Якщо оплата здійснюється лише готівкою, з 1 січня 2026 року торговці мають забезпечити можливість безготівкових розрахунків
Розбираємо, як правильно продати, безоплатно передати або списати термінал Starlink: які документи оформити, як провести операції в бухобліку, коли нараховувати ПДВ, як підтвердити причину списання та що зробити з підпискою і даними про термінал після вибуття
Торгові мережі в Києві готують різні рішення на випадок погіршення логістики між берегами Дніпра. Серед них – гібридна та віддалена робота для офісних працівників, ротації між магазинами, робота ближче до місця проживання та спільний доїзд
Як підприємству правильно оформити та обліковувати послуги Starlink? Насамперед потрібно визначити, хто є постачальником послуг, які платежі передбачені тарифом і які документи має отримати бухгалтерія. У статті розглядаємо порядок обліку щомісячної плати, додаткового трафіку та передоплати. Також пояснюємо правила ПДВ для послуг Starlink від українського постачальника та нерезидента
Розбираємо, як підприємству придбати та обліковувати Starlink (старлінк) у 2026 році: купівля в Україні, за кордоном або вживаного термінала, верифікація через Дію, оформлення документів, формування первісної вартості, введення в експлуатацію, амортизація, ПДВ, ремонт і гарантійна заміна
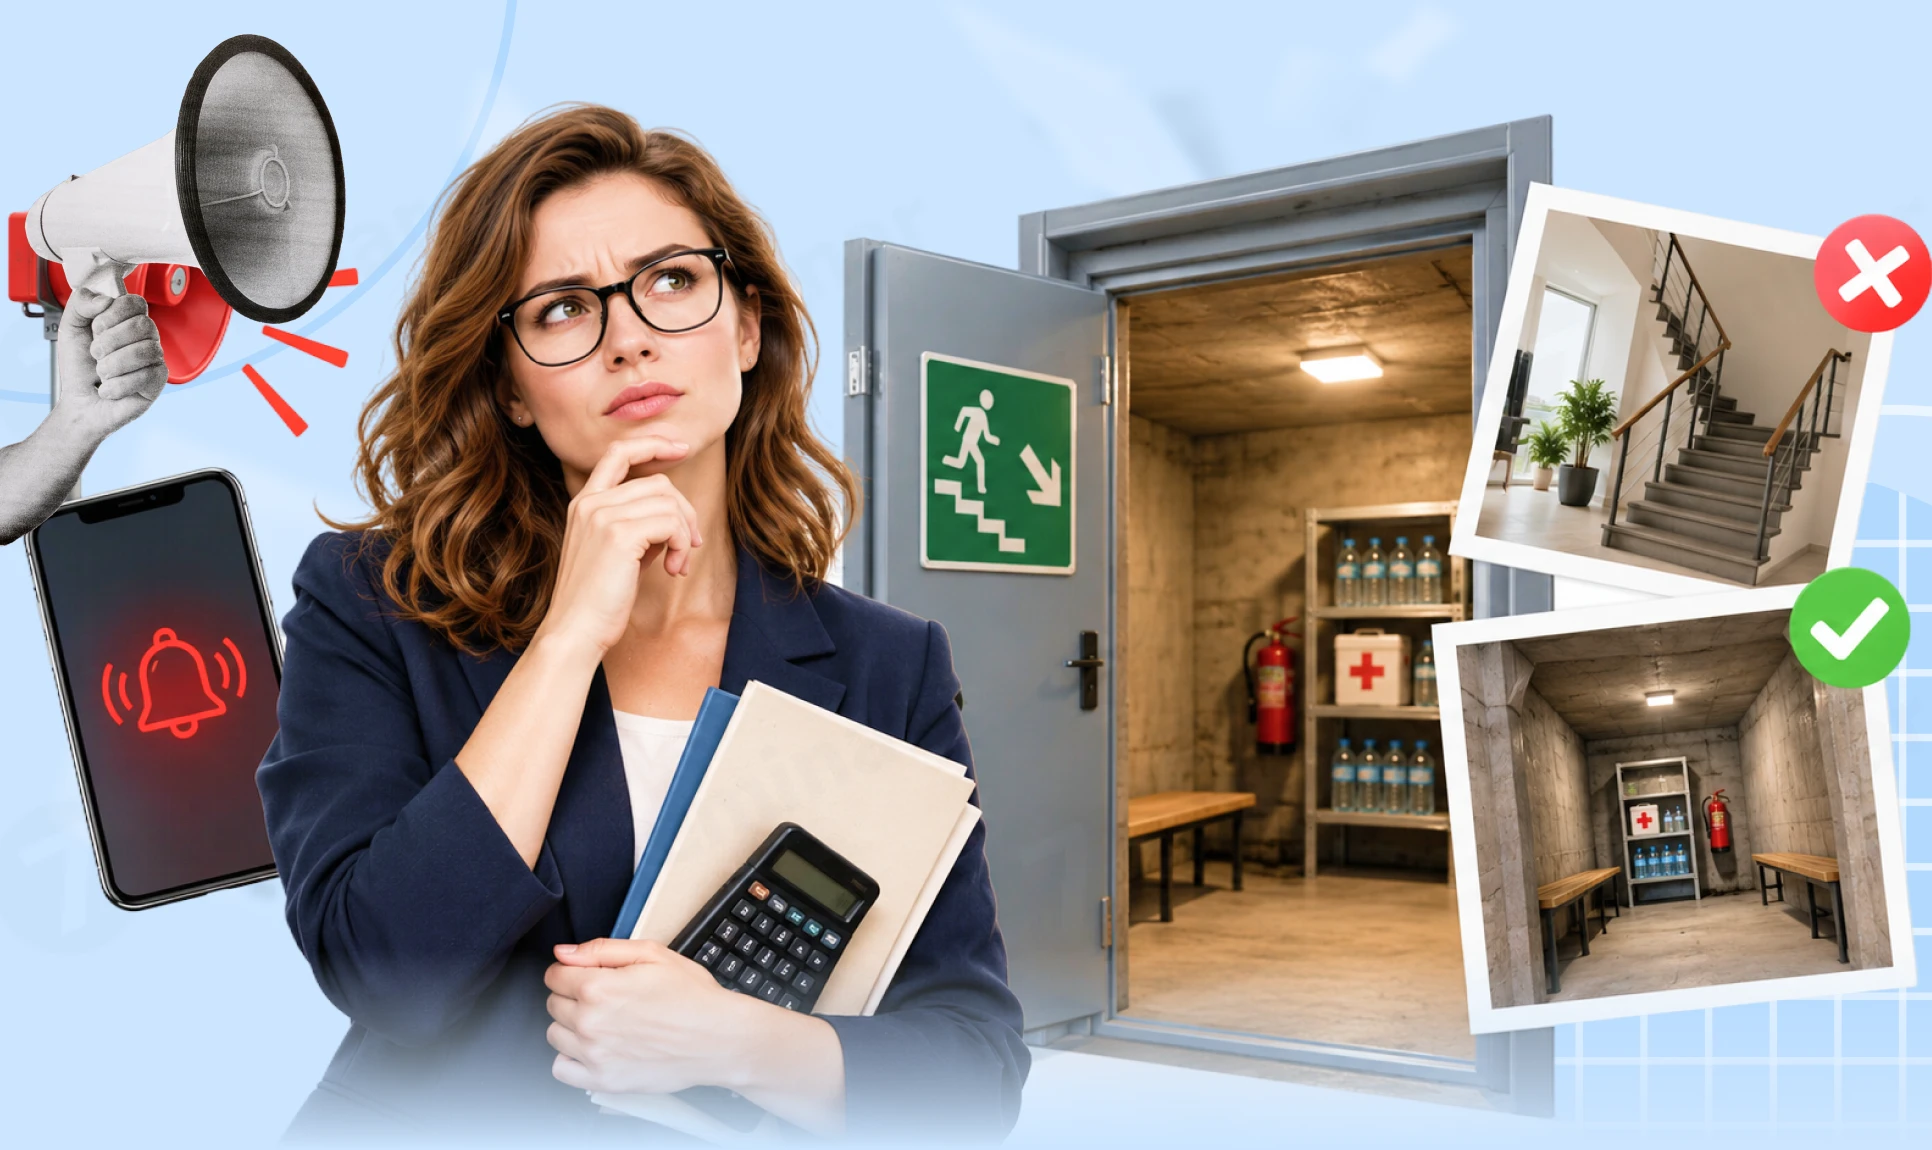
Підвал, паркінг чи бетонний модуль не завжди є укриттям. Розбираємо, які об’єкти можуть використовуватися для захисту працівників, чим безпечний простір відрізняється від укриття, як перевірити місткість і доступність та що має забезпечити роботодавець навіть в орендованому приміщенні
Чи можна врахувати вартість Starlink і плату за супутниковий інтернет у витратах ФОПа? У статті розбираємо, як обліковувати обладнання та послуги зв’язку на загальній системі, єдиному податку з ПДВ та для незалежних професіоналів. Окремо пояснюємо правила амортизації, підтвердження господарського використання та нюанси ПДВ
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

ДПС роз’яснила особливості застосування звільнення від ПДВ до косметологічних послуг, які надаються за медичними показаннями в межах лікувального процесу. Підтвердження наявності медичних показань та вимоги до медичної документації належать до компетенції МОЗ. Водночас придбання ліків і медвиробів зі ставкою ПДВ 7% або 20% саме по собі не позбавляє права на ПДВ-пільгу за такими послугами