

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Призупинення дії трудового договору не припиняє трудових відносин, але й не позбавляє працівника права припинити трудовий договір на підставі, передбаченій законом. Тому для звільнення працівника за власним бажанням роботодавцю не потрібно попередньо відновлювати дію призупиненого трудового договору
З працівником призупинена дія трудового договору з 2022 року. У 2026 році працівник звернувся із заявою про звільнення за власним бажанням.
Чи повинен роботодавець відновлювати дію трудового договору з таким працівником для його звільнення?
В Держпраці пояснили, що не потрібно.
Призупинення дії трудового договору не позбавляє його сторони права припинити трудовий договір з підстав, визначених законом. Відновлення дії трудового договору для цього не вимагається.
Джерело: Держпраці
Читайте більше:
Звільнення за станом здоров'я: які потрібні документи
Звільнення під час відпустки: чи потрібно буде «відпрацювати»
Працівник за кордоном і не повертається: чи можна звільнити за прогул
Звільнення за згодою сторін: чи можна написати заяву в день звільнення
Скорочення сумісника: чи потрібно попереджати працівника за два місяці
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу

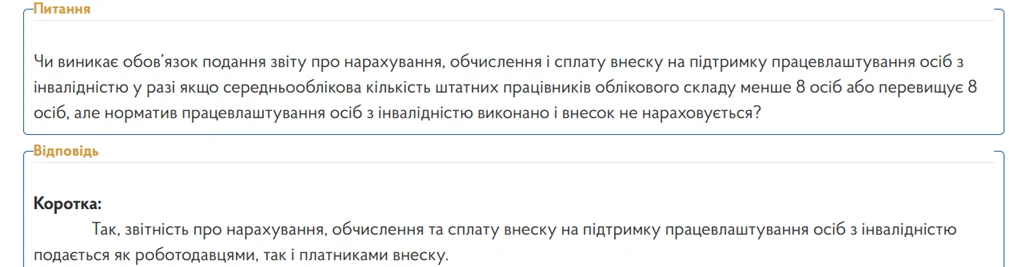
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу

Ні, така сума не є об’єктом оподаткування. Водночас якщо сума поворотної фінансової допомоги не повертається протягом строку дії договору, то вона включається до складу доходів фізичної особи та оподатковується за правилами, встановленими для платників податків – фізичних осіб
Інвестиційний прибуток фізичної особи від операцій із цінними паперами, деривативами та корпоративними правами включається до оподатковуваного доходу, якщо для нього не передбачено звільнення. Фінансовий результат таких операцій платник визначає самостійно за підсумками календарного року та відображає у річній декларації про майновий стан і доходи. Окремі правила діють і при поверненні внеску до статутного капіталу: вихід учасника, зменшення статутного капіталу або ліквідація юридичної особи прирівнюються до продажу інвестиційного активу. Водночас юрособа-емітент відображає таку виплату фізособі у 4ДФ за ознакою доходу «112», а сам інвестиційний результат розраховує вже фізична особа

СГ, що використовують автономні системи опалення, є платниками екологічного податку за фактичні викиди і подають декларацію вперше за квартал, у якому такі викиди виникли, незалежно від дозволу на викиди

Отримання підприємством – платником єдиного податку коштів від девелопера за користування земельною ділянкою на умовах суперфіцію має податкові наслідки. Доходом юрособи є не лише плата за надання землі у користування, а й отримані компенсації витрат та податків, які оподатковуються єдиним податком третьої групи. Водночас передача земельної ділянки девелоперу може призвести до втрати права на пільгу із земельного податку

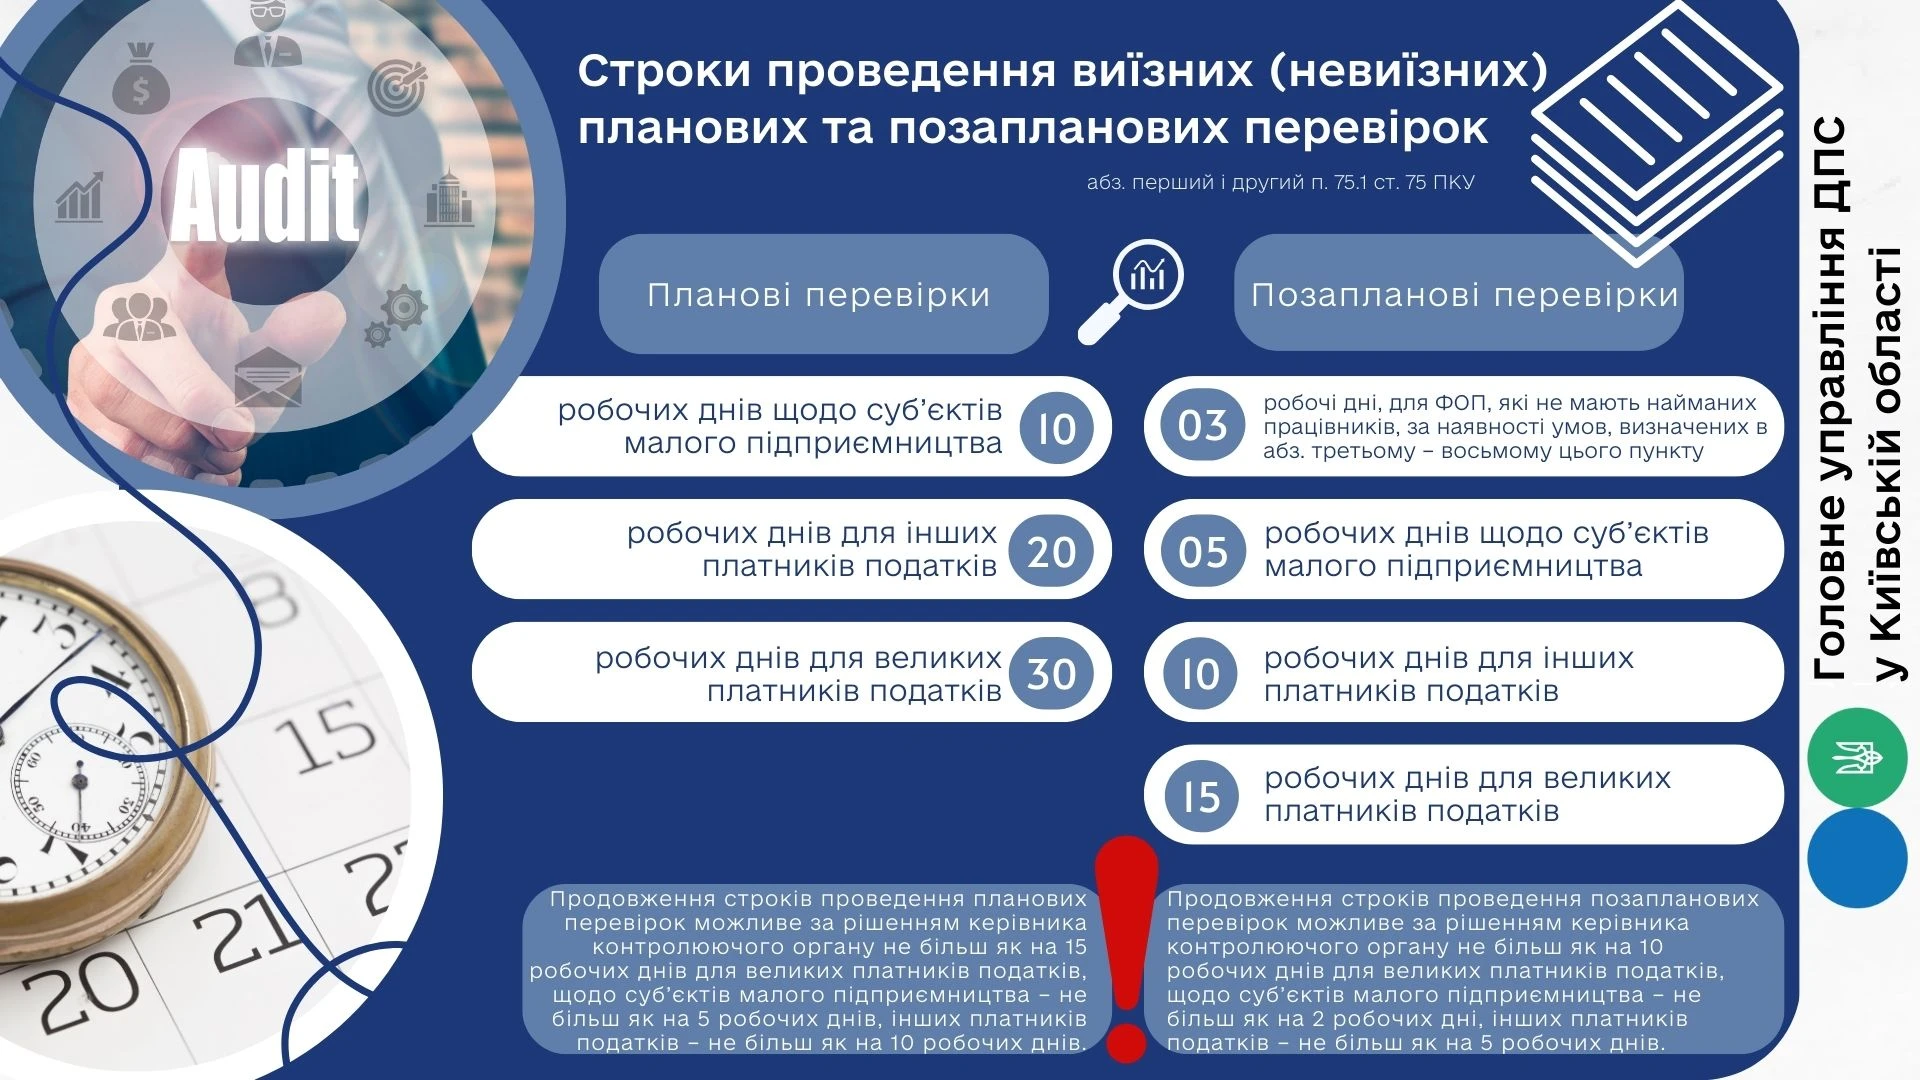
Тривалість перевірок залежить від типу платника податків: для великих платників встановлено до 30 днів, для малого бізнесу – до 10 днів, а для фізичних осіб-підприємців – до 5 днів, з можливістю продовження за рішенням керівника податкового органу. Позапланові перевірки також мають обмеження за строками та проводяться за певних умов, встановлених ПКУ