
🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Державний нагляд
14.07.2026
Чи відстежує податкова надходження коштів з закордонних платіжних систем
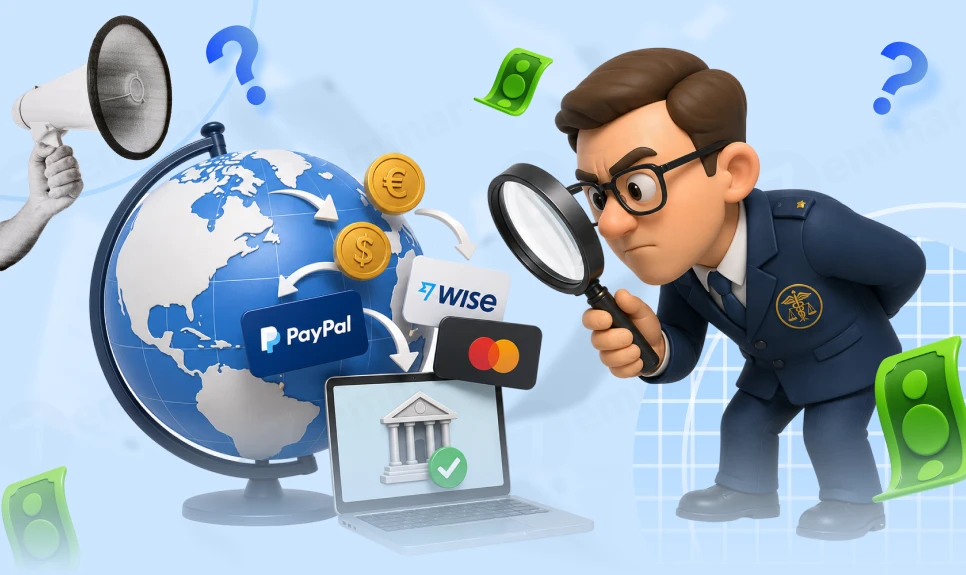
Суб’єкти господарювання та фізичні особи на даний час доволі часто користуються такими міжнародними платіжними системами як Wise, Payoneer, PayPal чи Revolut. Відповідно виникає питання: чи бачить ДПС кошти, які отримуються на рахунки, відкриті в таких платіжних системах?
- Участь України в міжнародній системі автоматичного обміну за CRS
- Платіжні системи, які обмінюються даними
- Оподаткування доходів ФОП у разі отримання коштів через міжнародні платіжні системи
Участь України в міжнародній системі автоматичного обміну за CRS
Порядок застосування загального стандарту звітності та належної перевірки інформації про фінансові рахунки (Common Standard on Reporting and Due Diligence for Financial Account Information, далі – CRS) затвержений наказом Мінфіна від 26.05.2023 №282 (далі – Порядок №282).
CRS – це міжнародний стандарт автоматичного обміну інформацією про фінансові рахунки для податкових цілей. Цей стандарт передбачає, що юрисдикції, які його імплементують, забезпечують збір інформації від фінансових установ про фінансові рахунки та щорічно на автоматичній основі обмінюються такою інформацією з юрисдикціями-партнерами.
Фінансові установи здійснюють належну комплексну перевірку фінансових рахунків та встановлюють, чи є власники рахунків, а в окремих випадках – їх контролюючі особи, податковими резидентами інших юрисдикцій-партнерів. Якщо рахунок є підзвітним, фінансова установа включає відповідну інформацію до звіту про підзвітні рахунки та подає його до Державної податкової служби України.
Перелік юрисдикцій, з якими Україна обмінюватиметься інформацією про підзвітні фінансові рахунки, можна знайти на сайті ДПС.
Мінфін 26.06.2026 оприлюднив накази, якими вніс зміни до Порядку №282, і на підставі цих змін Україна впроваджує CRS 2.0:
- від 15.06.2026 №316 «Про затвердження Змін до Порядку застосування загального стандарту звітності та належної перевірки інформації про фінансові рахунки (Common Standard on Reporting and Due Diligence for Financial Account Information)»;
- від 25.06.2026 №338 «Про внесення змін до наказу Міністерства фінансів України від 15 червня 2026 року №316».
Мінфін вважає, що оновлення Порядку №282 призведе до:
- створення більш чіткої нормативної основи для роботи з новими цифровими фінансовими продуктами;
- уточнення підходів до класифікації рахунків, збору інформації, самосертифікації, належної комплексної перевірки та звітності.
Тобто йдеться про оновлення правил, за якими фінансові установи (фінансові агенти) збирають, перевіряють та передають інформацію про підзвітні фінансові рахунки в межах міжнародного автоматичного обміну.
Нагадаємо, що перший взаємний міжнародний автоматичний обмін інформацією в рамках Багатосторонньої угоди CRS успішно завершився 30 вересня 2024 року.
Платіжні системи, які обмінюються даними
Revolut – це британська фінтех-компанія, по суті, Revolut вважається онлайн банком і тому на нього CRS поширюється повністю. Відповідно, звіт руху коштів по рахунку, що відкритий в Revolut, ДПС отримати може.
Wise – міжнародна онлайн платіжна система (не банк), розділена на багато підрозділів. І далеко не всі з них приєдналися до CRS.
Як дізнатися, що підрозділ є приєднаним до CRS?
Якщо під час реєстрації потрібно заповнити форму Tax Residency Self Certification Form, це означає, що підрозділ, який обслуговує вас, є CRS compliant. Якщо під час реєстрації акаунту цю форму не потрібно заповнювати, значить цей юридичний підрозділ Wise знаходиться в країні, яка не є CRS compliant.
Payoneer – міжнародна платіжна система, заснована у Нью-Йорку (США). Громадяни України, які реєструвалися як користувачі цієї системи в Україні або в Євросоюзі, є клієнтами Payoneer Incorporated. Ідеться саме про Payoneer, зареєстрований в США. А США не є учасником CRS і, відповідно, система не здійснює обмін податковою інформацією з Україною і іншими країнами CRS.
PayPal – це міжнародна електронна платіжна система, штаб-квартира якої розташована в місті Сан-Хосе, штат Каліфорнія, США. ДПС України не бачить транзакції всередині електронного гаманця PayPal безпосередньо в режимі реального часу, але у разі виведення коштів на банківські рахунки, у тому числі в іноземних банках, що працюють з CRS, інформацію отримати може.
Оподаткування доходів ФОП у разі отримання коштів через міжнародні платіжні системи
З позиції ДПС, ФОП має виводити кошти з рахунків, відкритих у платіжних системах, на свій підприємницький рахунок. І тільки за такої умови ці кошти вважаються доходом ФОП. Це стосується як ФОПів на загальній системі, так і ФОПів на єдиному податку.
Так, за роз’ясненням ДПС (ЗІР, категорія 104.04, категорія 107.01.03):
- кошти, які отримані від здійснення зовнішньоекономічної діяльності, зараховані на рахунок, відкритий у міжнародних платіжних системах, та які в подальшому перераховують на підприємницькі рахунки, відкриті у банківських установах в Україні, включають до доходу ФОПа;
- кошти, які залишаються на кінець звітного податкового періоду на рахунках, відкритих у міжнародних системах, тобто які не зараховують на підприємницькі рахунки, відкриті у банківських установах України, або зараховують на рахунки в Україні, які відкриті для власних потреб, то оподатковують за правилами, встановленими для платників податків – фізичних осіб.
Отже, ФОПу потрібно обирати платіжні системи, які дозволяють перераховувати кошти на підприємницькі рахунки. PayPal для таких операції не підходить, оскільки зараз система не дозволяє здійснити переказ на рахунок підприємця.
Зверніть увагу! Кошти слід перерахувати на рахунок підприємця до кінця звітного періоду:
- кварталу – для ФОПів – платників ЄП 3 групи;
- року – для платників ЄП 2 групи та ФОПів на загальній системі.
Яка дата вважається датою отримання доходу ФОПа – платника ЄП, якщо кошти, отримані від здійснення ЗЕД, зараховані на рахунок, відкритий у міжнародних платіжних системах?
Датою отримання доходу є дата надходження коштів на рахунок, відкритий у міжнародних системах (ЗІР, категорія 107.01.03).
При цьому дохід, виражений в іноземній валюті, перераховують у гривнях за офіційним курсом гривні до іноземних валют, встановленим НБУ на дату його отримання у таких міжнародних системах.
Чи необхідно госпсуб'єкту застосовувати РРО та/або ПРРО у разі здійснення розрахунків за продані товари через міжнародні платіжні системи Payoneer, PayPal, Wise, або Revolut?
Застосовувати РРО/ПРРО не потрібно.
Оскільки закони України приймає Верховна Рада України, то і дія таких законів, у тому числі Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» поширюється на учасників господарських відносин, які здійснюють свою діяльність на території України (ЗІР, категорія 109.03).
Тому продаж товарів та здійснення розрахунків за межами території України з використанням платіжних систем Payoneer, PayPal, або Revolut та Wise суб’єкт господарювання має проводити відповідно до вимог законодавства тієї держави, на території якої здійснюється такий продаж товарів та проводять розрахунки за товари.
Читайте більше:
Чи бачить податкова рахунки українців за кордоном
Як податкова дізнається про доходи: 8 головних джерел інформації ДПС
Резидент чи нерезидент: три сценарії для українців за кордоном у 2026 році
Податкова викликає на бесіду щодо декларування іноземних доходів: що робити
З 1 липня ДПС отримуватиме ще більше інформації про рахунки за кордоном: запроваджується CRS 2.0
Звітування про підзвітні рахунки за стандартом CRS: чому варто перевірити звітність
Штраф до 900 тис. грн за прострочення подання звітності: ДПС
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
РРО / ПРРО, фіскальні чеки
08.09.2026
Коли у фіскальному чеку потрібно вказувати Код УКТ ЗЕД у 2026 році
Під час продажу підакцизних товарів суб’єкти господарювання мають забезпечити їх належне програмування в РРО або ПРРО. Для кожної товарної позиції потрібно зазначати, зокрема, найменування, код УКТ ЗЕД, ціну та кількість, а для окремих алкогольних напоїв – також реквізити акцизної марки. Неправильний або відсутній код УКТ ЗЕД у фіскальному чеку може стати підставою для застосування фінансової санкції
Самозайняті особи
08.09.2026
ФОП планує одночасно провадити незалежну професійну діяльність: як стати на облік ЄСВ у 2026 році
ФОП та особи, які провадять незалежну професійну діяльність, є платниками єдиного внеску, однак порядок їх обліку має свої особливості. Зокрема, для незалежної професійної діяльності передбачене подання заяви за формою №1-ЄСВ протягом 10 календарних днів після державної реєстрації. Окремі правила діють і для фізособи, яка одночасно має статус ФОП та здійснює незалежну професійну діяльність. Після припинення підприємницької діяльності така особа не знімається з обліку як самозайнята, якщо продовжує провадити незалежну професійну діяльність
ПДФО
08.09.2026
Оподаткування витрат на проїзд і проживання при роз’їзному характері робіт
Податківці роз’яснили, що відшкодування витрат на проїзд і найм житла працівникам із роз’їзним характером робіт вважається компенсаційною виплатою. Такі суми включаються до заробітної плати та оподатковуються ПДФО за ставкою 18%
Робочий час, графіки роботи
08.09.2026
Ненормований робочий день не означає постійних переробок: де межа з надурочною роботою у 2026 році
Ненормований робочий день не означає, що працівник має постійно працювати понад установлену тривалість робочого дня. Такий режим передбачає можливість епізодичного виконання роботи понад нормальний час через особливості трудового процесу, але не може використовуватися як виправдання для систематичних затримок. Водночас за ненормований робочий день працівнику може надаватися додаткова щорічна відпустка до 7 календарних днів. Якщо ж працівник щодня змушений працювати на кілька годин довше через додаткові завдання, слід перевіряти, чи не йдеться про надурочну роботу, яка має оплачуватися за правилами ст. 106 КЗпП
Заробітна плата
08.09.2026
Доплата за заміщення хворого працівника: у якому місяці нарахувати
В липні у зв'язку з хворобою працівника було створено наказ від 27.07.2026 на доплату 30% працівнику, який виконував обов'язки хворіючого. Працівник хворів з 23.07.2026 по 28.07.2026. Наказ в бухгалтерію потрапив в кінці серпня. Чи можна нарахувати цю доплату за серпень і показати її в Об'єднаному звіті за серпень?
Пенсія, соцпільги
08.09.2026
Встигніть до 15 вересня – пенсіонерам дали дедлайн: що потрібно зробити
З 1 жовтня 2026 року АТ «Укрексімбанк» припинить обслуговування рахунків, через які Пенсійний фонд України виплачує пенсії, субсидії, пільги та інші соціальні виплати. Одержувачам необхідно до 15 вересня обрати інший уповноважений банк і повідомити про це Пенсійний фонд, інакше виплати надходитимуть через АТ «Укрпошта»
Заробітна плата
08.09.2026
Як оплатити ліквідацію пожежі у вихідний день: приклад розрахунку
Відповідно до колективного договору робота працівників при ліквідації пожежі оплачується у подвійному розмірі. Робота у вихідний день також оплачується в подвійному розмірі. Яку суму необхідно нарахувати працівникові за ліквідацію пожежі у вихідний день, якщо денна тарифна ставка становить 500 грн?
Бронювання, критичність
08.09.2026
Як перевізнику отримати статус критичного підприємства: типові помилки під час подання документів у 2026 році
Підприємства-перевізники можуть отримати статус критично важливих через Укртрансбезпеку, подавши необхідний пакет документів через ЄКІС. Водночас навіть формальні неточності в документах можуть стати причиною проблем із розглядом заяви. Серед типових помилок – неправильне оформлення довідки про відсутність заборгованості, подання податкового розрахунку без усіх додатків та Квитанції №2, а також використання неактуальних паперових дозволів на автобусні маршрути
Перевірки, штрафи
08.09.2026
Перевірки ДПС у 2026 році: Гетманцев закликав захистити добросовісний бізнес від необґрунтованого контролю
Великий дохід за мінімальної кількості працівників сам по собі не свідчить про порушення податкового законодавства. Водночас поєднання малого штату з різким зростанням оборотів, мінімальними активами, збитковістю чи непрозорою структурою власності може бути сигналом для оцінки податкових ризиків. У Верховній Раді вважають, що систему відбору платників для перевірок потрібно вдосконалити, зробивши її прозорішою та водночас забезпечивши захист добросовісного бізнесу. Акцент, за словами Данила Гетманцева, має бути не на кількості перевірок, а на виявленні схем і збільшенні фактичних надходжень до бюджету
Судова практика
08.09.2026
ВС: коли ДПС не може вимагати розкриття банківської таємниці платника
Верховний Суд підтвердив, що податкова служба не має права вимагати розкриття банківської таємниці щодо платника податків, якщо вона не доведе вжиття всіх передбачених законом заходів для вручення наказу про перевірку та належного встановлення місцезнаходження підприємства
Готівкові кошти, розрахунки
08.09.2026
З 14 листопада банки зменшать ліміти!
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
Державний нагляд
08.09.2026
Посилення контролю за водіями та перевізниками: що зміниться після ухвалення законопроєкту №14280
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

Податкова та фінзвітність
08.09.2026
Звіт про контрольовані операції з 1 вересня: які форми та ідентифікатори змінилися
З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Відрядження, підзвітні кошти
08.09.2026
У чеку немає реквізиту «ПЛАТІЖНА СИСТЕМА»: чи визнають витрати на проживання, – пояснює ДПС
Для підтвердження витрат на проживання під час службового відрядження важливо, щоб працівник мав належні розрахункові документи. Фіскальний чек РРО/ПРРО у комплекті з окремою квитанцією платіжного термінала може підтверджувати фактично понесені витрати, навіть якщо у фіскальному чеку немає реквізиту «ПЛАТІЖНА СИСТЕМА». Відсутність цього реквізиту не є безумовною підставою для визнання чека неналежним, якщо платіжний термінал не був з’єднаний або поєднаний із РРО/ПРРО
Відпустка, відпускні
08.09.2026
Відпустка без збереження зарплати не завжди входить до стажу: правила 2026 року
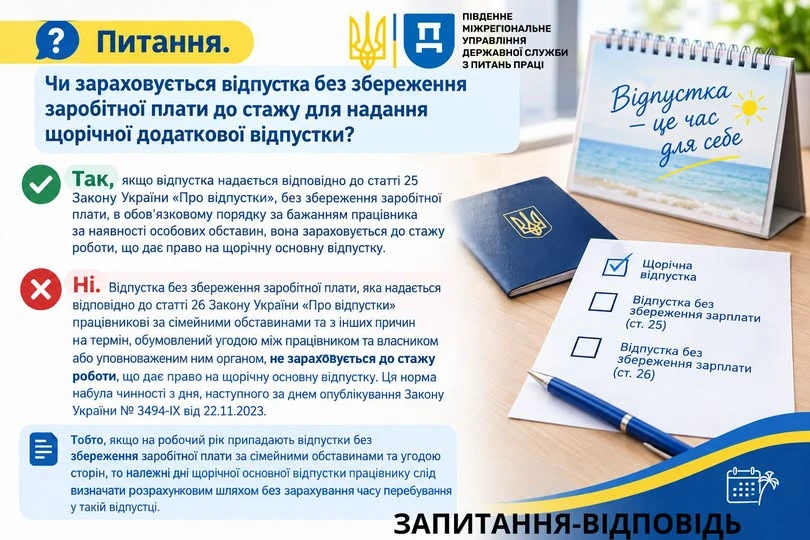
Не кожна відпустка без збереження заробітної плати впливає на тривалість щорічної основної відпустки. Періоди відпусток, які надаються працівникам в обов’язковому порядку за ст. 25 Закону України «Про відпустки», зараховуються до стажу, що дає право на щорічну основну відпустку. Натомість час відпустки без збереження зарплати за сімейними обставинами та з інших причин, наданої за ст. 26 цього Закону, до такого стажу не входить
Бронювання, критичність
08.09.2026
Новий функціонал для контролю квоти на бронювання працівників у Дії: стан на 08.09
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 08.09.2026 даний сервіс ще не реалізований на Порталі Дія
Податкова та фінзвітність
08.09.2026
Змінився вид земельних угідь протягом року: як уточнити декларацію платника ЄП 4 групи
Якщо протягом року у юридичної особи змінився вид угідь земельної ділянки, а також нормативна грошова оцінка, платник єдиного податку четвертої групи має право скоригувати показники декларації шляхом подання уточнюючої звітності. При цьому графи 6 – 10 розрахункової частини заповнюються з урахуванням фактичного періоду дії відповідних змін та за правилами, визначеними формою декларації