СР
Експерт
Софія РубанКонсультант з бухгалтерського обліку за МСФЗ та оподаткування прибутку підприємств


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Вирішили організувати чай, каву, смаколики для співробітників та відвідувачів, аби сформувати позитивний імідж компанії? Тоді у Вас неодмінно виникне питання як відобразити в обліку наслідки такої турботи. Саме про це ми розповімо далі
Як театр починається з вішалки, так й в обліку все стартує із документального оформлення. Тому перед тим ніж братися за створення позитивного іміджу компанії варто «узаконити» такий захід на рівні наказу (розпорядження) по підприємству.
Далі доцільно розробити, наприклад, щомісячний кошторис витрат необхідних на придбання чаю, кави, питної води, цукерок, печива тощо для працівників та відвідувачів.
Власне, саму закупівлю продовольчих товарів можна робити або через підзвітну особу або за безготівковим розрахунком.
Придбані смаколики для власних співробітників та гостей підприємства для цілей бухобліку є запасами (п. 4 НП(С)БО 9 «Запаси», далі – НП(С)БО 9), які необхідно оприбутковувати на баланс за первісною вартістю (п. 8, п. 9 НП(С)БО 9). Підставою для цього слугуватиме «вхідна» первинка від продавців таких активів (наприклад, це можуть бути видаткова накладна, товарний чек, товарно-транспортна накладна).
Означені продовольчі активи доречно обліковувати на субрахунку 209 «Інші матеріали». Тобто в бухзаписах їх «прихід» може бути відображено так:
Зміст господарської операції | Дт | Кт |
Оприбутковано чай, каву, воду, печиво, придбані за безготівковим розрахунком | 209 | 631 |
Оприбутковано смаколики, куплені за підзвітні кошти | 209 | 372 |
Відображено податковий кредит з ПДВ (за наявності правильно оформленої та зареєстрованої в ЄРПН податкової накладної та / або касового чека на суму, що не перевищує 200 грн за день (без урахування ПДВ)) | 641 | 631 / 372 |
Як правило, такі продукти харчування не припадають пилом на складі (коморі), їх відразу ж передають для споживання. У бухобліку таку операцію можна підтвердити, наприклад, актом на списання запасів, форма якого міститься в Порядку складання типових форм з обліку та списання запасів суб’єктами державного сектору, затвердженого наказом Мінфіну від 13.12.2022 №431.
Їх вартість однозначно слід списувати до складу витрат періоду. При цьому залежно від того, для чого призначено таке частування, витратний рахунок може різнитися. Так, якщо його розміщено в торгівельних приміщеннях або офісах (холах), куди за товаром чи послугою приходять покупці, то вартість кави, печива, цукерок доречно списувати до складу витрат на збут (тобто в дебет рахунку 93). Якщо ж їх придбано виключно для співробітників, то дебетувати в такому разі краще рахунок 92 «Адміністративні витрати».
Компенсаційний ПДВ, який скоріш за все доведеться нараховувати під час списання смаколиків (див. далі), у бухзаписах можна показати так:
У податково-прибутковому обліку всі платники цього податку (тобто як коригувальні, так і безкоригувальні) мають відображати означені операції виключно за правилами бухобліку (навіть, попри їх негоспдіяльний характер, принаймні, на перший погляд).
Адже наразі у розділі III Податкового кодексу України (далі – ПКУ) не передбачено ніяких спеціальних правил (в т.ч. податкових коригувань) щодо них.
До речі, неодноразово вказували на це й податківці (наприклад, ІПК ДПСУ від 22.12.2023 №4852/ІПК/99-00-21-02-02 ІПК та ІПК від 22.12.2023 №4846/ІПК/99-00-21-02-02 ІПК).
Звичайно, що організовуючи такий захід навряд чи хтось десь чітко прописує хто, скільки і чого може з’їсти та випити. Так само ніхто не буде стояти біля кавомашини і рахувати скільки горняток кави випив Іванов, а скільки цукерок за день скуштував Петров.
Тобто ми схиляємо до того, що якщо частування доступне для всіх співробітників та / або відвідувачів, то в такому разі можна говорити, що відсутня персоніфікація доходу платника податку. А якщо так, то не може йти мова ані про податок на доходи, ані про військовий збір (п. 16-1 підрозділу 10 р. ХХ ПКУ). Звичайно й про відображення таких операцій у додатку 4ДФ до Об’єднаного розрахунку не може бути й мови.
Схоже погоджуються з цим і податківці. Принаймні у численних своїх роз’ясненнях вони озвучують аналогічні висновки. Так, припустимо, у категорії 103.02 ЗІР контролери констатували:
таким чином, вода, кава, чай, придбані за рахунок коштів роботодавця, що призначені для споживання в офісі будь-яким працівником та відвідувачем офісу, не може розглядатися як об’єкт оподаткування податком на доходи фізичних осіб.
Подібні думки бачимо й в ІПК ДПСУ від 27.05.2024 №2925/ІПК/99-00-24-03-03 ІПК, від 12.12.2023 №4598/ІПК/99-00-24-03-03 ІПК та від 22.12.2023 №4853/ІПК/99-00-21-02-02 ІПК.
Це все вказує на те, що позиція податкової з цього питання виважена та послідовна, тому можна її сміливо застосовувати.
Коли мова йде про частування виключно відвідувачів підприємства (тобто сторонніх осіб), то зрозуміло, що про єдиний соцвнесок не може бути й мови. Адже в цьому разі точно відсутня база для його нарахування (ч. 1 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»).
Зрештою, коли попивають та поїдають пожитки, придбані за рахунок коштів роботодавця, співробітники і їх коло не персоніфіковане, то тут теж немає поставати питання про нарахування єдиного соцвнеску.
Купуючи продукти харчування у платників ПДВ, підприємство має повне право за загальним правилом «першої події», включити вхідний податок, який сидить у їхній вартості до складу податкового кредиту з ПДВ (п. 198.1, п. 198.2 ПКУ). Для цього звичайно слід мати правильно оформлену та зареєстровану в ЄРПН податкову накладну або її замінник (наприклад, касовий чек на суму, що не перевищує 200 грн за день (без урахування ПДВ) – п. 201.11 ПКУ). До речі, погоджуються з цим і податківці (ІПК ДПСУ від 22.12.2023 №4852/ІПК/99-00-21-02-02 ІПК).
А от подальше спрямування придбаних активів на організацію частування для співробітників та відвідувачів може поставити під сумнів (принаймні податківцями) їх госпдіяльне спрямування. І хоча, здавалося б, що зв'язок із госпдіяльністю тут очевидний, адже це підвищує ділову репутацію компанії та створює їй позитивний імідж (в т.ч. й серед співробітників), проте податківцям це, напевно, доведеться доводити довго й нудно. Особливо, зважаючи на те, що до подібних випадків вони вже давно виробили політику партії, яка звучить так:
«Якщо вартість таких товарів включається до складу витрат та, відповідно, до вартості товарів/послуг, операції з постачання яких є об'єктом оподаткування (тобто компенсуються покупцями, збільшуючи при цьому базу оподаткування ПДВ), товари визнаються такими, що призначаються для використання / використані у господарській діяльності, в оподатковуваних операціях, і додаткового нарахування податкових зобов'язань за правилами, встановленими пунктом 198.5 статті 198 розділу V ПКУ, не здійснюється» (ІПК ДПСУ від 24.10.2024 №4963/ІПК/99-00-21-03-02 ІПК та від 22.12.2023 №846/ІПК/99-00-21-02-02 ІПК).
Таким чином, як бачите, на думку податківців, єдиною умовою не нарахування компенсаційних податкових зобов’язань з ПДВ згідно п. 198.5 ПКУ є врахування вартості офісних смаколиків у вартості товарів / послуг, якими торгує підприємство (хоча, на практиці виконати цю умову, напевно, майже нереально). Інакше без них не обійтися (виняток – якщо продукти харчування придбавалися у неплатників ПДВ).
Для цього не пізніше останнього дня звітного (податкового) періоду слід скласти і зареєструвати в ЄРПН зведену податкову накладну із типом причини «13» на вартість придбаних смаколиків.
Читайте більше:
Працівник за власні кошти придбав канцтовари роботодавцеві: що з ПДФО
Як відобразити в обліку придбання канцтоварів (учнівських зошитів, циркулів) та як це вплине на ПДВ
Додаткове благо 2026: коли виникає та як оподатковувати ПДФО, військовим збором
Кавомашина, кава і вода: чи можна включити у витрати при розрахунку податку на прибуток
Придбання кулера і води для працівників: облік та податкові нюанси
Чайник, мікрохвильовка, кавомашина, кондиціонер в офіс: податкові нюанси для бізнесу
Шаблони та зразки документів:
Наказ про забезпечення працівників питною водою та іншими продуктами
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення
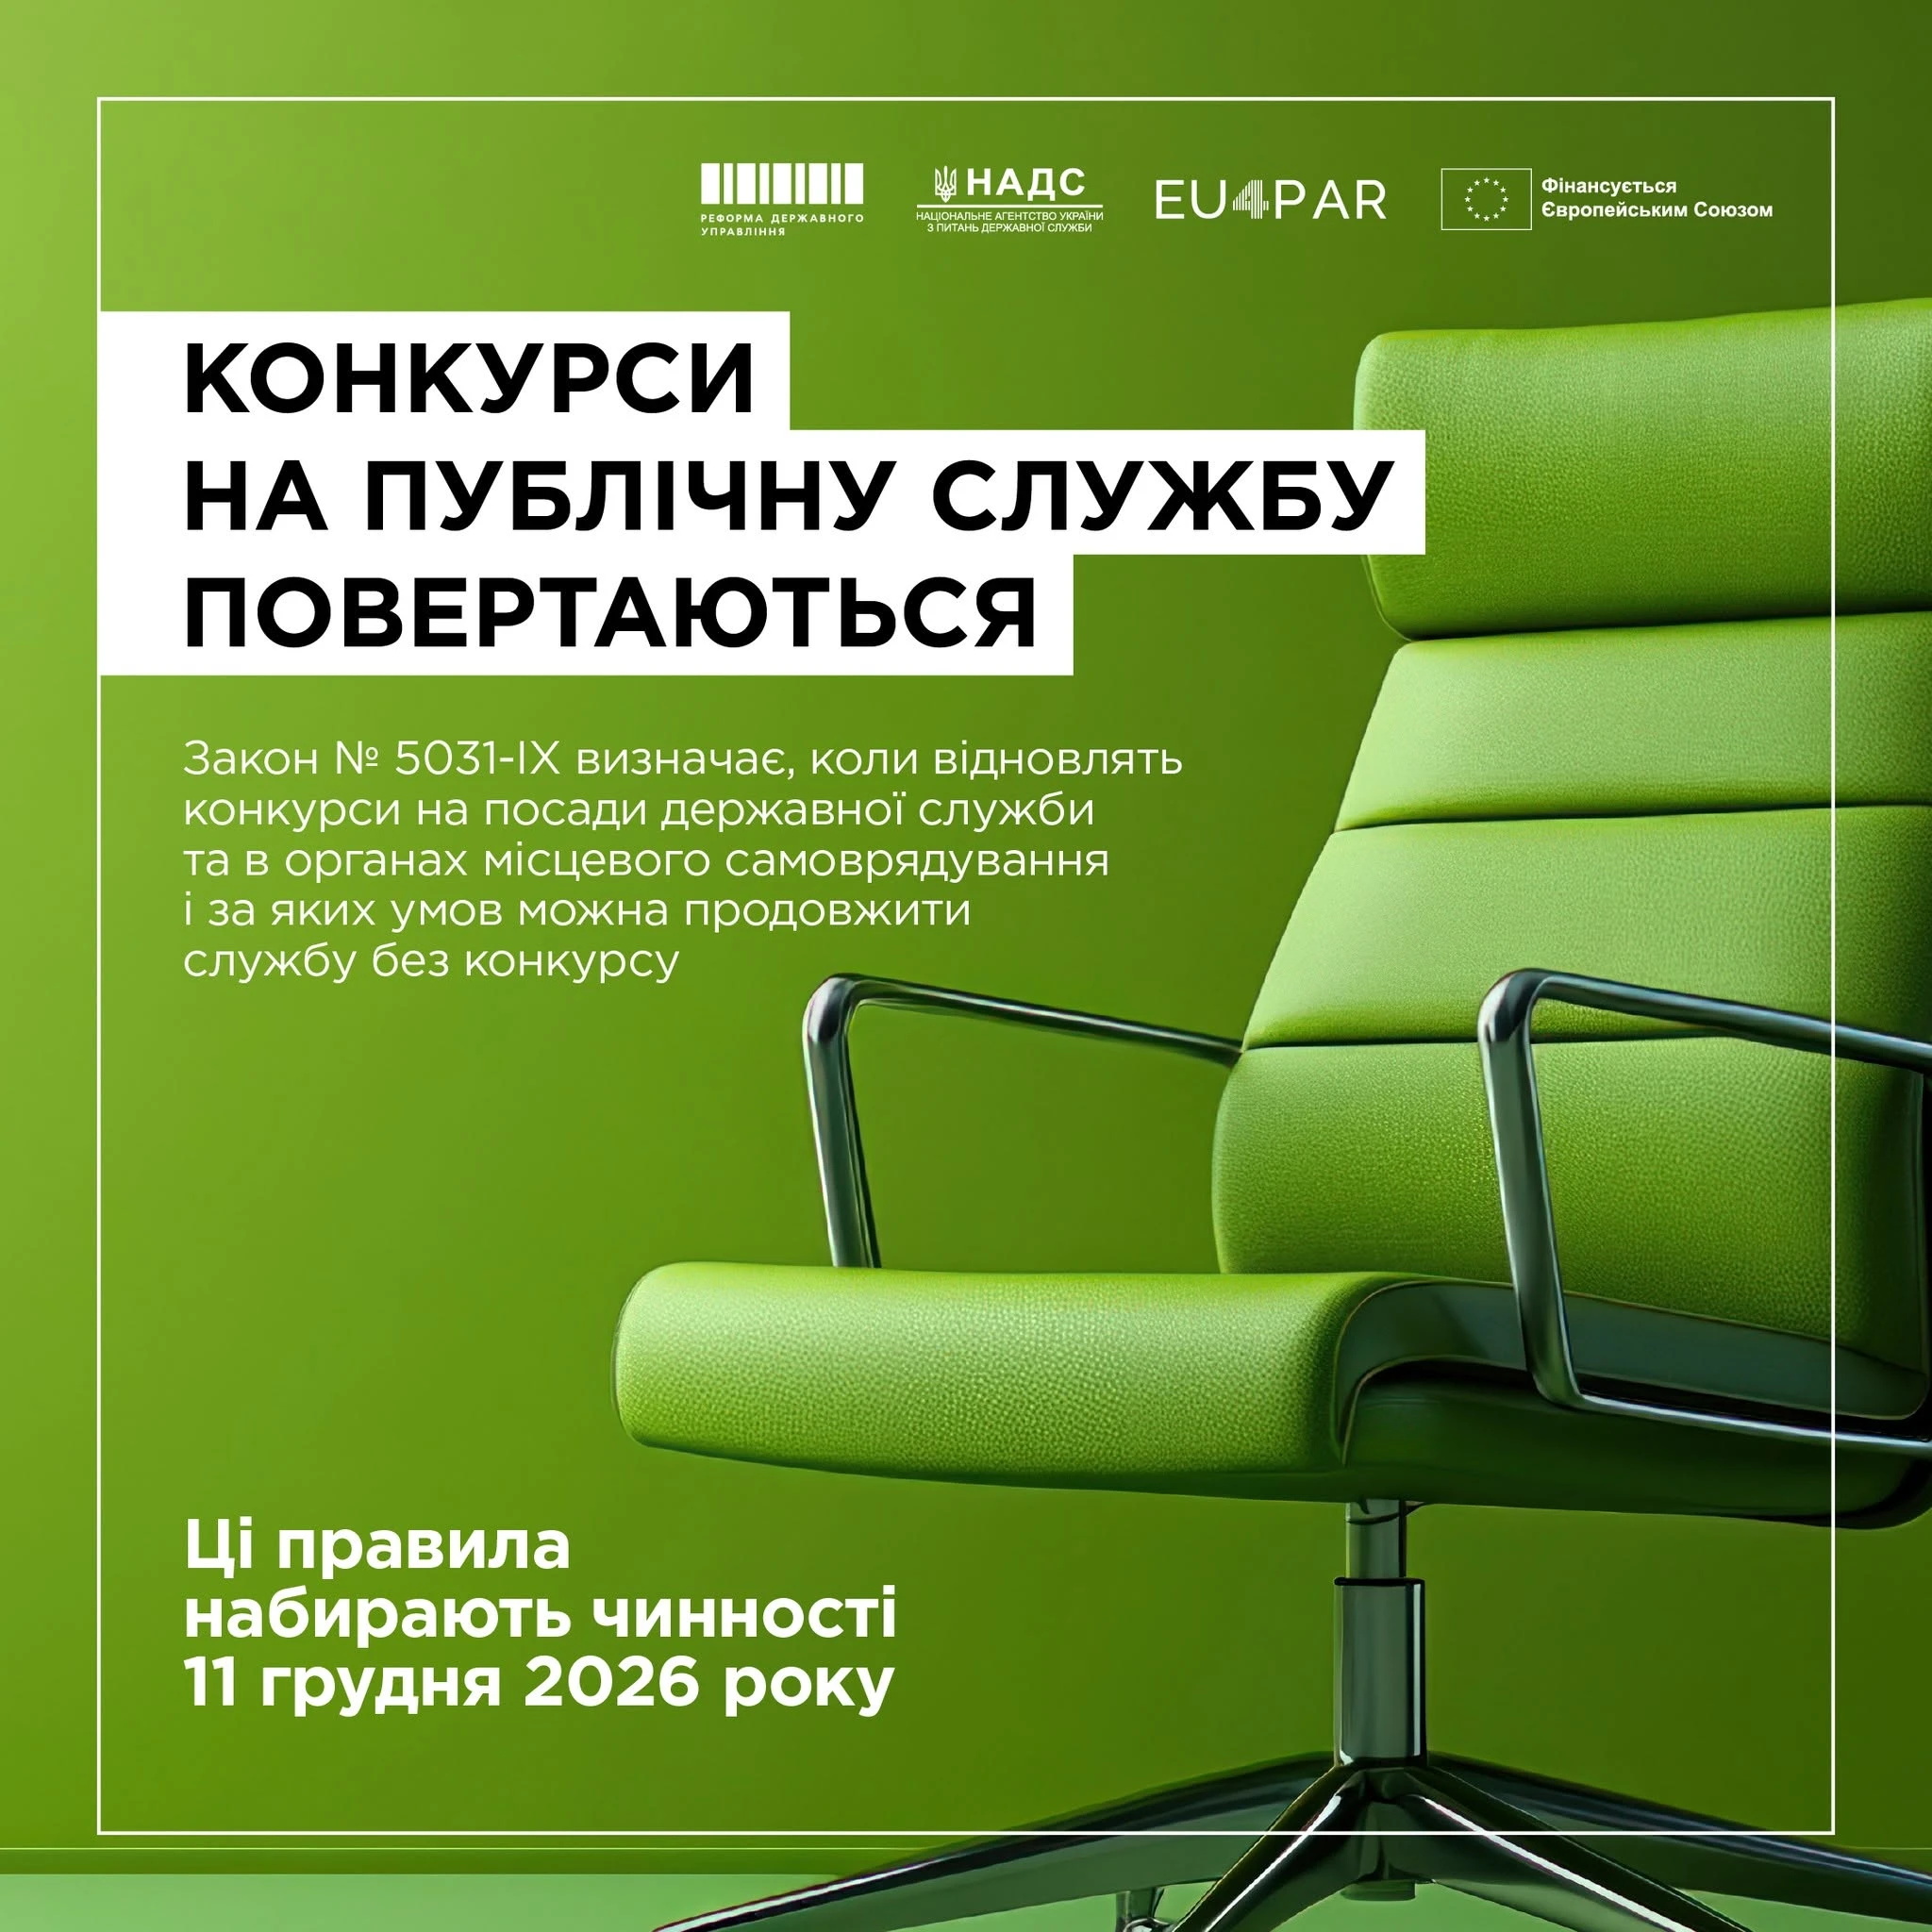
З 11 грудня 2026 року в органах місцевого самоврядування (ОМС) відновлюється конкурсний відбір на вакантні посади. Водночас працівників, яких призначили без конкурсу під час воєнного стану, не звільнятимуть автоматично: Закон №5031 передбачає спеціальний перехідний механізм і можливість продовження служби за визначених умов. Керівникам громад і кадровим службам потрібно врахувати строки ухвалення кадрових рішень, вимоги до працівників та порядок проведення конкурсів. Розбираємо, хто зможе залишитися на посаді без конкурсу, коли потрібно оголосити відбір і як він проходитиме
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
Новостворені ФОП, які планують працювати на єдиному податку 1 або 2 групи, повинні встигнути подати заяву на застосування спрощеної системи до закінчення місяця державної реєстрації. При цьому Податковий кодекс не передбачає жодних винятків чи продовження строку навіть у випадку, якщо підприємця зареєстровано в останній день місяця
Чи потрібно сплачувати податок на нерухомість, якщо житло або нежитловий об’єкт зазнали незначних пошкоджень унаслідок бойових дій? Податковий кодекс передбачає можливість зменшення ставки податку або повного звільнення від його сплати для такої нерухомості, якщо вона залишається придатною для використання та потребує лише поточного ремонту. Розглянемо, хто може скористатися звільненням від податку на нерухомість та за яких умов
ПФУ перевірятиме, наскільки правильно роботодавці використовують страхові кошти для виплати лікарняних, декретних та інших видів допомоги. План-графік документальних планових перевірок на І квартал 2027 року мають оприлюднити до 20 грудня 2026 року. Про початок планової перевірки страхувальників попереджатимуть за 10 календарних днів. Розглянемо, кого та за якими страховими виплатами може перевіряти Пенсійний фонд і як підготуватися до перевірки
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
На підприємстві три мобілізовані працівники. Чи враховуються вони в середньооблікову кількість штатних працівників рядок 091 об'єднаної звітності? Чи враховувати таких працівників у рядок 092 об'єднаної звітності, якщо заробітна плата не нараховувалась мобілізованим?
Відповідальність за порушення граничних термінів реєстрації податкових накладних / розрахунків коригування в ЄРПН не застосовується, якщо технічні збої на сервері ДПС визнані технічним адміністратором, методологом електронного кабінету, підтверджені повідомленням на вебпорталі ДПС або рішенням суду
Учасникам бойових дій (УБД), постраждалим учасникам Революції Гідності, особам з інвалідністю внаслідок війни та деяким іншим категоріям громадян передбачено щорічно додаткові 14 днів відпустки. У статті розповідаємо про правила їх надання
Чи можуть скриншоти листування в електронній пошті або месенджерах бути доказом у суді? Верховний Суд роз’яснив, за яких умов роздруківки електронного листування можуть враховуватися під час розгляду спору та чому самі по собі вони не підтверджують факт укладення чи виконання договору. Водночас суд може прийняти таке листування для підтвердження переговорів, взаємовідносин сторін та інших обставин справи. Розглянемо позицію ВС щодо електронного листування як доказу в суді